Innovative Industrial Properties: выручка встала на месте, а прибыль держится на процентах по займам и депозитах арендаторов
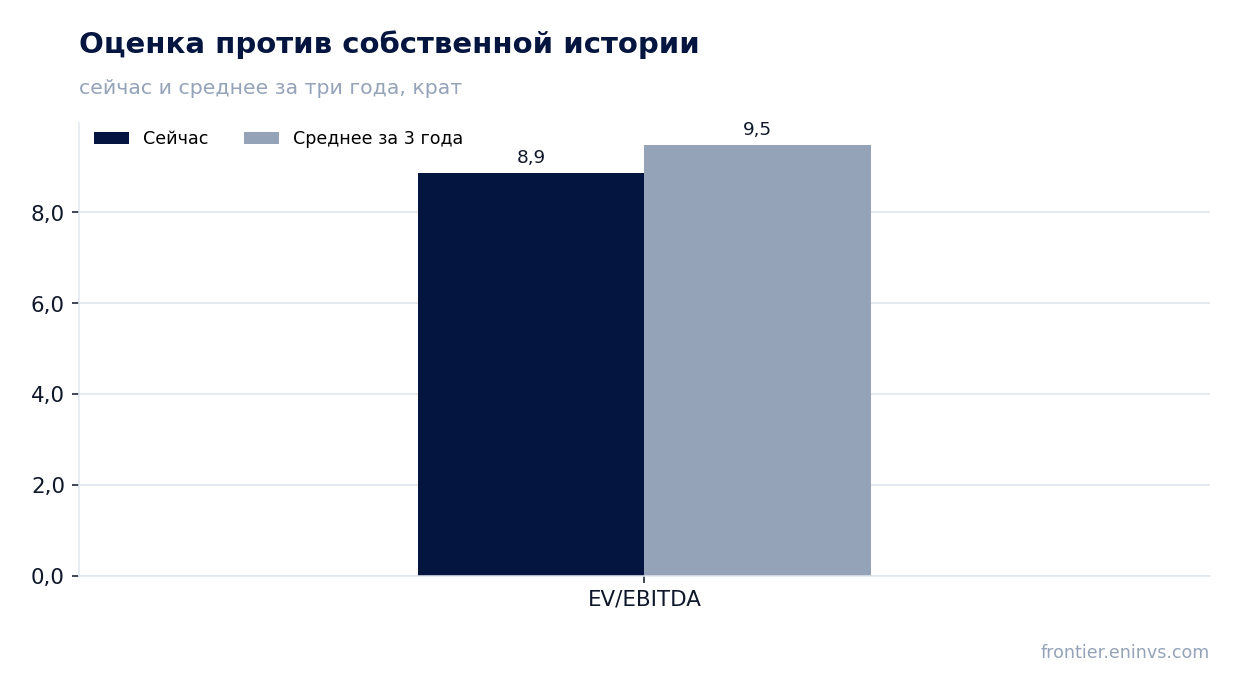
2 ноября Innovative Industrial Properties раскрыла результаты за третий квартал 2026 года. Выручка составила 64,9 млн долларов, прибавив лишь 0,3% год к году, чистая прибыль – 28,7 млн, на 2,0% меньше, чем годом ранее, а EBITDA подскочила на 40,4% до 67,5 млн при марже 104,0%. Рост EBITDA почти целиком обеспечен процентным и дивидендным доходом по инвестициям в IQHQ, а не арендой, поэтому при мультипликаторе EV/EBITDA 8,9 против собственной трёхлетней средней 9,5 и дивидендной доходности 14,0% бумага выглядит скорее привлекательной, но с оговоркой о качестве прибыли.
Главные тезисы
— Выручка встала на месте: плюс 0,3% год к году после 0,7% кварталом ранее
— EBITDA выросла на 40,4% за счёт процентов по IQHQ, а не аренды
— Чистая прибыль снизилась на 2,0%, потому что процентные расходы выросли до 11,8 млн
— Арендаторы-должники принесли 11,6 млн долларов платежей и депозитов
— Долг в 1,64 EBITDA LTM – уровень, а не тренд
— Дивиденд 1,90 доллара на акцию при доходности 14,0% держится на AFFO, а не на прибыли
— Мультипликатор 8,9 ниже собственной трёхлетней средней 9,5
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,06 | +0,3% |
| EBITDA | 0,05 | 0,07 | +40,4% |
| Операционная прибыль | 0,03 | 0,03 | -0,1% |
| Чистая прибыль | 0,03 | 0,03 | -2,0% |
| Операционный денежный поток | 0,05 | — | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 74,3% | 104,0% | +29,7 п.п. |
| Чистая маржа | 45,3% | 44,2% | -1,1 п.п. |
Выручка встала на месте: плюс 0,3% год к году после 0,7% кварталом ранее
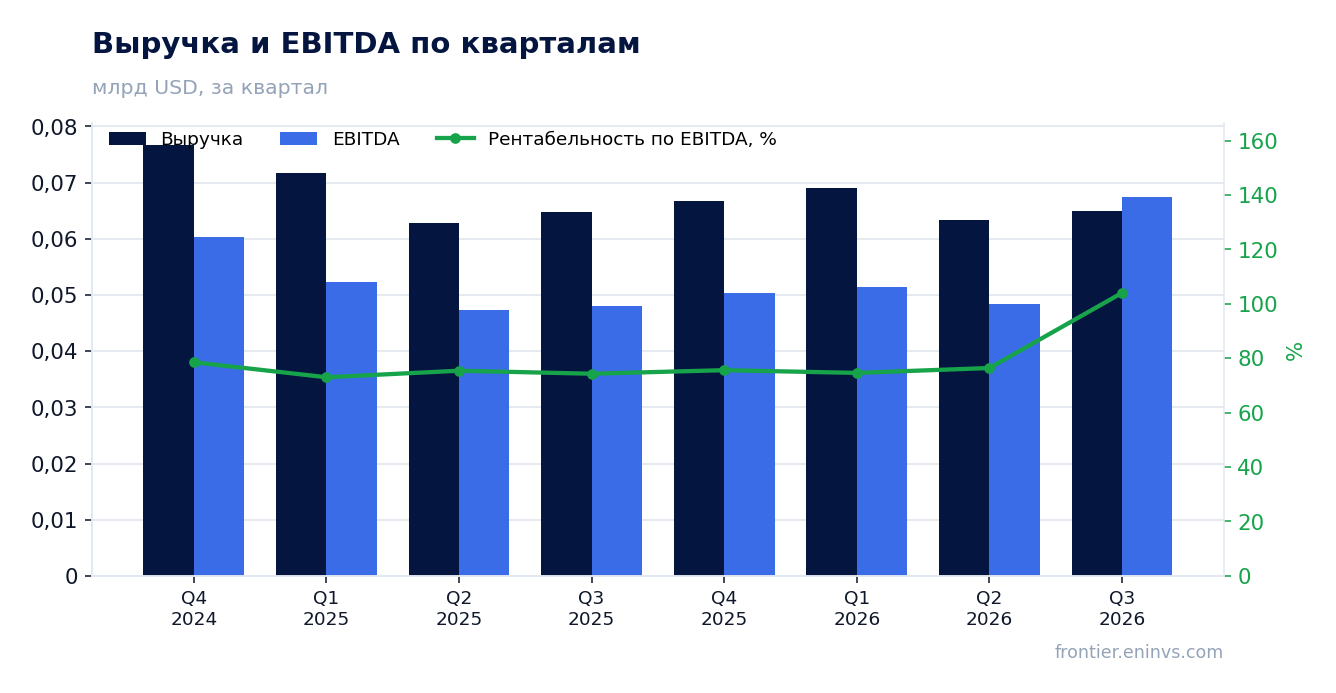
В третьем квартале 2026 года выручка составила 64,9 млн долларов против 64,7 млн годом ранее – рост на 0,3%. Кварталом ранее он был 0,7%, то есть темп почти не изменился. После падения на 21,2% во втором квартале 2025 года компания вышла на плато, и третий квартал подряд держится у нулевой отметки.
Арендные поступления дали 64,7 млн из общей суммы, прочие – лишь 0,2 млн. В самом отчёте рост объясняют начислением депозитов по возвращённым объектам, что частично перекрыто выбытием площадей после продаж и расторжений договоров. Иными словами, органическая аренда не растёт, а выручку поддерживают разовые начисления.
EBITDA выросла на 40,4% за счёт процентов по IQHQ, а не аренды
EBITDA за отчётный квартал составила 67,5 млн долларов против 48,1 млн годом ранее, маржа – 104,0% против 74,3%. Маржа выше 100% возможна потому, что в EBITDA попадает процентный и дивидендный доход, не связанный с арендой.
Процентный и прочий доход вырос на 9,9 млн до 14,3 млн, и в отчёте прямо сказано, что рост в основном дали 10,4 млн процентов и дивидендов по финансовым инвестициям в IQHQ. Это доход по капиталу, вложенному в миззанинный заём и привилегированные акции, а не по недвижимости, сдаваемой в аренду.
Операционная прибыль при этом почти не изменилась – 29,4 млн против 29,4 млн, потому что выросшие процентные расходы и амортизация съели прибавку. EBITDA в этом отчёте – не показатель качества арендного бизнеса, а сумма аренды и финансовых вложений.
Чистая прибыль снизилась на 2,0%, потому что процентные расходы выросли до 11,8 млн
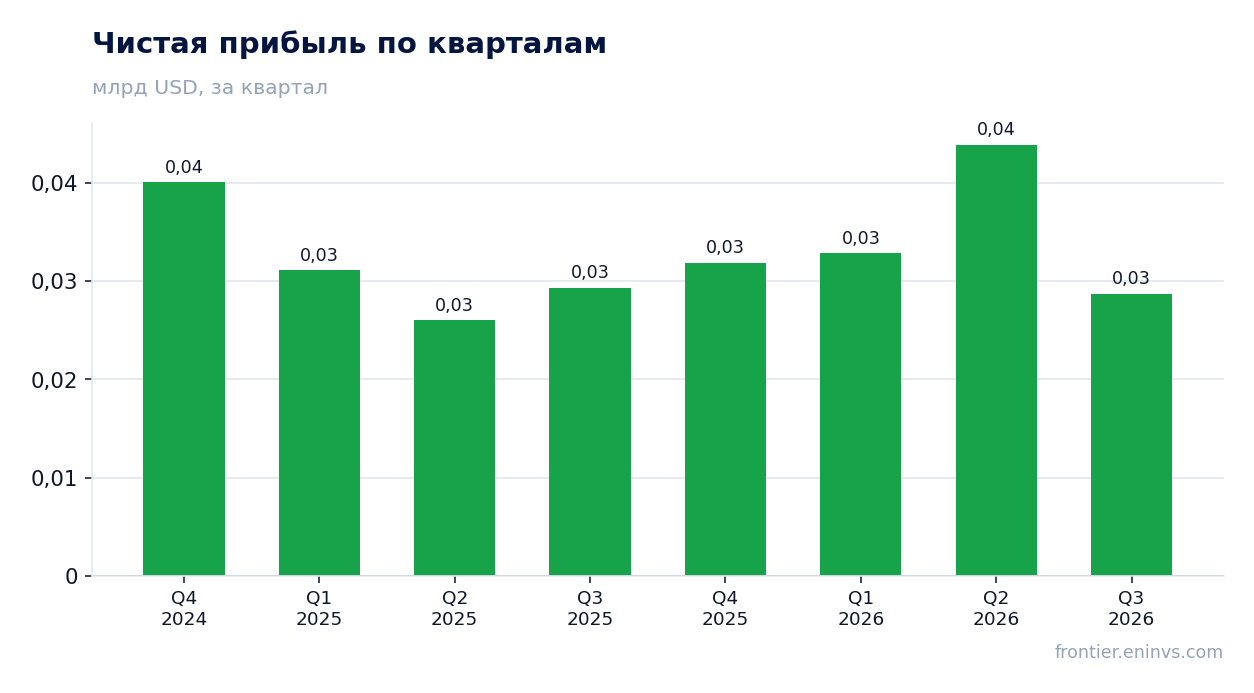
Чистая прибыль, приходящаяся на обыкновенных акционеров, составила 28,7 млн долларов против 29,3 млн годом ранее – минус 2,0%. Рентабельность по чистой прибыли снизилась до 44,2% с 45,3%.
Причину отчёт называет прямо: процентные расходы выросли до 11,8 млн с 4,5 млн годом ранее. Компания заместила погашенные ноты 2026 года обмениваемыми нотами на 389,7 млн и привлекла срочные займы на 118,7 млн, а также увеличила выборку по револьверной линии до 187,5 млн. Обслуживание этого долга теперь стоит дороже, чем приносила прежняя структура.
Дивиденды по привилегированным акциям выросли до 3,2 млн с 1,0 млн, что дополнительно уменьшает сумму, остающуюся обыкновенным акционерам. Прибыль на размытую акцию – 0,99 доллара против 0,97 годом ранее: снижение чистой прибыли компенсировано меньшим числом акций.
Арендаторы-должники принесли 11,6 млн долларов платежей и депозитов
В отчёте приведена таблица платежей и применённых депозитов по проблемным арендаторам: за третий квартал 2026 года – 11,6 млн долларов, или 0,41 доллара на акцию, против 10,5 млн кварталом ранее. Крупнейшие вклады – Battle Green (3,5 млн) и The Cannabist (2,9 млн), у Parallel 2,8 млн целиком из депозита.
Это не устойчивый арендный поток, а сборы с арендаторов в дефолте. За квартал компания расторгла 16 договоров на 1,2 млн квадратных футов и заключила 6 новых на 604 тыс. квадратных футов, то есть возвращает в оборот меньше, чем теряет. С PharmaCann договоры расторгнуты полностью, по 4Front остаются три объекта, дающие 7,1% годовой договорной ренты.
Часть этих поступлений уже отражена в выручке через начисление депозитов, поэтому они поддерживают и верхнюю строку, и EBITDA. Без них картина была бы слабее, и в следующем квартале повторяемость таких сборов не гарантирована.
Долг в 1,64 EBITDA LTM – уровень, а не тренд
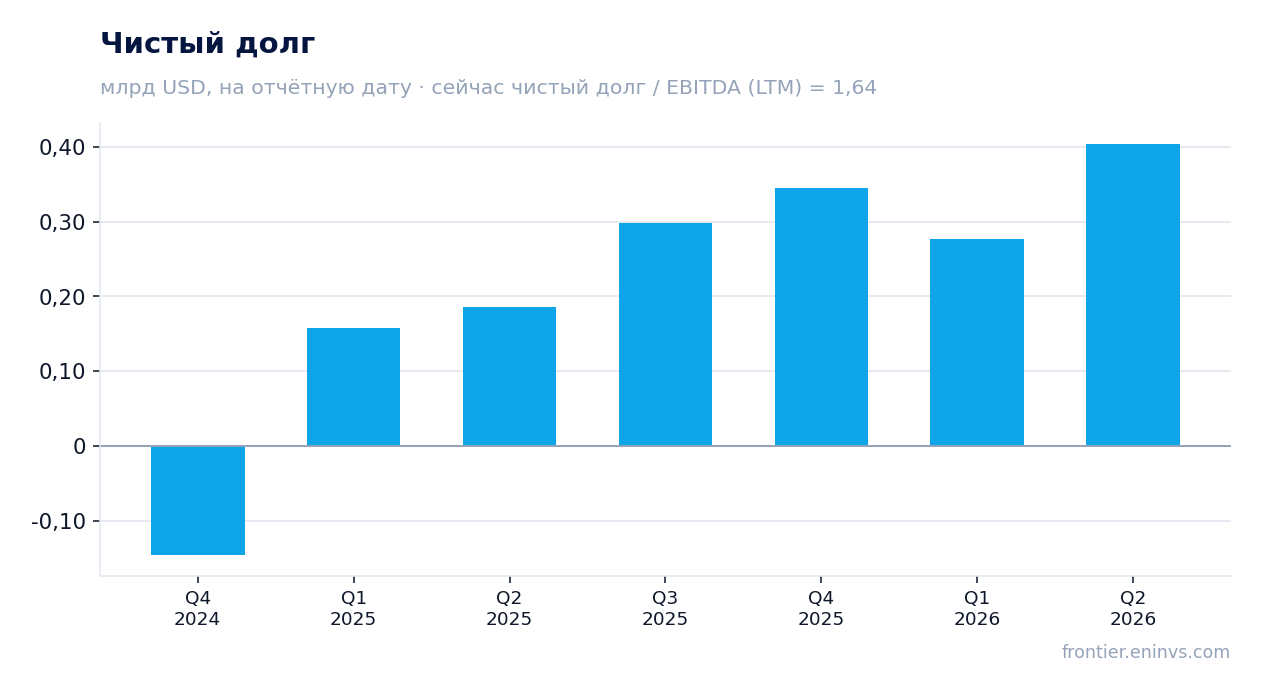
Чистый долг на последнюю годовую отчётную дату составлял 345,5 млн долларов, отношение к EBITDA за последние 12 месяцев – 1,64. В самом отчёте на 30 сентября 2026 года приведено другое отношение – 2,1 к годовой Adjusted EBITDA при чистом долге 569,2 млн и общем долге 711,6 млн. Разница объясняется тем, что в отчёте долг считается на конец квартала и включает обмениваемые ноты и срочные займы, которых не было в прежней структуре.
Ликвидность на конец квартала – 142,4 млн денежных средств, отношение чистого долга к совокупным активам – 18,7% при активах 3,0 млрд. После отчётной даты компания разместила 2,17 млн привилегированных акций серии B под 9,25% и выручила 54,2 млн брутто, а также продлила на 90 дней револьверную линию на 87,5 млн до 21 января 2027 года.
Долг вырос, но называть это ухудшением или улучшением нагрузки нельзя: более раннего значения отношения в фактах нет. Проценты по нему уже видны в отчёте о прибылях – 11,8 млн за квартал, и именно они съедают прибавку от финансовых инвестиций.
Дивиденд 1,90 доллара на акцию при доходности 14,0% держится на AFFO, а не на прибыли
За третий квартал 2026 года объявлен дивиденд 1,90 доллара на акцию, что в годовом выражении даёт 7,60 доллара. Выплата произведена 15 октября акционерам по состоянию на 30 сентября. С момента создания компания выплатила более 1,2 млрд долларов дивидендов по обыкновенным акциям.
Дивиденд покрывается не чистой прибылью, а скорректированными средствами от операций: AFFO за квартал – 54,8 млн, или 1,96 доллара на акцию, против 1,71 годом ранее. Рост AFFO на 7% к предыдущему кварталу компания отмечает отдельно. Наша оценка: при сохранении квартального дивиденда 1,90 доллара годовая выплата составит 7,60 доллара, и она держится на AFFO, а не на прибыли, которая снизилась.
Доходность по текущей цене – 14,0% за последние 12 месяцев. Это высокая ставка, и она отражает и риск арендаторов, и рост процентных расходов. Уменьшить выплату может дальнейшая потеря арендаторов: 4Front даёт 7,1% договорной ренты, а по остальным проблемным именам идут переговоры. Если сборы с дефолтных арендаторов прекратятся, AFFO сожмётся быстрее, чем прибыль.
Мультипликатор 8,9 ниже собственной трёхлетней средней 9,5
EV/EBITDA за последние 12 месяцев – 8,9 против собственной трёхлетней средней 9,5, то есть на 7% ниже. По этому мультипликатору бумага дешевле, чем была в среднем за три года. P/E за последние 12 месяцев – 11,1, рентабельность капитала – 6,2%.
По модели портала, где EBITDA пересчитана по текущим ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости – плюс 26%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
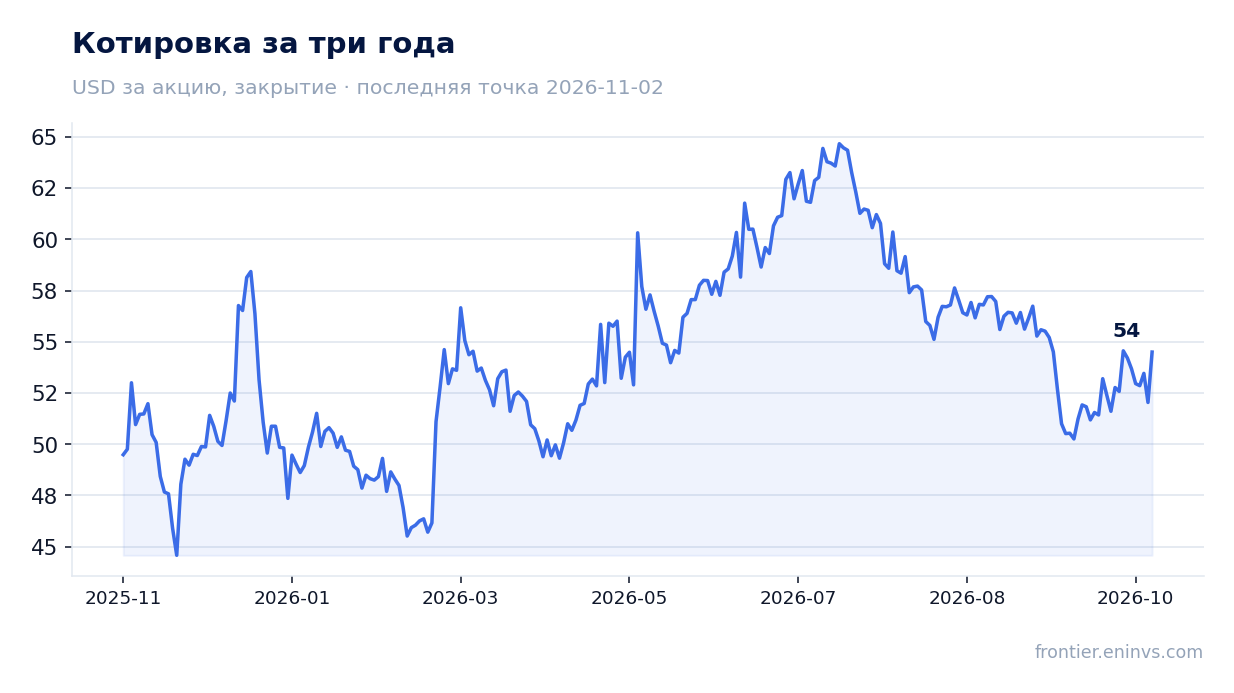
Акция закрылась на 52,04 доллара перед публикацией, в день отчёта прибавила 4,7% и с тех пор до 2 ноября выросла ещё на 4,7%. Рынок отреагировал на рост EBITDA и AFFO, но устойчивость этого роста зависит от того, останется ли доход по IQHQ и сборы с арендаторов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,53 млрд USD |
| P/E (LTM) | 11,1 |
| EV/EBITDA (LTM) | 8,9 |
| P/B | 0,83 |
| Чистый долг / EBITDA | 1,64 |
| ROE | 6,2% |
| Дивидендная доходность (12 мес) | 14,0% |
| EV/EBITDA, среднее за 3 года | 9,5 |
Итог
Сильной стороной отчёта стал рост EBITDA на 40,4% и AFFO на 7% к предыдущему кварталу, а также дивиденд 1,90 доллара при доходности 14,0%. Но большая часть прибавки EBITDA – это 10,4 млн процентов и дивидендов по IQHQ, а выручка выросла лишь на 0,3%. Чистая прибыль снизилась на 2,0% из-за процентных расходов в 11,8 млн. Вопрос для держателя теперь в том, останется ли доход по финансовым вложениям и сборы с дефолтных арендаторов, когда арендный поток стагнирует. При мультипликаторе 8,9 против собственной средней 9,5 и потенциале 26% по модели портала бумага выглядит скорее привлекательной, но с оговоркой о качестве прибыли.
Перейти к финансовой карточке компании IIPR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций