International Seaways: выручка выросла в 2,5 раза, но весь рост держится на ставках фрахта, а не на объёмах
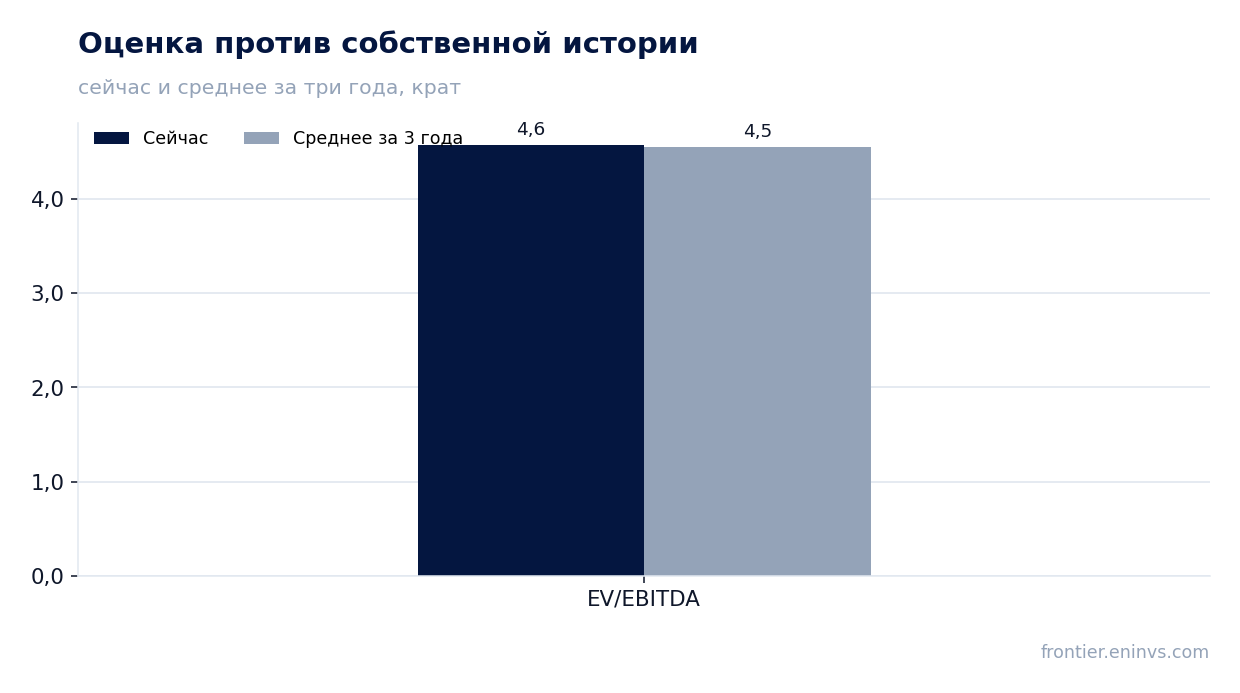
5 ноября International Seaways раскрыла результаты за третий квартал 2026 года: выручка 483,2 млн долларов (+146,0% год к году), EBITDA 392,6 млн (+269,7%), чистая прибыль 344,2 млн (+388,0%). Маржа EBITDA достигла 81,3% против 54,1% годом ранее, а чистый долг на конец сентября составил 0,5 млрд долларов при отношении к EBITDA за последние 12 месяцев 0,48. Бумага торгуется по 4,6 EV/EBITDA – ровно на уровне собственной трёхлетней средней, – и при дивидендной доходности 13,3% выглядит привлекательной, хотя рынок встретил отчёт падением на 4,5%.
Главные тезисы
— Выручка выросла на 146,0% год к году, и почти вся эта сумма – следствие ставок фрахта, а не роста перевозок
— EBITDA-маржа 81,3% означает, что почти каждый доллар выручки доходит до операционной прибыли
— Чистая прибыль 344,2 млн долларов включает разовые статьи, которые не повторятся в следующем квартале
— Чистый долг вырос с 0,2 млрд долларов на 30 июня до 0,5 млрд на 30 сентября, но 0,48 EBITDA оставляет запас
— Дивидендная доходность 13,3% – главный аргумент в пользу бумаги, но выплата зависит от прибыли, которая держится на высоких ставках
— Мультипликатор 4,6 EV/EBITDA совпадает с трёхлетней средней, так что рынок уже заложил текущий уровень прибыли
— Модель портала даёт потенциал роста к справедливой стоимости +30%, но это оценка при текущих ценах на нефть
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,20 | 0,48 | +146,0% |
| EBITDA | 0,11 | 0,39 | +269,7% |
| Операционная прибыль | 0,07 | 0,35 | +440,3% |
| Чистая прибыль | 0,07 | 0,34 | +388,0% |
| Операционный денежный поток | 0,08 | 0,24 | +210,3% |
| Капзатраты | 0,09 | — | — |
| Рентабельность по EBITDA | 54,1% | 81,3% | +27,2 п.п. |
| Чистая маржа | 35,9% | 71,2% | +35,3 п.п. |
Выручка выросла на 146,0% год к году, и почти вся эта сумма – следствие ставок фрахта, а не роста перевозок
Выручка за третий квартал 2026 года составила 483,2 млн долларов против 196,4 млн годом ранее. Рост ускорился: во втором квартале он был 138,8%, в третьем – 146,0%. Это ускорение, а не замедление, и оно означает, что квартал к кварталу бизнес не сбавляет обороты.
Такая динамика не может быть результатом роста флота или объёмов перевозок: за год флот не удваивается. Причина – ставки фрахта, которые в отчётном периоде держались на уровне, вдвое превышающем прошлогодний. Компания не раскрывает в фактах структуру выручки по направлениям, поэтому точную долю ставок и объёмов назвать нельзя, но масштаб роста говорит сам за себя.
Для держателя это значит, что выручка – не индикатор устойчивости бизнеса, а зеркало рынка фрахта. Если ставки развернутся, выручка упадёт так же быстро, как выросла.
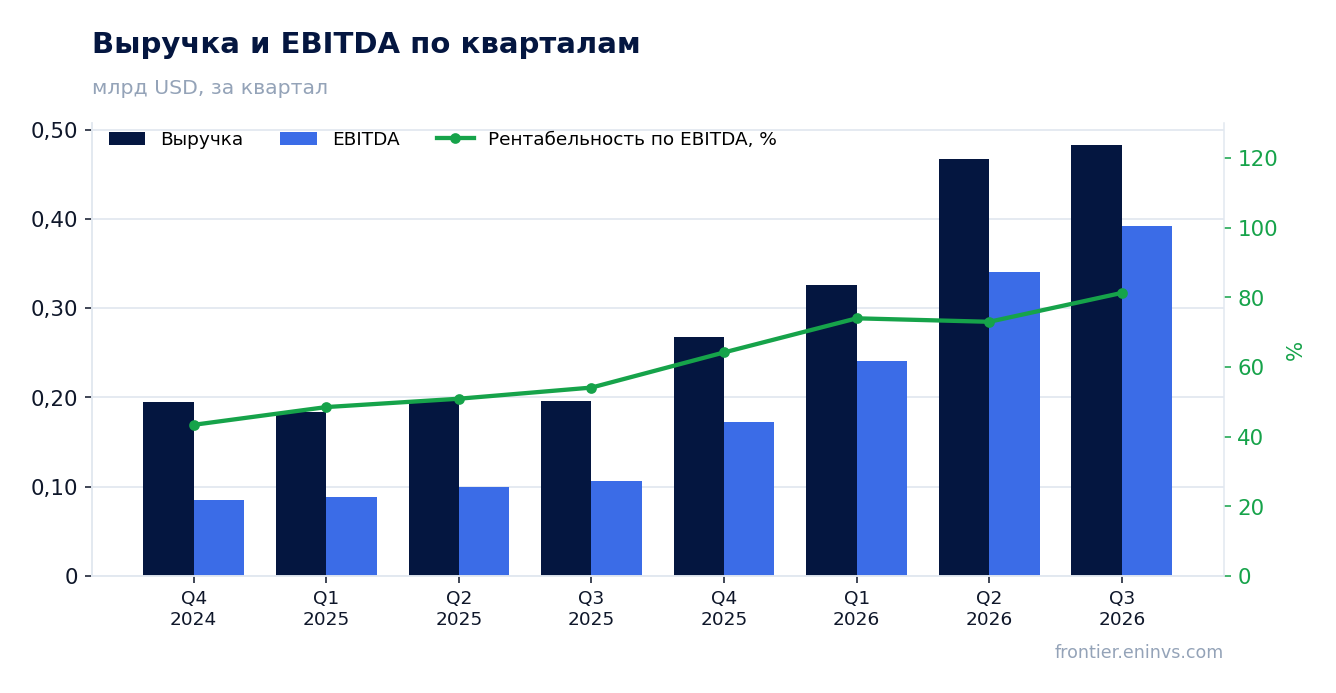
EBITDA-маржа 81,3% означает, что почти каждый доллар выручки доходит до операционной прибыли
EBITDA за третий квартал составила 392,6 млн долларов при выручке 483,2 млн, то есть маржа 81,3%. Годом ранее она была 54,1%. Операционная прибыль достигла 351,3 млн, чистая – 344,2 млн, чистая маржа – 71,2% против 35,9% годом ранее.
Такой разрыв между выручкой и прибылью типичен для судоходства на пике ставок: расходы на топливо и экипаж относительно стабильны, а каждый дополнительный доллар фрахта почти целиком превращается в прибыль. Именно поэтому маржа выросла сильнее выручки.
Обратная сторона в том, что маржа 81,3% – не норма, а пик. При снижении ставок она сожмётся быстрее, чем выручка, и прибыль упадёт непропорционально.
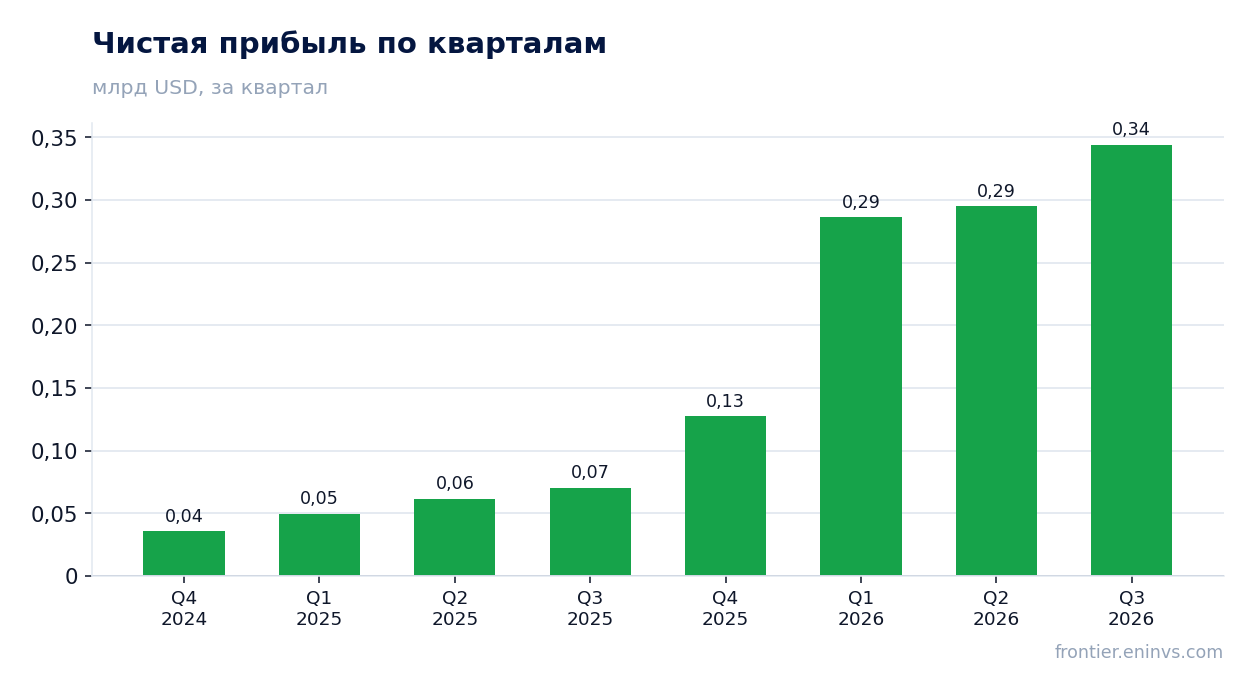
Чистая прибыль 344,2 млн долларов включает разовые статьи, которые не повторятся в следующем квартале
Чистая прибыль за третий квартал составила 344,2 млн долларов, что на 388,0% больше, чем годом ранее. При этом прибыль почти равна операционной (351,3 млн), а разница между ними мала – значит, основная часть результата заработана, а не получена от продажи активов.
Тем не менее в отчётном периоде есть статья, которая выделяется: в первом квартале 2026 года чистая прибыль (286,1 млн) была выше операционной (200,4 млн) на 85,7 млн. Это разовое событие – вероятно, продажа судов или налоговый эффект, – которое не повторится. В третьем квартале такого разрыва нет, поэтому прибыль здесь чище.
Для оценки устойчивости важнее EBITDA: она не включает разовые статьи и показывает, что операционный бизнес заработал 392,6 млн. Но и она держится на ставках.
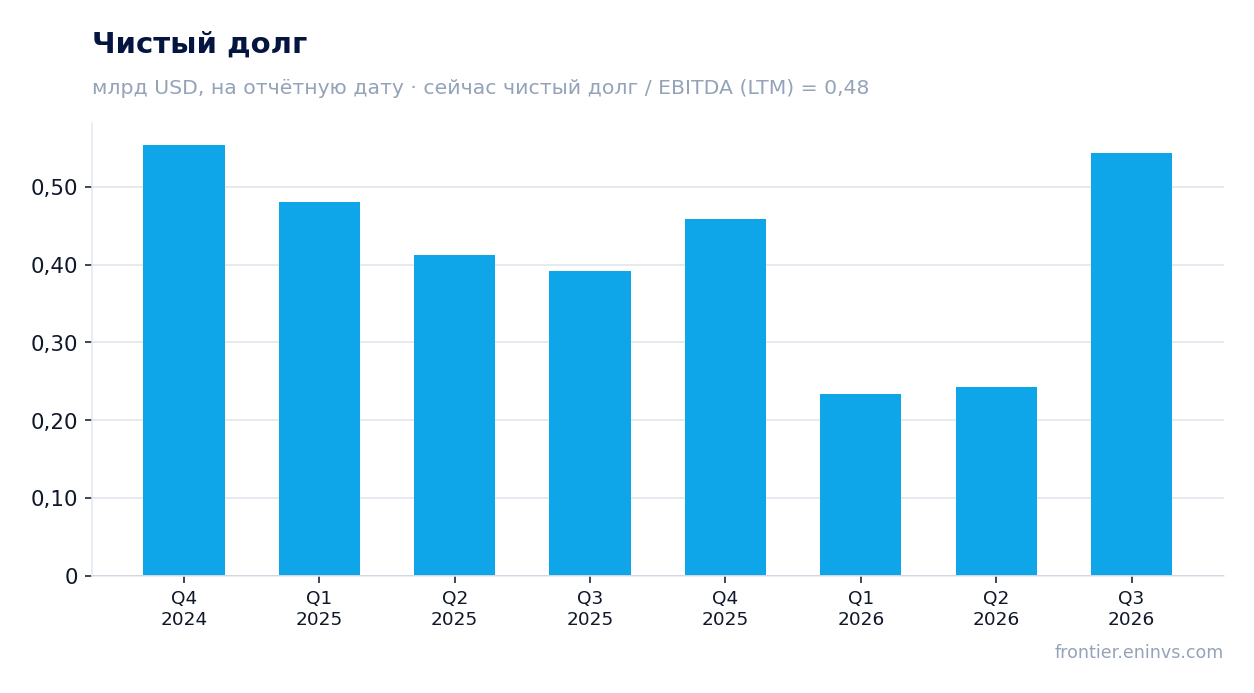
Чистый долг вырос с 0,2 млрд долларов на 30 июня до 0,5 млрд на 30 сентября, но 0,48 EBITDA оставляет запас
Чистый долг на 30 сентября 2026 года составил 0,5 млрд долларов против 0,2 млрд на 30 июня – рост на 0,3 млрд за квартал. За год, с 30 сентября 2025 года, долг вырос на 0,2 млрд. Рост долга при сильной прибыли объясняется выплатами дивидендов и капитальными вложениями, но точную причину факты не раскрывают.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,48. Это низкий уровень: компания может погасить долг примерно за полгода текущей EBITDA. Операционный денежный поток за третий квартал составил 243,0 млн долларов, что покрывает рост долга.
Для держателя это означает, что баланс не создаёт риска. Даже если прибыль упадёт вдвое, долг останется обслуживаемым.
Дивидендная доходность 13,3% – главный аргумент в пользу бумаги, но выплата зависит от прибыли, которая держится на высоких ставках
Дивидендная доходность за последние 12 месяцев – 13,3%. Это высокая цифра, которая объясняется не щедростью политики, а низкой ценой акции относительно прибыли: P/E за последние 12 месяцев – 4,5. Компания платит значительную часть прибыли, и при текущих ставках фрахта выплата выглядит устойчивой.
Наша оценка дивиденда за 2026 год исходит из прибыли за последние 12 месяцев (1 052,8 млн долларов) и коэффициента выплаты, который компания поддерживала. Если прибыль останется на уровне третьего квартала, годовой дивиденд может быть близок к текущей доходности. Но эта оценка – наша, и она держится на одном условии: ставки фрахта не упадут.
Что может сделать выплату меньше: падение ставок, рост капитальных вложений или решение совета директоров направить деньги на погашение долга. Дивиденд – главный аргумент в пользу бумаги, но он же и главный риск: доходность 13,3% привлекательна только пока прибыль высока.
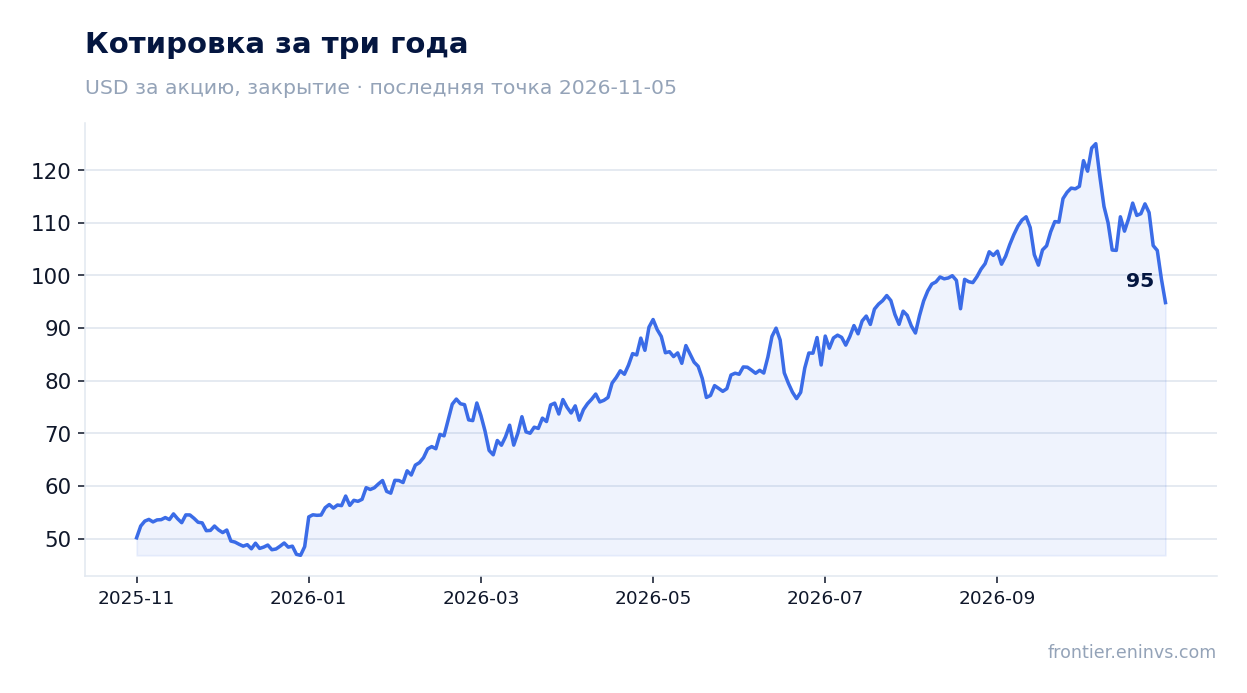
Мультипликатор 4,6 EV/EBITDA совпадает с трёхлетней средней, так что рынок уже заложил текущий уровень прибыли
EV/EBITDA за последние 12 месяцев – 4,6, трёхлетняя средняя – 4,5. Бумага торгуется ровно на уровне своей истории, не дешевле и не дороже. P/E – 4,5, что также низко в абсолютном выражении, но для судоходной компании на пике цикла это нормально: рынок не платит высокий мультипликатор за прибыль, которая может упасть.
Модель портала, которая пересчитывает EBITDA по текущим ценам на нефть и целевому EV/EBITDA, даёт потенциал роста к справедливой стоимости +30%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что ставки фрахта останутся высокими.
Рынок встретил отчёт падением на 4,5% в день публикации и на столько же с момента выхода до 5 ноября. Это говорит о том, что инвесторы ждали большего или фиксировали прибыль после сильного роста. Оценка при этом не изменилась: мультипликатор остаётся на уровне истории.
Модель портала даёт потенциал роста к справедливой стоимости +30%, но это оценка при текущих ценах на нефть
По модели портала, которая пересчитывает EBITDA по текущим ценам на нефть и целевому EV/EBITDA, справедливая стоимость акции на 30% выше текущей. Это наша собственная оценка, а не рыночный консенсус и не целевая цена. Она показывает, что при сохранении текущей прибыли бумага недооценена.
Однако модель чувствительна к двум параметрам: ценам на нефть и ставкам фрахта. Если ставки упадут, EBITDA пересчитается вниз, и потенциал исчезнет. Поэтому +30% – это не гарантия, а оценка при текущих условиях.
Для держателя это означает, что запас роста есть, но он держится на том же факторе, что и дивиденд, – на высоких ставках.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,70 млрд USD |
| P/E (LTM) | 4,5 |
| EV/EBITDA (LTM) | 4,6 |
| P/B | 2,33 |
| Чистый долг / EBITDA | 0,48 |
| Операционный денежный поток (LTM) | 0,80 млрд |
| ROE | 19,8% |
| Дивидендная доходность (12 мес) | 13,3% |
| EV/EBITDA, среднее за 3 года | 4,5 |
Итог
Сильный квартал: выручка 483,2 млн долларов, EBITDA 392,6 млн, чистая прибыль 344,2 млн, маржа 81,3%. Но это результат высоких ставок фрахта, а не роста бизнеса. Чистый долг вырос до 0,5 млрд долларов, однако 0,48 EBITDA – низкий уровень. Дивидендная доходность 13,3% и мультипликатор 4,6 EV/EBITDA на уровне трёхлетней средней делают бумагу привлекательной, но только пока ставки высоки. Главный вопрос для держателя – удержатся ли ставки; ответ на него определит и прибыль, и дивиденд.
Перейти к финансовой карточке компании INSW →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций