International Seaways: ставки выросли втрое, но заработала компания вдвое меньше, чем позволяла цена
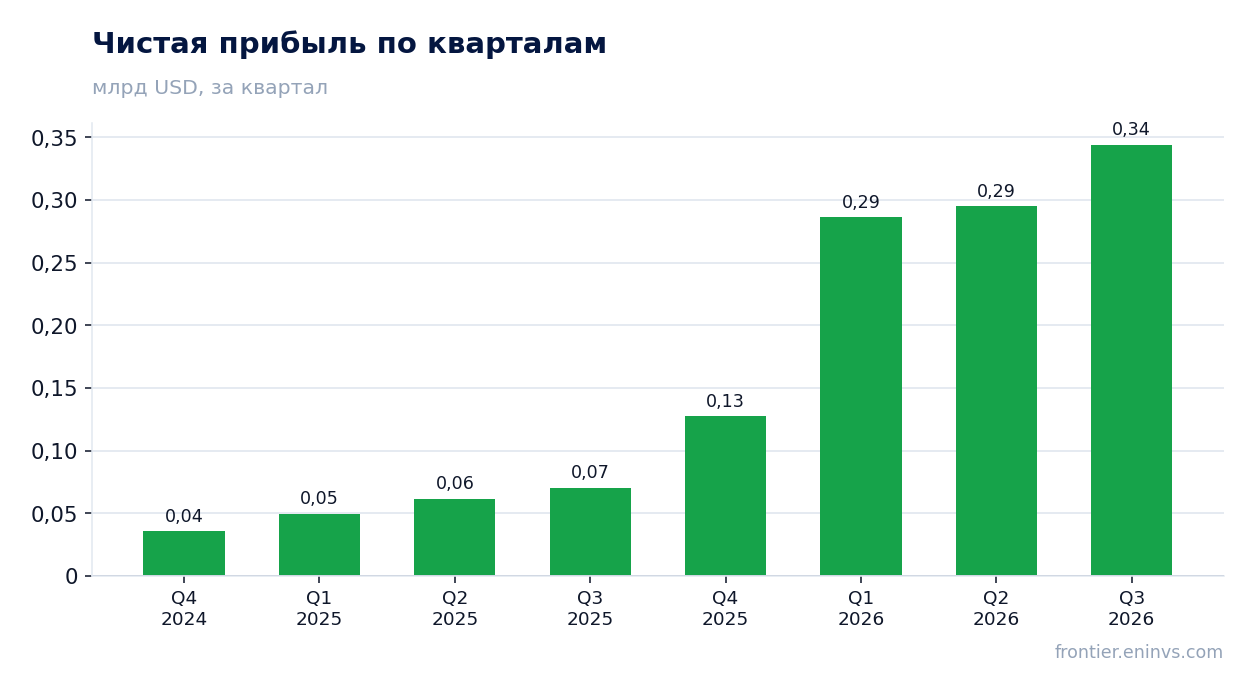
5 ноября International Seaways раскрыла результаты за третий квартал 2026 года. Средняя ставка VLCC TD3C на маршруте Аравийский залив–Китай составила 641 110 долларов в сутки против 48 492 годом ранее, LR1 TC5 – 120 352 против 25 466, Suezmax TD20 – 140 436 против 40 542. Выручка выросла на 146,0% до 483,2 млн долларов, EBITDA – на 269,7% до 392,6 млн, чистая прибыль – на 388,0% до 344,2 млн. По нашему расчёту, при объёмах и затратах годичной давности эти же цены давали 996,2 млн выручки и 906 млн EBITDA, то есть компания заработала примерно вдвое меньше ценового ориентира. Акция выглядит нейтрально: мультипликатор EV/EBITDA 4,6 совпадает со своей трёхлетней средней 4,5, а разрыв с ценовым ориентиром держит оценку от переоценки вверх.
Главные тезисы
— Ставки на всех трёх ключевых маршрутах выросли кратно, и спот сейчас ещё вдвое выше среднего за квартал
— По нашему расчёту, цены квартала при объёмах годичной давности давали 906 млн EBITDA – компания заработала 392,6 млн
— Выручка выросла на 146,0%, и ускорение против 138,8% во втором квартале дал рост ставок, а не объёмов
— Маржа EBITDA 81,3% против 54,1% годом ранее – это эффект ставок при почти неизменных расходах на суда
— Из 344,2 млн чистой прибыли 52,8 млн дала продажа судов, и ещё 3,9 млн – переоценка доли в Bruton
— Чистый долг 543,3 млн долларов – это 0,48 EBITDA за 12 месяцев, а при текущих ценах – 0,23
— Дивиденд 5,05 доллара на акцию при доходности 13,3% за 12 месяцев – главный аргумент в пользу акции
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,20 | 0,48 | +146,0% |
| EBITDA | 0,11 | 0,39 | +269,7% |
| Операционная прибыль | 0,07 | 0,35 | +440,3% |
| Чистая прибыль | 0,07 | 0,34 | +388,0% |
| Операционный денежный поток | 0,08 | 0,24 | +210,3% |
| Капзатраты | 0,09 | — | — |
| Рентабельность по EBITDA | 54,1% | 81,3% | +27,2 п.п. |
| Чистая маржа | 35,9% | 71,2% | +35,3 п.п. |
Ставки на всех трёх ключевых маршрутах выросли кратно, и спот сейчас ещё вдвое выше среднего за квартал
Средняя ставка VLCC TD3C на маршруте Аравийский залив–Китай в третьем квартале составила 641 110 долларов в сутки против 48 492 годом ранее, то есть выросла на 1222,1%. К предыдущему кварталу прибавка скромнее – 46,1% к 438 830. На LR1 TC5 Аравийский залив–Япония ставка составила 120 352 доллара против 25 466 (+372,6%), на Suezmax TD20 Западная Африка–Великобритания – 140 436 против 40 542 (+246,4%).
Спот не остыл и после квартала: на 30 октября VLCC стоит 1 347 500 долларов в сутки, что на 110,2% выше среднего за отчётный период, Suezmax – 429 250 (+205,7%), LR1 – 244 750 (+103,4%). Для компании это означает, что четвёртый квартал начинается с цен вдвое выше тех, что уже дали рекордную прибыль.
В отчёте компания называет причиной скачка ставок нарушение привычных маршрутов поставок; конкретных цифр по объёмам перевозок она не раскрывает. Для держателя акции важнее другое: ценовой фон квартала был исключительным, и именно он, а не рост флота, определил результат.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-10-30 |
|---|---|---|---|---|
| VLCC TD3C (AG-Китай), $/сутки, USD | 48 492 | 641 110 | +1222,1% | 1 347 500 |
| LR1 TC5 (AG-Япония), $/сутки, USD | 25 466 | 120 352 | +372,6% | 244 750 |
| Suezmax TD20 (WAF-UKC), $/сутки, USD | 40 542 | 140 436 | +246,4% | 429 250 |
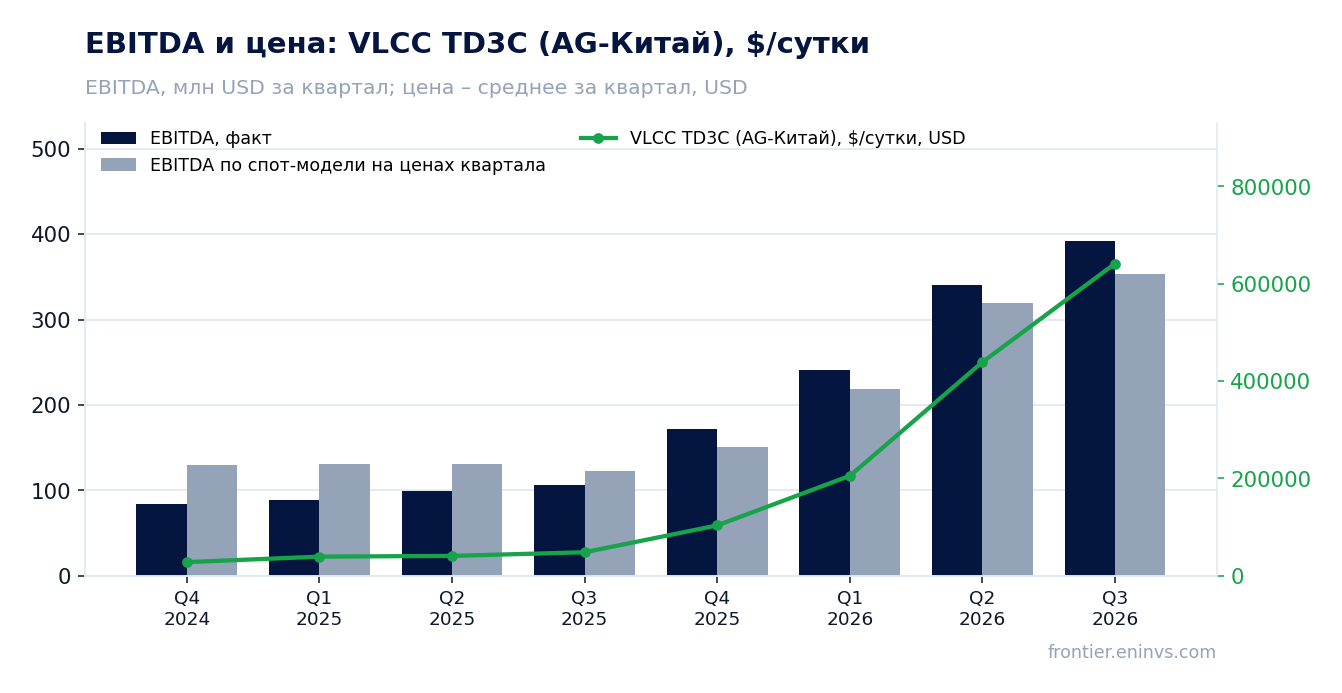
По нашему расчёту, цены квартала при объёмах годичной давности давали 906 млн EBITDA – компания заработала 392,6 млн
Если взять объёмы и затраты третьего квартала 2025 года и подставить только цены отчётного периода, выручка составила бы 996,2 млн долларов, а EBITDA – 906 млн. Фактически компания показала 483,2 млн выручки и 392,6 млн EBITDA, то есть на 513,0 млн и 513,4 млн меньше ценового ориентира. Разрыв в 56,7% по EBITDA – это и есть главный вопрос к отчёту.
Часть разрыва объясняется структурой выручки: 153,7 млн долларов пришлось на рейсовые чартеры, где из выручки вычитаются портовые и бункерные расходы (40,6 млн), тогда как годом ранее таких рейсов было мало. Реализованные ставки тоже ниже бенчмарка: спот VLCC 154 597 долларов в сутки против средней TD3C 641 110, Suezmax 102 501 против 140 436. Флот работает в пулах и на тайм-чартерах, поэтому бенчмарк и фактическая выручка расходятся.
Спот-модель портала, пересчитанная от среднего за предыдущие четыре квартала, ожидала 353,6 млн EBITDA и 455,3 млн выручки; факт выше на 11,0% и 6,1%. Эта модель смотрит на бегущий уровень, а не на цену квартала, и потому расходится с расчётом от годичной давности в другую сторону. Ориентиром для оценки мы считаем именно расчёт от цен квартала: он показывает, сколько компания недобирает относительно того, что дают сами ставки.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 196,4 | 996,2 | 483,2 | -51,5% |
| EBITDA | 106,2 | 906,0 | 392,6 | -56,7% |
| EBITDA по спот-модели портала, млн USD | — | 353,6 | 392,6 | +11,0% |
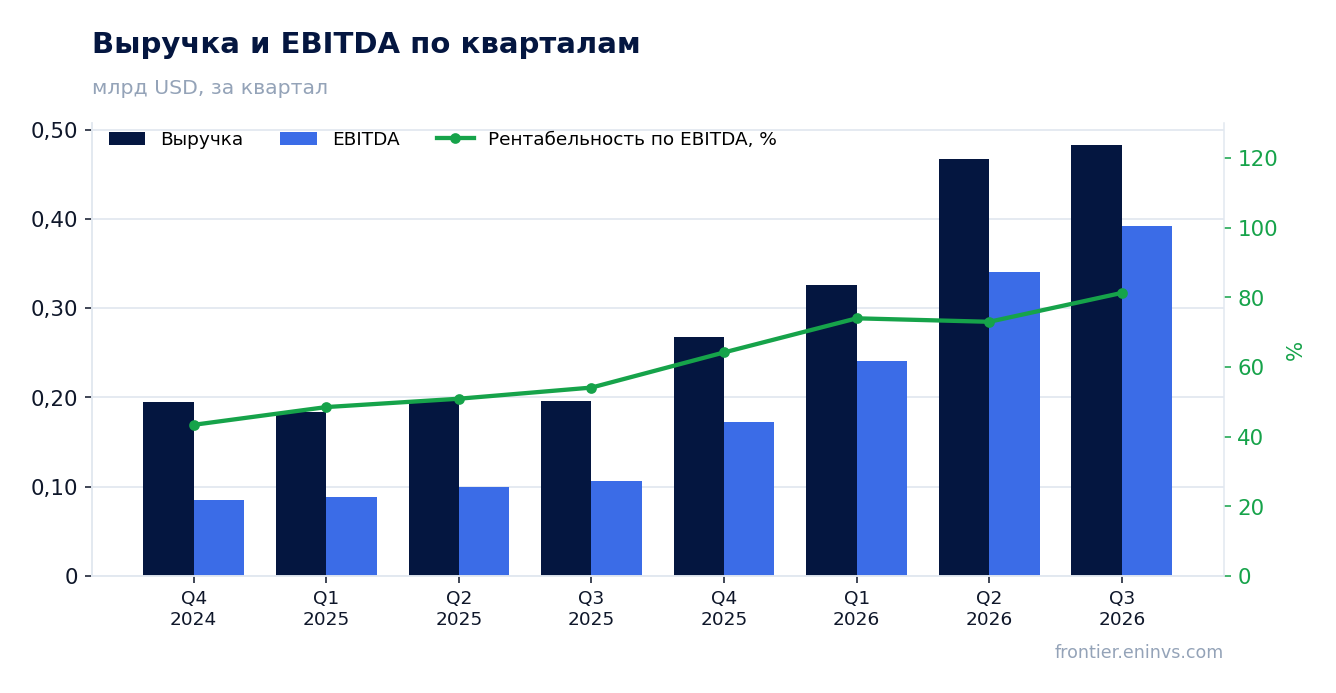
Выручка выросла на 146,0%, и ускорение против 138,8% во втором квартале дал рост ставок, а не объёмов
Выручка третьего квартала составила 483,2 млн долларов против 196,4 млн годом ранее, рост на 146,0%. Во втором квартале рост был 138,8%, то есть произошло ускорение. Обе цифры – следствие ставок: количество дней под выручкой сократилось до 5 840 с 6 245 годом ранее, то есть объём перевозок уменьшился.
Сегмент сырой нефти дал 359 млн долларов выручки против 96 млн годом ранее, продуктовые танкеры – 124 млн против 100 млн. Разница в темпах объясняется составом флота: VLCC и Suezmax выиграли от скачка ставок сильнее, чем MR и LR1. Компания также отмечает рост участия в прибыли по тайм-чартерам примерно на 75 млн долларов – это часть выручки, привязанная к спотовому рынку.
Сокращение дней под выручкой при росте выручки втрое – ключевая характеристика квартала: компания заработала не за счёт большего объёма перевозок, а за счёт цены каждой перевозки. Для следующего квартала это означает, что повторение результата зависит от сохранения ставок, а не от загрузки флота.
Производство, цена реализации и себестоимость (по отчёту компании)
| Показатель | Год назад | Отчётный период | Изм. г/г |
|---|---|---|---|
| Средняя ставка TCE, VLCC (спот), $ per day | 34 809 | 154 597 | +344,1% |
| Средняя ставка TCE, VLCC (фикс), $ per day | 41 552 | 315 258 | +658,7% |
| Средняя ставка TCE, Suezmax (спот), $ per day | 33 310 | 102 501 | +207,7% |
Маржа EBITDA 81,3% против 54,1% годом ранее – это эффект ставок при почти неизменных расходах на суда
EBITDA отчётного квартала составила 392,6 млн долларов, маржа – 81,3% против 54,1% годом ранее. Операционная прибыль достигла 351,3 млн, чистая – 344,2 млн, маржа чистой прибыли 71,2% против 35,9%. Такой рост маржи при выручке, выросшей втрое, означает, что постоянные расходы почти не изменились.
Расходы на суда составили 64,1 млн долларов против 65,8 млн годом ранее – они даже немного снизились. Общехозяйственные расходы выросли до 19,6 млн с 11,8 млн, но на фоне выручки это небольшая величина. Рейсовые расходы подскочили до 40,6 млн с 3,9 млн, однако они вычитаются из выручки при расчёте TCE и на EBITDA почти не влияют.
Амортизация осталась на уровне 41,3 млн долларов, то есть EBITDA выше операционной прибыли ровно на эту величину. Прочие доходы и расходы – проценты, налоги – лежат ниже операционной прибыли и на EBITDA не влияют; они объясняют разницу между операционной и чистой прибылью. Процентные расходы составили 11,4 млн долларов.
Из 344,2 млн чистой прибыли 52,8 млн дала продажа судов, и ещё 3,9 млн – переоценка доли в Bruton
Чистая прибыль квартала составила 344,2 млн долларов, или 6,90 доллара на разводнённую акцию. В неё вошёл доход от продажи судов и прочих активов в размере 52,8 млн долларов; за девять месяцев такие доходы составили 140,9 млн. Скорректированная прибыль без этих статей – 291,4 млн, или 5,84 доллара на акцию.
Переоценка ранее принадлежавшей доли в Bruton дала 3,9 млн долларов, но эта статья относится к девяти месяцам, а не к кварталу. Продажа Suezmax 2012 года постройки принесла 74 млн долларов чистыми и 53 млн прибыли – это разовая сделка, которая улучшает отчётный результат, но не повторяется.
Для оценки устойчивости прибыли важна именно скорректированная цифра: 291,4 млн долларов – это то, что компания заработала на перевозках. Разница с отчётной прибылью в 52,8 млн – цена продажи старого флота, которая одновременно сокращает будущую выручку.
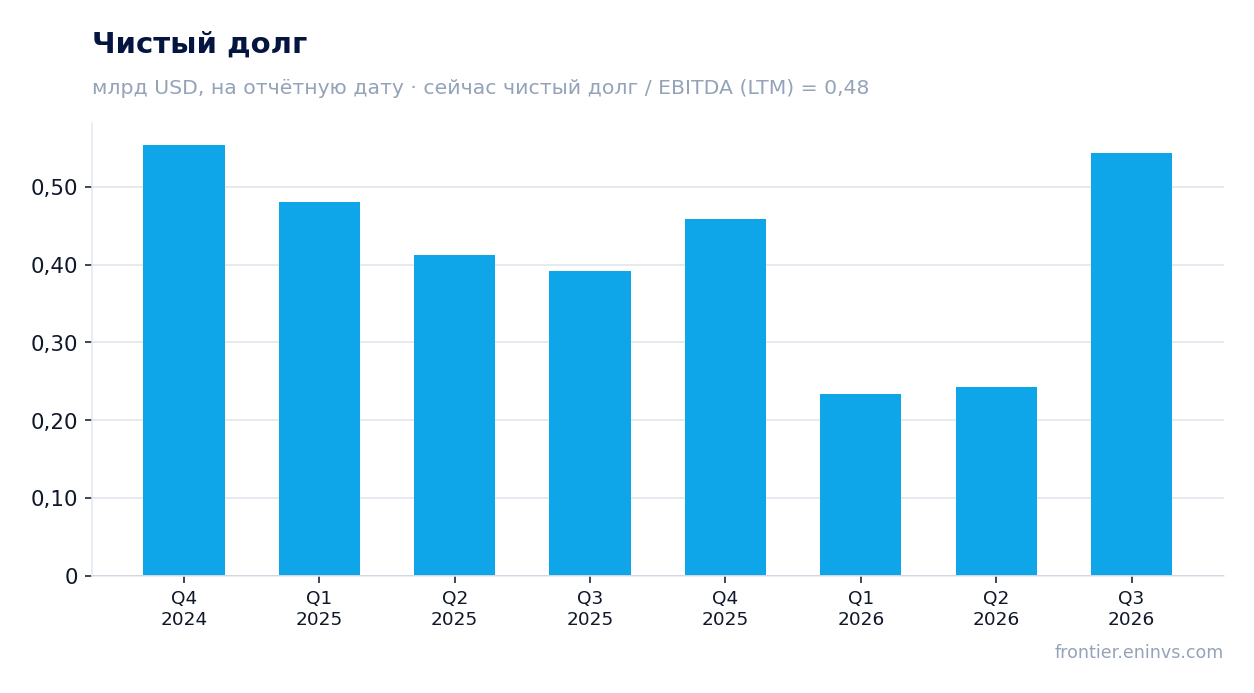
Чистый долг 543,3 млн долларов – это 0,48 EBITDA за 12 месяцев, а при текущих ценах – 0,23
На 30 сентября чистый долг составил 543,3 млн долларов против 243,4 млн на 30 июня, то есть вырос на 0,3 млрд. Годом ранее, на 30 сентября 2025 года, он был 391,3 млн, то есть за 12 месяцев вырос на 0,2 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,48, при текущих ценах – 0,23.
Рост долга связан с финансированием новых судов: компания выбрала 73 млн долларов по кредитной линии Korean ECA под поставку двух LR1 и потратила 199,3 млн долларов на суда и судостроение за девять месяцев. Ликвидность остаётся высокой – 964 млн долларов, включая 454 млн денег и краткосрочных вложений и 510 млн невыбранных кредитных линий.
Операционный денежный поток за квартал составил 243,0 млн долларов, за девять месяцев – 651,8 млн. Свободный денежный поток компания оценивает в 234,1 млн за квартал. Процентные расходы в 11,4 млн долларов при такой EBITDA – величина, не создающая нагрузки. Долг растёт вместе с флотом, а не для покрытия убытков.
Дивиденд 5,05 доллара на акцию при доходности 13,3% за 12 месяцев – главный аргумент в пользу акции
Совет директоров объявил квартальный дивиденд 5,05 доллара на акцию с выплатой 23 декабря 2026 года – столько же, сколько в предыдущем квартале. За девять месяцев выплачено 11,75 доллара на акцию, за последние 12 месяцев – 16,80 доллара, что компания называет доходностью 22% к цене того периода. По текущей цене доходность за 12 месяцев – 13,3%.
Наша оценка дивиденда за 2026 год исходит из политики выплаты не менее 85% скорректированной прибыли. Скорректированная прибыль девяти месяцев – 780,4 млн долларов, или около 15,65 доллара на акцию; при сохранении ставок четвёртый квартал может добавить ещё несколько долларов на акцию. Дивиденд зависит от скорректированной, а не от отчётной прибыли, поэтому разовые продажи судов его не увеличивают.
Доходность 13,3% заметно выше ключевой ставки, что для танкерной компании с долгом 0,48 EBITDA выглядит щедро. Риск в том, что дивиденд привязан к прибыли квартала: падение ставок вдвое сократит и базу выплаты. Компания также увеличила программу выкупа акций до 100 млн долларов, что поддерживает цену.
Меньше выплата станет при снижении ставок или при росте капитальных затрат на новые суда. Заказанные четыре LR1 за 244 млн долларов и предстоящие платежи по Bruton в 279 млн долларов – это будущие расходы, которые конкурируют с дивидендом за денежный поток.
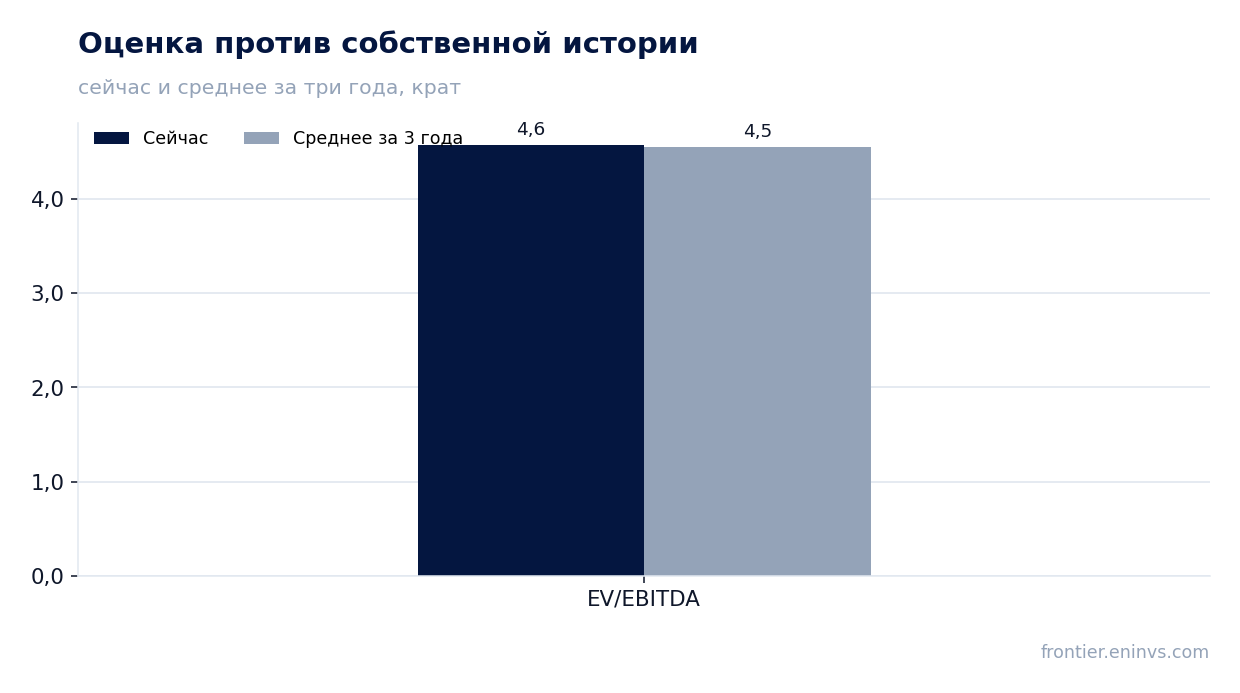
EV/EBITDA 4,6 совпадает с трёхлетней средней 4,5, и при текущих ценах мультипликатор падает до 2,2
По последним 12 месяцам EV/EBITDA составляет 4,6 против трёхлетней средней 4,5, то есть акция оценена ровно так же, как исторически. P/E за 12 месяцев – 4,5. Эти мультипликаторы построены на прибыли, заработанной при прошлых ценах, и потому не отражают текущий уровень ставок.
При ценах на 30 октября спот-модель портала оценивает годовую EBITDA в 2404,4 млн долларов против 1146,5 млн за последние 12 месяцев, то есть более чем вдвое выше. На такой базе EV/EBITDA падает до 2,2, а чистый долг к EBITDA – до 0,23. По модели портала потенциал акции к справедливой стоимости – плюс 30%.
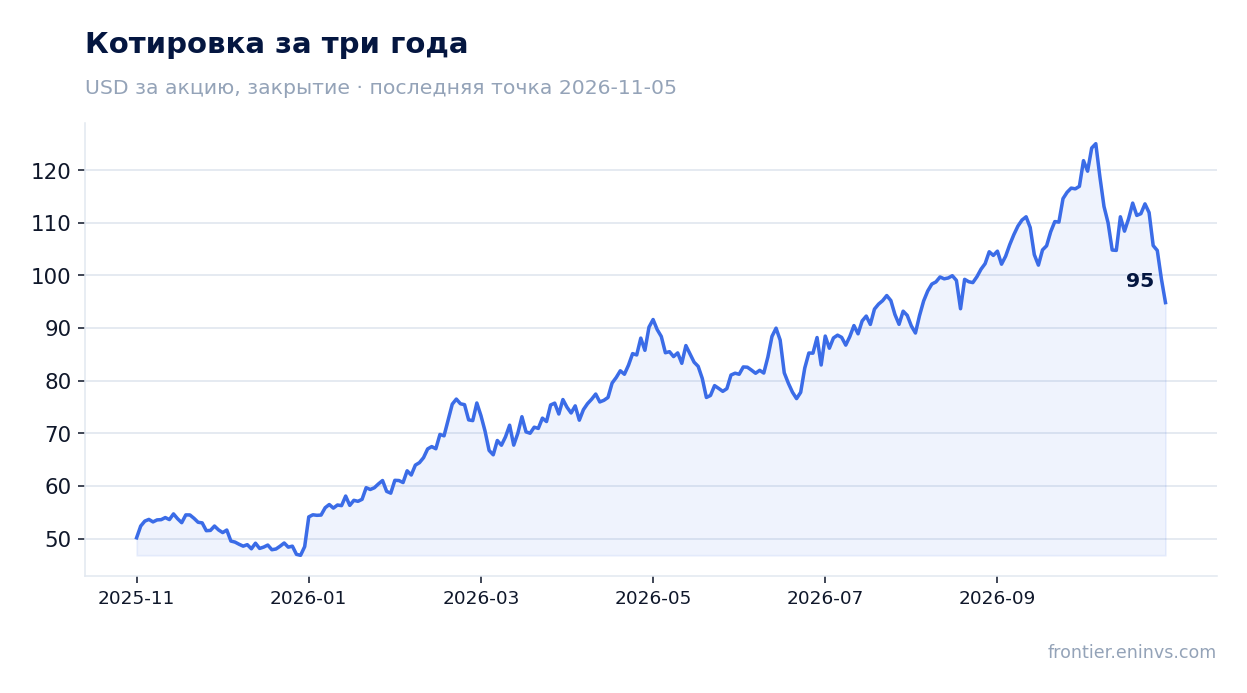
Рынок не закладывает текущие ставки в цену: с момента выхода отчёта акция потеряла 4,5% и столько же с релиза до 5 ноября. Это осторожность к устойчивости ставок, а не к уровню долга. Если ставки продержатся квартал, мультипликатор на текущей прибыли сделает акцию дешёвой без роста цены.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,70 млрд USD |
| P/E (LTM) | 4,5 |
| EV/EBITDA (LTM) | 4,6 |
| P/B | 2,33 |
| Чистый долг / EBITDA | 0,48 |
| Операционный денежный поток (LTM) | 0,80 млрд |
| ROE | 19,8% |
| Дивидендная доходность (12 мес) | 13,3% |
| EV/EBITDA, среднее за 3 года | 4,5 |
Итог
Квартал был исключительным по ставкам: VLCC подорожал в 13 раз год к году, и компания показала рекордную чистую прибыль 344,2 млн долларов. Но по нашему расчёту те же цены при объёмах годичной давности давали 906 млн EBITDA – компания заработала 392,6 млн, и разрыв в 56,7% показывает, что флот и пулы не полностью ловят бенчмарк. Часть прибыли разовая: 52,8 млн дала продажа судов. Долг 0,48 EBITDA не создаёт риска, дивиденд с доходностью 13,3% остаётся главным аргументом. Акция оценена нейтрально: EV/EBITDA 4,6 против своей трёхлетней средней 4,5, а при текущих ценах мультипликатор падает до 2,2 – вердикт изменится, если ставки продержатся ещё квартал или если разрыв с ценовым ориентиром сократится.
Перейти к финансовой карточке компании INSW →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций