International Petroleum: прибыль выросла в 15,8 раза, но почти весь рост EBITDA дал разовый фактор
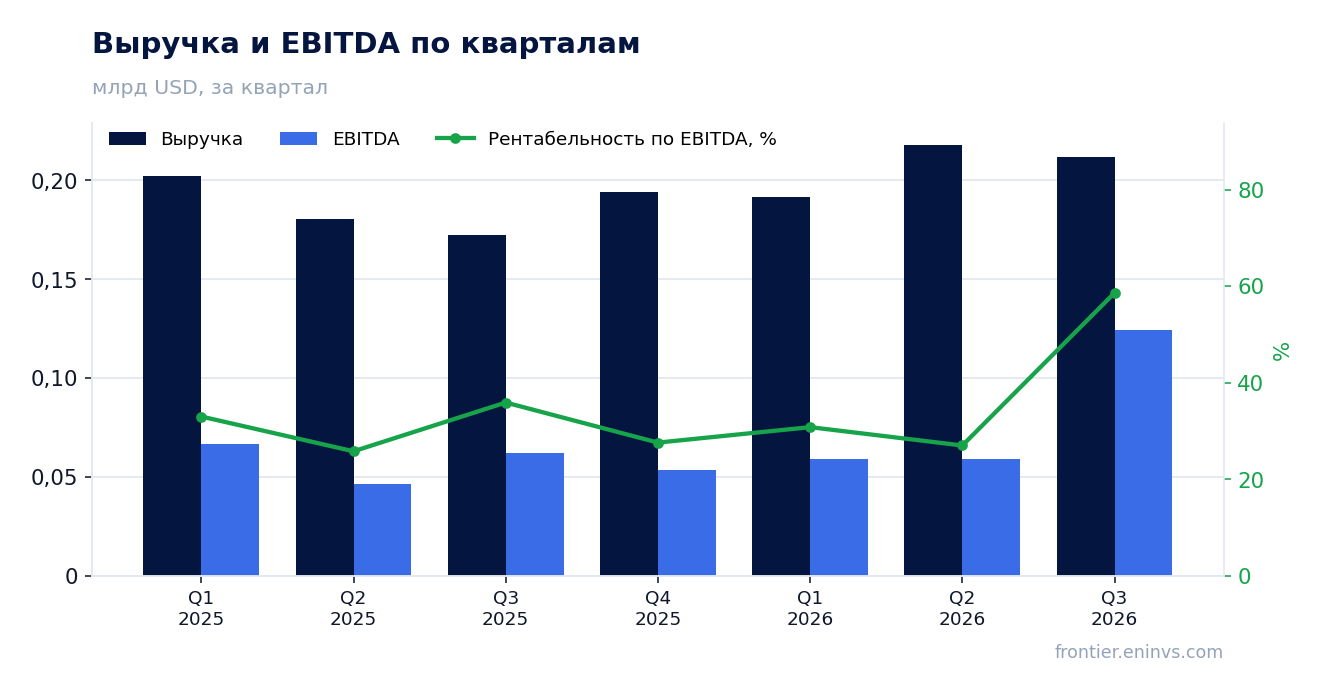
Результаты International Petroleum за третий квартал 2026 года показали выручку 211,955 млн долларов (+23,0% год к году), EBITDA 124,178 млн (+100,5%) и чистую прибыль 59,896 млн (+1475,8%). Маржа EBITDA поднялась до 58,6% против 35,9% годом ранее, но такой скачок при выручке, выросшей лишь на 23,0%, указывает на разовый фактор в себестоимости, а не на устойчивое улучшение. При мультипликаторе EV/EBITDA LTM 11,4 против собственной трёхлетней средней 6,5 акция выглядит дороже своей истории, поэтому при текущей цене она оценивается как нейтральная.
Главные тезисы
— Выручка ускорилась до +23,0% год к году, но весь прирост EBITDA дал разовый фактор в себестоимости
— Маржа EBITDA 58,6% против 35,9% годом ранее – это не операционный рычаг, а эффект низкой базы сравнения
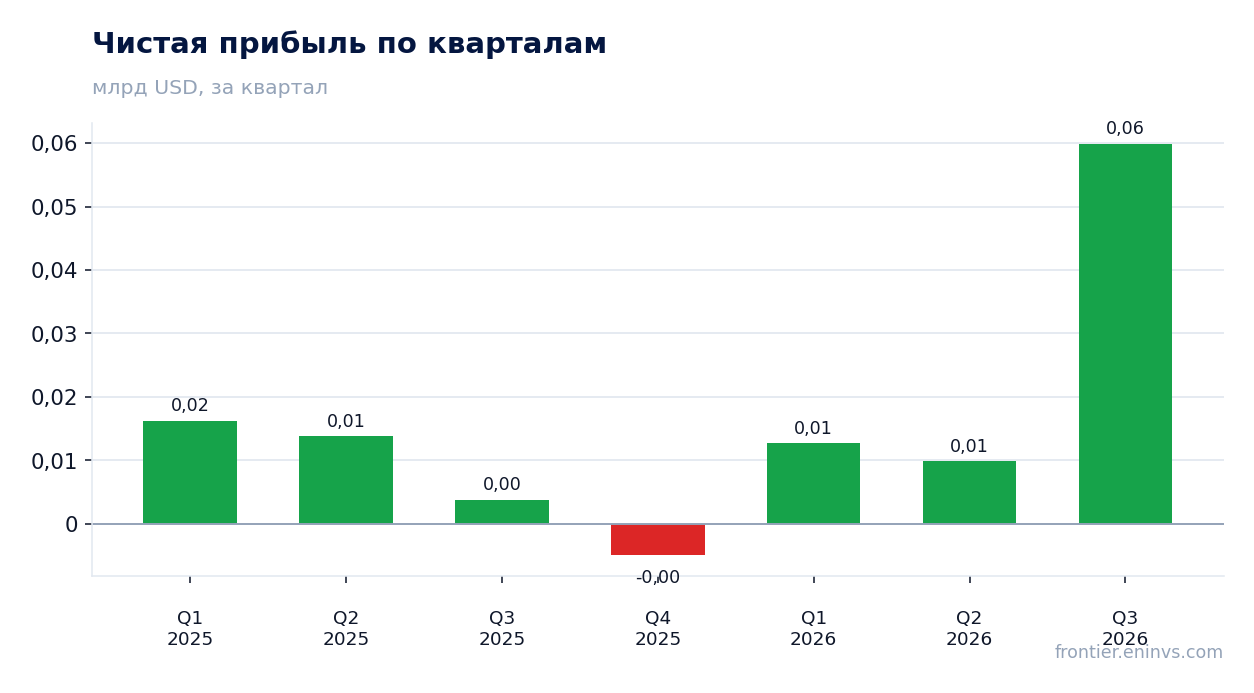
— Чистая прибыль 59,896 млн долларов выросла в 15,8 раза, и большая часть этого роста нерыночная
— Свободный денежный поток 18,293 млн долларов скромнее прибыли, потому что капитальные затраты всё ещё высоки
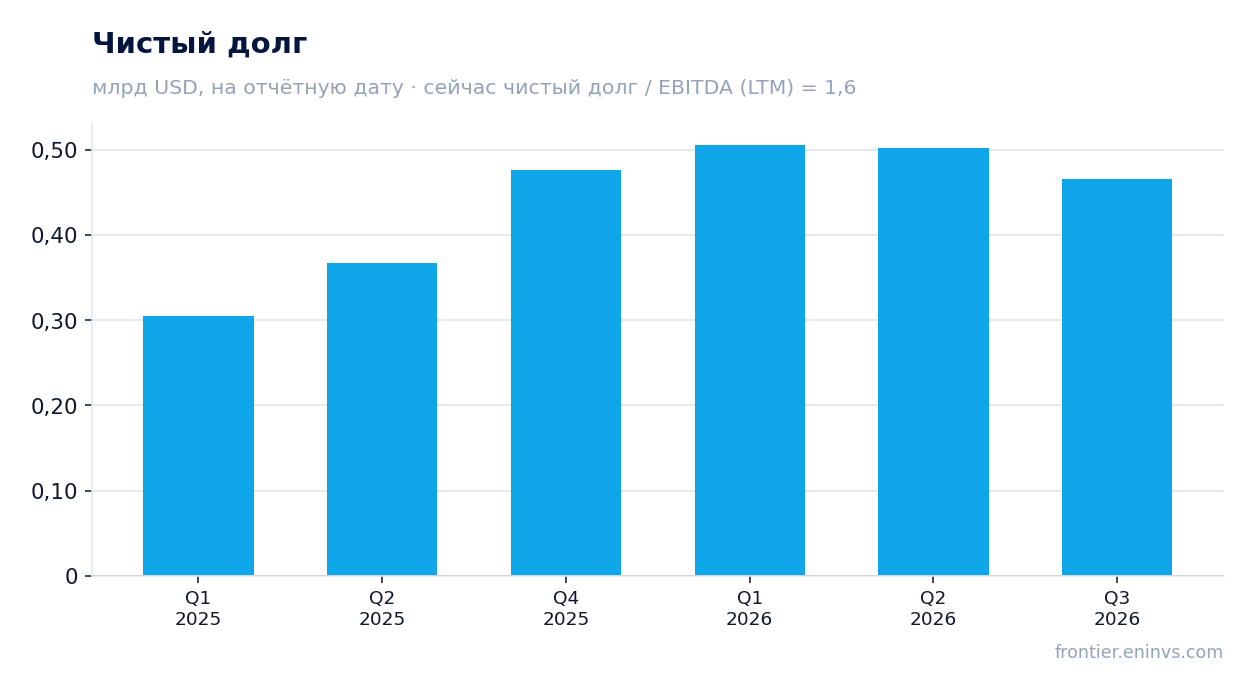
— Чистый долг 466,345 млн долларов – это 1,6 EBITDA LTM, и за квартал он почти не изменился
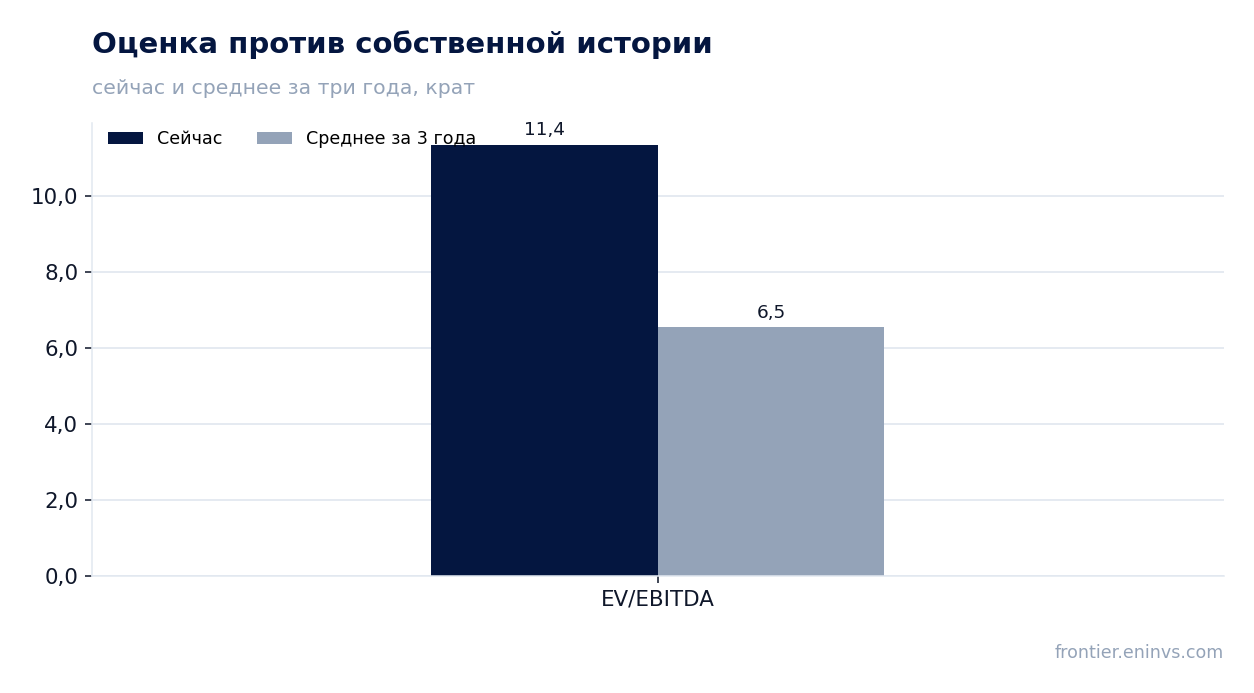
— EV/EBITDA LTM 11,4 против собственной трёхлетней средней 6,5 – акция торгуется на 74% дороже своей истории
— Модель портала даёт минус 15% к справедливой стоимости, что перевешивает сильный отчёт
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,17 | 0,21 | +23,0% |
| EBITDA | 0,06 | 0,12 | +100,5% |
| Операционная прибыль | 0,03 | 0,09 | +235,0% |
| Чистая прибыль | 0,00 | 0,06 | +1475,8% |
| Операционный денежный поток | 0,04 | 0,05 | +24,6% |
| Рентабельность по EBITDA | 35,9% | 58,6% | +22,7 п.п. |
| Чистая маржа | 2,2% | 28,3% | +26,1 п.п. |
Выручка ускорилась до +23,0% год к году, но весь прирост EBITDA дал разовый фактор в себестоимости
Выручка в третьем квартале 2026 года составила 211,955 млн долларов, это на 23,0% больше, чем годом ранее. Темп ускорился относительно второго квартала, когда рост был 20,8%, и относительно первого квартала с его снижением на 5,2%. По сравнению со вторым кварталом выручка даже немного снизилась – с 218,098 млн, – так что годовой рост держится на слабой базе третьего квартала 2025 года, когда выручка была 172,297 млн.
Операционная прибыль выросла до 93,328 млн долларов с 27,862 млн годом ранее, то есть в 3,3 раза. При росте выручки на 23,0% такой рывок операционной прибыли означает, что расходы не выросли пропорционально. Разница между выручкой и EBITDA в этом квартале – около 88,6 млн, тогда как годом ранее она была около 110,4 млн, то есть себестоимость и денежные затраты в расчёте на доллар выручки заметно снизились.
Именно это снижение затрат, а не объём продаж, дало почти весь прирост EBITDA. Если бы затраты остались на уровне третьего квартала 2025 года, EBITDA при выручке 211,955 млн была бы около 76 млн, а не 124,178 млн. Разница примерно в 48 млн – это и есть вклад фактора затрат, который в отчёте не раскрыт как разовый, но по масштабу не может быть устойчивым при выручке, растущей на 23,0%.
Маржа EBITDA 58,6% против 35,9% годом ранее – это не операционный рычаг, а эффект низкой базы сравнения
Маржа EBITDA в третьем квартале 2026 года составила 58,6% против 35,9% годом ранее. Рост на 22,7 процентного пункта при выручке, выросшей на 23,0%, – это почти двукратное увеличение маржи, которое не может объясняться только загрузкой мощностей. Для сравнения, во втором квартале 2026 года EBITDA была 58,900 млн при выручке 218,098 млн, то есть маржа около 27,0%, а в первом квартале – около 30,8%.
Разрыв между третьим кварталом и первыми двумя настолько велик, что указывает на разовый фактор именно в отчётном квартале. Себестоимость, вероятно, включала меньше затрат на ремонты, на добычу или на закупку сырья, но в фактах причина не раскрыта. Честнее сказать, что маржа подскочила, а источник скачка в отчёте не назван.
Для держателя это значит, что маржу 58,6% нельзя переносить на следующие кварталы. Если в четвёртом квартале 2026 года маржа вернётся к уровню первого полугодия, EBITDA при выручке около 200 млн будет порядка 55–60 млн, а не 124 млн. Именно на такой нормализации и строится осторожная оценка.
Чистая прибыль 59,896 млн долларов выросла в 15,8 раза, и большая часть этого роста нерыночная
Чистая прибыль в третьем квартале 2026 года составила 59,896 млн долларов против 3,801 млн годом ранее, рост в 15,8 раза. Чистая маржа поднялась до 28,3% с 2,2%. Такой рост прибыли при выручке, выросшей на 23,0%, почти целиком объясняется тем же фактором затрат, который раздул EBITDA, а не увеличением продаж.
Разница между операционной прибылью 93,328 млн и чистой прибылью 59,896 млн – около 33,4 млн – это проценты и налоги. Годом ранее разница между операционной прибылью 27,862 млн и чистой 3,801 млн была около 24,1 млн. То есть процентная нагрузка и налоги выросли незначительно, и почти весь прирост прибыли дошёл до чистой строки.
За последние 12 месяцев чистая прибыль составила 77,6 млн долларов. Это значит, что один третий квартал дал около 77% годовой прибыли. Если разовый фактор не повторится, прибыль следующих кварталов будет заметно ниже, и годовой показатель окажется скромнее, чем предполагает текущая квартальная динамика.
Свободный денежный поток 18,293 млн долларов скромнее прибыли, потому что капитальные затраты всё ещё высоки
Операционный денежный поток в третьем квартале 2026 года составил 54,262 млн долларов, а капитальные затраты – 35,969 млн. Свободный денежный поток, то есть разница между ними, – около 18,293 млн. Это заметно меньше чистой прибыли 59,896 млн, потому что капитальные затраты съедают около 17% выручки.
Капитальные затраты снижаются: в первом квартале 2026 года они были 70,762 млн, во втором – 48,028 млн, в третьем – 35,969 млн. Снижение за квартал почти вдвое – это главная причина, по которой свободный денежный поток остаётся положительным при высокой долговой нагрузке. Если капитальные затраты вернутся к уровню первого квартала, свободный поток может уйти в минус.
Операционный денежный поток за последние 12 месяцев – 172,9 млн долларов, что при выручке 838,9 млн даёт конверсию около 20,6%. Это невысоко для компании с маржой EBITDA 58,6% в отчётном квартале, и разрыв объясняется как капитальными затратами, так и изменением оборотного капитала, которое в фактах не раскрыто.
Чистый долг 466,345 млн долларов – это 1,6 EBITDA LTM, и за квартал он почти не изменился
Чистый долг на 30 сентября 2026 года составил 466,345 млн долларов против 502,131 млн на 30 июня 2026 года, то есть снизился на 35,786 млн за квартал. За год, с 30 июня 2025 года, чистый долг вырос с 0,4 млрд до 0,5 млрд, то есть примерно на 0,1 млрд. Отношение чистого долга к EBITDA LTM – 1,6, и это уровень, а не направление: сравнения с прошлым значением коэффициента в фактах нет.
При EBITDA LTM 292,2 млн долларов долг в 466,345 млн выглядит умеренным. Но EBITDA LTM включает разовый квартал с маржой 58,6%, поэтому знаменатель завышен. Если очистить EBITDA от разового фактора примерно на 48 млн, отношение долга к EBITDA поднимется до 1,9–2,0. Это всё ещё приемлемо, но уже ближе к верхней границе комфорта.
Процентные расходы за квартал можно оценить по разнице между операционной и чистой прибылью с поправкой на налог, но точной ставки в фактах нет. Важно другое: долг номинирован в долларах, и при текущей EBITDA компания обслуживает его без напряжения. Риск возникнет, если EBITDA вернётся к уровню первого полугодия, а долг останется на месте.
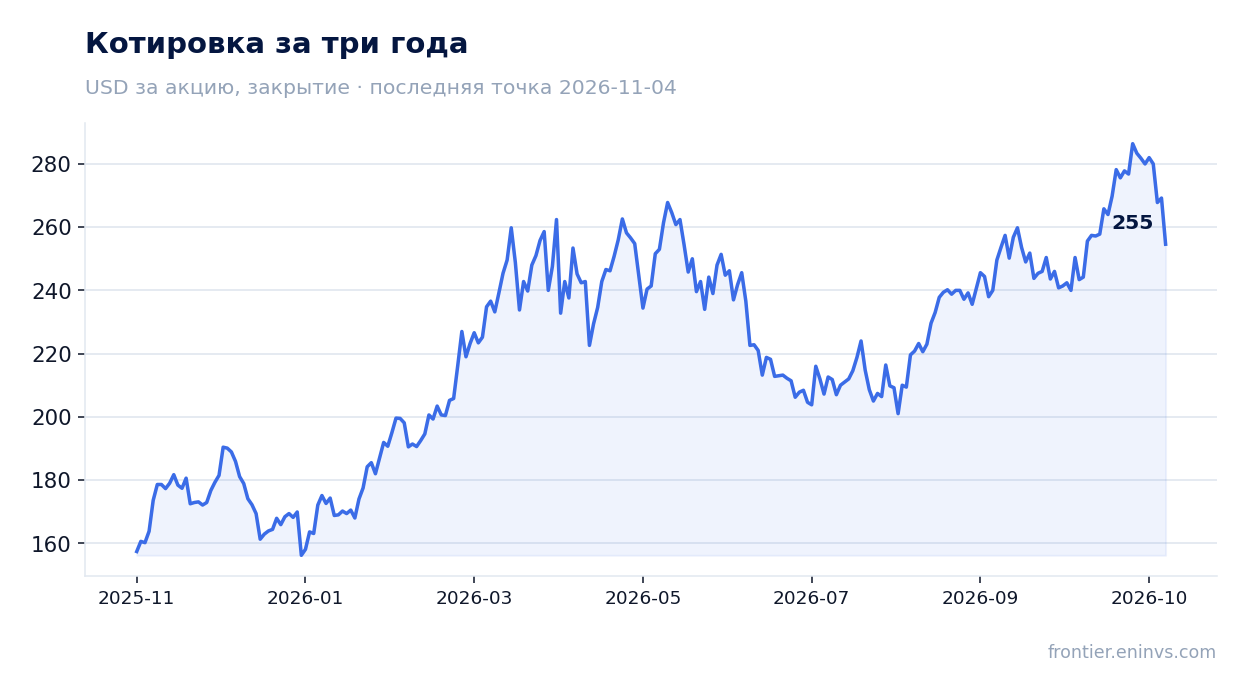
EV/EBITDA LTM 11,4 против собственной трёхлетней средней 6,5 – акция торгуется на 74% дороже своей истории
Мультипликатор EV/EBITDA LTM составляет 11,4 при собственной трёхлетней средней 6,5. Это на 74% выше исторического уровня. P/E LTM – 36,6, что при чистой прибыли LTM 77,6 млн и капитализации 2 841,4 млн долларов отражает всё тот же разовый квартал в знаменателе.
Рыночная капитализация 2 841,4 млн долларов плюс чистый долг 466,345 млн дают стоимость компании около 3 307,7 млн. При EBITDA LTM 292,2 млн это и есть 11,4. Если EBITDA нормализуется до примерно 244 млн, тот же мультипликатор даст стоимость компании около 2 782 млн, а капитализацию – около 2 316 млн, то есть на 18% ниже текущей.
Именно поэтому текущая цена выглядит дорогой относительно собственной истории. Рынок либо верит в устойчивость высокой маржи, либо закладывает рост выручки, которого в отчёте пока нет. Для подтверждения нужно увидеть, что маржа 58,6% продержится хотя бы ещё один квартал.
Модель портала даёт минус 15% к справедливой стоимости, что перевешивает сильный отчёт
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевому EV/EBITDA, справедливая стоимость акции на 15% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она опирается на нормализованную EBITDA, а не на разовый квартал.
Модель согласуется с мультипликатором: при EV/EBITDA 11,4 против трёхлетней средней 6,5 акция уже учитывает много хорошего. Чтобы модель дала нулевой апсайд, EBITDA должна остаться на уровне LTM 292,2 млн, а это требует повторения маржи 58,6% в следующих кварталах.
Для держателя это означает, что текущая цена не оставляет запаса на ошибку. Сильный отчёт уже в цене, а разовый характер прибыли делает текущую оценку уязвимой. Если маржа нормализуется, акция может потерять больше, чем 15%, заложенные в модели.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,84 млрд USD |
| P/E (LTM) | 36,6 |
| EV/EBITDA (LTM) | 11,4 |
| P/B | 3,07 |
| Чистый долг / EBITDA | 1,60 |
| Операционный денежный поток (LTM) | 0,17 млрд |
| ROE | 25,8% |
| EV/EBITDA, среднее за 3 года | 6,5 |
Итог
Сильной стороной отчёта стала выручка: она ускорилась до +23,0% год к году, а капитальные затраты снизились до 35,969 млн, что поддержало свободный денежный поток. Но почти весь прирост EBITDA и прибыли дал разовый фактор в себестоимости, который поднял маржу до 58,6% против 35,9% годом ранее. Чистый долг 466,345 млн при отношении к EBITDA 1,6 выглядит умеренным, однако знаменатель завышен разовым кварталом. При EV/EBITDA 11,4 против собственной трёхлетней средней 6,5 и минус 15% по модели портала акция выглядит дорогой относительно своей истории. Вердикт – нейтральный: сильный отчёт уже в цене, а его устойчивость не подтверждена.
Перейти к финансовой карточке компании IPCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций