Intrepid Potash: выручка просела на 4,2%, а прибыль держится на Trio и процентном доходе
3 ноября Intrepid Potash раскрыла результаты за третий квартал 2026 года. Выручка составила 51,0 млн долларов, снизившись на 4,2% год к году, скорректированная EBITDA выросла на 5,5% до 11,7 млн, а чистая прибыль упала на 53,8% до 1,7 млн. . По нашей оценке, акция при текущей цене выглядит нейтрально: сильный баланс и рост Trio уравновешиваются слабой динамикой выручки и дорогой оценкой по P/E.
Главные тезисы
— Выручка снизилась на 4,2% из-за меньших отгрузок калия, а Trio вырос на 5%
— Маржа EBITDA поднялась до 22,9% благодаря Trio, чья валовая маржа выросла на 33%
— Чистая прибыль упала на 53,8%, но год назад её раздули 3,0 млн от прекращённой деятельности
— Операционный поток ушёл в минус 4,8 млн из-за сезонного роста оборотного капитала
— Капзатраты выросли до 11,3 млн, а на 2027 год запланировано ещё 36 млн
— Долга нет, чистая денежная позиция 161,4 млн, а выкуп акций ускорился после отчёта
— Оценка в 17,1 P/E и 4,0 EV/EBITDA при модели портала с дисконтом 3%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,05 | 0,05 | -4,2% |
| EBITDA | 0,01 | 0,01 | +5,5% |
| Операционная прибыль | 0,00 | 0,00 | -93,7% |
| Чистая прибыль | 0,00 | 0,00 | -53,8% |
| Операционный денежный поток | -0,00 | -0,00 | — |
| Капзатраты | 0,01 | 0,01 | +45,8% |
| Рентабельность по EBITDA | 20,8% | 22,9% | +2,1 п.п. |
| Чистая маржа | 7,0% | 3,4% | -3,6 п.п. |
Выручка снизилась на 4,2% из-за меньших отгрузок калия, а Trio вырос на 5%
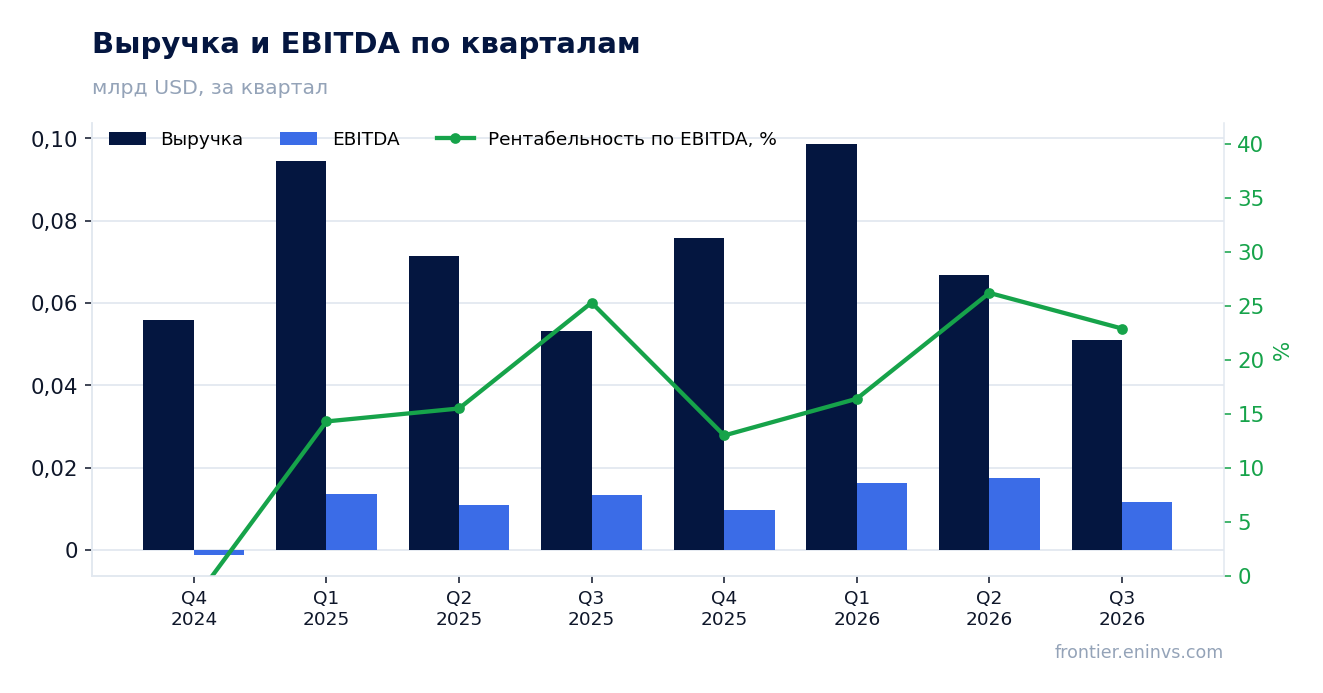
Выручка третьего квартала 2026 года составила 51,0 млн долларов против 53,2 млн годом ранее, снижение на 4,2%. . В самом отчёте компания называет продажи «на уровне прошлого года», и расхождение с фактами объясняется округлением: 51,0 против 50,8 млн по данным отчёта.
Главный источник слабости – калийный сегмент. Его продажи упали до 31,3 млн с 32,5 млн, объём отгрузок снизился на 5% до 59 тыс. тонн, а средняя цена выросла на 3% до 394 долларов за тонну. Компания объясняет просадку сдвигом отгрузок на конец сентября. Производство калия упало до 34 тыс. тонн с 41 тыс., потому что компания отложила начало уборки на Moab ради дополнительного испарения.
Сегмент Trio вырос на 5% до 19,1 млн долларов. Объём продаж остался на уровне 36 тыс. тонн, а цена поднялась до 408 долларов за тонну с 402. Производство Trio выросло на 19% до 83 тыс. тонн благодаря улучшениям на руднике East. Именно Trio удержал общую выручку от более глубокого падения.
Маржа EBITDA поднялась до 22,9% благодаря Trio, чья валовая маржа выросла на 33%
Скорректированная EBITDA выросла на 5,5% до 11,7 млн долларов, а маржа поднялась до 22,9% с 20,8% годом ранее. Валовая прибыль осталась на уровне 10,0 млн, но внутри неё произошёл сдвиг: валовая маржа Trio выросла на 33% до 5,8 млн, а валовая маржа калия упала до 3,6 млн с 6,3 млн.
Причина роста маржи Trio – снижение себестоимости тонны до 224 долларов с 257. Этому помогли рост производства и более сильные цены на сульфат и низкохлористый калий. В калии всё наоборот: себестоимость тонны выросла до 384 долларов с 340 из-за сдвига продаж в сторону более дорогих площадок.
Операционная прибыль составила лишь 0,2 млн долларов против 0,5 млн годом ранее. Её съели selling and administrative расходы в 9,7 млн и амортизация в 9,1 млн. То есть улучшение EBITDA не дошло до операционной строки: разница между ними – это амортизация и разовые статьи, которые в EBITDA не входят.
Чистая прибыль упала на 53,8%, но год назад её раздули 3,0 млн от прекращённой деятельности
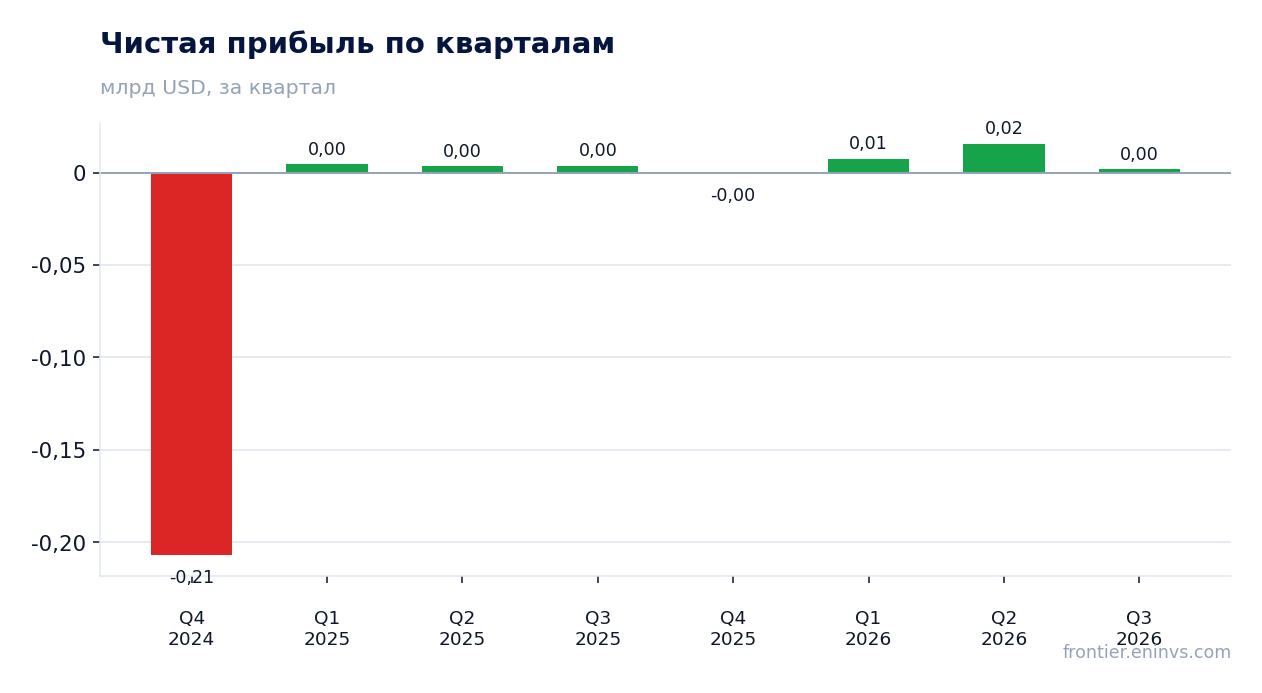
Чистая прибыль составила 1,7 млн долларов против 3,7 млн годом ранее, падение на 53,8%. Однако сравнение некорректно: в третьем квартале 2025 года в прибыли было 3,0 млн от прекращённой деятельности. Прибыль от продолжающейся деятельности, наоборот, выросла до 1,7 млн с 0,7 млн.
Поддержку чистой прибыли оказал процентный доход в 1,4 млн долларов против 0,8 млн годом ранее. Компания держит 152,3 млн денежных средств и 9,1 млн краткосрочных инвестиций, и доход с них теперь заметная часть результата. Операционная прибыль в 0,2 млн несопоставима с процентным доходом.
Чистая маржа упала до 3,4% с 7,0%, но и здесь эффект базы: год назад маржа считалась с прибылью от прекращённой деятельности. На продолжающейся основе маржа выросла. Разовые статьи квартала минимальны: 0,1 млн от продажи активов.
Операционный поток ушёл в минус 4,8 млн из-за сезонного роста оборотного капитала
Операционный денежный поток от продолжающейся деятельности составил минус 4,8 млн долларов против минус 5,6 млн годом ранее. Отрицательная величина в третьем квартале для компании типична: это сезонно слабый период по прибыли и самый ёмкий по оборотному капиталу перед осенним внесением удобрений.
Внутри квартала запасы выросли на 10,8 млн, дебиторская задолженность – на 7,6 млн. За девять месяцев поток остаётся положительным: 50,5 млн против 37,3 млн годом ранее. То есть квартальный минус – это календарь, а не ухудшение расчётов с клиентами.
Капитальные затраты выросли до 11,3 млн с 7,7 млн. Вместе с отрицательным операционным потоком это дало минус 16,1 млн свободного денежного потока за квартал. За девять месяцев капзатраты составили 24,9 млн против 18,8 млн, и компания подняла годовой ориентир до примерно 45 млн долларов.
Капзатраты выросли до 11,3 млн, а на 2027 год запланировано ещё 36 млн
Компания подняла ориентир капзатрат на 2026 год до примерно 45 млн долларов с примерно 40 млн. На 2027 год запланировано дополнительно 16 млн на рост производства Trio и 20 млн на развитие калийных рудников. Эти вложения должны дать дополнительно 30 тыс. тонн Trio в год и 20–30 тыс. тонн калия.
Ориентир по производству Trio на 2026 год повышен до 305–315 тыс. тонн с 295–305 тыс. Рост объясняется новым комбайном непрерывного действия на руднике East и увеличением рабочих часов. На 2027 год компания ожидает 320–330 тыс. тонн Trio и 310–330 тыс. тонн калия.
Отдельно компания сообщила, что выбрана Минсельхозом США для примерно 139 млн долларов софинансирования по программе FIELDS под потенциальный завод сульфата калия в Нью-Мексико мощностью около 220 тыс. тонн в год. Решение об инвестициях ожидается в конце 2027 года, и до него это лишь опция, а не вложение.
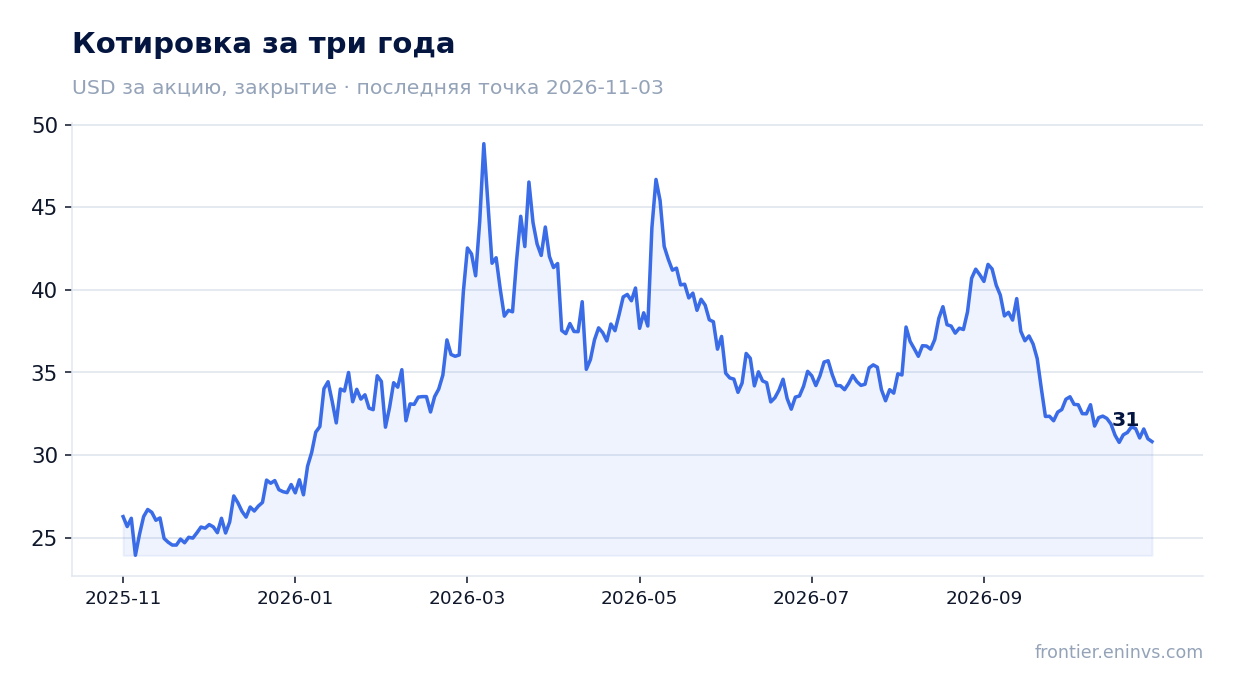
Долга нет, чистая денежная позиция 161,4 млн, а выкуп акций ускорился после отчёта
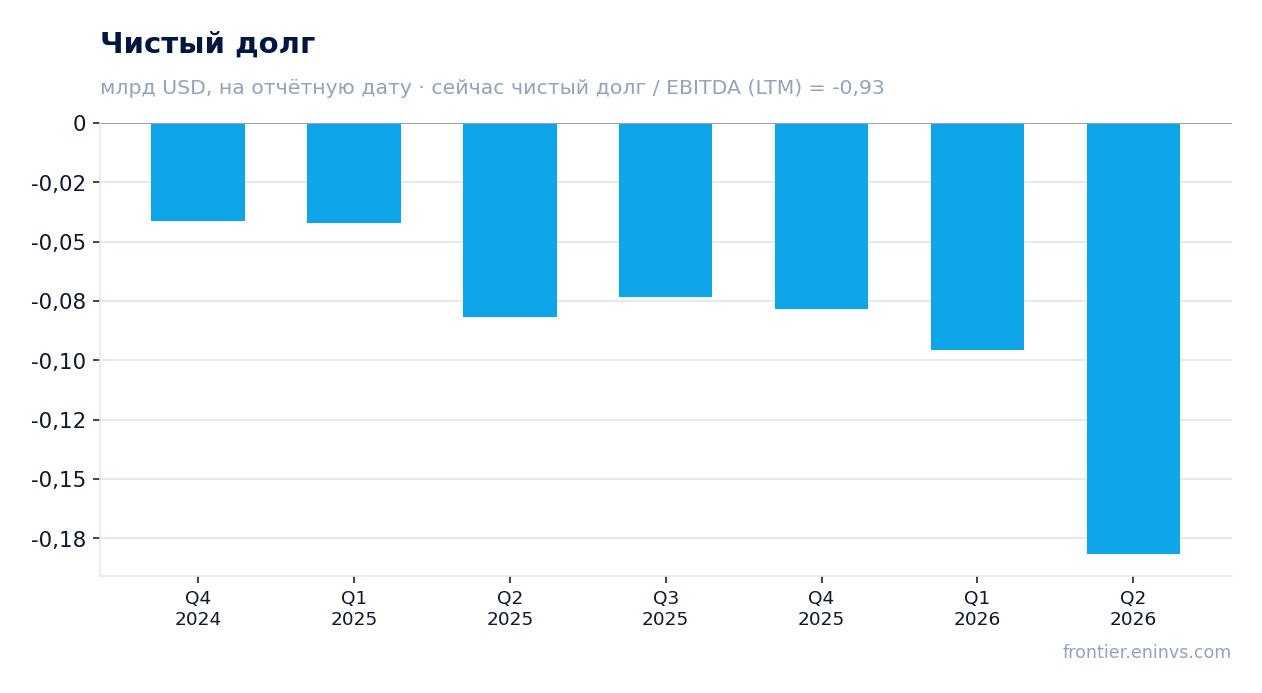
На 30 сентября 2026 года у компании не было заимствований по револьверной линии, а доступный остаток составлял 149,5 млн долларов из 150 млн. Денежные средства и краткосрочные инвестиции дали чистую денежную позицию в 161,4 млн. По последнему годовому балансу чистый долг был отрицательным: минус 78,2 млн, а отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,93.
Компания выкупила около 22 тыс. акций за 0,8 млн в третьем квартале и ещё 66 тыс. за 2,1 млн после отчёта, до 31 октября. Совет директоров в июне расширил программу выкупа до 50 млн долларов. Менеджмент прямо говорит, что видит акции недооценёнными и ускорил выкуп.
Процентные расходы нулевые, процентный доход в 1,4 млн за квартал – это доход с денежной подушки. При отсутствии долга и такой кассе финансовый риск минимален, а гибкость позволяет финансировать капзатраты и выкуп без привлечения заёмных средств.
Оценка в 17,1 P/E и 4,0 EV/EBITDA при модели портала с дисконтом 3%
По мультипликаторам акция стоит 17,1 прибыли за последние 12 месяцев и 4,0 EBITDA. Прибыль за последние 12 месяцев составила 24,3 млн долларов, но в неё вошли 13,7 млн от прекращённой деятельности за девять месяцев. Без этой разовой статьи P/E был бы заметно выше, то есть текущий мультипликатор опирается на прибыль, которая не повторится.
EV/EBITDA в 4,0 выглядит недорого, но компания торгуется с чистой денежной позицией, и EV ниже рыночной капитализации. По модели портала, где EBITDA пересчитана под текущие цены сырья при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет минус 3%. Это наша собственная оценка, а не консенсус рынка.
Рентабельность собственного капитала составляет 1,3% – низкая для компании с капитализацией 414,7 млн долларов. Причина в большой денежной подушке, которая не приносит операционной отдачи. Реакция рынка на отчёт была сдержанной: в день публикации акция потеряла 0,5%, и столько же с момента отчёта до 3 ноября.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,41 млрд USD |
| P/E (LTM) | 17,1 |
| EV/EBITDA (LTM) | 4,0 |
| P/B | 0,84 |
| Чистый долг / EBITDA | -0,93 |
| Операционный денежный поток (LTM) | 0,06 млрд |
| ROE | 1,3% |
Итог
Сильной стороной квартала стал Trio: производство выросло на 19%, валовая маржа – на 33%, а компания подняла ориентир по выпуску на 2026 год. Баланс безупречен: долга нет, чистая денежная позиция 161,4 млн, выкуп ускорился. Но выручка снизилась на 4,2%, операционная прибыль составила лишь 0,2 млн, а чистая прибыль упала на 53,8% в том числе из-за базы прошлого года с 3,0 млн от прекращённой деятельности. Оценка в 17,1 P/E опирается на прибыль за последние 12 месяцев, которая включает 13,7 млн разовых поступлений, а модель портала даёт минус 3% к справедливой стоимости. Вердикт – нейтрально: сильный баланс и рост Trio уравновешиваются слабой выручкой и дорогой оценкой, и для смены взгляда нужен устойчивый рост отгрузок калия или подтверждение, что прибыль держится без разовых статей.
Перейти к финансовой карточке компании IPI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций