Kosmos Energy: выручка выросла на 31,9%, но квартал снова закрыт с убытком
2 ноября Kosmos Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 410,1 млн долларов, на 31,9% выше уровня годичной давности, но чистая прибыль вновь отрицательная – минус 43,0 млн долларов при чистой марже -10,5% против -40,0% годом ранее. Операционный денежный поток остаётся положительным – 164,0 млн долларов, а чистый долг на конец сентября составил 2,5 млрд долларов. При EV/EBITDA за последние 12 месяцев 38,8 и коэффициенте чистый долг/EBITDA 23,56 бумага выглядит дорого относительно собственной истории, поэтому оценка акции – нейтральная.
Главные тезисы
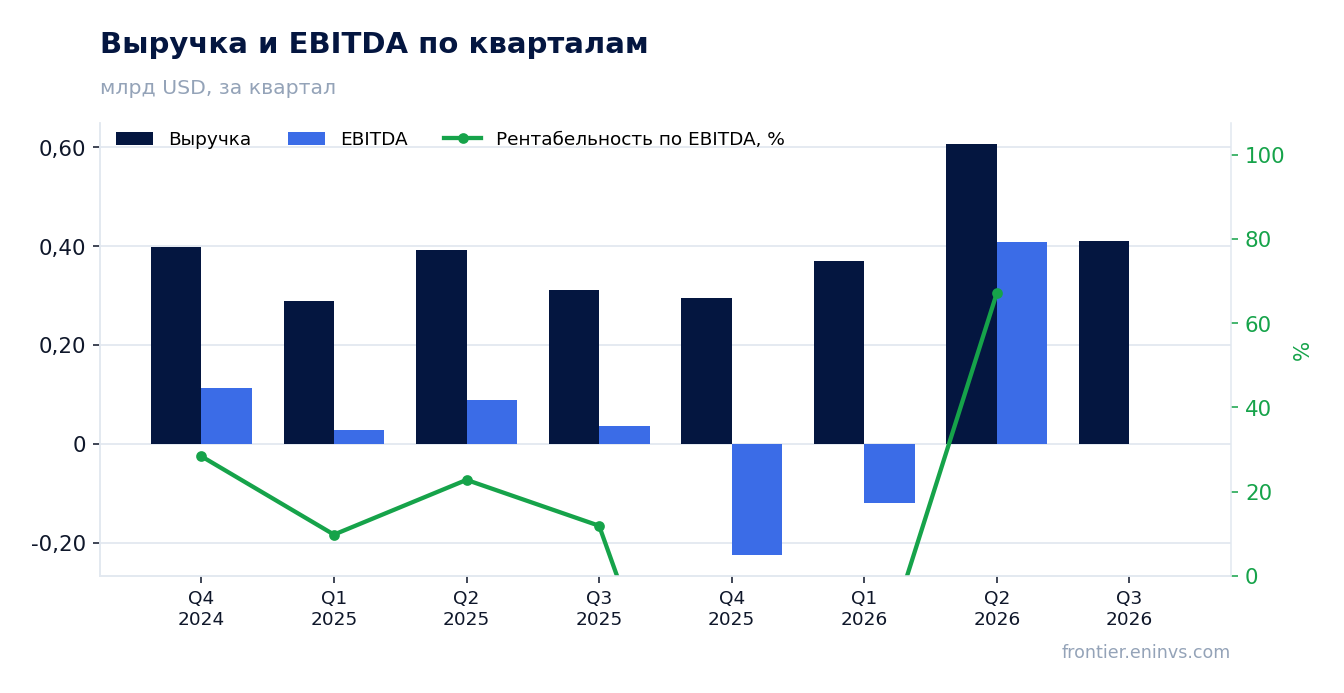
— Выручка в третьем квартале выросла на 31,9% год к году, но темп замедлился с 54,7% во втором квартале
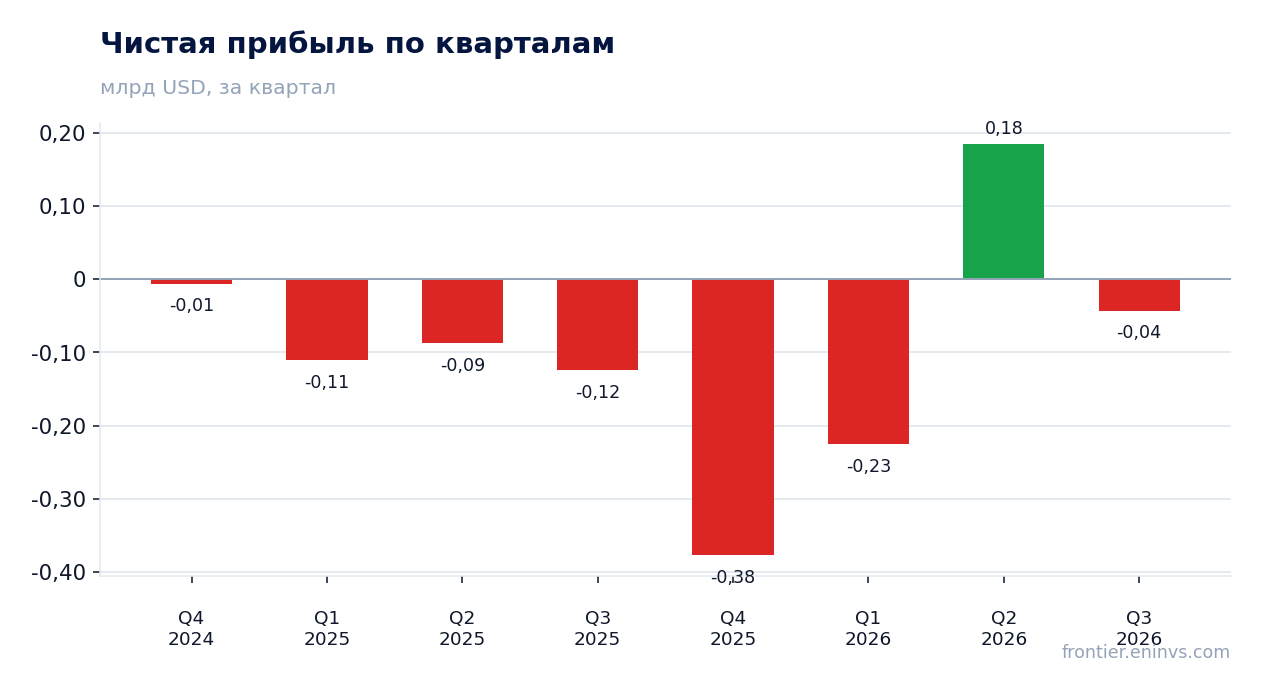
— Чистый убыток сократился до 43,0 млн долларов, и маржа поднялась с -40,0% до -10,5%
— Операционный денежный поток в 164,0 млн долларов остаётся главным источником средств при убытке
— Чистый долг снизился с 2,9 млрд долларов на 30 сентября 2025 года до 2,5 млрд на 30 сентября 2026 года
— Мультипликатор EV/EBITDA за последние 12 месяцев на уровне 38,8 и чистый долг/EBITDA 23,56 говорят о высокой оценке
— Реакция рынка – минус 13,5% в день отчёта и столько же к 2 ноября – отражает разочарование слабым результатом
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,31 | 0,41 | +31,9% |
| EBITDA | 0,04 | — | — |
| Операционная прибыль | -0,11 | — | — |
| Чистая прибыль | -0,12 | -0,04 | — |
| Операционный денежный поток | -0,03 | 0,16 | в прибыль |
| Капзатраты | 0,07 | — | — |
| Рентабельность по EBITDA | 11,9% | — | — |
| Чистая маржа | -40,0% | -10,5% | +29,5 п.п. |
Выручка в третьем квартале выросла на 31,9% год к году, но темп замедлился с 54,7% во втором квартале
Выручка за третий квартал 2026 года составила 410,1 млн долларов, что на 31,9% выше уровня третьего квартала 2025 года. Рост остаётся двузначным, но заметно скромнее, чем во втором квартале, когда выручка прибавила 54,7% год к году. Замедление говорит о том, что квартальный импульс ослабевает.
Для сравнения: в третьем квартале 2025 года выручка падала на 23,7%, а в четвёртом – на 26,0%. Текущий рост – разворот после слабого прошлого года, но его устойчивость пока не подтверждена. Следующий отчёт покажет, сохранится ли положительная динамика.
Чистый убыток сократился до 43,0 млн долларов, и маржа поднялась с -40,0% до -10,5%
Чистый убыток за третий квартал 2026 года составил 43,0 млн долларов против 124,3 млн долларов убытка годом ранее. Чистая маржа улучшилась с -40,0% до -10,5%, то есть компания всё ещё теряет деньги, но гораздо меньше.
Улучшение маржи при росте выручки означает, что расходы растут медленнее доходов. Однако устойчивость этого сдвига зависит от того, насколько разовыми были факторы, повлиявшие на результат. В отчёте конкретные причины не раскрыты, поэтому ограничимся констатацией: убыток сократился, но не исчез.
Операционный денежный поток в 164,0 млн долларов остаётся главным источником средств при убытке
Операционный денежный поток за третий квартал 2026 года составил 164,0 млн долларов. Это положительная величина, которая покрывает часть потребностей компании в финансировании, несмотря на чистый убыток в 43,0 млн долларов.
За последние 12 месяцев операционный денежный поток составил 480,9 млн долларов. Такой объём денежных средств важен для обслуживания долга и поддержания инвестиций. Однако при чистом убытке устойчивость этого потока зависит от динамики выручки и издержек.
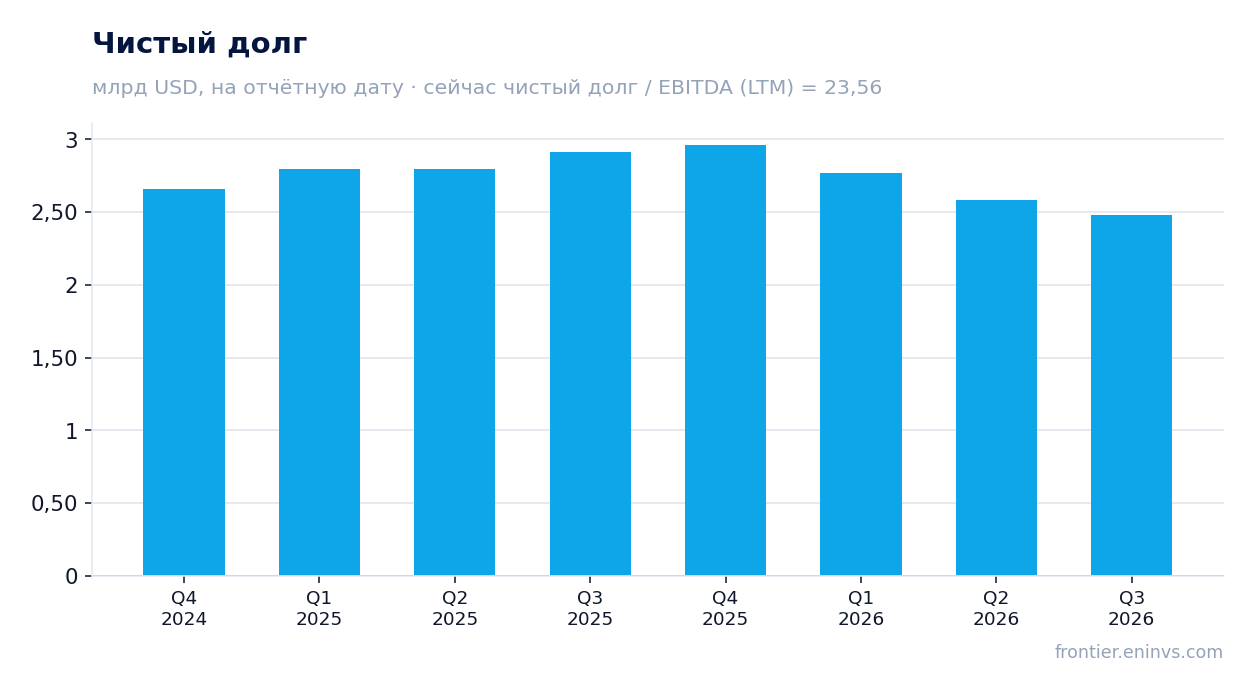
Чистый долг снизился с 2,9 млрд долларов на 30 сентября 2025 года до 2,5 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 2,5 млрд долларов против 2,9 млрд долларов на 30 сентября 2025 года, снижение за год – 0,4 млрд долларов. За квартал показатель уменьшился с 2,6 млрд долларов на 30 июня 2026 года до 2,5 млрд на 30 сентября 2026 года.
Снижение долга при положительном операционном денежном потоке говорит о том, что компания направляет часть средств на сокращение обязательств. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 23,56 – это высокий уровень, который ограничивает финансовую гибкость.
Мультипликатор EV/EBITDA за последние 12 месяцев на уровне 38,8 и чистый долг/EBITDA 23,56 говорят о высокой оценке
EV/EBITDA за последние 12 месяцев составляет 38,8. Это высокий мультипликатор, который отражает как низкую базу EBITDA, так и значительный долг в структуре капитала. При рыночной капитализации 1,18 млрд долларов и чистом долге 2,5 млрд долларов предприятие оценено существенно выше собственного капитала.
Рентабельность собственного капитала отрицательна – минус 25,0%, что подтверждает убыточность на уровне чистой прибыли. Соотношение чистого долга к EBITDA 23,56 – это уровень, который требует осторожного подхода к оценке. Снижение долга и восстановление прибыли – два условия, при которых мультипликаторы могут прийти в норму.
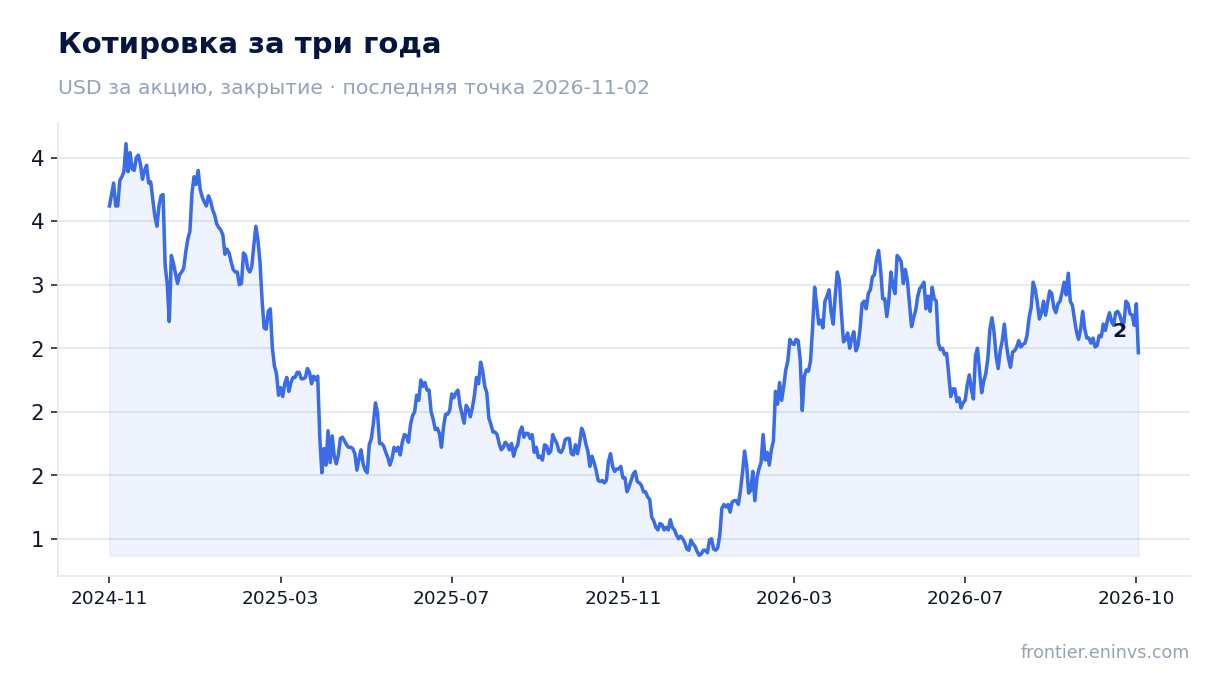
Реакция рынка – минус 13,5% в день отчёта и столько же к 2 ноября – отражает разочарование слабым результатом
В день публикации отчёта акция подешевела на 13,5%, и к 2 ноября снижение сохранилось на том же уровне. Цена закрытия перед отчётом составляла 2,85 доллара, то есть рынок отреагировал на сохранение убытка и высокую долговую нагрузку.
Такая реакция показывает, что инвесторы ожидали более сильного восстановления прибыли. Для дальнейшего роста бумаге нужно подтверждение устойчивости операционного денежного потока и дальнейшего сокращения долга.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,18 млрд USD |
| EV/EBITDA (LTM) | 38,8 |
| P/B | 2,23 |
| Чистый долг / EBITDA | 23,56 |
| Операционный денежный поток (LTM) | 0,48 млрд |
| ROE | -25,0% |
Итог
Сильная сторона отчёта – рост выручки на 31,9% и сокращение чистого убытка до 43,0 млн долларов, а также снижение чистого долга до 2,5 млрд долларов. Однако компания остаётся убыточной, а мультипликаторы EV/EBITDA 38,8 и чистый долг/EBITDA 23,56 указывают на высокую оценку. Рынок отреагировал падением на 13,5%, отражая разочарование. Вердикт – нейтральный: текущая цена не даёт достаточного запаса прочности при сохраняющихся рисках.
Перейти к финансовой карточке компании KOS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций