Kimbell Royalty Partners: нефть подорожала на 32%, но хеджи и комиссии съели почти весь эффект
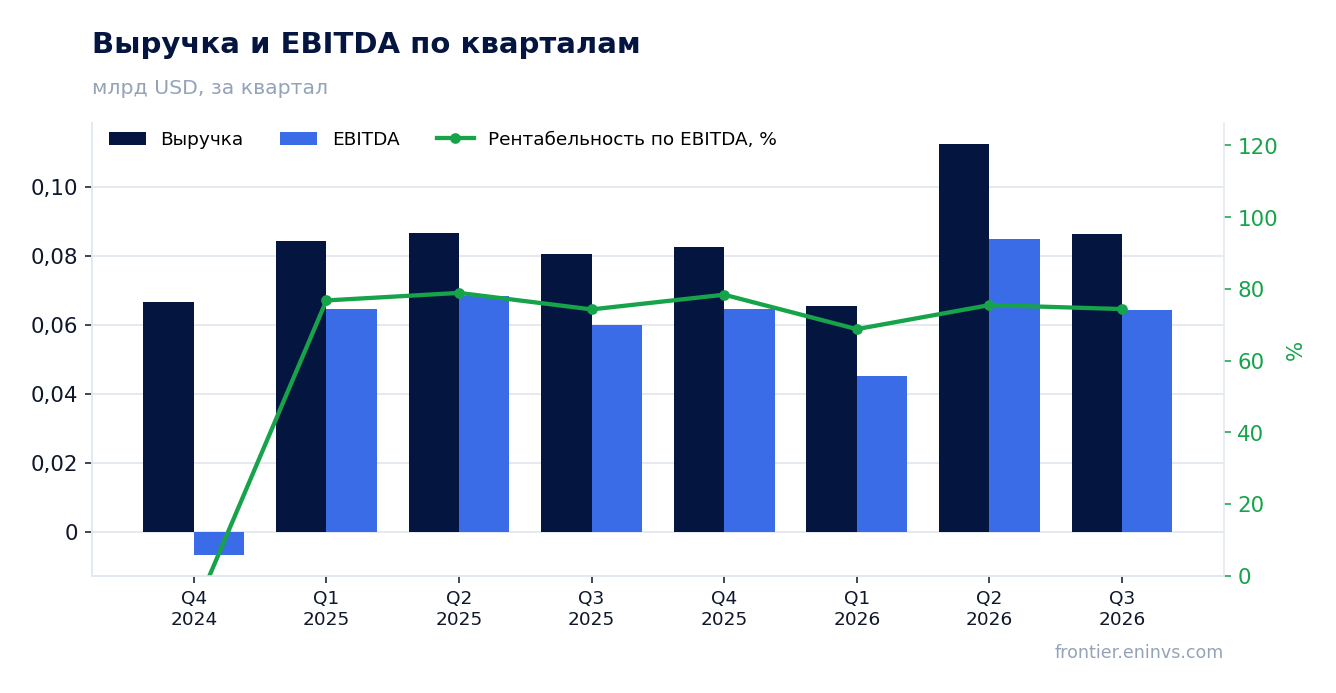
5 ноября Kimbell Royalty Partners раскрыла результаты за третий квартал 2026 года. Средняя цена WTI за квартал составила 85,4 доллара против 64,9 годом ранее (+31,7%), а газ Henry Hub подешевел на 6,2%, до 2,893 доллара. Выручка выросла на 7,1% год к году, до 86,3 млн долларов, EBITDA – на 7,2%, до 64,2 млн, но по нашему расчёту при ценах квартала и объёмах и затратах годичной давности компания должна была заработать 70,2 млн EBITDA: разрыв в 6,0 млн объясняется убытком по хеджам в 13,1 млн, учтённым внутри выручки, и слабой реализацией газа. При мультипликаторе EV/EBITDA 7,8 против собственного трёхлетнего среднего 8,8 и дивидендной доходности 10,6% бумага выглядит дешевле своей истории, но модель портала даёт минус 44% к справедливой стоимости, поэтому вердикт – нейтральный.
Главные тезисы
— Нефть подорожала на 31,7%, а газ подешевел на 6,2% – выигрыш от нефти почти весь забрали хеджи
— По нашему расчёту при ценах квартала EBITDA должна была составить 70,2 млн, а вышла 64,2 млн – разрыв дали хеджи и реализация газа
— Добыча выросла до рекордных 27 565 баррелей н. э. в сутки, но лишь 41 день из квартала в ней была приобретённая добыча
— Денежные общехозяйственные расходы в 2,48 доллара на баррель н. э. – низкая база, но некомпенсируемые расходы на 4,4 млн давят на прибыль
— Убыток по хеджам в 13,1 млн сидит внутри выручки и уже учтён в EBITDA, а нераспределённый убыток по расчётам в 11,8 млн – ниже операционной прибыли
— Долг в 0,5 млрд долларов при отношении к EBITDA 2,09 – умеренно, а погашение половины привилегированных паёв за 100,2 млн упростит структуру капитала
— Дивиденд в 0,45 доллара на пай при доходности 10,6% и выплате 75% от денежного потока – главный аргумент в пользу бумаги
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,08 | 0,09 | +7,1% |
| EBITDA | 0,06 | 0,06 | +7,2% |
| Операционная прибыль | 0,03 | 0,03 | +8,5% |
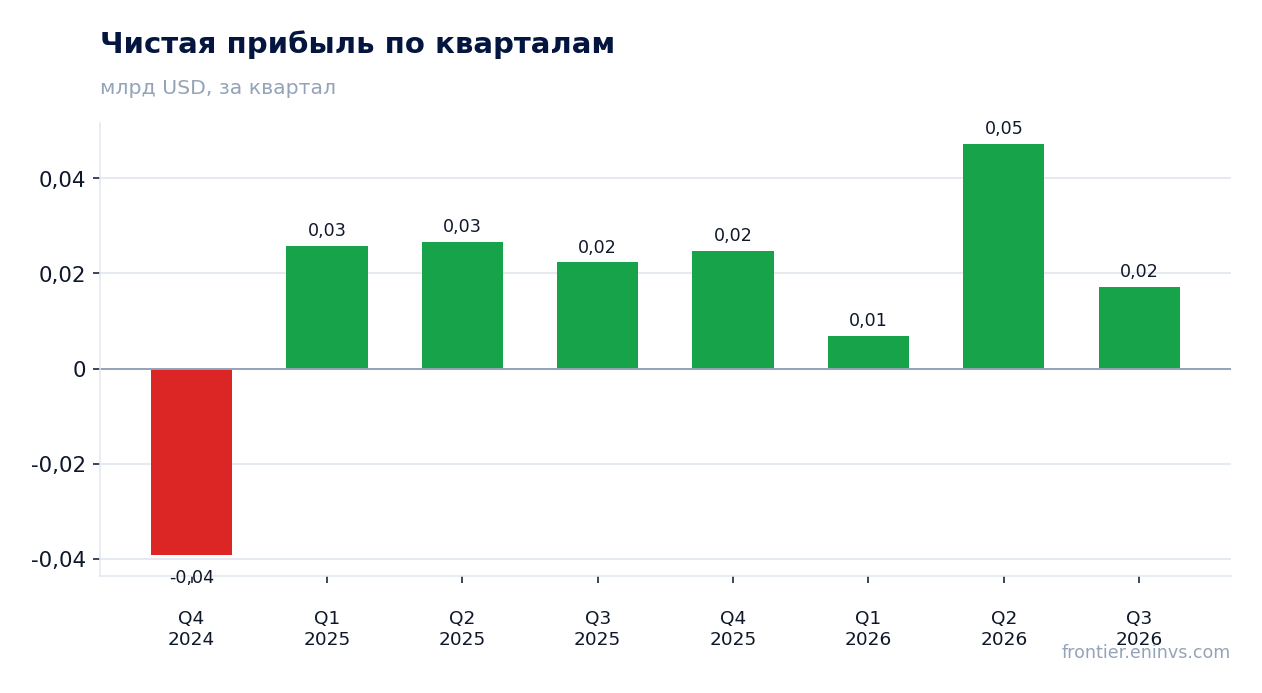
| Чистая прибыль | 0,02 | 0,02 | -22,7% |
| Операционный денежный поток | 0,06 | 0,06 | -7,4% |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 74,3% | 74,4% | +0,1 п.п. |
| Чистая маржа | 27,7% | 20,0% | -7,7 п.п. |
Нефть подорожала на 31,7%, а газ подешевел на 6,2% – выигрыш от нефти почти весь забрали хеджи
Средняя цена WTI в третьем квартале 2026 года составила 85,4 доллара за баррель против 64,9 годом ранее, то есть выросла на 31,7%. Газ Henry Hub, на который в модели портала приходится половина выручки, подешевел на 6,2%, до 2,893 доллара. К предыдущему кварталу нефть потеряла 7,9%, газ – 1,1%.
Спот сейчас выше среднего за квартал: WTI 91,3 доллара на 6 ноября (+6,9%), Henry Hub 2,99 доллара (+3,4%). Для компании, у которой 84% ожидаемой добычи нефти в четвёртом квартале не захеджировано, это прямой аргумент в пользу выручки следующего отчёта.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 2,99 |
| WTI, USD | 64,9 | 85,4 | +31,7% | 91,3 |
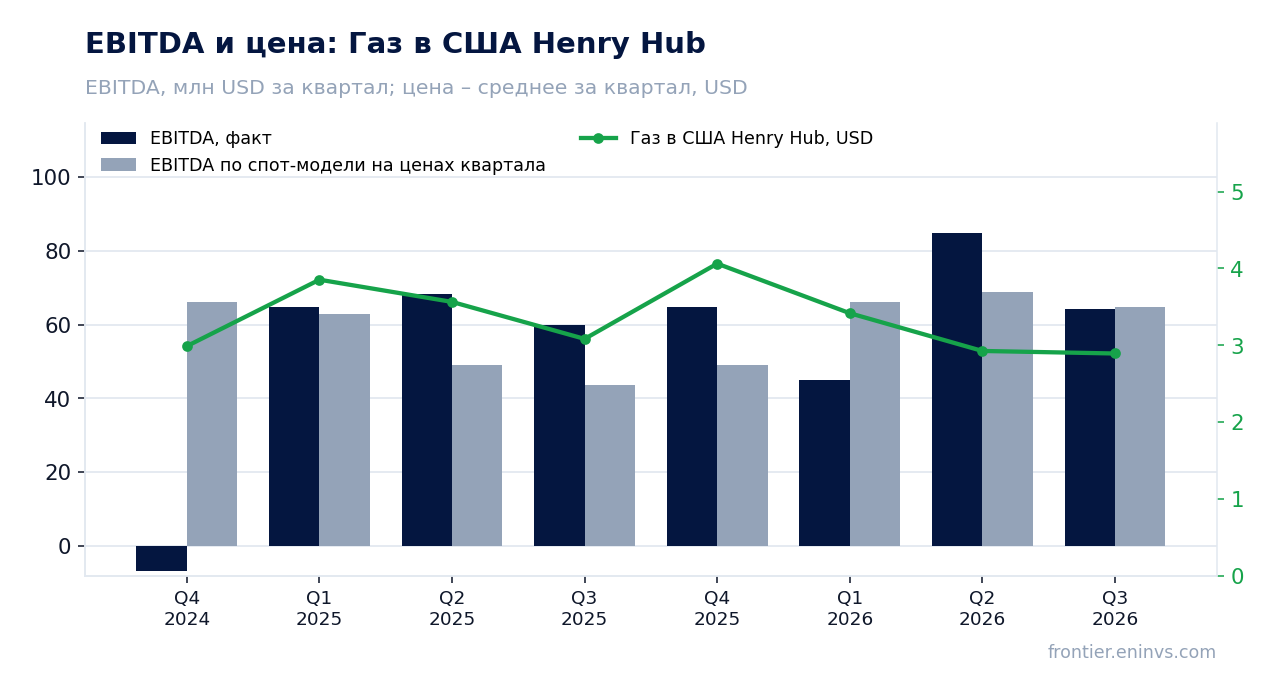
По нашему расчёту при ценах квартала EBITDA должна была составить 70,2 млн, а вышла 64,2 млн – разрыв дали хеджи и реализация газа
Если взять объёмы и некомпенсируемые затраты третьего квартала 2025 года и подставить только цены третьего квартала 2026 года, выручка составила бы 90,9 млн долларов, а EBITDA – 70,2 млн. Фактически компания получила 86,3 млн выручки и 64,2 млн EBITDA, то есть на 4,6 млн и 6,0 млн меньше расчётного уровня.
Разрыв объясняется двумя причинами из отчёта. Убыток по товарным деривативам в 13,1 млн долларов записан внутри выручки по строке «(Loss) gain on commodity derivative instruments, net» и уже сидит в EBITDA. Вторая причина – реализация газа: при средней цене Henry Hub 2,893 доллара компания продавала газ по 2,21 доллара за Mcf, то есть со скидкой к бенчмарку.
Спот-модель портала, пересчитанная от среднего за предыдущие четыре квартала, ожидала EBITDA 64,8 млн и выручку 87 млн. Фактические 64,2 млн и 86,3 млн оказались ниже на 0,9% и 0,8% – отклонение в пределах обычного разброса, который в четырёх предыдущих периодах составлял от минус 31,8% до плюс 37,5%.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 80,6 | 90,9 | 86,3 | -5,0% |
| EBITDA | 59,9 | 70,2 | 64,2 | -8,5% |
| EBITDA по спот-модели портала, млн USD | — | 64,8 | 64,2 | -0,9% |
Добыча выросла до рекордных 27 565 баррелей н. э. в сутки, но лишь 41 день из квартала в ней была приобретённая добыча
Среднесуточная добыча в третьем квартале составила 27 565 баррелей нефтяного эквивалента, из которых 34% – нефть, 21% – сжиженный газ и 45% – природный газ. Это рекорд для третьего квартала, но в нём всего 41 день приходится на приобретённую добычу по сделке на 221,2 млн долларов, закрытой 21 августа с эффективной датой 1 июня.
После закрытия сделки компания оценивает текущую добычу в 28 910 баррелей н. э. в сутки. С учётом приобретённой добычи с эффективной даты по 30 сентября выручка от нефти, газа и сжиженного газа составила бы 104,6 млн долларов против фактических 96,9 млн, а скорректированная EBITDA – 87,5 млн против 80,4 млн.
На участках компании работают 93 буровые установки, это около 16% всех наземных установок в континентальной части США и на две больше, чем во втором квартале. Обеспеченность запасами при текущем темпе добычи – 13,3 года.
Производство, цена реализации и себестоимость (по отчёту компании)
| Показатель | Год назад | Отчётный период | Изм. г/г |
|---|---|---|---|
| Среднесуточная добыча, Boe/d | — | 27 565 | — |
| Нефть, % | — | 34,00 | — |
| Нефть (без хеджей), $/Bbl | — | 86,18 | — |
| Природный газ (без хеджей), $/Mcf | — | 2,21 | — |
| Газовый конденсат (NGL) (без хеджей), $/Bbl | — | 25,23 | — |
| Денежные общехозяйственные и административные расходы, $/Boe | — | 2,48 | — |
Денежные общехозяйственные расходы в 2,48 доллара на баррель н. э. – низкая база, но некомпенсируемые расходы на 4,4 млн давят на прибыль
Общехозяйственные расходы в третьем квартале составили 10,7 млн долларов, из которых 6,3 млн – денежные, или 2,48 доллара на баррель нефтяного эквивалента. Остальные 4,4 млн – некомпенсируемые расходы по паевым программам, или 1,73 доллара на баррель.
Для компании, которая не бурит и не несёт операционных расходов на скважинах, денежная себестоимость в 2,48 доллара на баррель – это почти вся себестоимость. Поэтому EBITDA-маржа в 74,4% против 74,3% годом ранее держится стабильно, несмотря на убыток по хеджам: производственные и административные налоги в 7,5 млн и маркетинговые вычеты в 4,0 млн выросли медленнее выручки.
Убыток по хеджам в 13,1 млн сидит внутри выручки и уже учтён в EBITDA, а нераспределённый убыток по расчётам в 11,8 млн – ниже операционной прибыли
Убыток по товарным деривативам в 13,1 млн долларов записан внутри выручки, поэтому он напрямую уменьшил и выручку, и EBITDA. Именно он вместе со скидкой к бенчмарку по газу объясняет разрыв между расчётной и фактической EBITDA.
Отдельно в отчёте показан убыток по деривативам с учётом расчётов в 11,8 млн долларов – эта строка используется при сверке денежного потока и скорректированной EBITDA, но в EBITDA по нашим данным она не входит. Хедж-книга на 30 сентября: на четвёртый квартал 2026 года захеджировано 150 144 барреля нефти по 63,33 доллара и 1 324 800 MMBTU газа по 3,94 доллара. При споте WTI 91,3 доллара эти свопы будут приносить убыток и в следующем квартале.
Долг в 0,5 млрд долларов при отношении к EBITDA 2,09 – умеренно, а погашение половины привилегированных паёв за 100,2 млн упростит структуру капитала
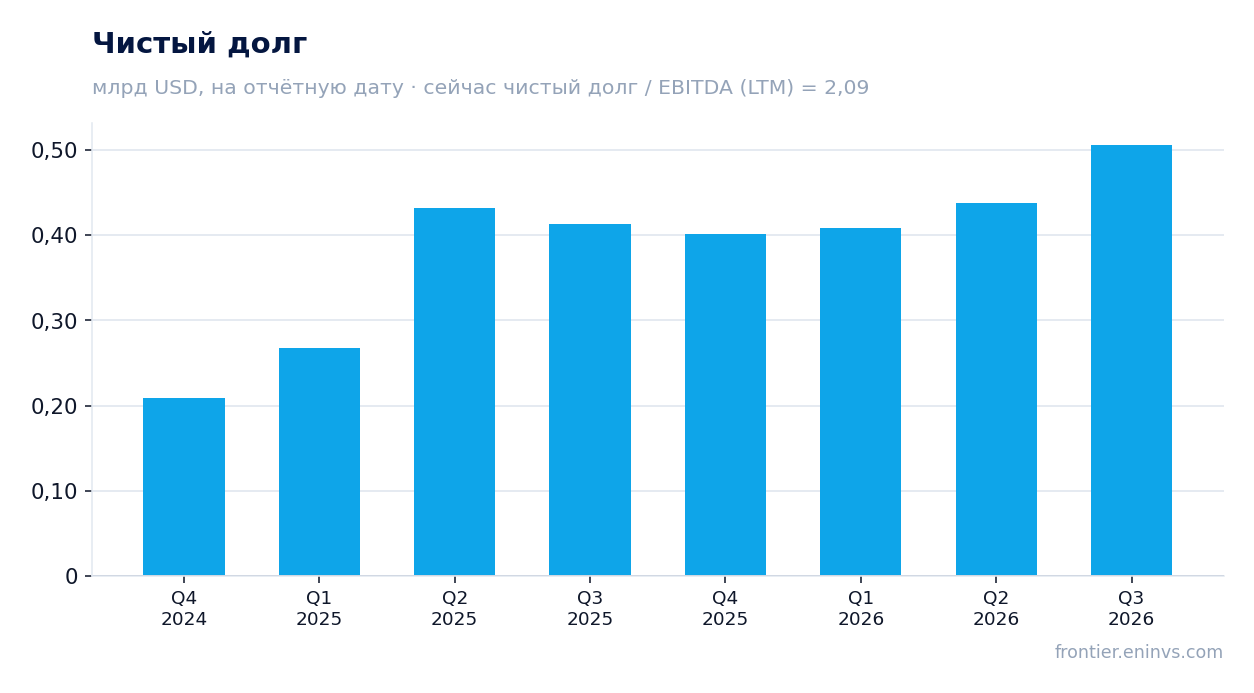
Чистый долг на 30 сентября 2026 года составил 0,5 млрд долларов против 0,4 млрд на 30 июня 2026 года и 0,4 млрд на 30 сентября 2025 года. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,09. Сама компания считает этот показатель по скорректированной EBITDA и получает 1,5, но обе цифры описывают уровень, а не динамику.
Долг вырос вместе с приобретениями: с июня 2026 года компания закрыла сделки на 367 млн долларов. 15 октября borrowing base и обязательства по возобновляемой кредитной линии увеличены с 660 млн до 750 млн долларов, а 16 октября объявлено о погашении половины оставшихся привилегированных паёв серии A за примерно 100,2 млн долларов – закрытие ожидается 16 ноября.
Операционный денежный поток за третий квартал составил 58,1 млн долларов против 62,8 млн годом ранее. Капитальных затрат у компании практически нет: она владеет минеральными и роялти-интересами и не финансирует бурение, поэтому денежный поток почти целиком идёт на выплаты и долг.
Дивиденд в 0,45 доллара на пай при доходности 10,6% и выплате 75% от денежного потока – главный аргумент в пользу бумаги
За третий квартал 2026 года объявлен денежный дивиденд 0,45 доллара на пай – это 75% денежного потока, доступного к распределению, который составил 57,4 млн долларов, или 0,54 доллара на пай. Оставшиеся 25% компания направит на погашение примерно 18,8 млн долларов по кредитной линии. Годом ранее выплата была 0,35 доллара на пай.
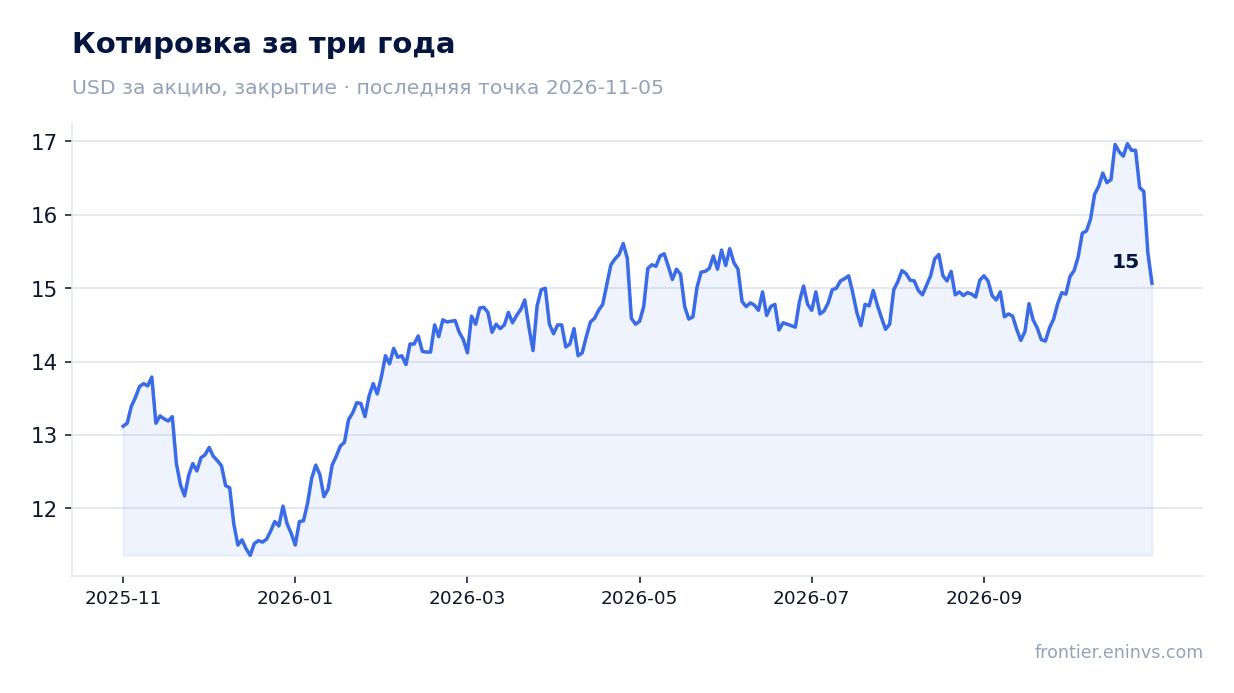
При цене 16,88 доллара на 30 октября доходность составляет 10,7% годовых, по нашим данным за последние 12 месяцев – 10,6%. Около 76% выплаты, по оценке компании, будет считаться возвратом капитала и не облагаться налогом на дивиденды. Для сравнения с ключевой ставкой такой доходности в фактах нет, поэтому ограничимся констатацией уровня.
Наша оценка выплаты на следующий квартал – около 0,45 доллара на пай при сохранении текущих цен на нефть и газ и доле выплаты 75%. Она держится на трёх вещах: цене WTI, которая сейчас на 6,9% выше средней за квартал, объёме добычи после полного квартала с приобретёнными активами и отсутствии крупных разовых убытков по хеджам. Снизить выплату может падение нефти ниже 63 долларов – уровня свопов на четвёртый квартал, – а также рост долга под новые приобретения.
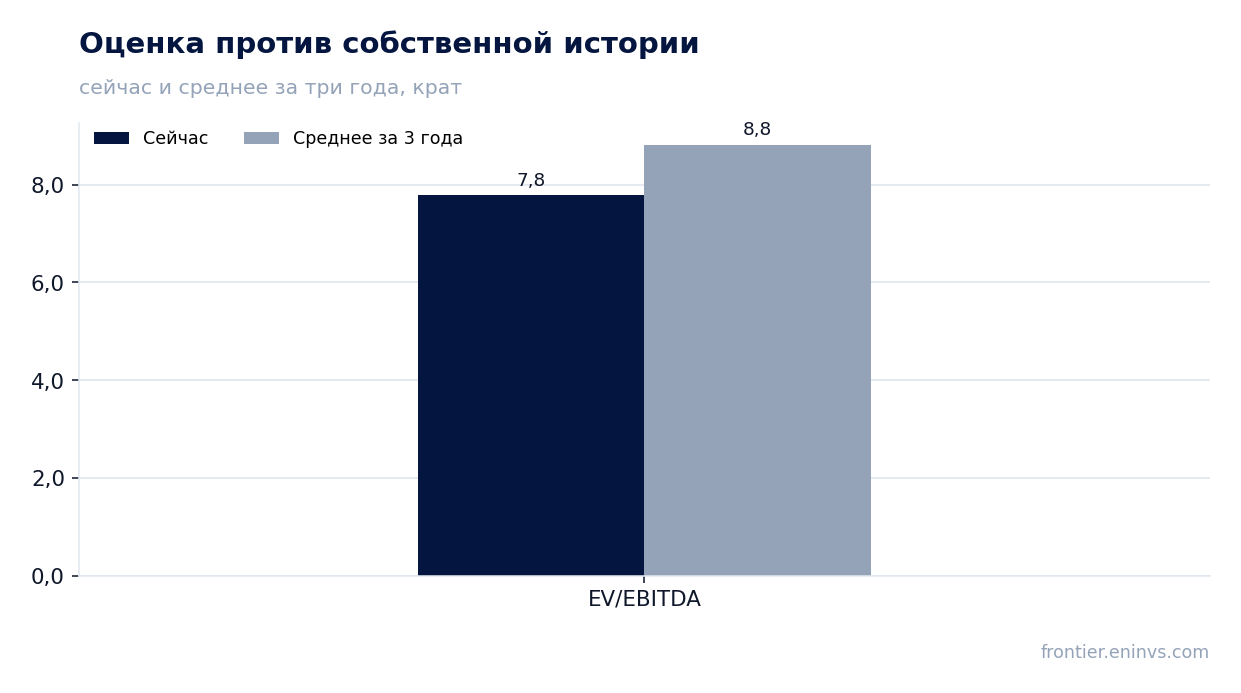
Мультипликатор 7,8 против собственного среднего 8,8 – бумага дешевле своей истории, но модель портала видит минус 44%
EV/EBITDA за последние 12 месяцев – 7,8 против собственного трёхлетнего среднего 8,8, то есть на 12% ниже. P/E за последние 12 месяцев – 15,4, рентабельность капитала – 8,6%. По этому мультипликатору бумага дешевле, чем была в среднем за три года.
Но LTM-прибыль заработана при прошлых ценах. По спот-модели портала при сегодняшних ценах годовая EBITDA составит 266,6 млн долларов против 258,8 млн LTM (+3,0%), EV/EBITDA – 7,5, а чистый долг к EBITDA – 1,9. Именно от этой базы и надо считать оценку.
Модель портала при переоценке EBITDA к текущим ценам и целевому мультипликатору даёт минус 44% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка. Реакция паёв подтверждает осторожность: в день отчёта они потеряли 2,7% и с тех пор остаются на этом уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,49 млрд USD |
| P/E (LTM) | 15,4 |
| EV/EBITDA (LTM) | 7,8 |
| P/B | 2,42 |
| Чистый долг / EBITDA | 2,09 |
| Операционный денежный поток (LTM) | 0,23 млрд |
| ROE | 8,6% |
| Дивидендная доходность (12 мес) | 10,6% |
| EV/EBITDA, среднее за 3 года | 8,8 |
Итог
Сильной стороной квартала стала добыча: рекордные 27 565 баррелей н. э. в сутки и 93 буровые установки на участках, а после закрытия сделки текущая добыча – 28 910 баррелей. Но выигрыш от нефти в 31,7% почти весь забрали хеджи: убыток в 13,1 млн долларов записан внутри выручки, и по нашему расчёту EBITDA оказалась на 6,0 млн ниже, чем позволяли цены. Дивиденд в 0,45 доллара на пай при доходности 10,6% и выплате 75% от денежного потока – реальный аргумент, но он держится на цене нефти, а не на результате компании. Мультипликатор 7,8 против собственного среднего 8,8 говорит о дешевизне, но модель портала даёт минус 44%, поэтому вердикт – нейтральный: бумага справедливо оценена при текущих ценах, и для смены взгляда нужен либо устойчивый рост WTI выше 90 долларов, либо снятие хеджевого давления в четвёртом квартале.
Перейти к финансовой карточке компании KRP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций