Cheniere Energy: выручка ускорилась до +37,3%, но прибыль выросла лишь на 11,5% – доля меньшинства и проценты съедают эффект
29 октября Cheniere Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 6 097 млн долларов, EBITDA – 2 308 млн, чистая прибыль – 1 170 млн. Рост выручки ускорился относительно второго квартала (+23,5%), но чистая прибыль прибавила лишь 11,5% год к году, а маржа чистой прибыли снизилась до 19,2% с 23,6%. При текущей цене акция выглядит нейтрально: мультипликатор EV/EBITDA выше собственной трёхлетней истории, а рост прибыли отстаёт от выручки.
Главные тезисы
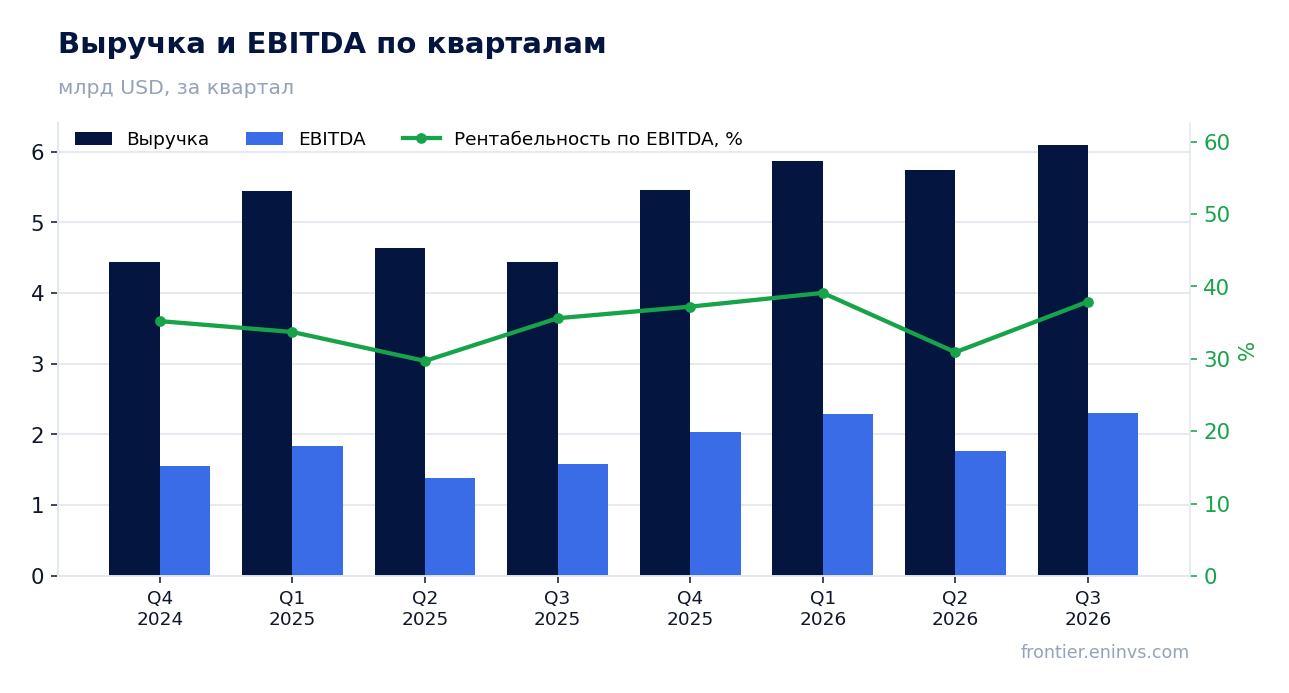
— Выручка выросла на 37,3% год к году, и это ускорение относительно +23,5% во втором квартале
— EBITDA прибавила 46,0%, а маржа EBITDA поднялась до 37,9% с 35,6%
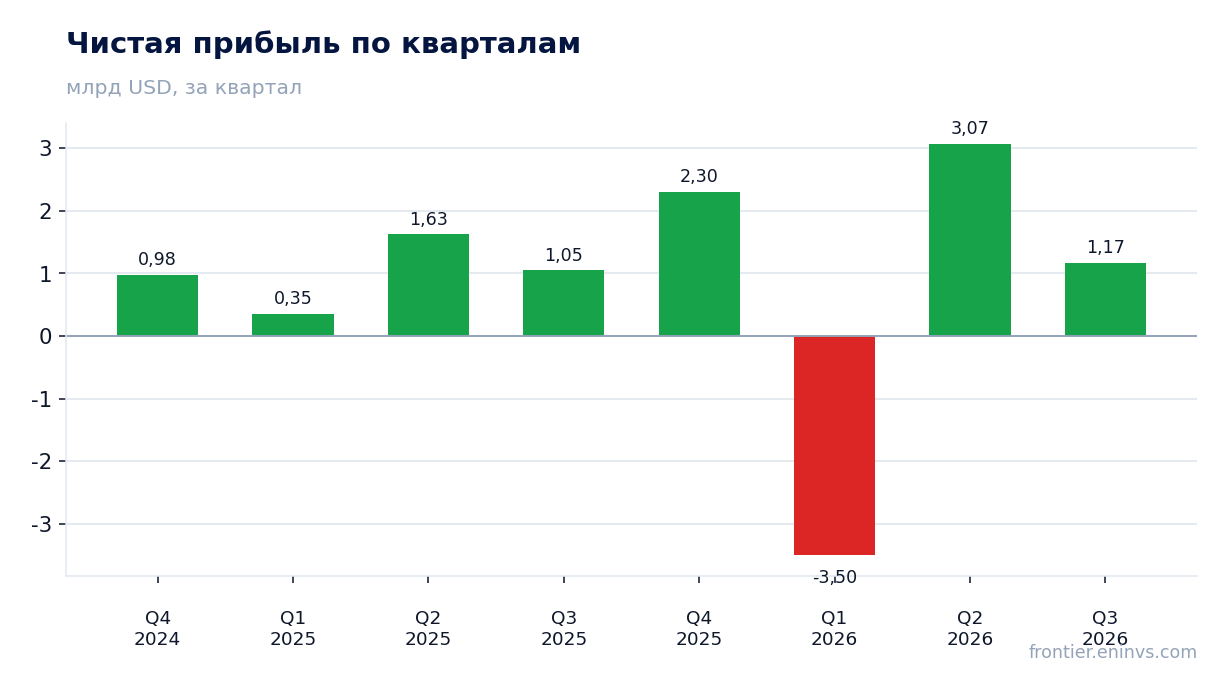
— Чистая прибыль выросла лишь на 11,5%, потому что доля меньшинства и проценты забрали часть операционного результата
— Свободный денежный поток за квартал составил 1 734 млн долларов при капитальных затратах 732 млн
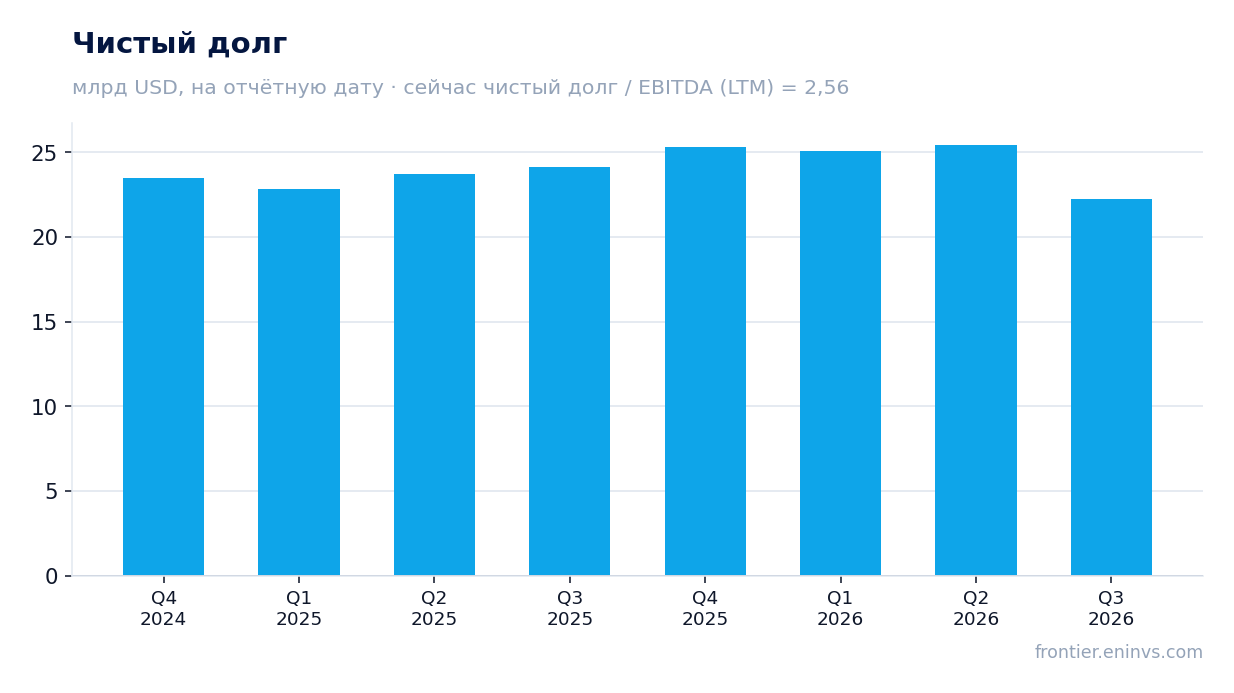
— Чистый долг снизился до 22,3 млрд долларов с 25,5 млрд на конец июня
— Дивиденд повышен более чем на 12%, до 0,625 доллара на акцию, а годовая доходность остаётся скромной – 0,7%
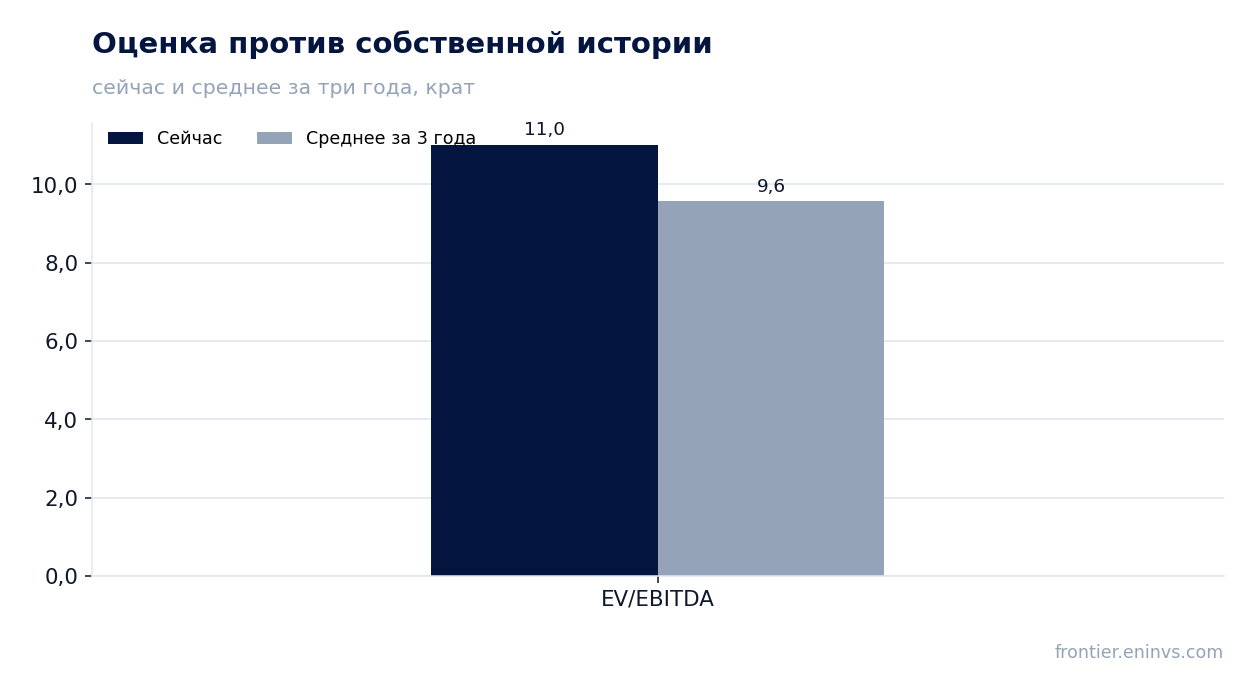
— EV/EBITDA 11,0 выше собственной трёхлетней средней 9,6, то есть акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,44 | 6,10 | +37,3% |
| EBITDA | 1,58 | 2,31 | +46,0% |
| Операционная прибыль | 1,24 | 1,92 | +54,1% |
| Чистая прибыль | 1,05 | 1,17 | +11,5% |
| Операционный денежный поток | 1,43 | 2,47 | +73,1% |
| Капзатраты | 0,69 | 0,73 | +6,6% |
| Рентабельность по EBITDA | 35,6% | 37,9% | +2,3 п.п. |
| Чистая маржа | 23,6% | 19,2% | -4,4 п.п. |
Выручка выросла на 37,3% год к году, и это ускорение относительно +23,5% во втором квартале
Выручка за третий квартал 2026 года составила 6 097 млн долларов, что на 37,3% выше уровня годичной давности. Во втором квартале рост был скромнее – 23,5%, поэтому динамика ускорилась. В отчёте компания объясняет рост более высокими объёмами признанного СПГ и более высокой маржой на миллион британских тепловых единиц.
Число экспортированных партий выросло до 188 с 163 годом ранее, а объём отгруженного СПГ – до 684 трлн британских тепловых единиц с 586. Это подтверждает, что рост выручки опирается на физические объёмы, а не только на цены. В августе компания завершила седьмой поезд проекта CCL Stage 3, что увеличило производственную мощность более чем на 20%.
Ускорение выручки – сильный сигнал, но оно не транслировалось в прибыль в той же пропорции. Следующий раздел показывает, что часть операционного результата ушла другим держателям и кредиторам.
EBITDA прибавила 46,0%, а маржа EBITDA поднялась до 37,9% с 35,6%
EBITDA за третий квартал составила 2 308 млн долларов, что на 46,0% выше уровня годичной давности. Маржа EBITDA выросла до 37,9% с 35,6% годом ранее. Опережающий рост EBITDA относительно выручки означает, что операционные расходы росли медленнее доходов.
В отчёте компания связывает рост EBITDA с более высокими объёмами и маржой на СПГ. При этом себестоимость продаж выросла до 3 207 млн долларов с 1 750 млн, что связано в том числе с изменениями справедливой стоимости товарных деривативов. Эти неденежные статьи исключаются из скорректированной EBITDA, поэтому операционная картина выглядит лучше, чем валовая прибыль по GAAP.
Рост маржи на 2,3 процентного пункта – позитивный факт, но он частично объясняется структурой признания выручки и деривативов. Устойчивость этого уровня проверит следующий квартал.
Чистая прибыль выросла лишь на 11,5%, потому что доля меньшинства и проценты забрали часть операционного результата
Чистая прибыль, приходящаяся на Cheniere, составила 1 170 млн долларов, что на 11,5% выше уровня годичной давности. Маржа чистой прибыли снизилась до 19,2% с 23,6%. При росте выручки на 37,3% и EBITDA на 46,0% такая динамика прибыли выглядит скромно.
Причина в структуре результата: прибыль до налогообложения и меньшинства выросла до 1 654 млн с 1 599 млн, но доля меньшинства увеличилась до 316 млн с 247 млн, а процентные расходы – до 285 млн с 236 млн. Кроме того, налог на прибыль составил 168 млн против 303 млн годом ранее, что частично поддержало чистую прибыль.
Таким образом, операционный результат вырос значительно сильнее, чем прибыль для акционеров Cheniere. Это важно для оценки: часть роста достаётся партнёрам по Cheniere Partners, а не держателям акций Cheniere.
Свободный денежный поток за квартал составил 1 734 млн долларов при капитальных затратах 732 млн
Операционный денежный поток за третий квартал составил 2 466 млн долларов, капитальные затраты – 732 млн. Свободный денежный поток, таким образом, составил 1 734 млн долларов. Это существенная сумма, которая покрывает и дивиденды, и обратный выкуп акций.
За квартал компания направила около 1,5 млрд долларов на капитальное распределение: выкупила 2,8 млн акций на 731 млн, выплатила дивиденды на 114 млн и инвестировала 740 млн в рост. Капитальные затраты выросли относительно 687 млн годом ранее, что связано с проектами расширения.
Денежный поток остаётся сильным, но часть его уходит на поддержание роста и выплаты. Для оценки дивидендной устойчивости важен не только абсолютный поток, но и долговая нагрузка.
Чистый долг снизился до 22,3 млрд долларов с 25,5 млрд на конец июня
Чистый долг на 30 сентября 2026 года составил 22 268 млн долларов. С 30 июня 2026 года он снизился с 25,5 млрд до 22,3 млрд, то есть на 3,2 млрд. За двенадцать месяцев он снизился с 24,1 млрд до 22,3 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,56. Это умеренный уровень для капиталоёмкого бизнеса. Процентные расходы за квартал составили 285 млн долларов, что при EBITDA 2 308 млн оставляет комфортный запас покрытия.
Снижение долга поддержано сильным денежным потоком и погашением долгосрочных обязательств. В сентябре SPL погасила около 54 млн долларов старших обеспеченных облигаций. В октябре S&P повысило рейтинг Cheniere Corpus Christi Holdings до A- со стабильным прогнозом.
Дивиденд повышен более чем на 12%, до 0,625 доллара на акцию, а годовая доходность остаётся скромной – 0,7%
Совет директоров объявил квартальный дивиденд 0,625 доллара на акцию, что более чем на 12% выше предыдущего квартала. Выплата назначена на 17 ноября 2026 года. За третий квартал компания выплатила дивиденды на 114 млн долларов.
Доходность за последние 12 месяцев составляет 0,7%. Это скромный уровень, который объясняется высокой ценой акции и приоритетом обратного выкупа. Компания выкупила 2,8 млн акций на 731 млн долларов за квартал, что значительно превышает дивидендные выплаты.
Повышение дивиденда на 12% – позитивный сигнал, но для держателя акции основной возврат капитала идёт через выкуп, а не через дивиденд. При текущей доходности дивиденд не является главным аргументом в пользу акции.
EV/EBITDA 11,0 выше собственной трёхлетней средней 9,6, то есть акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,0 против собственной трёхлетней средней 9,6. Акция торгуется на 15% выше своей исторической оценки по этому мультипликатору. P/E за последние 12 месяцев – 23,1.
Рост выручки и EBITDA поддерживает оценку, но текущий мультипликатор уже учитывает часть позитива. По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости составляет +37%. Это наша собственная модель, а не консенсус рынка.
Для дальнейшего роста мультипликатора нужен устойчивый рост прибыли, а не только выручки. Пока чистая прибыль растёт медленнее EBITDA, оценка остаётся уязвимой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 70,3 млрд USD |
| P/E (LTM) | 23,1 |
| EV/EBITDA (LTM) | 11,0 |
| P/B | 8,88 |
| Чистый долг / EBITDA | 2,56 |
| Операционный денежный поток (LTM) | 7,18 млрд |
| ROE | 73,4% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 9,6 |
Итог
Сильной стороной отчёта стал рост выручки на 37,3% и EBITDA на 46,0% с повышением маржи EBITDA до 37,9%. Однако чистая прибыль выросла лишь на 11,5%, а её маржа снизилась до 19,2%: часть операционного результата ушла меньшинству и кредиторам. Денежный поток остаётся сильным, чистый долг снизился до 22,3 млрд долларов, а дивиденд повышен более чем на 12%. Главный вопрос для держателя – сможет ли прибыль догнать выручку, пока мультипликатор EV/EBITDA 11,0 выше собственной трёхлетней средней 9,6. Вердикт – нейтрально: рост операционных показателей уже в значительной мере учтён в цене.
Перейти к финансовой карточке компании LNG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций