Matson: прибыль выросла на 55,5% на китайском направлении, но акция подешевела после отчёта
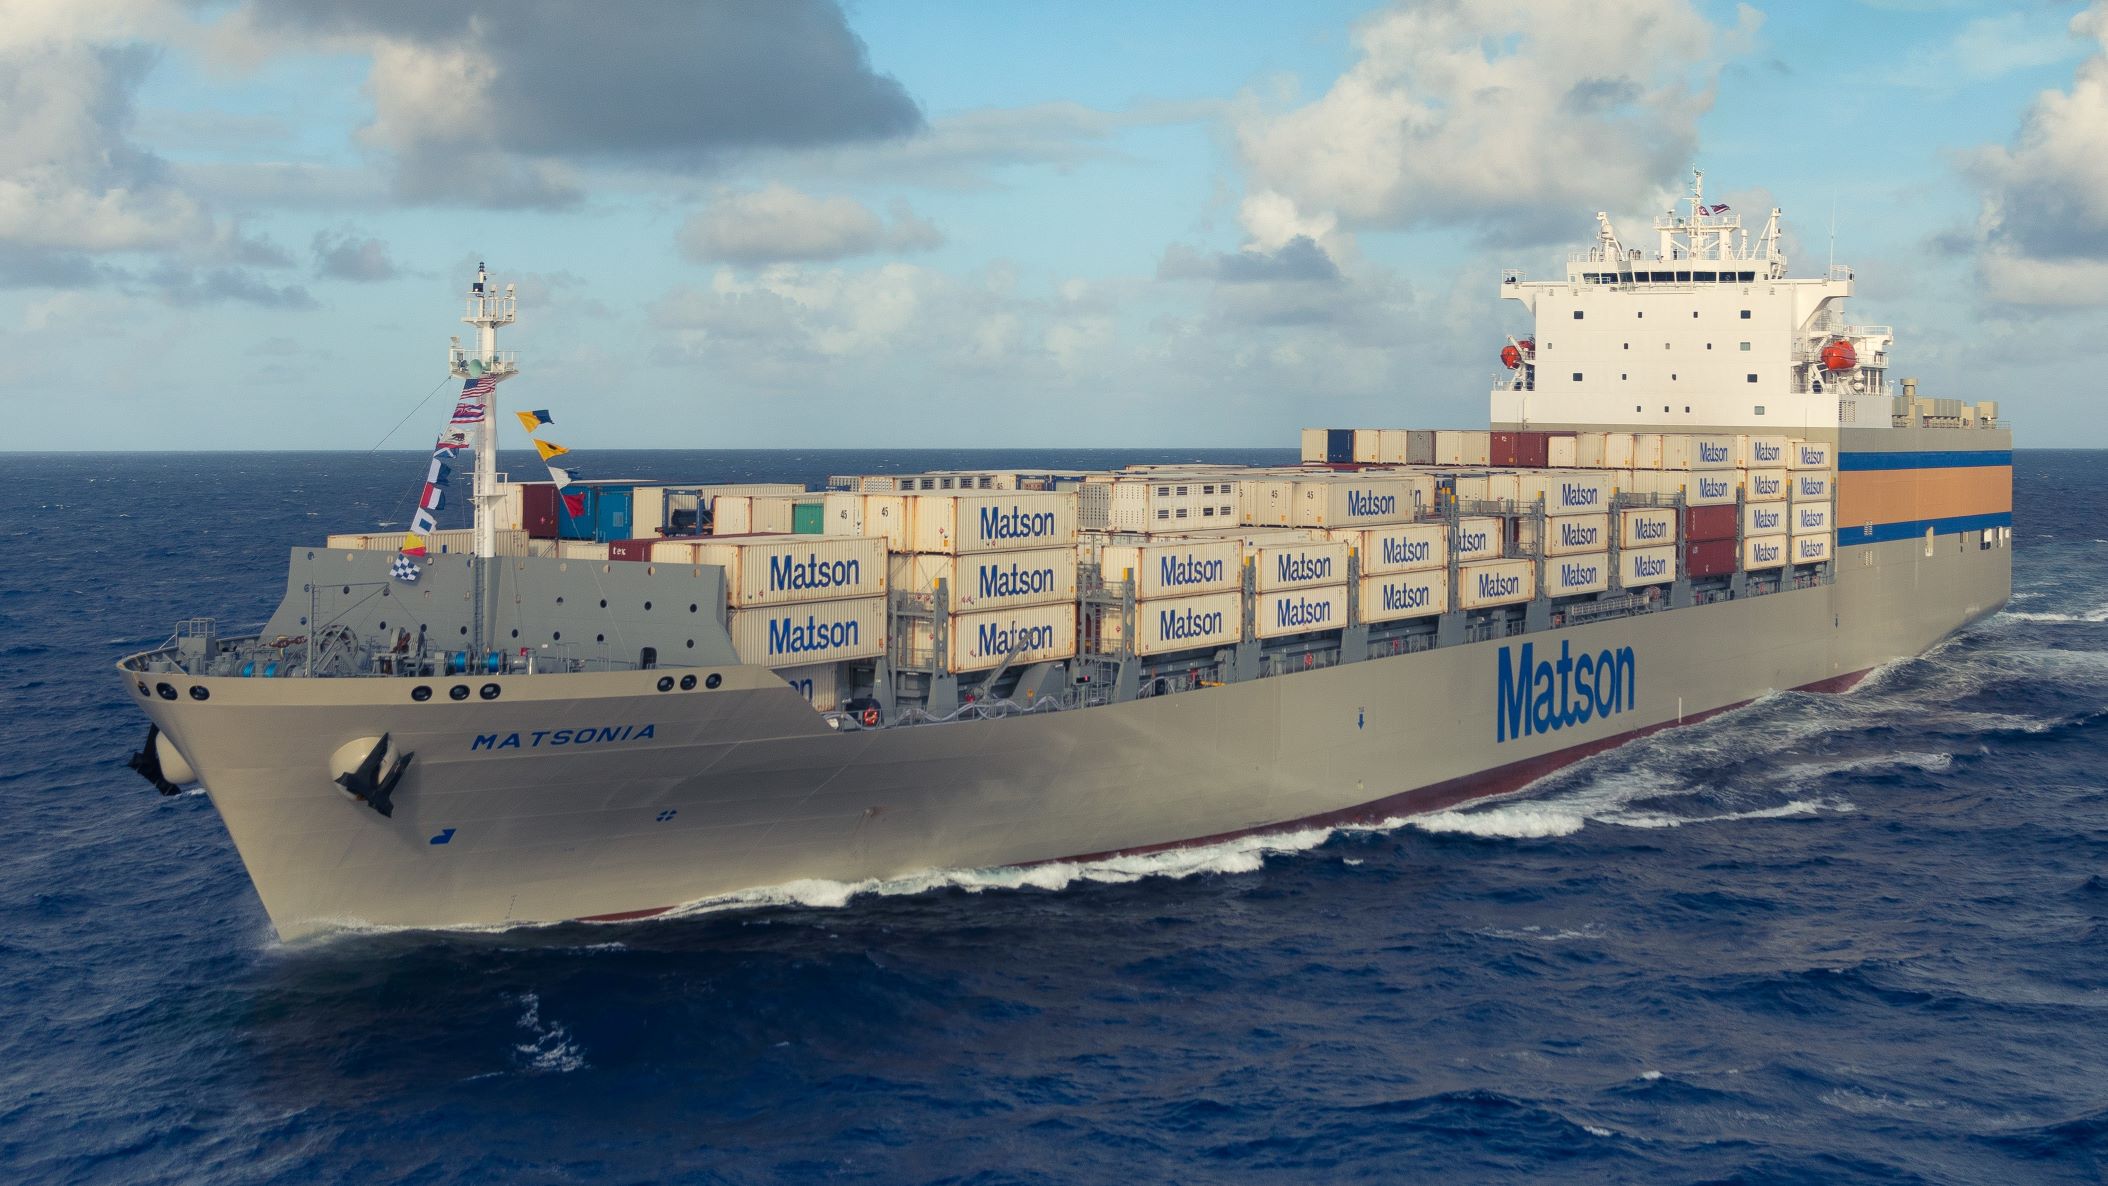
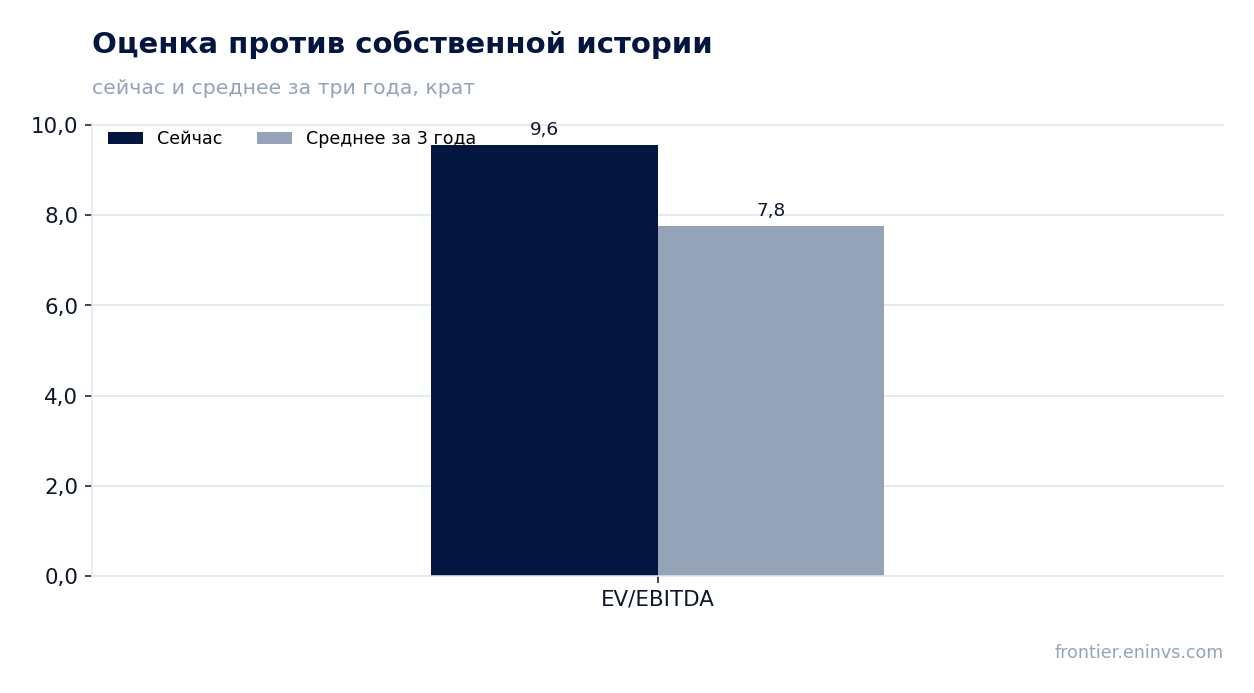
4 ноября Matson раскрыла результаты за третий квартал 2026 года. Выручка составила 1 113,5 млн долларов (+26,5% год к году), операционная прибыль – 255,2 млн, чистая прибыль – 209,4 млн (+55,5%), чистая маржа поднялась до 18,8% с 15,3%. . При мультипликаторе EV/EBITDA LTM 9,6 против собственной трёхлетней средней 7,8 акция выглядит дороже своей истории, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка прибавила 26,5% – почти весь прирост дало китайское направление с объёмом плюс 16,0%
— Операционная прибыль океанского сегмента выросла на 62,2% при росте выручки сегмента на 24,1%
— Чистая прибыль выросла на 55,5%, но годом ранее её занизила разовая налоговая корректировка на 18,5 млн
— Чистый долг сократился с 0,7 млрд долларов на 30 сентября 2025 года до 0,1 млрд на 30 сентября 2026 года
— Компания выкупила 0,3 млн акций за 59,8 млн долларов и подняла прогноз на четвёртый квартал
— Дивиденд 0,38 доллара на акцию даёт доходность около 0,7% – выплата символическая на фоне выкупа
— EV/EBITDA LTM 9,6 выше собственной трёхлетней средней 7,8 на 23% – акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,88 | 1,11 | +26,5% |
| EBITDA | 0,24 | — | — |
| Операционная прибыль | 0,16 | 0,26 | +58,5% |
| Чистая прибыль | 0,13 | 0,21 | +55,5% |
| Операционный денежный поток | 0,18 | — | — |
| Капзатраты | 0,08 | — | — |
| Рентабельность по EBITDA | 27,8% | — | — |
| Чистая маржа | 15,3% | 18,8% | +3,5 п.п. |
Выручка прибавила 26,5% – почти весь прирост дало китайское направление с объёмом плюс 16,0%
Выручка третьего квартала 2026 года составила 1 113,5 млн долларов против 880,1 млн годом ранее, рост 26,5%. Это ускорение относительно второго квартала, когда выручка прибавила 16,7%. Кварталом ранее выручка была 969,4 млн, то есть за три месяца она выросла на 144,1 млн.
Почти весь прирост дал океанский сегмент: его выручка поднялась на 24,1%, до 891,3 млн долларов. Драйвер – китайское направление, где объём контейнеров вырос на 16,0% год к году, до 40,5 тыс. FEU, а ставки фрахта были повышенными. Компания прямо называет причиной сильный спрос и высокие ставки на фоне заторов в ключевых азиатских портах.
Остальные направления двигались слабо. Гавайи дали минус 0,3% по объёму, Аляска – минус 4,8%, прочие контейнеры – минус 6,5%. Логистика прибавила 37,3% по выручке, до 222,2 млн, в основном за счёт транспортного брокериджа. То есть рост держится на одном направлении, а не на широкой базе.
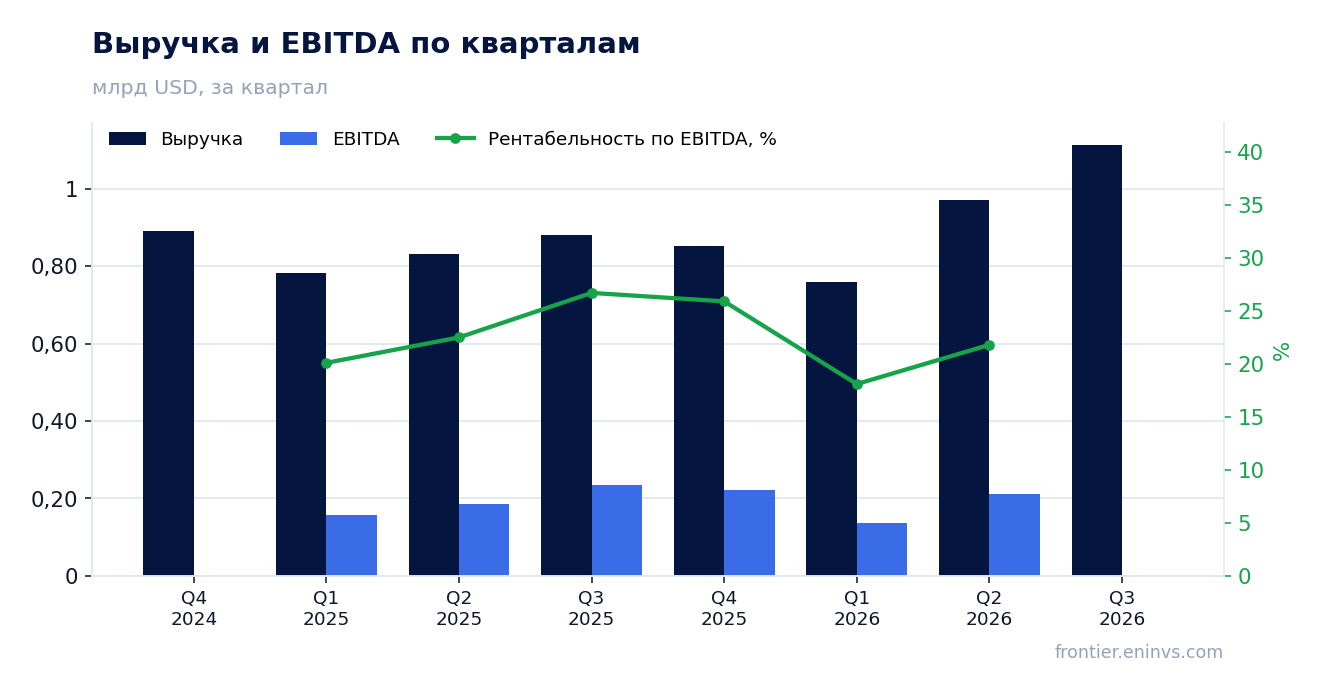
Операционная прибыль океанского сегмента выросла на 62,2% при росте выручки сегмента на 24,1%
Операционная прибыль океанского сегмента составила 239,1 млн долларов против 147,4 млн годом ранее, рост 62,2%. Маржа сегмента поднялась до 26,8% с 20,5%. Выручка при этом выросла на 24,1%, а операционные расходы – лишь на 14,2%, поэтому каждый дополнительный доллар выручки давал непропорционально много прибыли.
Консолидированная операционная прибыль составила 255,2 млн против 161,0 млн, рост 58,5%. Логистика добавила 16,1 млн против 13,6 млн, её маржа при этом снизилась до 7,2% с 8,4%: выручка брокериджа растёт быстрее прибыли. Вклад совместного предприятия SSAT составил 7,4 млн против 9,3 млн из-за меньшего объёма перевалки.
Чистая прибыль достигла 209,4 млн против 134,7 млн, рост 55,5%. Чистая маржа поднялась до 18,8% с 15,3%. Здесь важно, что база сравнения была занижена: в третьем квартале 2025 года эффективная ставка налога составила 5,2% из-за разовой корректировки на 18,5 млн долларов, или 0,59 доллара на акцию. Без неё рост прибыли был бы скромнее.
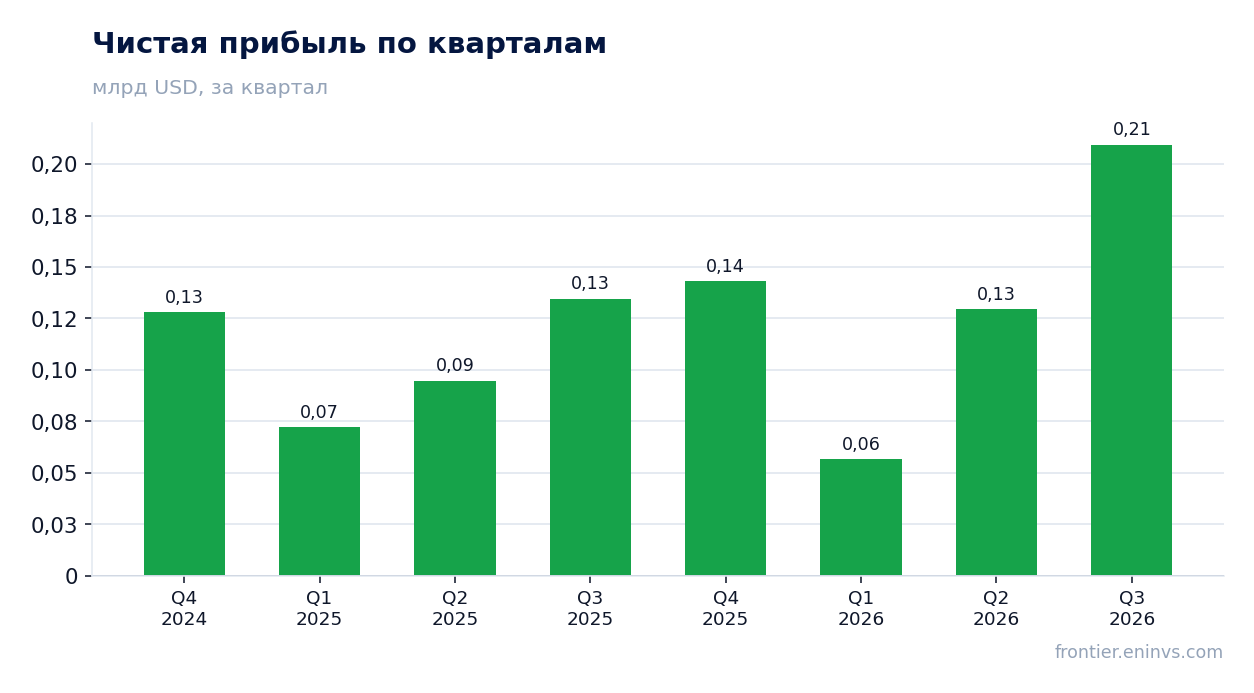
Чистая прибыль выросла на 55,5%, но годом ранее её занизила разовая налоговая корректировка на 18,5 млн
Разница в налоговой ставке объясняет заметную часть прироста прибыли. В третьем квартале 2026 года эффективная ставка составила 20,5%, и компания ожидает около 20,0% в четвёртом квартале. Годом ранее ставка была 5,2% из-за разовой корректировки отложенных налогов на 18,5 млн долларов.
Если прибавить эту сумму обратно к прибыли третьего квартала 2025 года, база сравнения становится выше, и темп роста прибыли оказывается скромнее заявленных 55,5%. Это не отменяет сильного квартала, но часть эффекта – бухгалтерская, а не операционная.
Операционная прибыль при этом выросла на 58,5% и разовых статей не содержит: её прирост обеспечен китайским направлением и топливными надбавками. Прибыль на акцию составила 6,96 доллара против 4,24 доллара годом ранее.
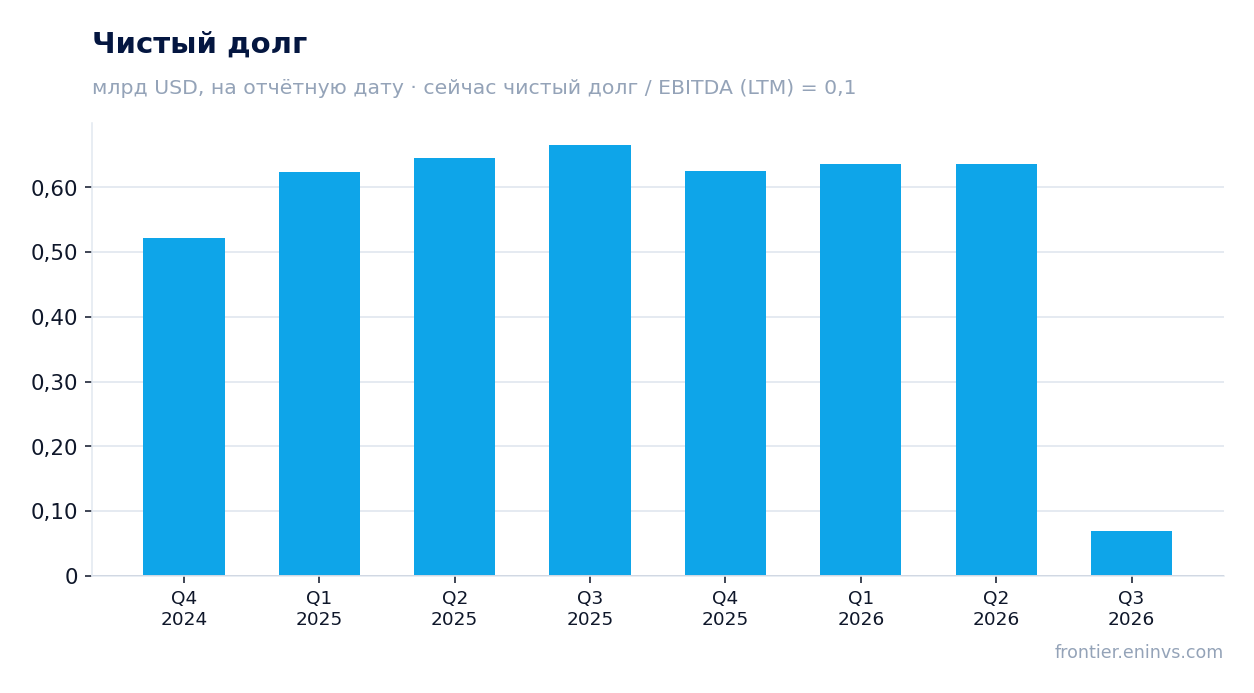
Чистый долг сократился с 0,7 млрд долларов на 30 сентября 2025 года до 0,1 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 0,1 млрд долларов против 0,7 млрд на 30 сентября 2025 года, снижение на 0,6 млрд. За квартал он также упал с 0,6 млрд на 30 июня 2026 года до 0,1 млрд. Отношение чистого долга к EBITDA LTM – 0,1, то есть долг почти не влияет на оценку компании.
Денежный поток это подтверждает. За девять месяцев 2026 года операционный поток составил 460,6 млн долларов против 370,2 млн годом ранее. . Процентные расходы невелики: 1,6 млн за квартал.
Свободные деньги компания направляет на выкуп акций и судостроение. За третий квартал выкуплено около 0,3 млн акций за 59,8 млн долларов, за девять месяцев – на 180,1 млн. Это более весомый канал возврата капитала, чем дивиденд.
Компания выкупила 0,3 млн акций за 59,8 млн долларов и подняла прогноз на четвёртый квартал
Прогноз повышен. Matson ожидает операционную прибыль четвёртого квартала 2026 года примерно на 50% выше результата четвёртого квартала 2025 года, когда она составила 143,7 млн долларов. Океанский сегмент должен дать примерно на 50% больше 136,0 млн, логистика – умеренно выше 7,7 млн.
Основание – сохранение сильного спроса и высоких ставок на китайском направлении до конца года и в начале 2027 года. Компания ожидает объём китайского направления за полный 2026 год выше уровня 2025 года, тогда как Гавайи и Аляска – умеренно ниже.
Капитальные затраты остаются крупными. За девять месяцев 2026 года они составили 349,8 млн долларов против 258,7 млн годом ранее, включая судостроение. На полный год компания планирует около 130 млн на поддержание, около 375 млн на суда и около 45 млн на докование. Это ограничивает свободный денежный поток, хотя долг почти обнулён.
Дивиденд 0,38 доллара на акцию даёт доходность около 0,7% – выплата символическая на фоне выкупа
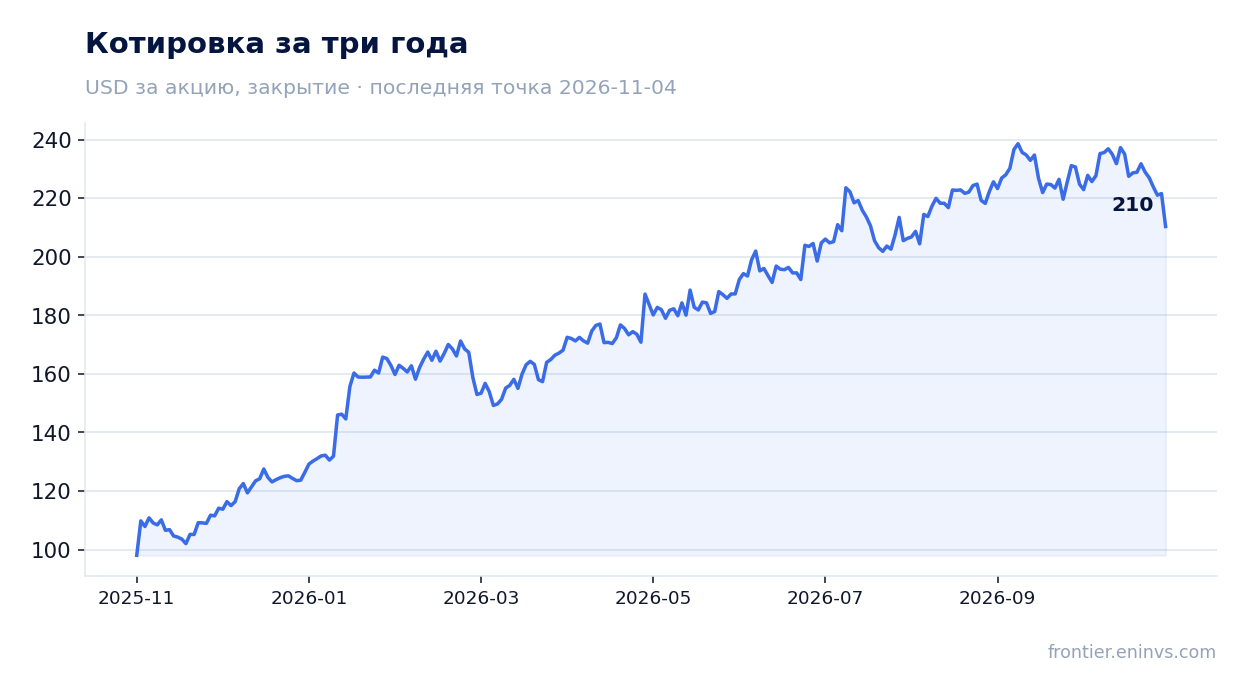
20 октября совет директоров объявил квартальный дивиденд 0,38 доллара на акцию с выплатой 3 декабря 2026 года. При цене акции 221,57 доллара перед публикацией отчёта доходность за последние 12 месяцев составляет около 0,7%. Это низкая доходность и для рынка, и для самой компании.
Дивиденд – не основной канал возврата капитала. За девять месяцев 2026 года на дивиденды ушло 33,4 млн долларов, а на выкуп акций – 180,1 млн, то есть в пять с лишним раз больше. При чистой прибыли LTM 538,5 млн долларов выплата покрывается многократно, но компания предпочитает вкладывать деньги в выкуп и суда.
Наша оценка: дивиденд останется на уровне около 0,38 доллара в квартал, если прибыль не упадёт резко. Риск для выплаты – не долг, который почти обнулён, а падение ставок на китайском направлении, от которого зависит большая часть прибыли. Доходность в 0,7% сама по себе не делает акцию привлекательной.
EV/EBITDA LTM 9,6 выше собственной трёхлетней средней 7,8 на 23% – акция дороже своей истории
Мультипликатор EV/EBITDA LTM составляет 9,6 против собственной трёхлетней средней 7,8, то есть на 23% выше. P/E LTM – 11,7, доходность на капитал – 18,8%. По историческому мультипликатору акция дороже, чем обычно, и это главный аргумент против покупки после сильного квартала.
При этом долг почти обнулён: отношение чистого долга к EBITDA LTM – 0,1. Это поддерживает оценку, но не отменяет того, что рынок уже заложил в цену сильный год. В день публикации акция упала на 5,1%, и с даты отчёта до 4 ноября снижение сохранилось на том же уровне.
По модели портала, где EBITDA пересчитана по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости оценивается в +44%. Это наша собственная оценка, а не консенсус рынка. Она опирается на сохранение высокой прибыли, а не на текущий мультипликатор.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,29 млрд USD |
| P/E (LTM) | 11,7 |
| EV/EBITDA (LTM) | 9,6 |
| P/B | 2,28 |
| Чистый долг / EBITDA | 0,10 |
| ROE | 18,8% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 7,8 |
Итог
Квартал действительно сильный: выручка выросла на 26,5%, операционная прибыль – на 58,5%, чистая маржа поднялась до 18,8%, а чистый долг сократился до 0,1 млрд долларов. Но часть прироста прибыли объясняется низкой налоговой базой годом ранее, а рост держится на одном китайском направлении. Дивиденд в 0,38 доллара даёт лишь 0,7% доходности, основной возврат идёт через выкуп. При EV/EBITDA 9,6 против собственной трёхлетней средней 7,8 акция дороже своей истории, поэтому вердикт – нейтральный. Вердикт изменится в сторону повышения, если высокие ставки на китайском направлении продержатся дольше, чем заложено в прогноз, и в сторону понижения – если они нормализуются.
Перейти к финансовой карточке компании MATX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций