Martin Midstream Partners: выручка выросла на 37,3%, но весь прирост съели проценты и серный бизнес
21 октября Martin Midstream Partners раскрыла результаты за третий квартал 2026 года: выручка 231,7 млн долларов (+37,3% год к году), скорректированная EBITDA 23,6 млн (+22,7%), чистый убыток 4,1 млн против 8,4 млн годом ранее. Убыток сократился, но процентные расходы в 14,7 млн и слабый сегмент удобрений не дали выйти в плюс. При текущей цене доля выглядит нейтрально: мультипликатор EV/EBITDA 6,15 при долге 5,28 EBITDA и дивидендной доходности менее 1% не дают запаса прочности.
Главные тезисы
— Выручка прибавила 37,3% на серных продуктах и смазках, а не на терминалах
— Скорректированная EBITDA выросла на 22,7%, но маржа сжалась до 10,2%
— Чистый убыток сократился до 4,1 млн, и почти весь его съедают проценты в 14,7 млн
— Долг в 5,28 EBITDA и ставка по кредиту оставляют мало свободы для манёвра
— Дивиденд в 0,005 доллара на единицу даёт менее 1% доходности
— Мультипликатор 6,15 EV/EBITDA не выглядит дешёвым при отрицательном свободном потоке
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,17 | 0,23 | +37,3% |
| EBITDA | 0,02 | 0,02 | +22,7% |
| Операционная прибыль | 0,01 | 0,01 | +48,0% |
| Чистая прибыль | -0,01 | -0,00 | — |
| Операционный денежный поток | -0,00 | -0,00 | — |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 11,4% | 10,2% | -1,2 п.п. |
| Чистая маржа | -5,0% | -1,8% | +3,2 п.п. |
Выручка прибавила 37,3% на серных продуктах и смазках, а не на терминалах
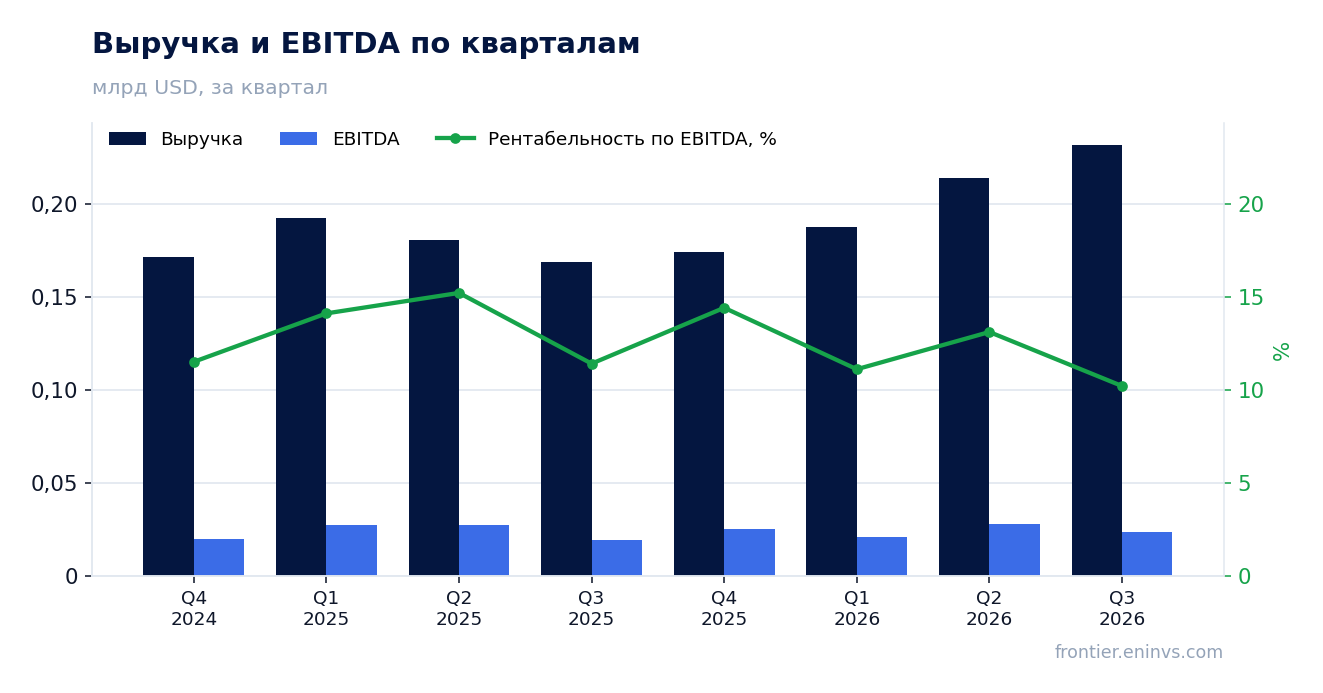
Выручка третьего квартала 2026 года составила 231,7 млн долларов против 168,7 млн годом ранее. Рост ускорился: во втором квартале он был 18,2%, теперь 37,3%. Почти весь прирост дали два товарных направления: продажи серных продуктов выросли до 57,4 млн с 28,6 млн, а выручка от специальных продуктов – до 89,5 млн с 62,4 млн.
Терминалы и хранение остались на месте: 25,9 млн против 25,8 млн. Транспорт прибавил 14%, до 61,1 млн, но это в основном морской флот, тогда как наземные перевозки просели. Сервисная выручка серного сегмента выросла лишь на 4%, до 4,2 млн, – весь эффект в товарной части.
Такой состав роста означает, что выручка чувствительна к ценам на серу и объёмам продаж смазок, а не к законтрактованным терминальным услугам. В следующем квартале сравнение будет с более высокой базой четвёртого квартала 2025 года, когда выручка уже составляла 174,2 млн.
Скорректированная EBITDA выросла на 22,7%, но маржа сжалась до 10,2%
Скорректированная EBITDA составила 23,6 млн долларов против 19,3 млн годом ранее. Рост есть, но он отстаёт от выручки: маржа упала до 10,2% с 11,4%. Причина в структуре продаж – товарные направления с низкой маржой растут быстрее сервисных.
По сегментам картина неровная. Серный бизнес дал 5,8 млн против 3,9 млн: чистая сера принесла на 4,5 млн больше, а удобрения потеряли 3,4 млн на сжатии маржи и объёмов. Специальные продукты выросли до 5,9 млн с 3,9 млн за счёт смазок. Терминалы просели до 8,3 млн с 9,7 млн, транспорт вырос до 7,2 млн с 5,3 млн.
Операционная прибыль составила 10,2 млн против 6,9 млн. Разрыв между EBITDA и операционной прибылью – это амортизация в 13,1 млн, которая выросла с 12,3 млн. Маржа по EBITDA ниже, чем год назад, и это главный аргумент против того, чтобы считать рост выручки чистым улучшением.
Чистый убыток сократился до 4,1 млн, и почти весь его съедают проценты в 14,7 млн
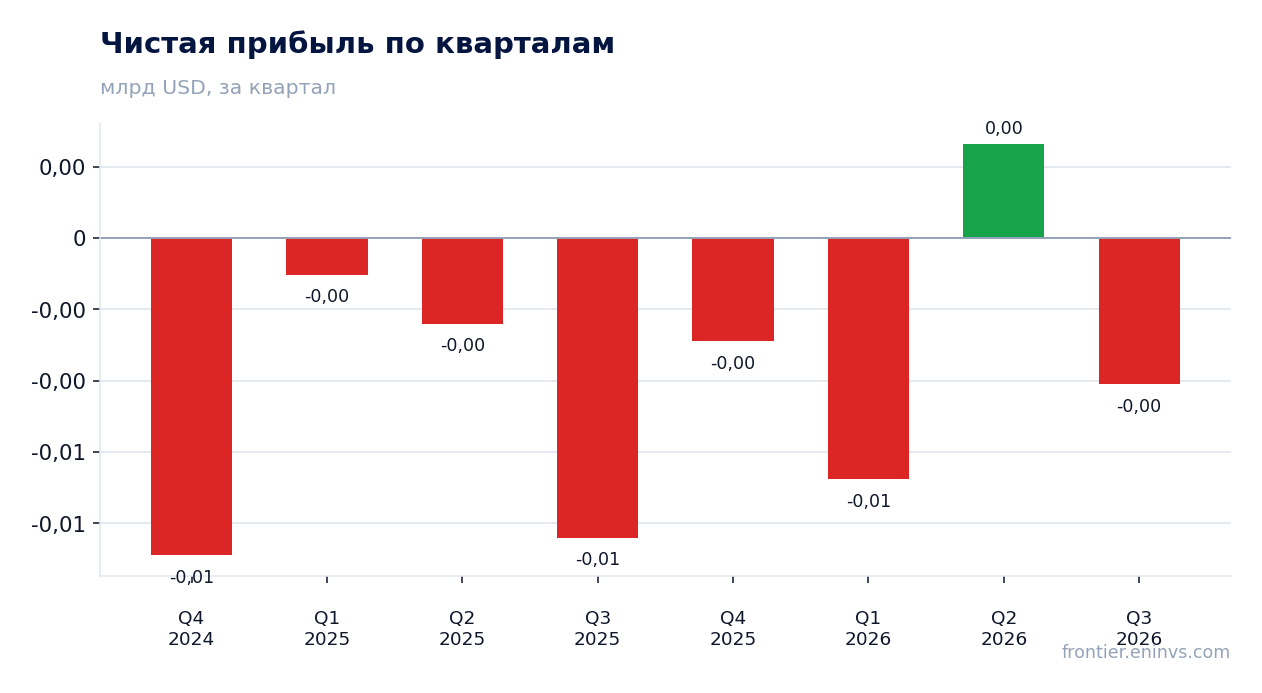
Чистый убыток третьего квартала составил 4,1 млн долларов против 8,4 млн годом ранее. Убыток на единицу – 0,10 доллара против 0,21. Улучшение пришло из операционной прибыли, которая выросла на 3,3 млн, и из налогового эффекта: вместо расхода 0,7 млн в этом квартале отражён доход 0,6 млн.
Процентные расходы почти не изменились – 14,7 млн против 14,6 млн. Это больше, чем вся операционная прибыль. При долге 483,5 млн и ставке 11,5% по старшим обеспеченным нотам процентная нагрузка остаётся главным ограничителем прибыли.
Операционный денежный поток за квартал отрицательный – минус 4,9 млн против минус 1,2 млн годом ранее. Компания объясняет это ежегодными ремонтами на заводах удобрений и полугодовой выплатой процентов по нотам, которые временно увеличивают заимствования по револьверной линии.
Долг в 5,28 EBITDA и ставка по кредиту оставляют мало свободы для манёвра
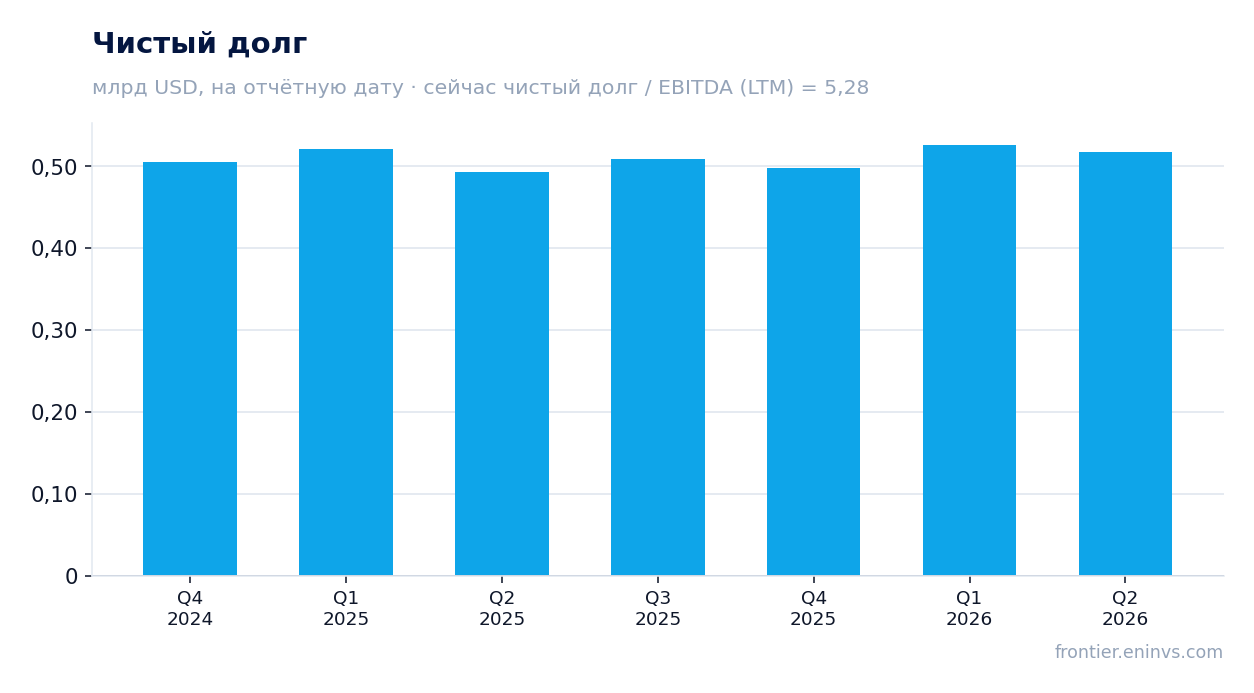
Чистый долг на конец последнего годового баланса – 498,4 млн долларов, это 5,28 скорректированной EBITDA за последние 12 месяцев. Общий долг на 30 сентября 2026 года – 483,5 млн, из них 400 млн старших нот и 83,5 млн по револьверной линии. Доступная ликвидность – 21,9 млн при общей ёмкости линии 115 млн.
Коэффициент покрытия процентов по ковенантам – 1,86 раза, общий леверидж – 4,96 раза. Компания отмечает, что коэффициент не изменился со второго квартала, так как Credit Adjusted EBITDA за 12 месяцев вырос второй квартал подряд. Рост долга в абсолютном выражении – с 439,1 млн на конец 2025 года до 483,5 млн – связан с сезонными заимствованиями.
Свободный денежный поток отрицательный: за девять месяцев 2026 года минус 10,1 млн после капитальных затрат, ремонтов и инвестиций в совместное предприятие DSM Semichem. Пока поток не станет положительным, снижение долга возможно только за счёт роста EBITDA.
Дивиденд в 0,005 доллара на единицу даёт менее 1% доходности
За третий квартал 2026 года объявлен дивиденд 0,005 доллара на единицу, выплата 13 ноября 2026 года. При цене 2,05 доллара доходность – около 0,94% годовых. Это символическая выплата: за девять месяцев на дивиденды ушло 0,6 млн при отрицательном свободном потоке в 10,1 млн.
Наша оценка на текущий год – сохранение квартальной выплаты на уровне 0,005 доллара, то есть около 0,02 доллара за год. Она держится не на прибыли, которой нет, а на минимальном размере выплаты, который компания может себе позволить при текущем долге. Всё, что остаётся после процентов и ремонтов, идёт на поддержание инфраструктуры.
Доходность ниже ключевой ставки и ниже того, что мы считаем справедливым для компании с левериджем выше 5 раз. Сократить выплату может дальнейшее давление на удобрения или рост капитальных затрат: компания уже повысила оценку капзатрат на 2026 год из-за роста стоимости работ и материалов.
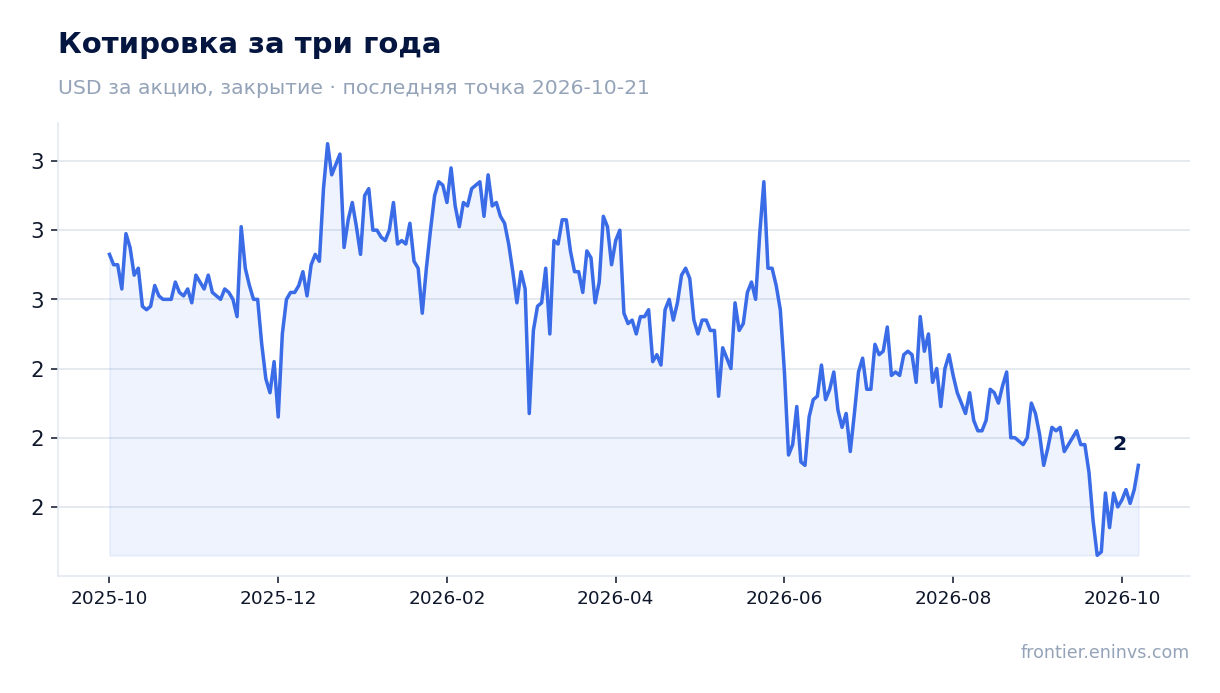
Мультипликатор 6,15 EV/EBITDA не выглядит дешёвым при отрицательном свободном потоке
EV/EBITDA за последние 12 месяцев – 6,15. Рентабельность капитала – 5,9%. При рыночной капитализации 82,4 млн и чистом долге 498,4 млн предприятие стоит около 580,8 млн, то есть почти в семь раз больше собственного капитала. Мультипликатор сам по себе не высок, но он опирается на EBITDA, которая не превращается в свободный денежный поток.
Сравнить с собственной трёхлетней историей мы не можем: в фактах нет средней за три года. Но и без неё видно, что при отрицательном свободном потоке в 10,1 млн за девять месяцев и процентных расходах в 43,1 млн за тот же период оценка не даёт права на премию.
Цена на закрытии перед отчётом – 2,05 доллара, в день отчёта выросла на 3,4% и с тех пор держится на этом уровне. Реакция сдержанная: рынок увидел рост EBITDA, но не увидел ни прибыли, ни положительного потока.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,08 млрд USD |
| EV/EBITDA (LTM) | 6,2 |
| Чистый долг / EBITDA | 5,28 |
| Операционный денежный поток (LTM) | 0,02 млрд |
| ROE | 5,9% |
| Дивидендная доходность (12 мес) | 0,9% |
Итог
Сильная сторона отчёта – серный бизнес и смазки: они дали почти весь прирост EBITDA, и без них квартал был бы заметно слабее. Слабая – удобрения и терминалы, а также процентные расходы, которые съедают всю операционную прибыль. Выручка выросла на 37,3%, но маржа упала до 10,2%, а свободный поток остался отрицательным. При мультипликаторе 6,15 EV/EBITDA и дивидендной доходности менее 1% доля оценена справедливо, но без запаса. Вердикт – нейтрально: для улучшения нужен устойчивый рост EBITDA в серном и смазочном бизнесе и хотя бы нулевой свободный поток.
Перейти к финансовой карточке компании MMLP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций