Newmont Corporation: прибыль выросла на 35,1%, но бирже это не помогло – акция подешевела на 2,6%
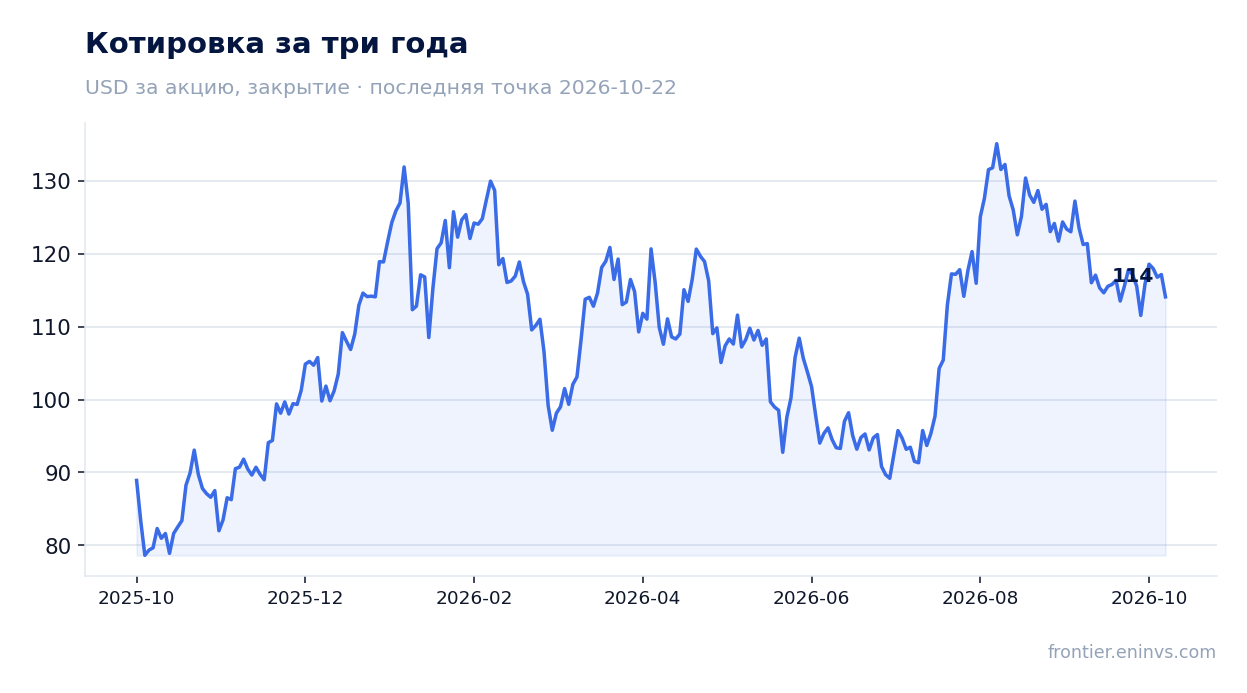
22 октября Newmont Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 6 363,0 млн долларов (+15,2% год к году), чистая прибыль – 2 475,0 млн (+35,1%), рентабельность по чистой прибыли поднялась до 38,9% против 33,2% годом ранее. Чистый долг остаётся отрицательным – минус 3 740,0 млн на конец сентября, а мультипликатор EV/EBITDA LTM в 7,5 ниже собственной трёхлетней средней в 8,6. При этом бумага после отчёта потеряла 2,6%, а модель портала оценивает её справедливую стоимость на 44% ниже рынка – при сильном отчёте и дешёвом мультипликаторе акция выглядит скорее привлекательной, но модель предупреждает о риске переоценки.
Главные тезисы
— Выручка прибавила 15,2% год к году, и темп почти не изменился по сравнению с 15,1% кварталом ранее
— Чистая прибыль выросла на 35,1%, а рентабельность поднялась до 38,9% с 33,2%
— Свободный денежный поток за квартал – 1 912,0 млн долларов после капзатрат в 856,0 млн
— Чистый долг отрицательный – минус 3 740,0 млн, и за год он сократился на 3,0 млрд
— Дивидендная доходность в 0,9% скромна на фоне сильного денежного потока
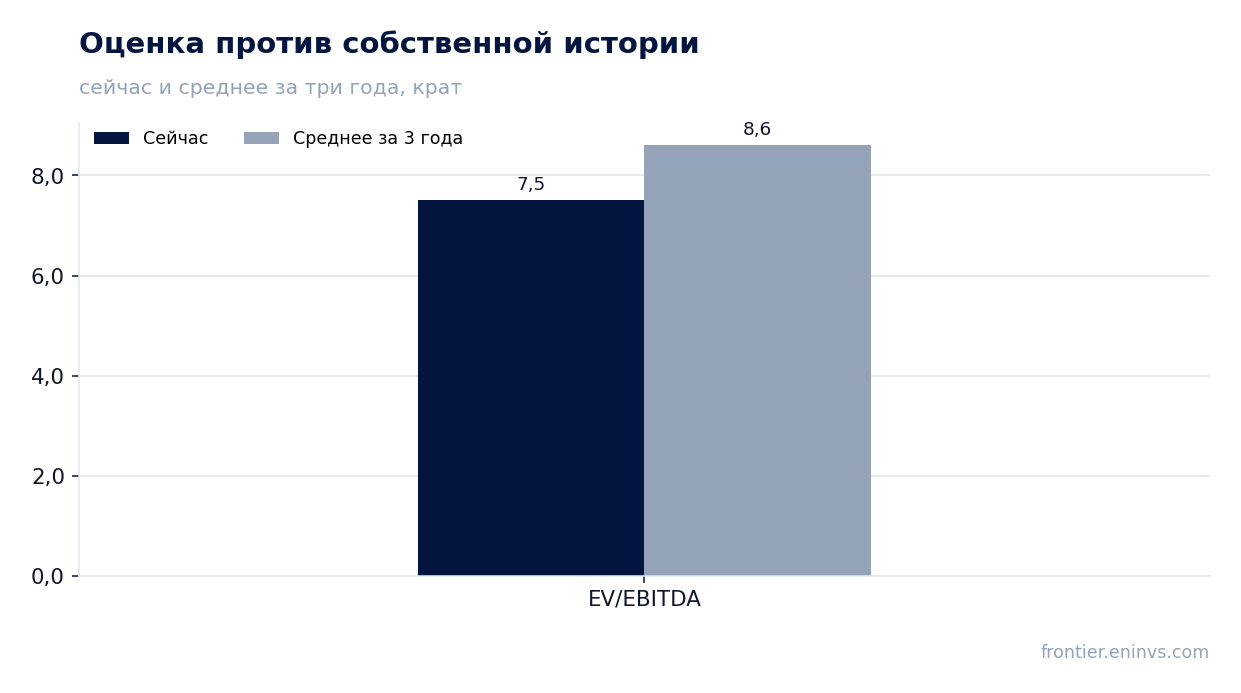
— EV/EBITDA LTM в 7,5 ниже собственной трёхлетней средней в 8,6 на 13%
— Модель портала оценивает справедливую стоимость на 44% ниже рынка
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,52 | 6,36 | +15,2% |
| EBITDA | 3,15 | — | — |
| Операционная прибыль | 2,51 | — | — |
| Чистая прибыль | 1,83 | 2,48 | +35,1% |
| Операционный денежный поток | 2,30 | 2,77 | +20,5% |
| Капзатраты | 0,73 | 0,86 | +17,7% |
| Рентабельность по EBITDA | 57,0% | — | — |
| Чистая маржа | 33,2% | 38,9% | +5,7 п.п. |
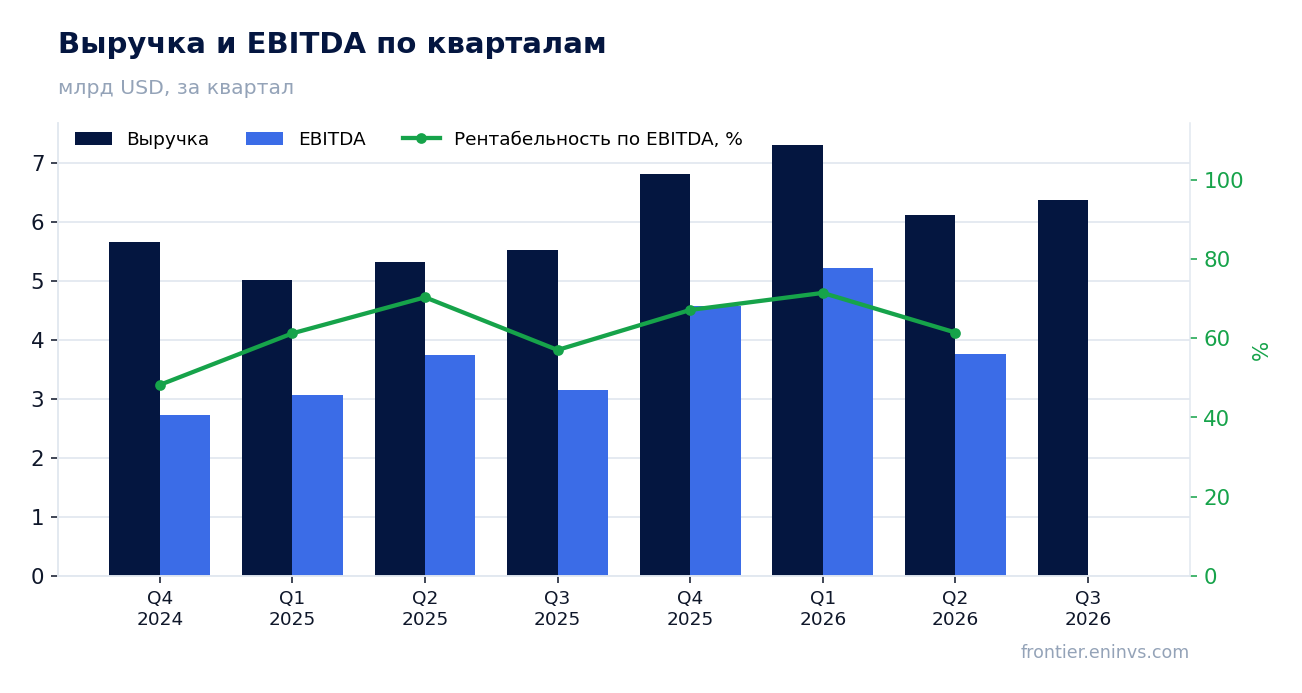
Выручка прибавила 15,2% год к году, и темп почти не изменился по сравнению с 15,1% кварталом ранее
Выручка за третий квартал 2026 года составила 6 363,0 млн долларов, что на 15,2% больше, чем годом ранее. Во втором квартале рост был 15,1%, то есть темп почти не изменился. Компания держит двузначный рост второй квартал подряд после всплеска на 45,8% в первом квартале 2026 года.
Для сравнения: в третьем квартале 2025 года выручка была 5 524,0 млн, а в четвёртом – 6 818,0 млн. Текущий уровень ниже пика конца 2025 года, но выше среднего за последние четыре квартала. Устойчивость выручки на этом уровне – главный аргумент в пользу того, что бизнес не теряет обороты.
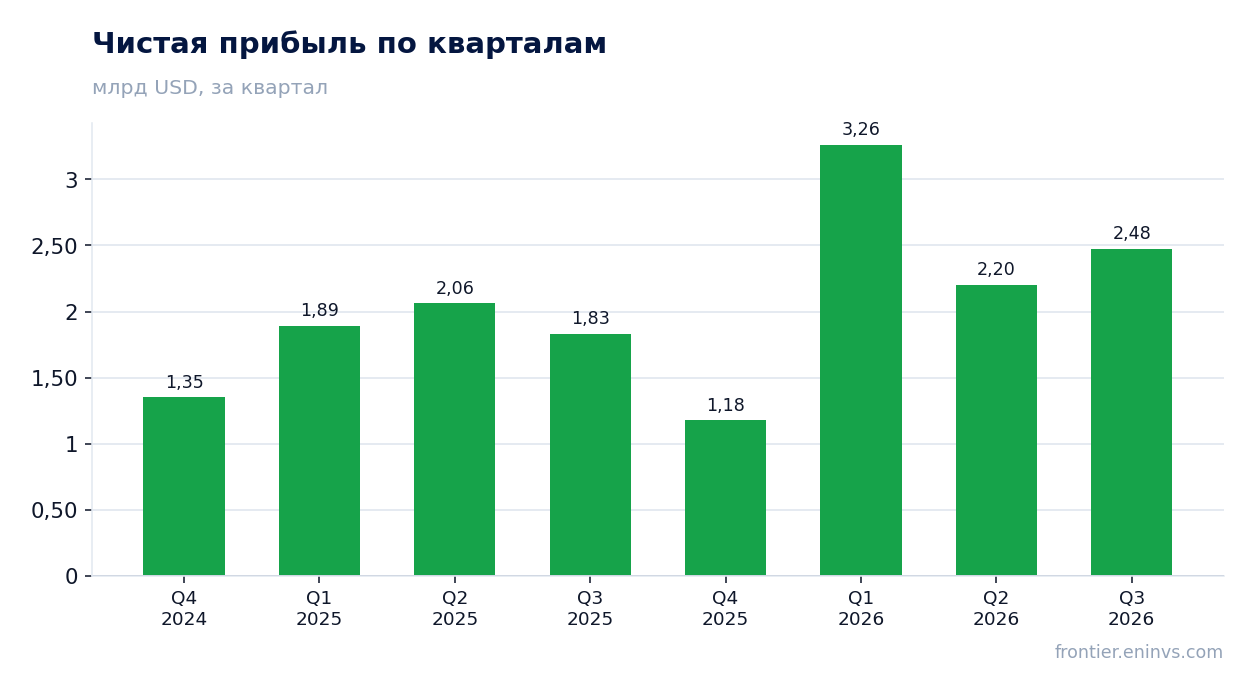
Чистая прибыль выросла на 35,1%, а рентабельность поднялась до 38,9% с 33,2%
Чистая прибыль за третий квартал 2026 года достигла 2 475,0 млн долларов против 1 832,0 млн годом ранее – рост на 35,1%. Рентабельность по чистой прибыли поднялась до 38,9% с 33,2% в третьем квартале 2025 года. Прибыль растёт быстрее выручки, то есть компания зарабатывает больше с каждого доллара продаж.
За последние 12 месяцев чистая прибыль составила 9 240,0 млн долларов при выручке 26 600,0 млн. Рентабельность за этот период – около 34,7%, что ниже квартального уровня, но выше прошлогоднего. Улучшение маржи в отчётном квартале – ключевой фактор, который отличает этот отчёт от предыдущих.
Свободный денежный поток за квартал – 1 912,0 млн долларов после капзатрат в 856,0 млн
Операционный денежный поток за третий квартал 2026 года составил 2 768,0 млн долларов, капитальные затраты – 856,0 млн. Свободный денежный поток, то есть разница между ними, равен 1 912,0 млн. Это солидная сумма, которая покрывает и дивиденды, и возможное снижение долга.
За последние 12 месяцев операционный поток был 13 098,0 млн долларов. Квартальный показатель в 2 768,0 млн ниже среднегодового темпа, но это связано с сезонностью и графиком капзатрат. Важно, что компания генерирует деньги стабильно, а не за счёт разовых поступлений.
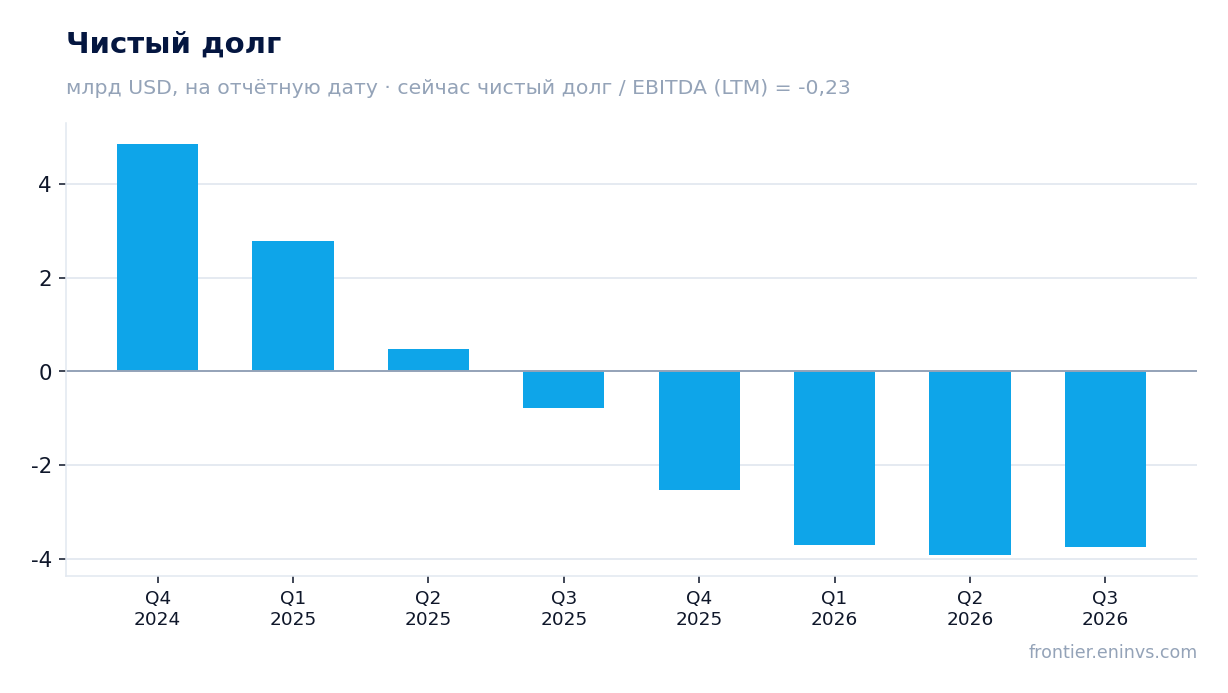
Чистый долг отрицательный – минус 3 740,0 млн, и за год он сократился на 3,0 млрд
На конец сентября 2026 года чистый долг компании был отрицательным – минус 3 740,0 млн долларов. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. За квартал показатель изменился с минус 3 926,0 млн на 30 июня до минус 3 740,0 млн на 30 сентября, то есть долг вырос на 0,2 млрд.
За год чистый долг сократился с минус 787,0 млн на 30 сентября 2025 года до минус 3 740,0 млн на 30 сентября 2026 года – изменение на минус 3,0 млрд. Отрицательный чистый долг и отношение чистого долга к EBITDA LTM на уровне -0,23 говорят о том, что баланс компании очень крепкий. Это даёт запас прочности и позволяет финансировать развитие без внешних займов.
Дивидендная доходность в 0,9% скромна на фоне сильного денежного потока
Дивидендная доходность за последние 12 месяцев составляет 0,9%. При рыночной капитализации 124 265,8 млн долларов это означает, что компания выплачивает около 1 120 млн долларов дивидендов в год. На фоне свободного денежного потока в 1 912,0 млн за квартал выплаты выглядят консервативно.
Наша оценка: при сохранении текущей прибыли и коэффициента выплат дивиденд за 2026 год может остаться в пределах 1,0–1,2% доходности. Это ниже ключевой ставки, но для сырьевой компании с отрицательным чистым долгом такая политика типична – приоритет отдаётся финансовой устойчивости и инвестициям. Уменьшение выплат возможно при падении цен на сырьё или росте капзатрат.
EV/EBITDA LTM в 7,5 ниже собственной трёхлетней средней в 8,6 на 13%
Мультипликатор EV/EBITDA LTM составляет 7,5 против собственной трёхлетней средней в 8,6. Это на 13% ниже исторического уровня, то есть акция торгуется дешевле, чем обычно. P/E LTM равен 13,4, что при рентабельности 38,9% выглядит умеренно.
Снижение мультипликатора может отражать как общую переоценку сырьевого сектора, так и опасения по поводу устойчивости цен на золото и медь. Однако при текущих финансовых показателях – отрицательном чистом долге и растущей прибыли – дисконт к собственной истории выглядит неоправданным. Если прибыль удержится на уровне 2 475,0 млн в квартал, мультипликатор имеет потенциал восстановления.
Модель портала оценивает справедливую стоимость на 44% ниже рынка
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 44% ниже рыночной. Это собственный расчёт портала, а не консенсус рынка. Он указывает на риск переоценки, если цены на сырьё не восстановятся.
Рыночная капитализация в 124 265,8 млн долларов при EV/EBITDA 7,5 предполагает, что инвесторы закладывают более высокие цены на сырьё, чем текущие. Если этого не произойдёт, акция может скорректироваться. Однако сильный баланс и денежный поток ограничивают потенциал падения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 124 млрд USD |
| P/E (LTM) | 13,4 |
| EV/EBITDA (LTM) | 7,5 |
| P/B | 3,67 |
| Чистый долг / EBITDA | -0,23 |
| Операционный денежный поток (LTM) | 13,1 млрд |
| ROE | 9,3% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 8,6 |
Итог
Отчёт за третий квартал 2026 года показал сильные результаты: выручка выросла на 15,2%, чистая прибыль – на 35,1%, рентабельность поднялась до 38,9%. Компания генерирует солидный свободный денежный поток в 1 912,0 млн долларов за квартал и имеет отрицательный чистый долг в минус 3 740,0 млн. Мультипликатор EV/EBITDA в 7,5 ниже собственной трёхлетней средней в 8,6, что делает акцию дешёвой по историческим меркам. Однако модель портала указывает на 44% потенциал снижения, а дивидендная доходность в 0,9% скромна. Вердикт – скорее привлекательная: сильный баланс и денежный поток перевешивают риск переоценки, но для осторожного инвестора сохраняется неопределённость с ценами на сырьё.
Перейти к финансовой карточке компании NEM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций