NGL Energy Partners: нефть подорожала на треть, а EBITDA упала на 43% – заработать на цене не удалось
6 ноября NGL Energy Partners раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Средняя цена Brent в этом периоде составила 91,3 долл. против 68 долл. годом ранее (+34,2%), Henry Hub – 2,893 долл. против 3,083 (–6,2%). По нашему расчёту, при объёмах и затратах годичной давности и только за счёт цены выручка должна была составить 782,8 млн долл., а EBITDA – 269,6 млн; фактически выручка достигла 986,6 млн, но EBITDA – лишь 91,9 млн, на 65,9% ниже расчётной. При мультипликаторе EV/EBITDA 15,7 против собственного трёхлетнего среднего 6,2 и чистом долге 3,5 млрд долл. акция выглядит дорого, поэтому вердикт – «непривлекательно».
Главные тезисы
— Brent подорожал на 34,2% год к году, а Henry Hub подешевел на 6,2% – ценовой фон был смешанным
— По нашему расчёту, цена обязывала заработать 269,6 млн долл. EBITDA, а компания показала 91,9 млн – разрыв в 177,7 млн
— Выручка выросла на 46,2% год к году, но маржа EBITDA сжалась с 23,9% до 9,3%
— Чистый убыток 44,3 млн долл. при операционной прибыли 23,9 млн – ниже операционной строки лёг 68,2 млн долл. амортизации и прочие статьи
— Чистый долг вырос с 3,0 млрд долл. на 30 сентября 2025 года до 3,5 млрд на 30 сентября 2026 года
— EV/EBITDA 15,7 против собственного трёхлетнего среднего 6,2 – акция дороже своей истории на 154%
— По спот-модели портала, при текущих ценах EBITDA составила бы 422 млн долл., а EV/EBITDA – 12,6
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,67 | 0,99 | +46,2% |
| EBITDA | 0,16 | 0,09 | -43,1% |
| Операционная прибыль | 0,09 | 0,02 | -74,6% |
| Чистая прибыль | 0,03 | -0,04 | -251,1% |
| Операционный денежный поток | 0,07 | 0,09 | +28,4% |
| Капзатраты | 0,05 | 0,12 | +122,3% |
| Рентабельность по EBITDA | 23,9% | 9,3% | -14,6 п.п. |
| Чистая маржа | 4,3% | -4,5% | -8,8 п.п. |
Brent подорожал на 34,2% год к году, а Henry Hub подешевел на 6,2% – ценовой фон был смешанным
Средняя цена Brent в квартале, закончившемся 30 сентября 2026 года, составила 91,3 долл. против 68 долл. годом ранее – рост на 34,2%. К предыдущему кварталу нефть подешевела на 5,6% со 96,8 долл. Спот на 6 ноября – 100 долл., на 9,5% выше средней за отчётный период.
Газ в США двигался в другую сторону: Henry Hub в среднем 2,893 долл. против 3,083 долл. годом ранее (–6,2%) и 2,926 долл. кварталом ранее (–1,1%). Спот сейчас 2,99 долл., на 3,4% выше средней за период.
Для компании, которая продаёт и нефть, и газ, такой фон не даёт однозначного выигрыша: нефтяная составляющая выросла сильно, газовая просела. Именно поэтому ценовой эффект нужно сопоставлять с фактическим результатом, а не принимать рост выручки за чистый выигрыш от цены.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q2 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Нефть Brent, USD | 68,0 | 91,3 | +34,2% | 100,0 |
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 2,99 |
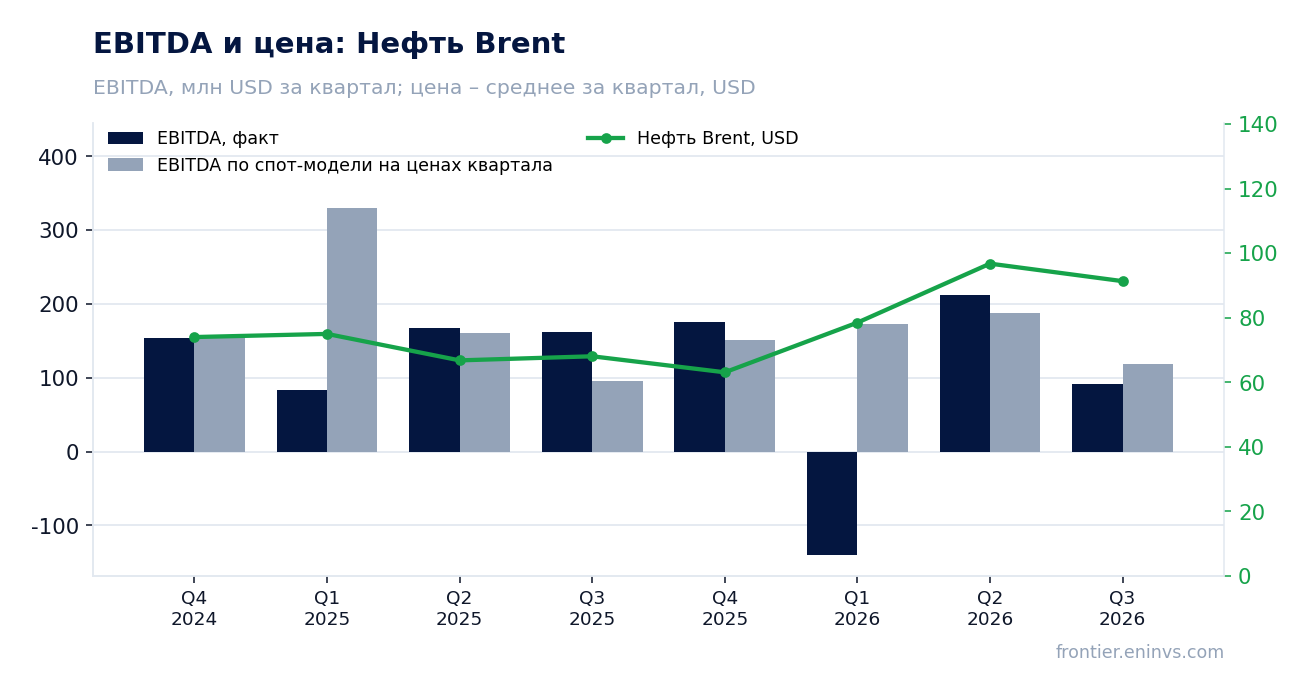
По нашему расчёту, цена обязывала заработать 269,6 млн долл. EBITDA, а компания показала 91,9 млн – разрыв в 177,7 млн
По нашему расчёту, при объёмах и некоммодитных затратах годичной давности и движении только цен выручка должна была составить 782,8 млн долл. (ценовой эффект +108,2 млн, +16,0%), а EBITDA – 269,6 млн. Фактическая выручка – 986,6 млн, на 203,7 млн выше расчётной (+26,0%), фактическая EBITDA – 91,9 млн, на 177,7 млн ниже (–65,9%).
Разрыв означает, что цена не дошла до EBITDA: выручка обогнала ценовой ориентир, а прибыль отстала от него. Причины, названные в фактах, – объёмы, цена реализации против бенчмарка, удельные затраты, хеджи и разовые статьи; ни одна из них не позволяет списать разрыв на сам бенчмарк.
Спот-модель портала, пересчитанная от средних четырёх предыдущих кварталов, ожидала EBITDA 118,5 млн и выручку 917 млн. Факт – 91,9 млн EBITDA (–22,5% к модели) и 986,6 млн выручки (+7,6%). Отклонение EBITDA от модели в четырёх предыдущих периодах: +68,8%, +15,9%, –181,4%, +12,9% – модельный ориентир здесь нестабилен.
К предыдущему кварталу картина та же: по нашему расчёту при объёмах и затратах предыдущего квартала цены давали EBITDA 176,4 млн, факт – 91,9 млн, на 84,5 млн ниже (–47,9%). Выручка при этом оказалась на 32,2 млн выше расчётной (+3,4%).
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q2 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 674,7 | 782,8 | 986,6 | +26,0% |
| EBITDA | 161,4 | 269,6 | 91,9 | -65,9% |
| EBITDA по спот-модели портала, млн USD | — | 118,5 | 91,9 | -22,5% |
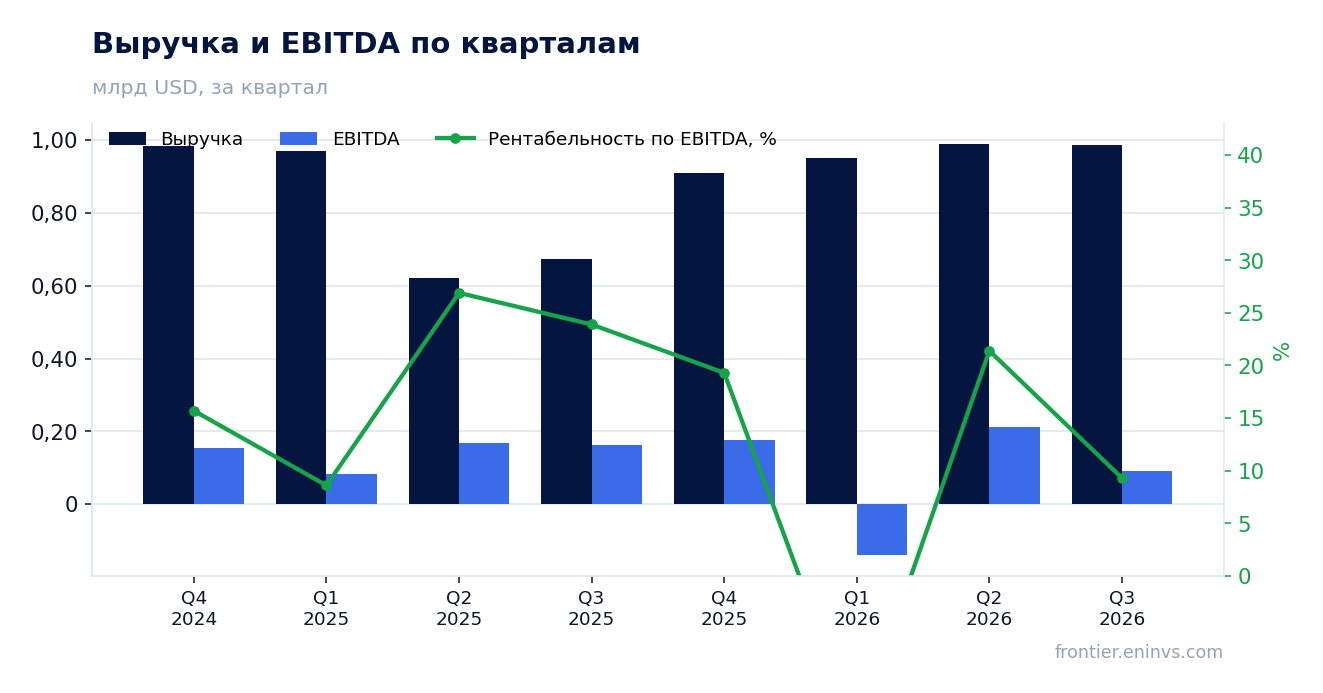
Выручка выросла на 46,2% год к году, но маржа EBITDA сжалась с 23,9% до 9,3%
Выручка за отчётный квартал – 986,6 млн долл., на 46,2% больше, чем годом ранее. Рост замедлился относительно предыдущего квартала: +46,2% против +59,1% в первом квартале 2026 года.
EBITDA составила 91,9 млн долл. против 161,4 млн годом ранее (–43,1%). Маржа EBITDA – 9,3% против 23,9% годом ранее: выручка выросла, а прибыль до амортизации упала, то есть каждая единица продаж принесла заметно меньше прибыли.
Операционная прибыль – 23,9 млн долл. против 94,3 млн годом ранее. EBITDA в фактах определена как операционная прибыль 23,9 млн плюс амортизация 68 млн; статьи ниже операционной строки в неё не входят и объясняют только чистый результат.
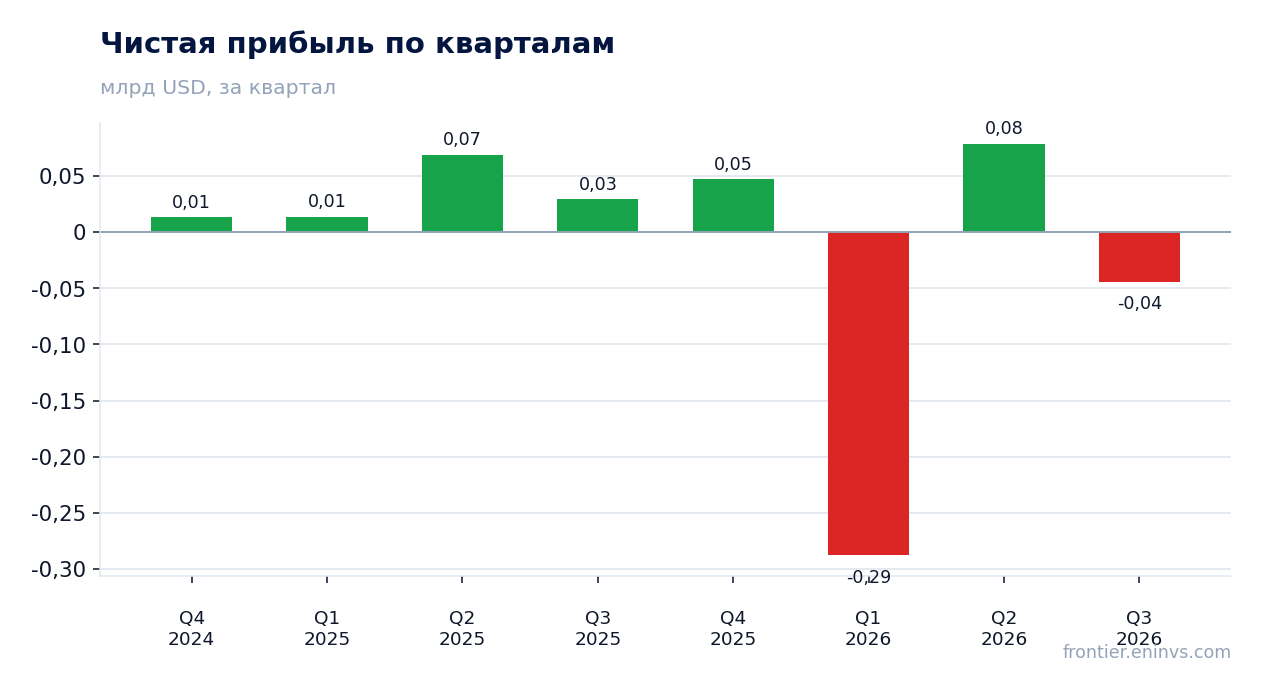
Чистый убыток – 44,3 млн долл. против прибыли 29,3 млн годом ранее (–251,1%), чистая маржа – минус 4,5% против плюс 4,3%. При положительной операционной прибыли убыток сформировали статьи ниже операционной строки, в том числе амортизация 68 млн долл.
Чистый убыток 44,3 млн долл. при операционной прибыли 23,9 млн – ниже операционной строки лёг 68,2 млн долл. амортизации и прочие статьи
Операционная прибыль квартала – 23,9 млн долл., EBITDA – 91,9 млн. Разница между ними – амортизация 68 млн долл., которая в EBITDA включена, а в операционной прибыли уже вычтена.
Чистый убыток 44,3 млн долл. означает, что ниже операционной строки легли статьи, превысившие операционную прибыль. В фактах названы прочие доходы, проценты и курсовые разницы; какая именно из них дала минус, факты не раскрывают.
Для EBITDA это неважно: статьи ниже операционной строки в неё не входят. Но для акционера важен именно чистый результат – он отрицательный, и это отделяет отчёт от картины «выручка выросла, бизнес зарабатывает».
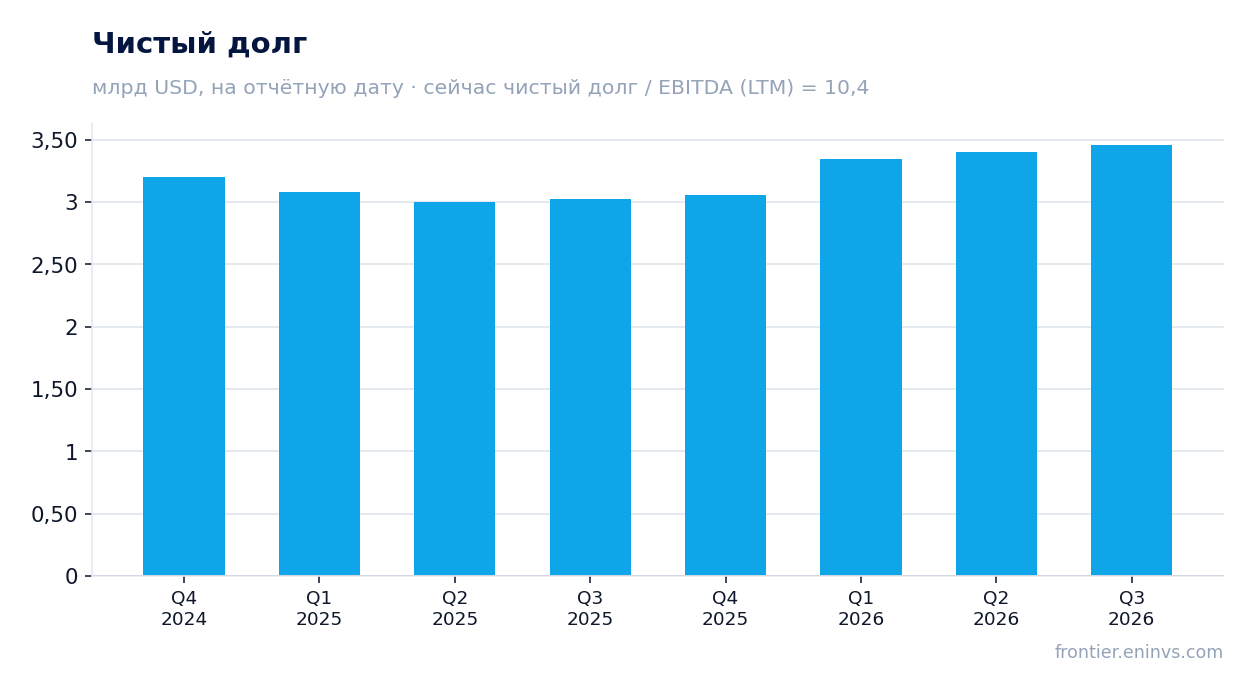
Чистый долг вырос с 3,0 млрд долл. на 30 сентября 2025 года до 3,5 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года – 3,46 млрд долл. Годом ранее, на 30 сентября 2025 года, он составлял 3,0 млрд – рост на 0,4 млрд за год. За квартал долг прибавил 0,1 млрд: с 3,4 млрд на 30 июня 2026 года.
Отношение чистого долга к EBITDA за последние 12 месяцев – 10,4. Это уровень без сравнения с прошлым периодом: более раннее значение в фактах не приводится.
Операционный денежный поток квартала – 94,6 млн долл., капитальные затраты – 118,0 млн. Капзатраты превысили операционный поток, поэтому свободный поток за квартал отрицательный, и рост долга на 0,1 млрд за квартал с этим согласуется.
За последние 12 месяцев операционный поток – 430,7 млн долл. При EBITDA за тот же период 332,8 млн долл. и капитальных затратах, которые в отчётном квартале были выше потока, долговая нагрузка остаётся ключевым ограничением для акционера.
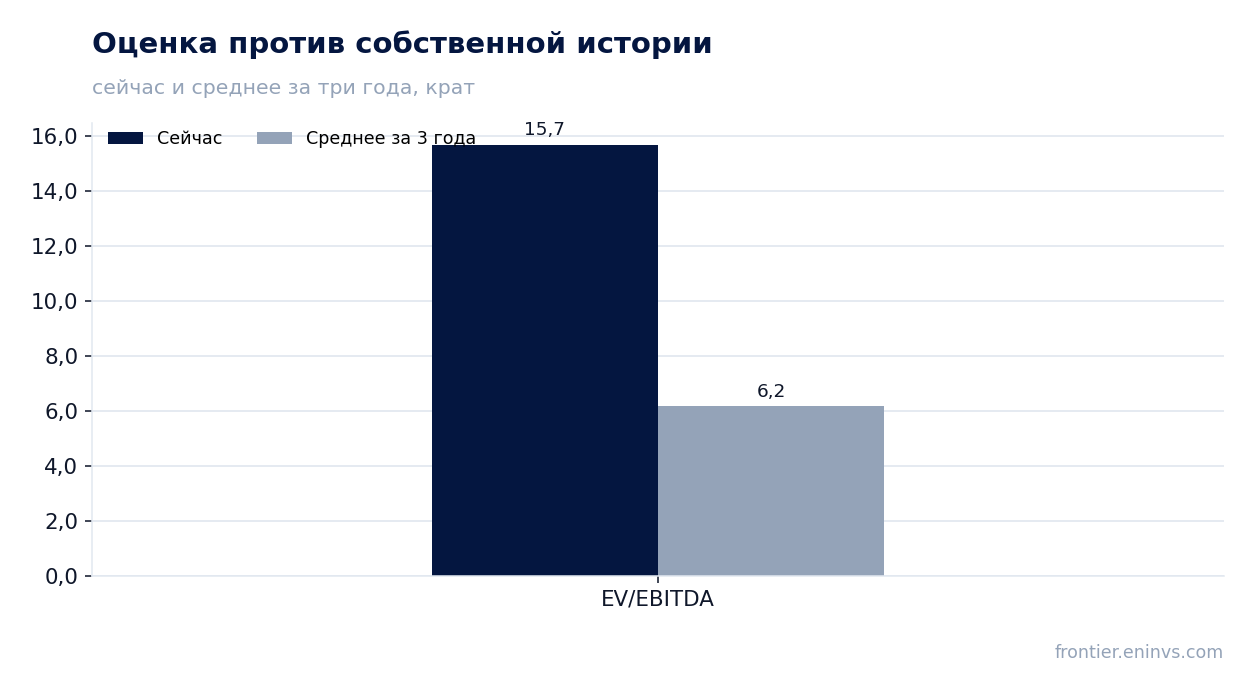
EV/EBITDA 15,7 против собственного трёхлетнего среднего 6,2 – акция дороже своей истории на 154%
EV/EBITDA за последние 12 месяцев – 15,7, собственное трёхлетнее среднее – 6,2. Акция торгуется на 154% выше своей истории по этому мультипликатору.
Причина в знаменателе: EBITDA за последние 12 месяцев – 332,8 млн долл., и она заработана при прошлых ценах. Рыночная капитализация – 1,84 млрд долл., чистый долг – 3,46 млрд, что и даёт такой мультипликатор.
По спот-модели портала, при текущих ценах годовая EBITDA составила бы 422 млн долл. против 338,8 млн по модели за последние 12 месяцев (+24,6%). На этой базе EV/EBITDA – 12,6, а чистый долг к EBITDA – 8,2. Даже с поправкой на текущие цены мультипликатор остаётся высоким относительно трёхлетнего среднего.
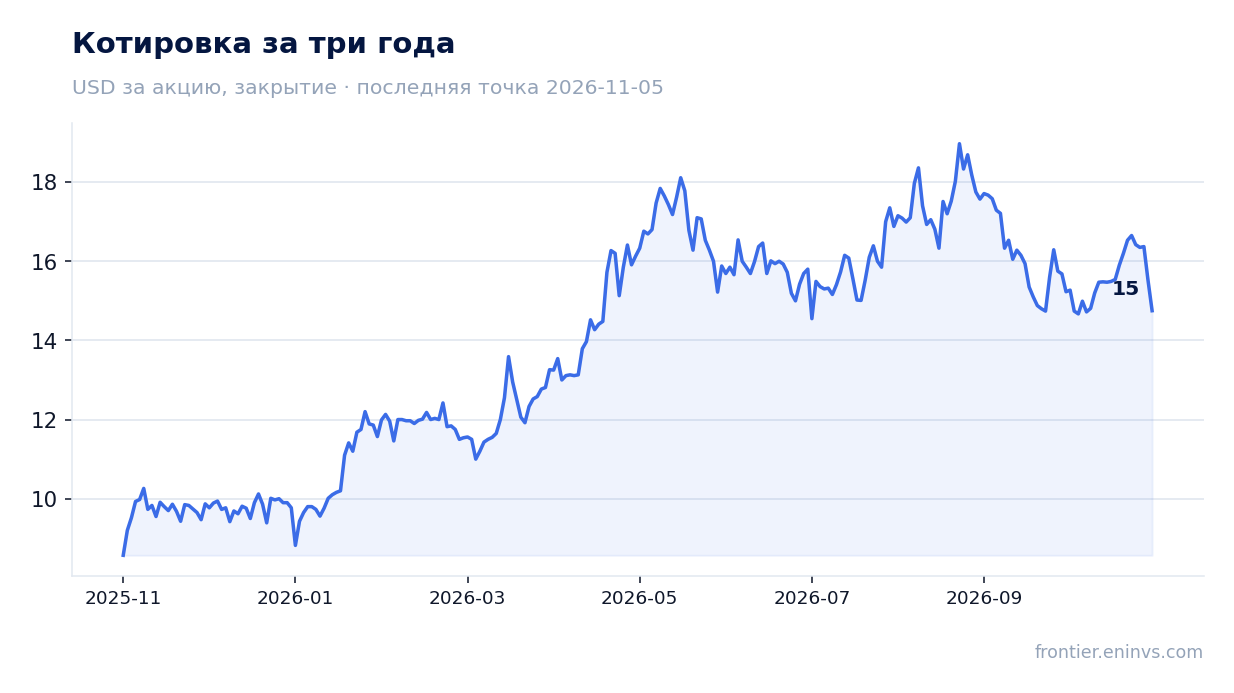
По спот-модели портала, при текущих ценах EBITDA составила бы 422 млн долл., а EV/EBITDA – 12,6
Спот на 6 ноября: Brent 100 долл. – на 9,5% выше средней за отчётный период, Henry Hub 2,99 долл. – на 3,4% выше. По спот-модели портала, при этих ценах годовая EBITDA – 422 млн долл.
Это на 24,6% больше модельной EBITDA за последние 12 месяцев (338,8 млн). EV/EBITDA на текущих ценах – 12,6, чистый долг к EBITDA – 8,2.
Для оценки акции это более подходящая база, чем мультипликатор на прошлых ценах: последние 12 месяцев заработаны при другой конъюнктуре. Но и 12,6 против трёхлетнего среднего 6,2 оставляет акцию дорогой.
Что изменит картину – цена нефти. Именно Brent определяет большую часть выручки, и его движение от 91,3 долл. к 100 долл. уже заложено в расчёт; устойчивость этой цены и будет проверяться следующим отчётом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,84 млрд USD |
| EV/EBITDA (LTM) | 15,7 |
| Чистый долг / EBITDA | 10,40 |
| Операционный денежный поток (LTM) | 0,43 млрд |
| ROE | 66,3% |
| EV/EBITDA, среднее за 3 года | 6,2 |
Итог
Сильной стороной отчёта остаётся выручка: 986,6 млн долл., +46,2% год к году, и рост к предыдущему кварталу замедлился лишь с +59,1% до +46,2%. Но цена обязывала заработать 269,6 млн долл. EBITDA, а компания показала 91,9 млн – разрыв в 177,7 млн долл. не закрывается ничем из раскрытого. Чистый убыток 44,3 млн долл. при положительной операционной прибыли 23,9 млн и рост чистого долга до 3,5 млрд долл. с 3,0 млрд годом ранее делают картину для акционера слабой. При EV/EBITDA 15,7 против собственного трёхлетнего среднего 6,2 акция дорога даже с поправкой на текущие цены (12,6), поэтому вердикт – «непривлекательно».
Перейти к финансовой карточке компании NGL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций