Nucor Corporation: прибыль удвоилась, но рынок оценивает её дороже собственной истории
26 октября Nucor Corporation раскрыла результаты за четвёртый квартал 2026 года. Выручка составила 11 249,0 млн долларов (+32,0% год к году), EBITDA – 2 279,0 млн долларов (+82,3%), чистая прибыль – 1 319,0 млн долларов (+117,3%). Маржа EBITDA поднялась до 20,3% против 14,7% годом ранее, а чистая маржа – до 11,7% против 7,1%. Бумага выглядит нейтрально: рост прибыли сильный, но мультипликатор EV/EBITDA 9,4 выше собственной трёхлетней средней 8,5, а модель портала даёт потенциал минус 86%.
Главные тезисы
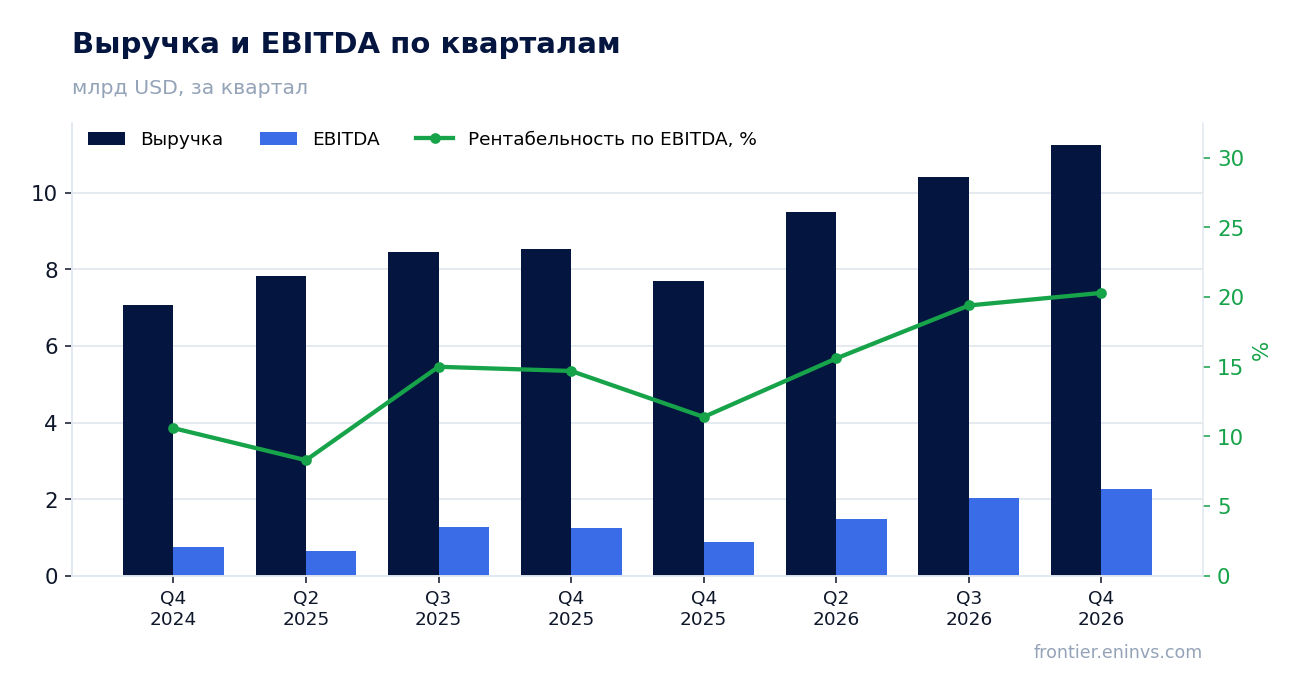
— Выручка выросла на 32,0% год к году, и это ускорение против 23,0% кварталом ранее
— EBITDA прибавила 82,3%, а маржа поднялась до 20,3% с 14,7%
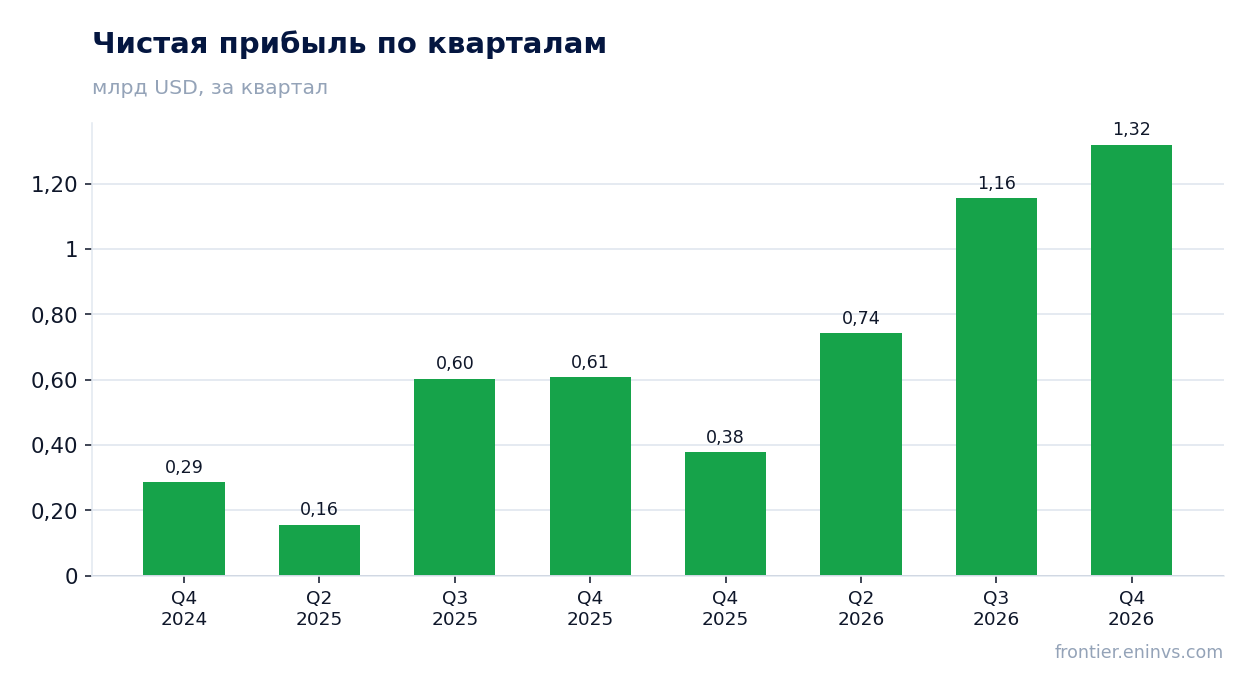
— Чистая прибыль выросла на 117,3%, но чистая маржа 11,7% остаётся скромной для такого рывка
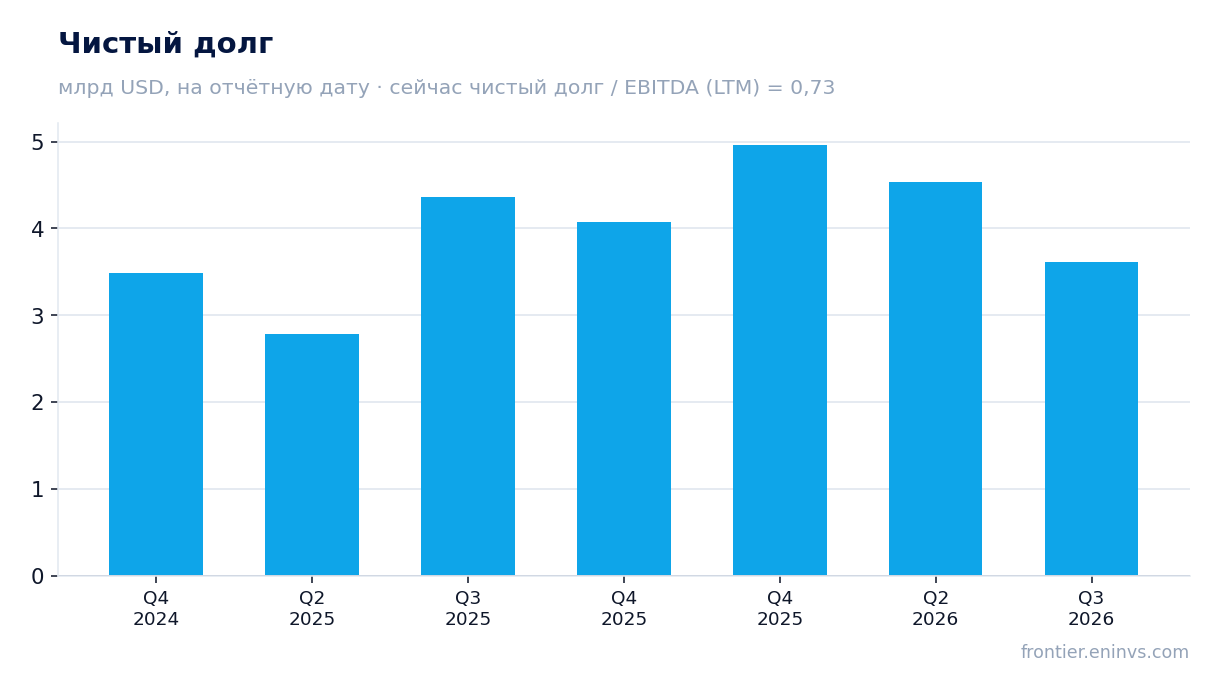
— Долговая нагрузка 0,73 EBITDA LTM – низкая, но динамику долга факты не раскрывают
— Дивидендная доходность 0,87% не компенсирует риск переоценки
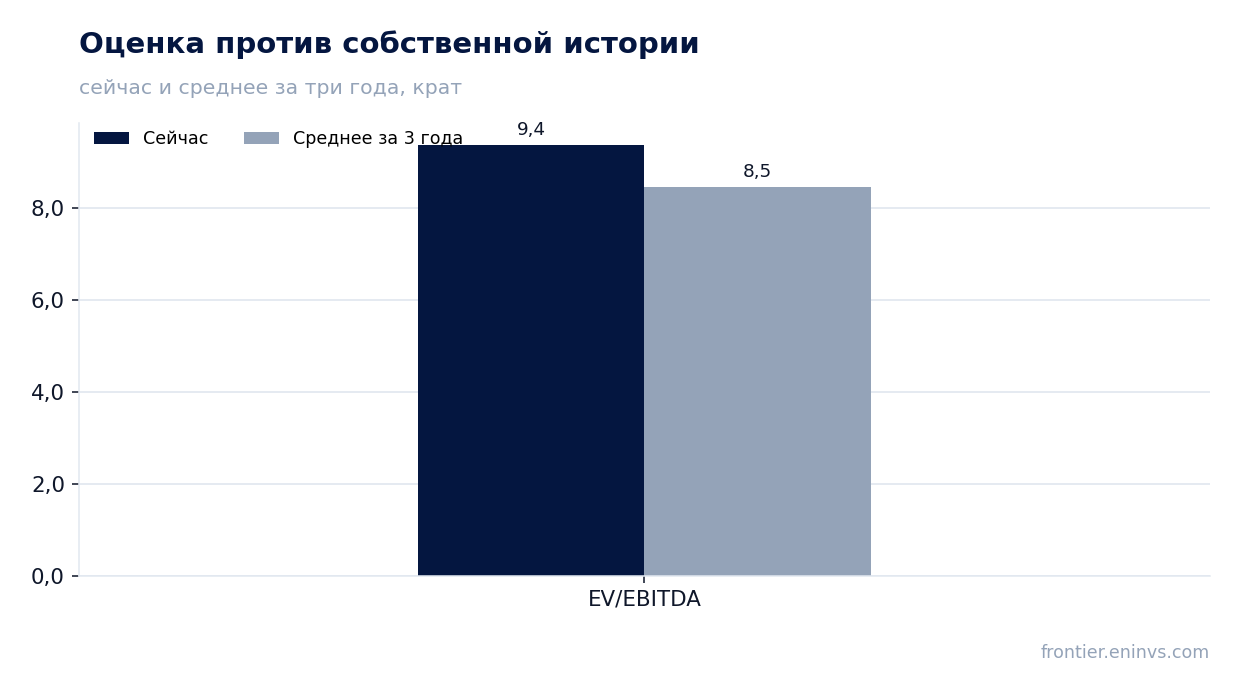
— EV/EBITDA 9,4 выше собственной трёхлетней средней 8,5 на 11%
— Модель портала даёт потенциал минус 86% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 8,52 | 11,2 | +32,0% |
| EBITDA | 1,25 | 2,28 | +82,3% |
| Операционная прибыль | 0,88 | — | — |
| Чистая прибыль | 0,61 | 1,32 | +117,3% |
| Операционный денежный поток | 1,34 | — | — |
| Капзатраты | 0,81 | — | — |
| Рентабельность по EBITDA | 14,7% | 20,3% | +5,6 п.п. |
| Чистая маржа | 7,1% | 11,7% | +4,6 п.п. |
Выручка выросла на 32,0% год к году, и это ускорение против 23,0% кварталом ранее
В четвёртом квартале 2026 года выручка Nucor Corporation составила 11 249,0 млн долларов, что на 32,0% больше, чем годом ранее. Кварталом ранее рост был 23,0%, то есть темп ускорился. Это уже третий квартал подряд с ростом выше 20%: во втором квартале 2026 года выручка прибавила 23,0%, в третьем – 32,0%.
Ускорение совпало с ростом EBITDA до 2 279,0 млн долларов против 1 250,0 млн долларов годом ранее. Прибыль росла быстрее выручки, значит, дело не только в объёмах, но и в ценах или структуре продаж. Факты не раскрывают, что именно дало такой эффект, поэтому ограничимся констатацией: выручка и EBITDA ускорились одновременно.
EBITDA прибавила 82,3%, а маржа поднялась до 20,3% с 14,7%
EBITDA за четвёртый квартал 2026 года составила 2 279,0 млн долларов, на 82,3% больше, чем годом ранее. Маржа EBITDA выросла до 20,3% с 14,7%. Такой прирост маржи при росте выручки на 32,0% означает, что издержки росли медленнее продаж.
Чистая прибыль увеличилась на 117,3%, до 1 319,0 млн долларов, а чистая маржа поднялась до 11,7% с 7,1%. Прибыль росла быстрее EBITDA, что может говорить о снижении амортизации или процентных расходов относительно выручки. Факты не дают разбивки, поэтому причину не называем.
Чистая прибыль выросла на 117,3%, но чистая маржа 11,7% остаётся скромной для такого рывка
Чистая прибыль за четвёртый квартал 2026 года составила 1 319,0 млн долларов против 607,0 млн долларов годом ранее. Рост на 117,3% – самый сильный показатель среди кварталов 2026 года. При этом чистая маржа 11,7% означает, что на каждый доллар выручки приходится около 12 центов прибыли.
Для металлургической компании такая маржа не выглядит аномальной, но она ниже, чем можно было бы ожидать при марже EBITDA 20,3%. Разрыв в 8,6 процентного пункта – это амортизация, проценты и налоги. Факты не раскрывают их динамику, поэтому ограничимся констатацией уровня.
Долговая нагрузка 0,73 EBITDA LTM – низкая, но динамику долга факты не раскрывают
Чистый долг на последнюю отчётную дату баланса составлял 4 965,0 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,73. Это низкий уровень: компания может покрыть долг менее чем за год операционной прибыли.
Факты не содержат значения чистого долга за четвёртый квартал 2026 года, поэтому направление изменения долга не раскрывается. Мы можем лишь зафиксировать уровень 0,73 и то, что он не создаёт риска для дивидендов или капитальных вложений.
Дивидендная доходность 0,87% не компенсирует риск переоценки
Дивидендная доходность за последние 12 месяцев составляет 0,87%. Это низкий уровень, который не создаёт существенной поддержки для цены акции. При чистой прибыли за последние 12 месяцев 3 596,0 млн долларов и рыночной капитализации 58 762,1 млн долларов выплаты остаются скромными относительно прибыли.
Факты не содержат размера дивиденда на акцию и коэффициента выплат, поэтому оценить устойчивость выплат нельзя. Доходность 0,87% ниже, чем можно было бы ожидать от компании с такой низкой долговой нагрузкой, но без данных о политике выплат мы не делаем выводов о её изменении.
EV/EBITDA 9,4 выше собственной трёхлетней средней 8,5 на 11%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 9,4, что на 11% выше собственной трёхлетней средней 8,5. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года. P/E за последние 12 месяцев – 16,3.
Рост прибыли на 117,3% в четвёртом квартале 2026 года мог привести к переоценке, но текущий мультипликатор уже выше исторической нормы. Модель портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал минус 86% к текущей цене. Это наша собственная оценка, а не консенсус рынка.
Модель портала даёт потенциал минус 86% к текущей цене
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 86% ниже текущей рыночной цены. Это означает, что рынок закладывает в цену более высокие цены на сталь или более устойчивую маржу, чем предполагает наша модель.
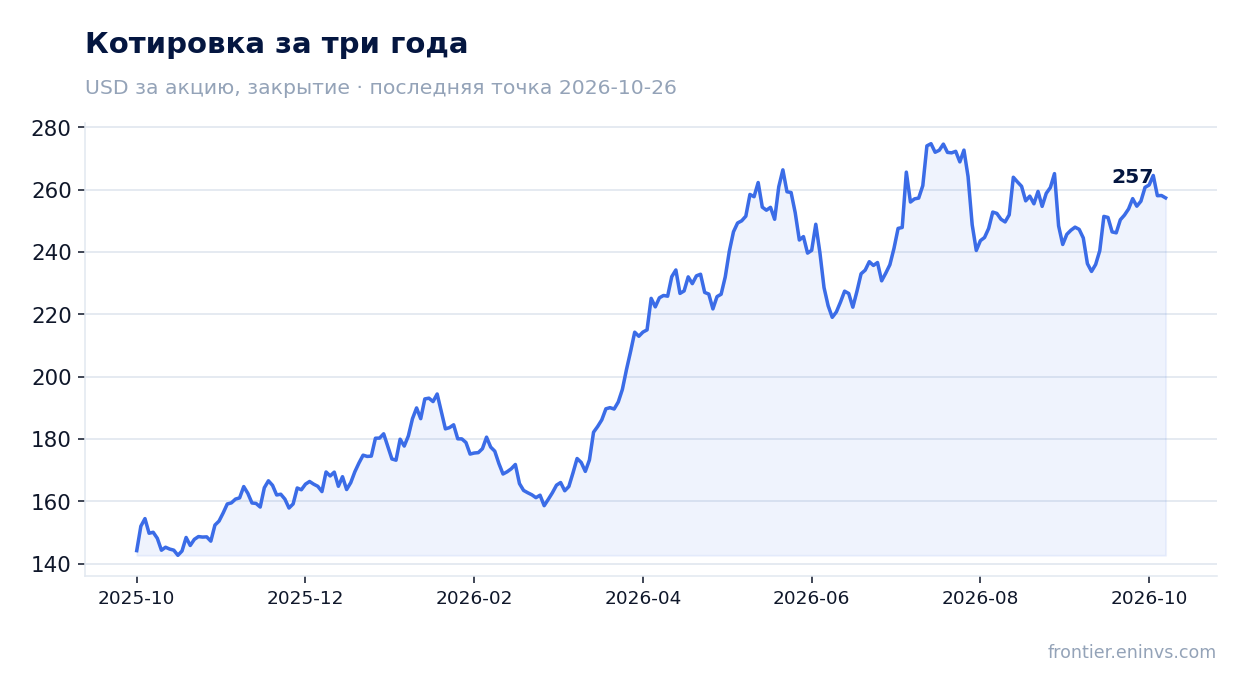
Акция закрылась на отметке 258,11 доллара перед публикацией отчёта, в день отчёта потеряла 0,3% и с момента публикации до 26 октября 2026 года также потеряла 0,3%. Реакция рынка сдержанная: сильный отчёт не привёл к росту, что может говорить о том, что результаты уже были учтены в цене.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 58,8 млрд USD |
| P/E (LTM) | 16,3 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 2,81 |
| Чистый долг / EBITDA | 0,73 |
| ROE | 7,8% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 8,5 |
Итог
Сильная сторона отчёта – ускорение выручки до 32,0% и рост EBITDA на 82,3%, что привело к расширению маржи до 20,3%. Однако прибыль выросла на 117,3% в основном за счёт эффекта базы: годом ранее чистая прибыль была всего 607,0 млн долларов. Долговая нагрузка 0,73 EBITDA LTM низкая, но дивидендная доходность 0,87% не компенсирует риск переоценки. Вердикт – нейтрально: рост бизнеса сильный, но текущая цена уже учитывает многое, а модель портала указывает на существенный downside.
Перейти к финансовой карточке компании NUE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций