ONEOK: прибыль выросла на 44%, но почти четверть её дал разовый налоговый эффект
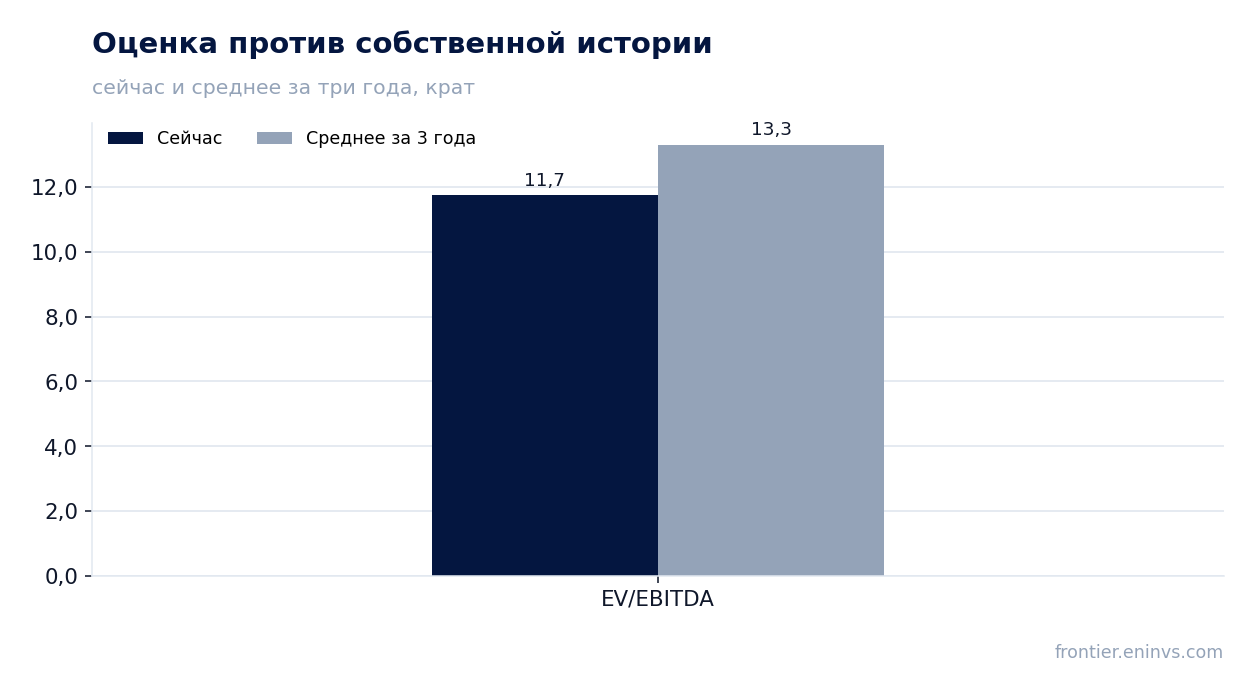
27 октября ONEOK раскрыла результаты за третий квартал 2026 года. Выручка выросла на 44,3% год к году до 12 455 млн долларов, скорректированная EBITDA – на 15,6% до 2 238 млн, чистая прибыль, относимая к ONEOK, – на 43,8% до 1 350 млн. Внутри прибыли сидит разовый неденежный налоговый выигрыш в 336 млн долларов от реорганизации в связи с продажей миноритарной доли, без него рост был бы заметно скромнее. При мультипликаторе EV/EBITDA 11,7 против собственной трёхлетней средней 13,3 акция торгуется дешевле своей истории, а дивидендная доходность 4,4% поддерживает интерес к бумаге – на текущей цене акция выглядит скорее привлекательной.
Главные тезисы
— Выручка прибавила 44,3%, но темп замедлился с 52,8% кварталом ранее
— EBITDA выросла на 15,6%, а её маржа сжалась до 18,0% с 22,4% из-за роста операционных затрат
— Почти четверть прибыли – 336 млн долларов – принёс разовый налоговый выигрыш, а не операционная деятельность
— Скорректированная EBITDA в 2 238 млн включает разовый чистый эффект в 53 млн от сделок с миноритарной долей и Brazos Midland
— Долговая нагрузка 4,14 EBITDA – это уровень, а не улучшение: компания погасила почти 5,5 млрд долларов основного долга в сентябре
— Дивиденд 1,07 доллара в квартал даёт 4,4% доходности при выплате 2 022 млн за девять месяцев
— EV/EBITDA 11,7 ниже собственной трёхлетней средней 13,3 на 12% – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 8,63 | 12,5 | +44,3% |
| EBITDA | 1,94 | 2,24 | +15,6% |
| Операционная прибыль | 1,56 | 1,57 | +0,6% |
| Чистая прибыль | 0,94 | 1,35 | +43,8% |
| Операционный денежный поток | 1,62 | — | — |
| Капзатраты | 0,80 | — | — |
| Рентабельность по EBITDA | 22,4% | 18,0% | -4,4 п.п. |
| Чистая маржа | 10,9% | 10,8% | -0,1 п.п. |
Выручка прибавила 44,3%, но темп замедлился с 52,8% кварталом ранее
Выручка третьего квартала 2026 года составила 12 455 млн долларов, что на 44,3% выше уровня годичной давности. Это сильный результат, но он скромнее роста предыдущего квартала: во втором квартале выручка прибавляла 52,8%, то есть налицо замедление темпа.
Основной вклад дали объёмы. Переработка сырья NGL выросла на 6%, в том числе на 16% в регионе Мексиканского залива и Пермском бассейне; отгрузка нефтепродуктов прибавила 6%, переработка природного газа в Пермском бассейне – 4%. Компания прямо связывает результат с ростом объёмов в Пермском бассейне и интеграцией систем.
В разрезе сегментов сильнее всего вырос Refined Products and Crude: скорректированная EBITDA сегмента поднялась до 685 млн с 582 млн годом ранее. Natural Gas Pipelines прибавил до 231 млн с 200 млн благодаря оптимизации и маркетингу на разнице цен между Waha Hub и Katy. При этом NGL и Gathering and Processing остались примерно на прошлогоднем уровне – 718 млн против 748 млн и 563 млн против 566 млн соответственно.
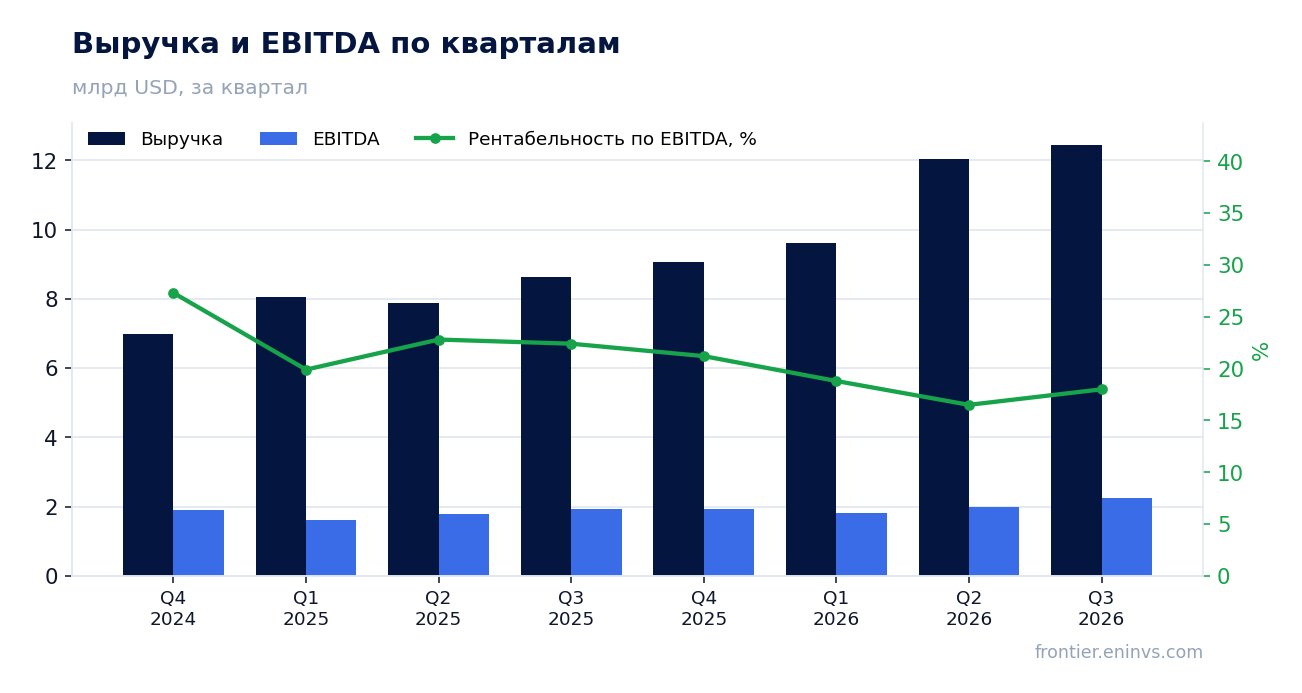
EBITDA выросла на 15,6%, а её маржа сжалась до 18,0% с 22,4% из-за роста операционных затрат
Скорректированная EBITDA составила 2 238 млн долларов, на 15,6% больше, чем годом ранее. Рост есть, но он втрое медленнее роста выручки, и это прямо отразилось на марже: рентабельность по EBITDA снизилась до 18,0% с 22,4%.
Причина – операционные затраты. В целом по компании они выросли до 861 млн с 738 млн. В сегменте NGL затраты поднялись на 27 млн, в том числе на 20 млн за счёт сторонних услуг и на 7 млн за счёт расходов на персонал, связанных с расширением операций. В Refined Products and Crude затраты выросли на 18 млн, в Gathering and Processing – на 19 млн.
Себестоимость продаж и топлива увеличилась до 9 612 млн с 5 962 млн – быстрее выручки, что типично для модели с ростом товарных объёмов. Чистая маржа при этом почти не изменилась – 10,8% против 10,9%, но только потому, что её поддержал разовый налоговый эффект, о котором речь ниже.
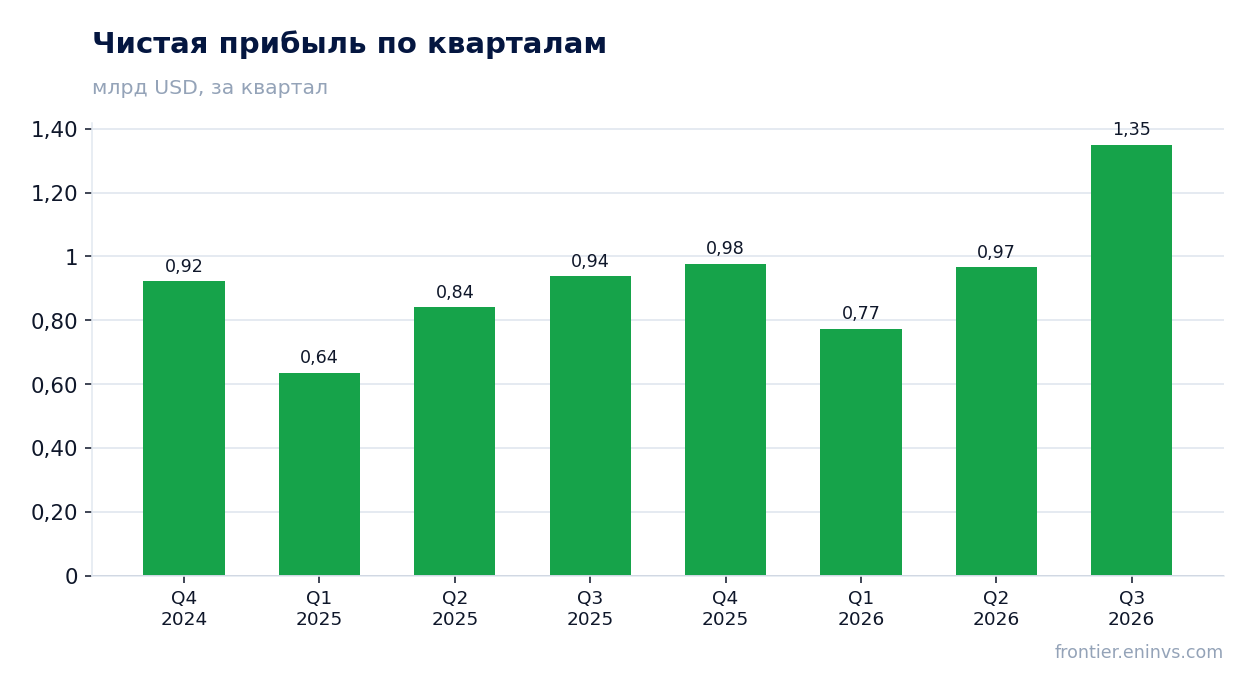
Почти четверть прибыли – 336 млн долларов – принёс разовый налоговый выигрыш, а не операционная деятельность
Чистая прибыль, относимая к ONEOK, составила 1 350 млн долларов, или 2,13 доллара на разводнённую акцию, против 939 млн и 1,49 доллара годом ранее. Рост на 43,8% выглядит внушительно, но внутри него сидит разовый неденежный налоговый выигрыш в 336 млн долларов, или 0,53 доллара на акцию, от реорганизации ONEOK, Inc. в связи с продажей миноритарной доли.
Без этого эффекта прибыль была бы заметно ниже. Операционная прибыль, которая не зависит от налога, выросла лишь до 1 568 млн с 1 558 млн – почти не изменилась. Это значит, что весь прирост прибыли на уровне чистой строки обеспечен налогом и снижением процентных расходов, а не операционным рычагом.
Процентные расходы упали до 415 млн с 450 млн – компания погасила часть долга. Но и здесь есть разовый элемент: в скорректированную EBITDA включён чистый выигрыш в 53 млн от сделок с миноритарной долей и Brazos Midland, в основном корпоративные прибыли от погашения долга, частично перекрытые издержками.
Скорректированная EBITDA в 2 238 млн включает разовый чистый эффект в 53 млн от сделок с миноритарной долей и Brazos Midland
В отчёте прямо указано, что скорректированная EBITDA за третий квартал включает чистый выигрыш в 53 млн долларов от сделок с миноритарной долей и Brazos Midland. Это в основном корпоративные прибыли от погашения долга, частично перекрытые издержками по сделкам. Без них показатель был бы около 2 185 млн.
Для сравнения: годом ранее в третьем квартале в EBITDA входили корпоративные прибыли от погашения долга в 22 млн. То есть разовый элемент вырос более чем вдвое, и это часть объяснения роста EBITDA на 15,6%.
Компания завершила приобретение активов Brazos Midstream в Пермском бассейне (Midland) и ожидает от них вклада около 75 млн долларов в 2026 году, из которых примерно 50 млн отразится в скорректированной EBITDA за вычетом издержек по сделке. Это ещё не органический рост, а эффект поглощения.
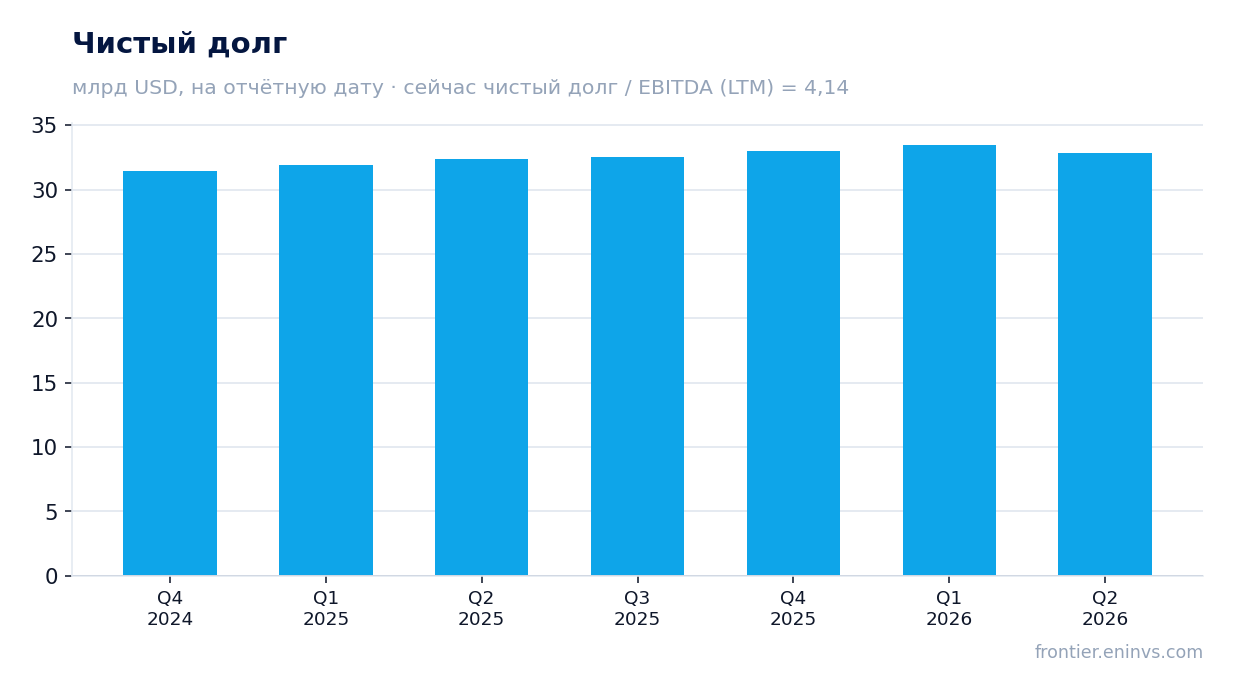
Долговая нагрузка 4,14 EBITDA – это уровень, а не улучшение: компания погасила почти 5,5 млрд долларов основного долга в сентябре
Чистый долг на конец последнего годового баланса составлял 32 975 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 4,14. Это уровень нагрузки, и он остаётся высоким для инфраструктурной компании, хотя и ниже, чем у многих эмитентов с сопоставимым рейтингом.
В сентябре 2026 года ONEOK погасила почти 5,5 млрд долларов основного долга. Баланс на 30 сентября показывает долгосрочный долг в 26 935 млн против 30 755 млн на конец 2025 года, краткосрочные заимствования сократились до 85 млн с 820 млн. Одновременно компания завершила привлечение 9 млрд долларов миноритарного капитала, что увеличило неконтролирующую долю в капитале до 9 144 млн.
Процентные расходы за девять месяцев снизились до 1 288 млн с 1 330 млн. Это немного, но при погашении долга в сентябре эффект на процентные расходы проявится в полной мере в четвёртом квартале и в 2027 году. Рейтинговые агентства S&P Global Ratings и Fitch повысили рейтинг ONEOK до BBB+.
Дивиденд 1,07 доллара в квартал даёт 4,4% доходности при выплате 2 022 млн за девять месяцев
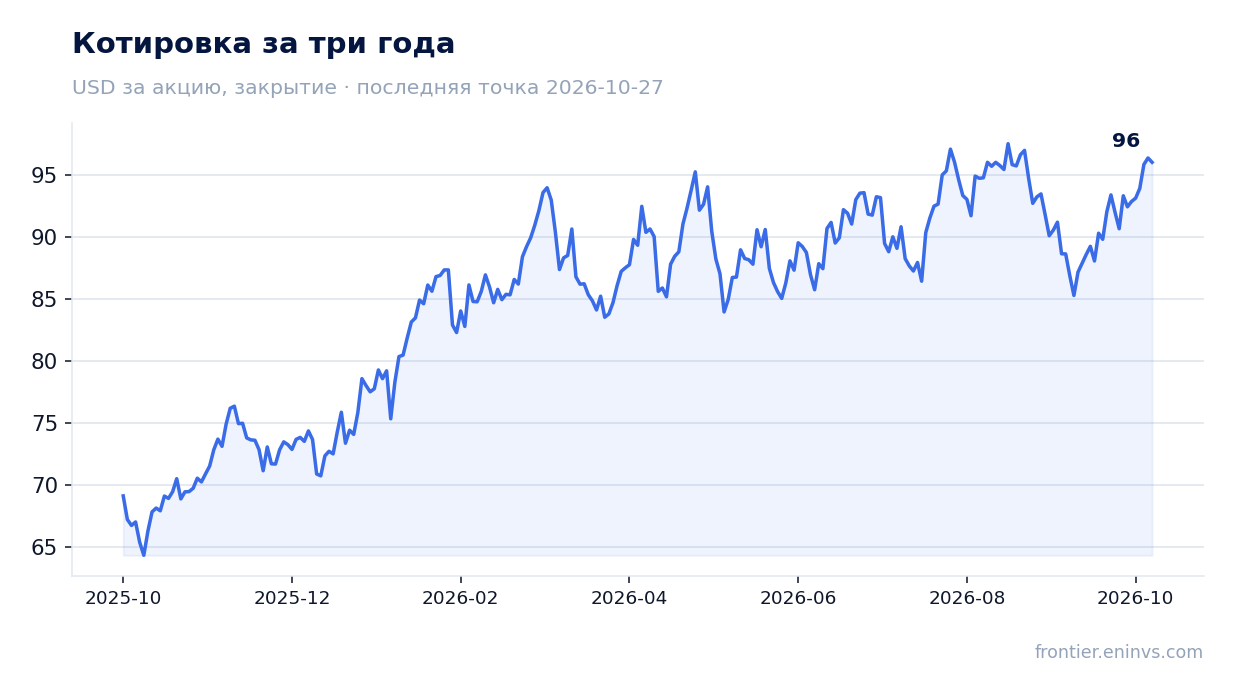
В октябре 2026 года ONEOK объявила квартальный дивиденд 1,07 доллара на акцию, или 4,28 доллара в годовом выражении. При цене закрытия 96,36 доллара перед публикацией отчёта это даёт доходность 4,4% по выплатам за последние 12 месяцев.
За девять месяцев 2026 года компания выплатила дивидендов на 2 022 млн долларов против 1 935 млн годом ранее. При чистой прибыли за девять месяцев в 3 090 млн, относимой к ONEOK, выплаты составляют около двух третей прибыли. Это высокий коэффициент выплаты, и он держится в том числе за счёт разовых налоговых эффектов, которые увеличивают прибыль, но не денежный поток.
Наша оценка: при текущей цене и сохранении квартального дивиденда на уровне 1,07 доллара годовая доходность останется около 4,4%. Она опирается на прибыль, которая в 2026 году поддержана разовым налоговым выигрышем в 336 млн и прибылями от погашения долга. Если эти эффекты не повторятся, коэффициент выплаты вырастет, и это главный риск для дивиденда. Доходность 4,4% заметно выше, чем у большинства инфраструктурных компаний, но и нагрузка 4,14 EBITDA ограничивает пространство для её роста.
EV/EBITDA 11,7 ниже собственной трёхлетней средней 13,3 на 12% – акция дешевле своей истории
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 11,7 против собственной трёхлетней средней 13,3, то есть на 12% ниже своей истории. Это единственное корректное сравнение: с сектором или аналогами мы его не сопоставляем, таких данных в фактах нет.
P/E за последние 12 месяцев составляет 14,9, рентабельность капитала – 17,1%. При цене 96,36 доллара перед публикацией отчёта и капитализации 60 458 млн долларов рынок оценивает компанию ниже её собственного среднего мультипликатора, что отчасти отражает высокую долговую нагрузку и разовый характер части прибыли.
По модели портала, при переоценке EBITDA к текущим товарным ценам и целевому EV/EBITDA потенциал акции к справедливой стоимости составляет +33%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Реакция рынка на отчёт была сдержанной: в день публикации акция потеряла 0,4%, и с тех пор до 27 октября осталась на том же уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 60,5 млрд USD |
| P/E (LTM) | 14,9 |
| EV/EBITDA (LTM) | 11,7 |
| P/B | 2,69 |
| Чистый долг / EBITDA | 4,14 |
| ROE | 17,1% |
| Дивидендная доходность (12 мес) | 4,4% |
| EV/EBITDA, среднее за 3 года | 13,3 |
Итог
Сильная сторона отчёта – выручка и объёмы: рост на 44,3% и рекордные объёмы в Пермском бассейне. Но прибыль на 43,8% выросла в основном за счёт разового налогового выигрыша в 336 млн и прибылей от погашения долга, а операционная прибыль осталась почти на прошлогоднем уровне. Маржа по EBITDA сжалась до 18,0% с 22,4%, и это прямое следствие роста затрат. При мультипликаторе 11,7 против собственной трёхлетней средней 13,3 и доходности 4,4% акция дешевле своей истории, но нагрузка 4,14 EBITDA и разовый характер части прибыли ограничивают переоценку. Вердикт – скорее привлекательная: дисконт к собственной истории и дивиденд перевешивают, но для подтверждения нужен квартал без разовых эффектов и с восстановлением маржи.
Перейти к финансовой карточке компании OKE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций