Parex Resources: прибыль выросла в девять раз, но почти вся она – бумажная
Parex Resources раскрыла результаты за второй квартал 2026 года. Выручка выросла на 94,3% год к году до 468,9 млн долларов, EBITDA – на 343,4% до 205,7 млн, чистая прибыль – на 804,6% до 444,3 млн. Однако рост прибыли в основном обеспечен разовыми статьями, а не операционной деятельностью: операционный денежный поток составил лишь 199,2 млн долларов, а чистый долг за квартал вырос с 0,1 млрд до 0,6 млрд долларов. При мультипликаторе EV/EBITDA 4,44 против собственного трёхлетнего среднего 2,06 акция выглядит нейтрально: дивидендная доходность 5,77% поддерживает оценку, но устойчивость прибыли вызывает вопросы.
Главные тезисы
— Выручка выросла на 94,3% год к году, но кварталом ранее рост был лишь 1,9% – ускорение обеспечено разовым фактором
— EBITDA-маржа подскочила до 101,4% с 44,4% годом ранее, что нетипично для нефтегазовой компании
— Чистая прибыль в 444,3 млн долларов почти вдвое превысила выручку за счёт статьи, не связанной с основной деятельностью
— Операционный денежный поток в 199,2 млн долларов оказался менее половины чистой прибыли – разрыв указывает на неденежный характер прибыли
— Чистый долг вырос с 0,1 млрд до 0,6 млрд долларов за квартал, соотношение чистый долг/EBITDA LTM составляет 1,56
— Дивидендная доходность 5,77% и P/E LTM 2,78 делают акцию дешёвой по историческим меркам, но EV/EBITDA 4,44 выше среднего за три года 2,06
— По модели портала потенциал роста к справедливой стоимости оценивается в +12%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,24 | 0,47 | +94,3% |
| EBITDA | 0,11 | 0,48 | +343,4% |
| Операционная прибыль | 0,06 | 0,14 | +144,6% |
| Чистая прибыль | 0,05 | 0,44 | +804,6% |
| Операционный денежный поток | 0,14 | 0,20 | +39,7% |
| Рентабельность по EBITDA | 44,4% | 101,4% | +57,0 п.п. |
| Чистая маржа | 20,3% | 94,7% | +74,4 п.п. |
Выручка выросла на 94,3% год к году, но кварталом ранее рост был лишь 1,9% – ускорение обеспечено разовым фактором
Во втором квартале 2026 года выручка Parex Resources составила 468,9 млн долларов, что на 94,3% выше уровня годичной давности. Для сравнения: в первом квартале рост был всего 1,9% год к году. Таким образом, произошло резкое ускорение темпов роста.
Однако такой скачок выглядит разовым: последовательный рост к первому кварталу 2026 года (273,1 млн долларов) составил 71,7%, что нехарактерно для нефтегазовой компании без крупных приобретений или аномальных цен. В фактах нет объяснения этого всплеска, поэтому остаётся констатировать сам факт ускорения.
Для инвестора важно, что органический рост, вероятно, значительно скромнее. Без разового фактора выручка, возможно, осталась бы вблизи уровней предыдущих кварталов – около 250–270 млн долларов. Это означает, что текущая оценка может опираться на завышенную базу.
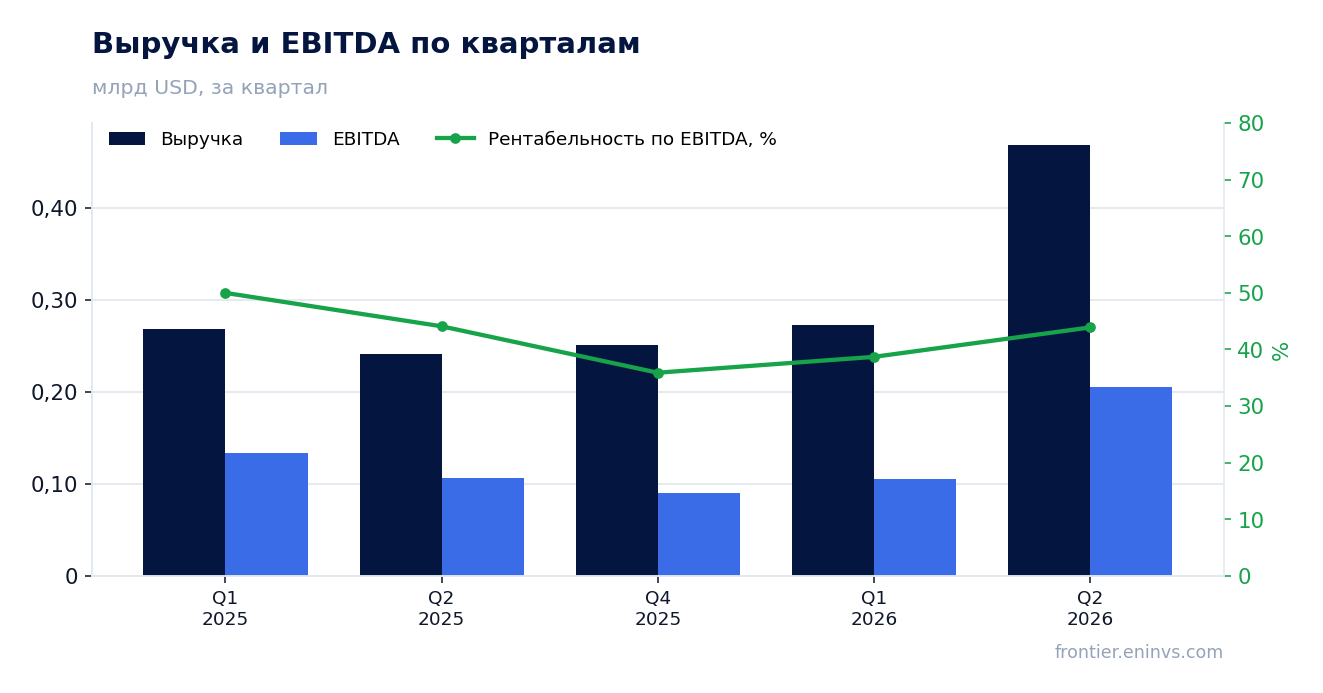
EBITDA-маржа подскочила до 101,4% с 44,4% годом ранее, что нетипично для нефтегазовой компании
EBITDA во втором квартале 2026 года составила 205,7 млн долларов, а маржа достигла 101,4% против 44,4% годом ранее. Маржа выше 100% означает, что EBITDA превысила выручку, что возможно при наличии крупных разовых доходов, не связанных с основной деятельностью.
Операционная прибыль при этом составила 143,3 млн долларов, что значительно ниже EBITDA. Разрыв между EBITDA и операционной прибылью указывает на существенные неденежные или разовые статьи, формирующие EBITDA.
Столь высокая маржа неустойчива. В предыдущие кварталы маржа EBITDA колебалась в диапазоне 35–50%. Возврат к нормальным уровням приведёт к резкому снижению как EBITDA, так и прибыли.
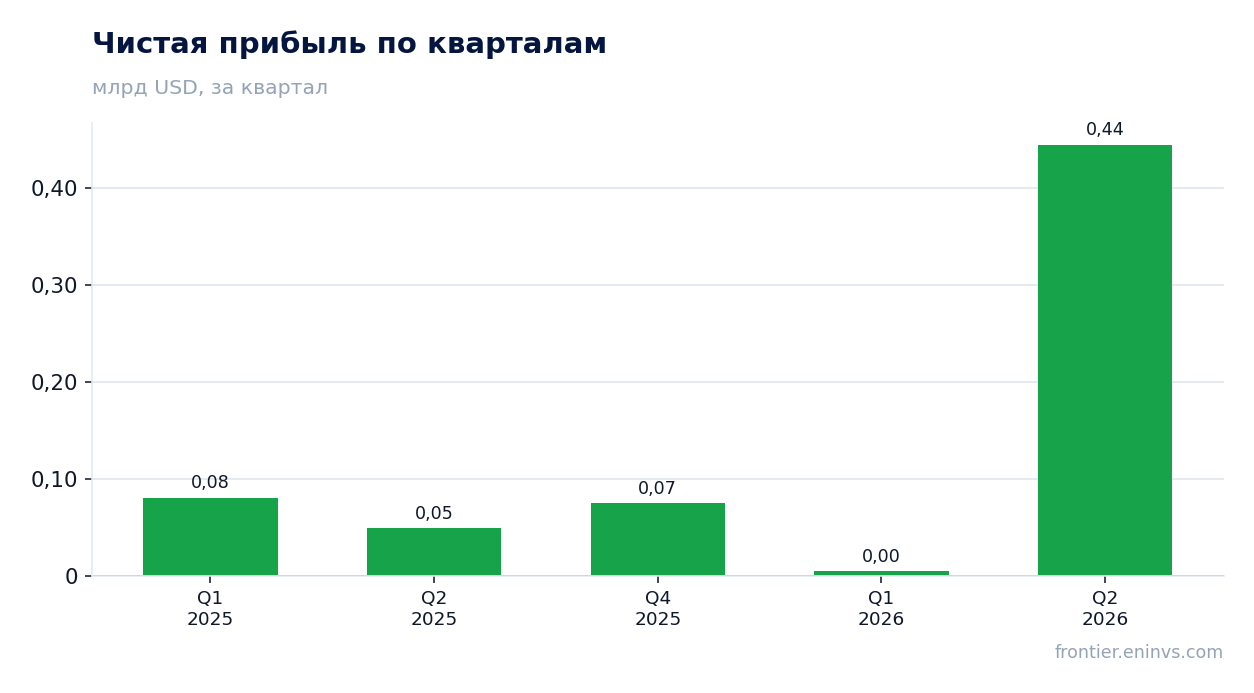
Чистая прибыль в 444,3 млн долларов почти вдвое превысила выручку за счёт статьи, не связанной с основной деятельностью
Чистая прибыль во втором квартале 2026 года составила 444,3 млн долларов, что на 804,6% больше, чем годом ранее. При этом выручка составила 468,9 млн долларов, то есть прибыль почти равна выручке.
Такое соотношение возможно только при наличии крупного разового дохода, например, от продажи активов или переоценки. В фактах нет детализации, но операционная прибыль в 143,3 млн долларов подтверждает, что основная деятельность не генерировала такую прибыль.
Для оценки устойчивости бизнеса следует опираться на операционную прибыль, которая выросла со 58,6 млн долларов годом ранее до 143,3 млн, то есть в 2,4 раза. Это тоже сильный рост, но гораздо скромнее, чем рост чистой прибыли.
Операционный денежный поток в 199,2 млн долларов оказался менее половины чистой прибыли – разрыв указывает на неденежный характер прибыли
Операционный денежный поток во втором квартале 2026 года составил 199,2 млн долларов, что на 39,7% выше, чем годом ранее (142,6 млн). Однако это лишь 44,8% от чистой прибыли в 444,3 млн долларов.
Столь значительный разрыв между прибылью и денежным потоком подтверждает, что значительная часть прибыли не была получена в денежной форме. Это может быть связано с неденежными доходами, отражёнными в отчёте о прибылях и убытках.
Для инвестора важнее денежный поток, а не бухгалтерская прибыль. Операционный денежный поток в 199,2 млн долларов при выручке 468,9 млн означает, что компания конвертирует в деньги менее половины выручки, что может быть нормально для отрасли, но не в сочетании с аномально высокой прибылью.
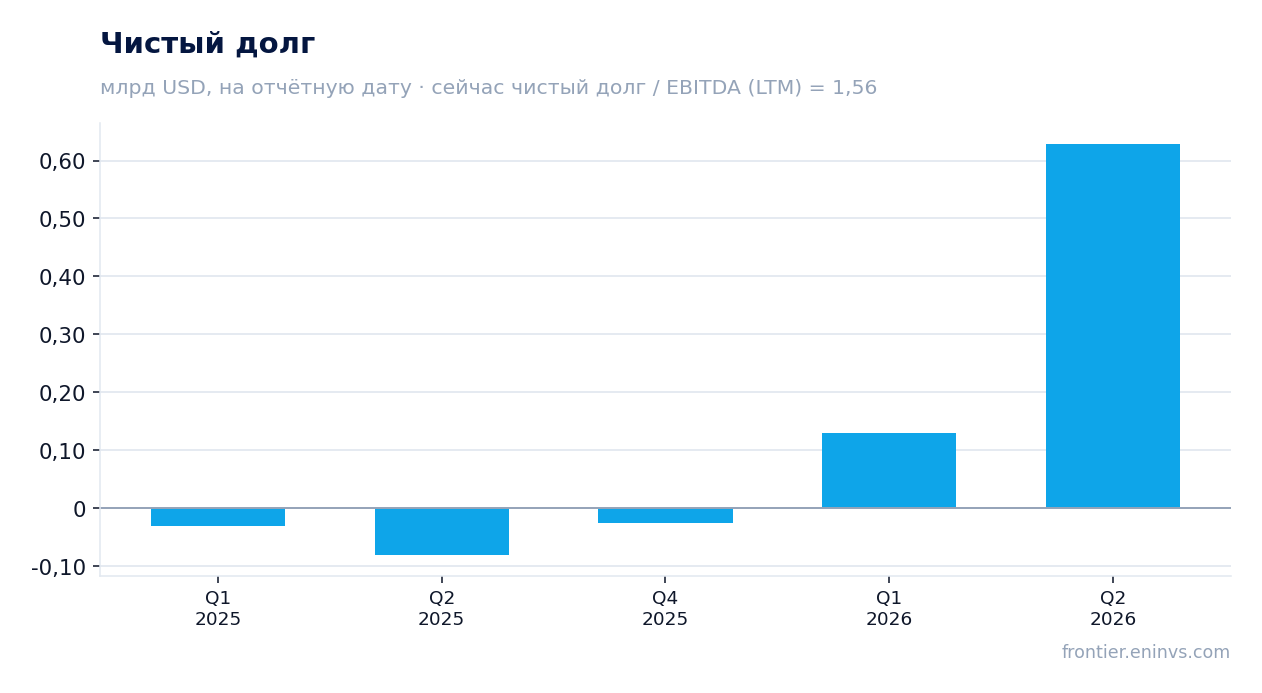
Чистый долг вырос с 0,1 млрд до 0,6 млрд долларов за квартал, соотношение чистый долг/EBITDA LTM составляет 1,56
На 30 июня 2026 года чистый долг Parex Resources составил 629,0 млн долларов, увеличившись с 130,4 млн на 31 марта 2026 года, то есть на 498,6 млн. Годом ранее, на 30 июня 2025 года, чистый долг был отрицательным (–80,8 млн), таким образом, за 12 месяцев он вырос на 709,8 млн долларов.
Соотношение чистый долг/EBITDA LTM составляет 1,56. Это умеренный уровень, но рост долга за квартал значителен. Компания увеличила долг, возможно, для финансирования инвестиций или выплат.
Процентные расходы не раскрыты в фактах, но рост долга может увеличить финансовую нагрузку в будущем. Важно следить за динамикой долга в следующем квартале.
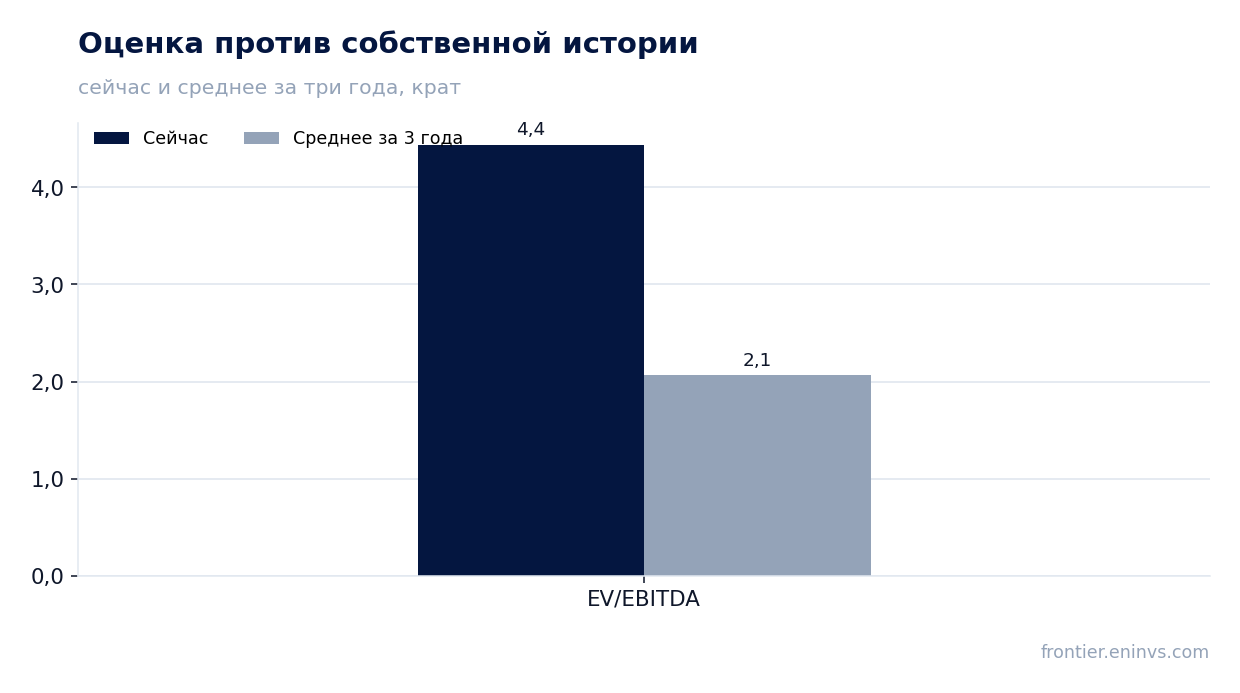
Дивидендная доходность 5,77% и P/E LTM 2,78 делают акцию дешёвой по историческим меркам, но EV/EBITDA 4,44 выше среднего за три года 2,06
Дивидендная доходность за последние 12 месяцев составляет 5,77%, что выше текущей ключевой ставки, если сравнивать с доходностью российских инструментов, но для иностранной компании это умеренный уровень. P/E LTM равен 2,78, что очень низко и отражает высокую прибыль LTM.
Однако EV/EBITDA LTM составляет 4,44, что значительно выше среднего за три года значения 2,06. Это указывает на то, что по мультипликатору EV/EBITDA акция оценена дороже, чем обычно, несмотря на низкий P/E.
Разница объясняется структурой капитала: высокий чистый долг увеличивает EV, а EBITDA LTM (402,0 млн) включает разовые доходы, завышающие базу. Таким образом, текущая оценка не такая дешёвая, как кажется по P/E.
По модели портала потенциал роста к справедливой стоимости оценивается в +12%
Согласно нашей собственной модели, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции предполагает потенциал роста +12% к текущей рыночной цене.
Это умеренный потенциал, который не компенсирует риски, связанные с неустойчивостью прибыли и ростом долга. Модель чувствительна к допущениям по EBITDA и целевому мультипликатору.
Для инвестора +12% – это скорее нейтральный сигнал, особенно с учётом дивидендной доходности 5,77%, которая может обеспечить часть доходности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,81 млрд USD |
| P/E (LTM) | 2,8 |
| EV/EBITDA (LTM) | 4,4 |
| P/B | 0,93 |
| Чистый долг / EBITDA | 1,56 |
| Операционный денежный поток (LTM) | 0,48 млрд |
| ROE | 83,0% |
| Дивидендная доходность (12 мес) | 5,8% |
| EV/EBITDA, среднее за 3 года | 2,1 |
Итог
Итог: во втором квартале 2026 года Parex Resources показала взрывной рост выручки и прибыли, но он в значительной степени обусловлен разовыми факторами, а не устойчивым улучшением бизнеса. Операционный денежный поток остаётся умеренным, а чистый долг резко вырос. Акция оценена нейтрально: дивидендная доходность 5,77% и потенциал +12% по модели портала привлекательны, но мультипликатор EV/EBITDA выше собственного трёхлетнего среднего, а качество прибыли вызывает вопросы. Для подтверждения устойчивости необходим следующий отчёт без разовых статей.
Перейти к финансовой карточке компании PXT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций