Spartan Delta: выручка выросла вдвое, но прибыль прибавила лишь четверть – маржа вернулась к норме
Spartan Delta раскрыла результаты за второй квартал 2026 года. Выручка выросла на 112,1% год к году до 137,8 млн долларов, EBITDA – на 43,8% до 80,7 млн, чистая прибыль – на 25,9% до 30,5 млн. . Долговая нагрузка остаётся умеренной: 0,8 EBITDA за последние 12 месяцев. Акция оценена в 10,2 EBITDA за последние 12 месяцев против среднего за три года 5,4, что ограничивает привлекательность, несмотря на сильную выручку. Вердикт – нейтральный: рост выручки впечатляет, но прибыльность нормализовалась, а мультипликатор выше собственной истории.
Главные тезисы
— Выручка во втором квартале 2026 года выросла на 112,1% год к году до 137,8 млн долларов, ускорившись с 67,4% в первом квартале
— EBITDA прибавила 43,8% год к году, но её маржа снизилась до 58,5% с 86,3% – рост выручки обгоняет рост прибыли
— Чистая прибыль выросла на 25,9% год к году до 30,5 млн долларов, а чистая маржа упала до 22,1% с 37,3%
— Операционный денежный поток составил 81,1 млн долларов, что ниже EBITDA из-за оборотного капитала и процентов
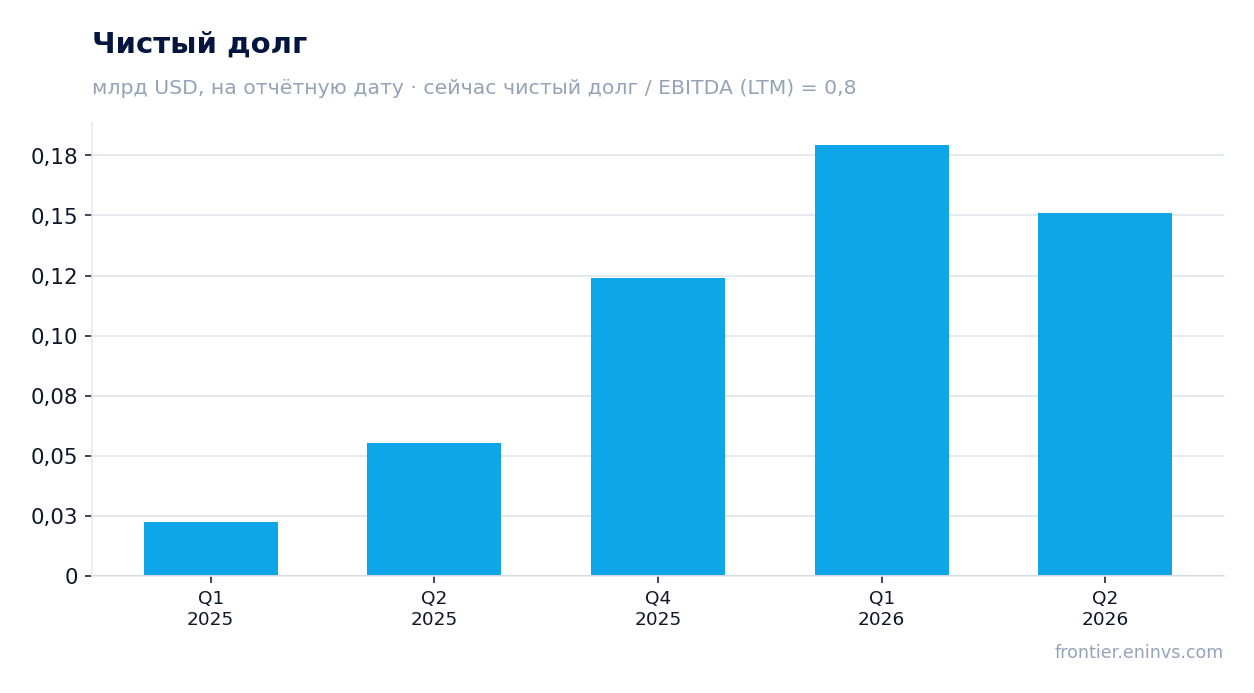
— Чистый долг на 30 июня 2026 года – 151,1 млн долларов, или 0,8 EBITDA за последние 12 месяцев
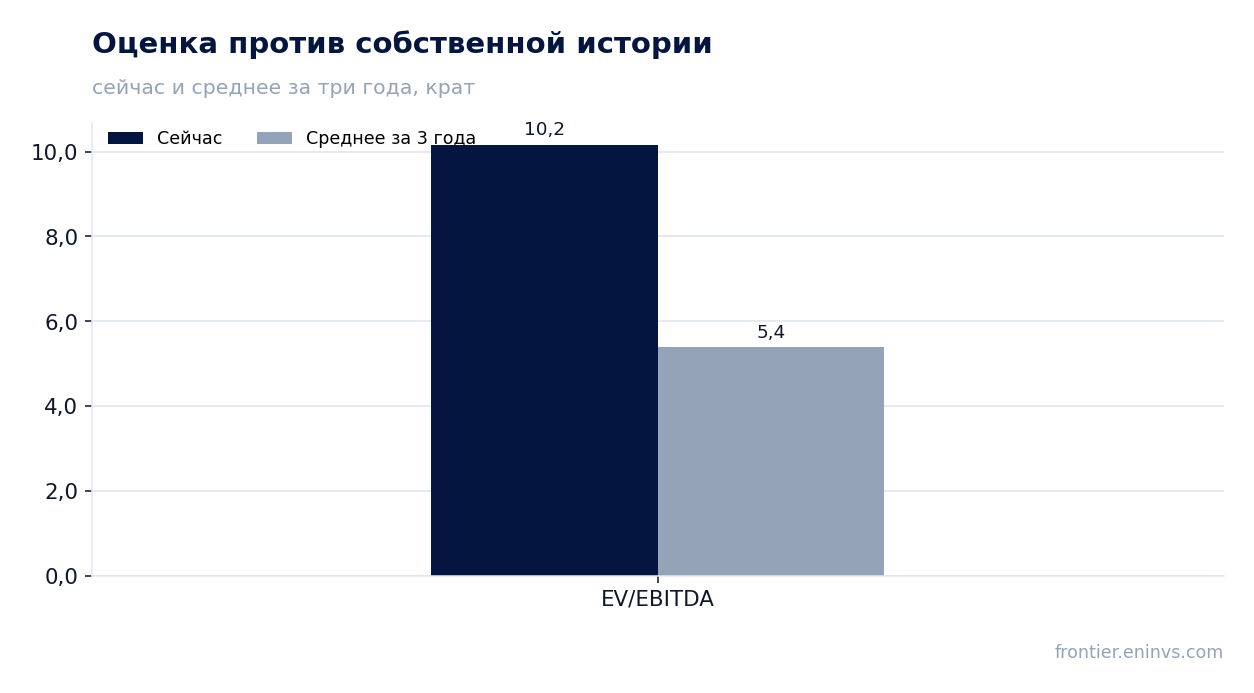
— Акция торгуется с EV/EBITDA 10,2 против среднего за три года 5,4 – оценка выше собственной истории
— По модели портала потенциал роста к справедливой стоимости составляет +21%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,14 | +112,1% |
| EBITDA | 0,06 | 0,08 | +43,8% |
| Операционная прибыль | 0,01 | 0,04 | +538,1% |
| Чистая прибыль | 0,02 | 0,03 | +25,9% |
| Операционный денежный поток | 0,03 | 0,08 | +157,1% |
| Рентабельность по EBITDA | 86,3% | 58,5% | -27,8 п.п. |
| Чистая маржа | 37,3% | 22,1% | -15,2 п.п. |
Выручка во втором квартале 2026 года выросла на 112,1% год к году до 137,8 млн долларов, ускорившись с 67,4% в первом квартале
Выручка Spartan Delta за второй квартал 2026 года составила 137,8 млн долларов, что на 112,1% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом 2026 года, когда рост составлял 67,4%. Компания наращивает продажи быстрее, чем в начале года.
Рост выручки частично объясняется низкой базой второго квартала 2025 года, когда выручка была 65,0 млн долларов. Последовательное увеличение относительно первого квартала 2026 года (110,6 млн) также подтверждает позитивную динамику. Однако без данных о физических объёмах и ценах сложно судить, насколько этот рост устойчив.
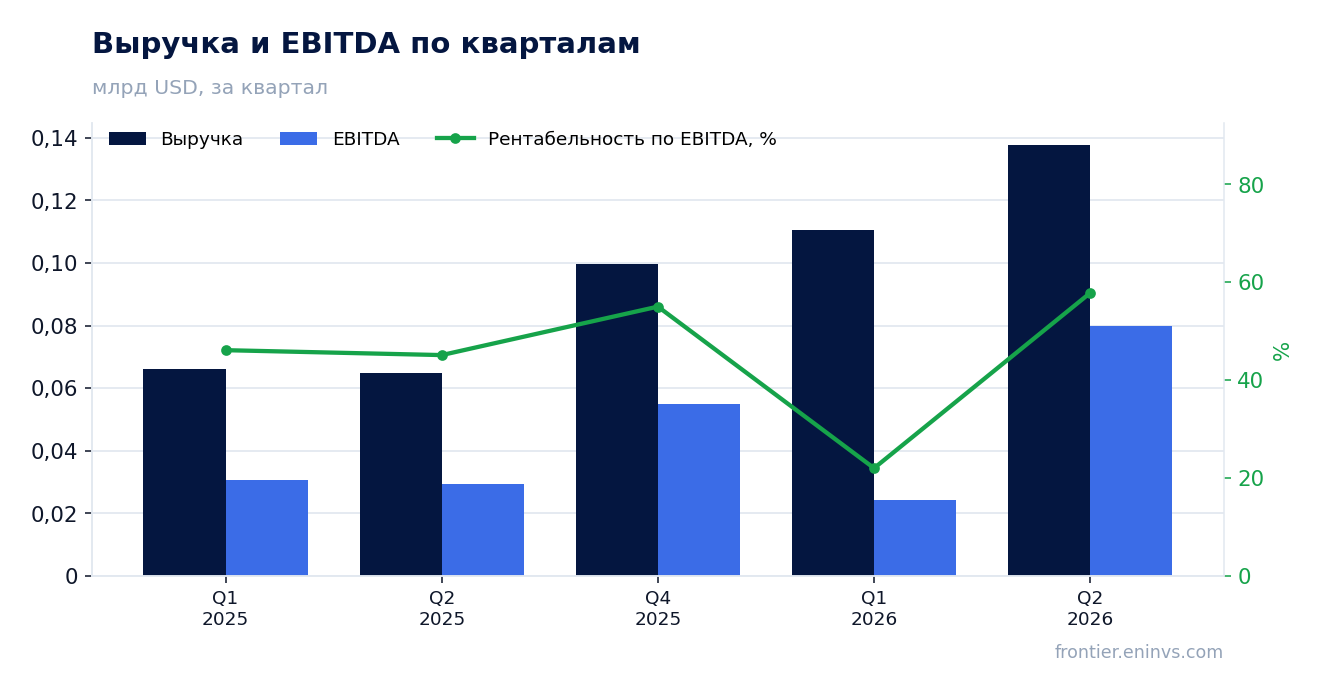
EBITDA прибавила 43,8% год к году, но её маржа снизилась до 58,5% с 86,3% – рост выручки обгоняет рост прибыли
EBITDA за второй квартал 2026 года составила 80,7 млн долларов, увеличившись на 43,8% год к году. Однако маржа EBITDA снизилась до 58,5% с 86,3% во втором квартале 2025 года. Это означает, что затраты растут быстрее выручки, и операционная эффективность снижается.
Снижение маржи может быть связано с ростом производственных расходов или изменением структуры продаж. Без детализации затрат в пресс-релизе точная причина неясна. Тем не менее, уровень маржи 58,5% остаётся высоким, но уже не таким исключительным, как годом ранее.
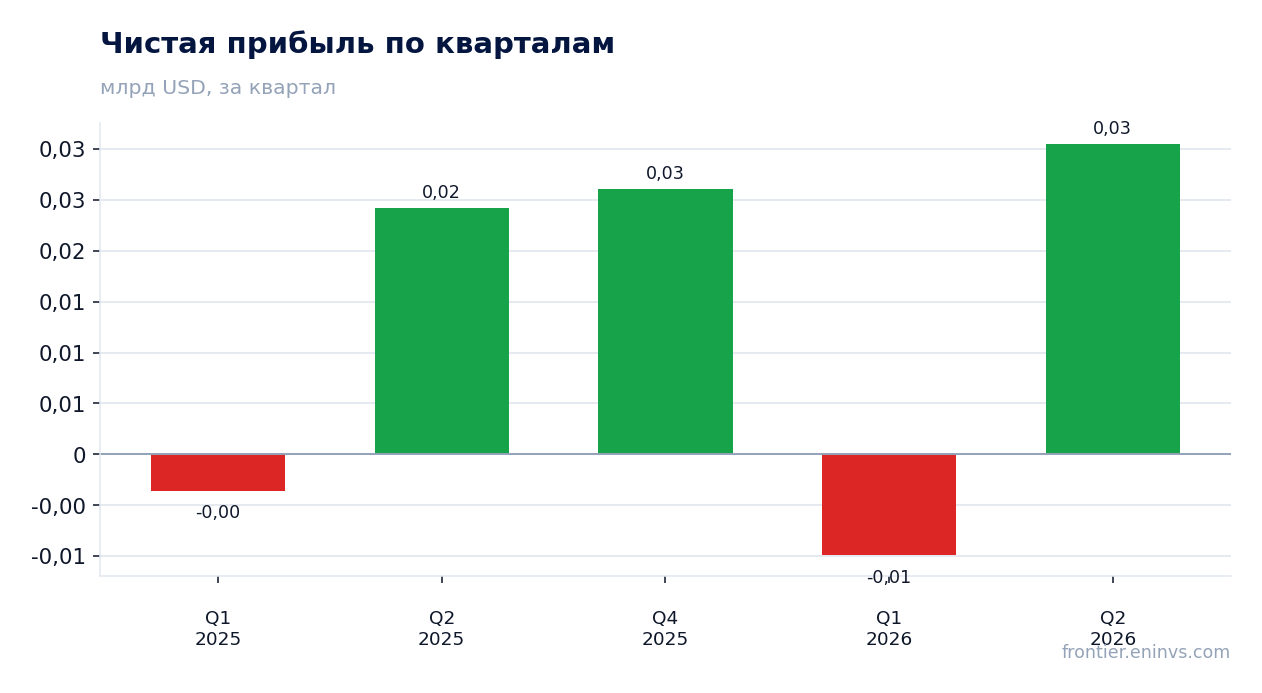
Чистая прибыль выросла на 25,9% год к году до 30,5 млн долларов, а чистая маржа упала до 22,1% с 37,3%
Чистая прибыль во втором квартале 2026 года составила 30,5 млн долларов, что на 25,9% больше, чем годом ранее. Рост прибыли значительно отстаёт от роста выручки, что привело к падению чистой маржи до 22,1% с 37,3%. Это отражает как снижение операционной маржи, так и возможный рост процентных расходов или налогов.
Операционная прибыль за квартал составила 43,0 млн долларов, что также ниже, чем можно было бы ожидать при такой выручке. Разрыв между EBITDA и чистой прибылью включает амортизацию, проценты и налоги. Без детализации этих статей сложно точно сказать, что именно съело прибыль, но общая тенденция – нормализация прибыльности после аномально высокого уровня год назад.
Операционный денежный поток составил 81,1 млн долларов, что ниже EBITDA из-за оборотного капитала и процентов
Операционный денежный поток за второй квартал 2026 года составил 81,1 млн долларов, что немного выше EBITDA (80,7 млн). Это говорит о том, что компания эффективно управляет оборотным капиталом, и денежный поток соответствует операционной прибыли. Однако по сравнению с выручкой в 137,8 млн долларов конверсия в деньги выглядит умеренной.
Данных о капитальных затратах в фактах нет, поэтому невозможно оценить свободный денежный поток. Если капитальные затраты значительны, свободный поток может быть ниже. Тем не менее, положительный операционный поток поддерживает способность обслуживать долг и финансировать развитие.
Чистый долг на 30 июня 2026 года – 151,1 млн долларов, или 0,8 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 151,1 млн долларов. За квартал он снизился с 179,4 млн на 31 марта 2026 года, но год к году вырос с 55,5 млн на 30 июня 2025 года. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,8, что является комфортным уровнем. Компания сохраняет низкую долговую нагрузку.
Рост долга год к году связан с инвестициями или приобретениями, но точная причина не указана. Учитывая низкий коэффициент 0,8, долговая нагрузка не вызывает опасений. Процентные расходы, вероятно, умеренные, что поддерживает чистую прибыль.
Акция торгуется с EV/EBITDA 10,2 против среднего за три года 5,4 – оценка выше собственной истории
Текущий EV/EBITDA за последние 12 месяцев составляет 10,2, что значительно выше среднего за три года – 5,4. Это означает, что рынок оценивает компанию дороже, чем обычно. P/E за последние 12 месяцев – 32,0, что также может указывать на завышенную оценку, если прибыль не будет расти быстрыми темпами.
Рост выручки и низкая долговая нагрузка могут оправдывать премию, но для этого компании нужно продемонстрировать устойчивое увеличение прибыли. Пока чистая прибыль растёт медленнее выручки, что создаёт риск снижения мультипликатора. По модели портала, потенциал роста к справедливой стоимости составляет +21%, что предполагает некоторый запас, но незначительный.
По модели портала потенциал роста к справедливой стоимости составляет +21%
Наша модель, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, оценивает потенциал роста акции к справедливой стоимости в +21%. Это собственная оценка портала, а не консенсус рынка. Она предполагает, что текущая цена акции несколько занижена относительно фундаментальной стоимости.
Однако модель чувствительна к допущениям о ценах и мультипликаторе. Если прибыль продолжит расти медленнее выручки, справедливая стоимость может оказаться ниже. Потенциал +21% выглядит умеренно привлекательным, но не является гарантией.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,80 млрд USD |
| P/E (LTM) | 32,0 |
| EV/EBITDA (LTM) | 10,2 |
| P/B | 3,80 |
| Чистый долг / EBITDA | 0,80 |
| Операционный денежный поток (LTM) | 0,21 млрд |
| ROE | 25,1% |
| EV/EBITDA, среднее за 3 года | 5,4 |
Итог
Spartan Delta показала сильный рост выручки на 112,1% год к году, ускорившись с 67,4% в первом квартале. Однако прибыльность нормализовалась: маржа EBITDA упала до 58,5%, чистая маржа – до 22,1%. Долговая нагрузка остаётся низкой – 0,8 EBITDA за последние 12 месяцев, а операционный денежный поток соответствует EBITDA. Главный вопрос для держателя – оценка: EV/EBITDA 10,2 против среднего за три года 5,4. Потенциал по модели портала +21% не перевешивает риска снижения мультипликатора при замедлении роста прибыли. Вердикт – нейтральный.
Перейти к финансовой карточке компании SDE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций