Spartan Delta: выручка выросла втрое, но EBITDA при цене WTI 85,4 доллара оказалась на 12,1 млн ниже, чем предполагала цена
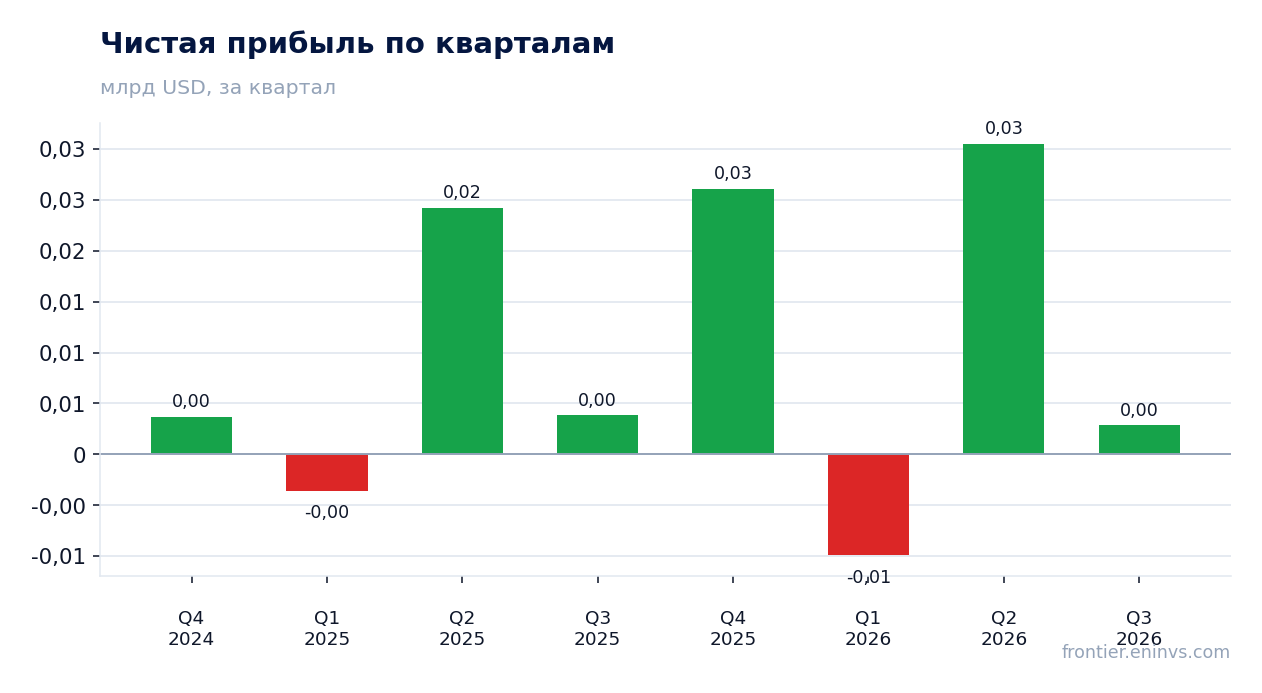
6 ноября Spartan Delta раскрыла результаты за третий квартал 2026 года. Средняя цена WTI в отчётном периоде составила 85,4 доллара против 64,9 годом ранее (+31,7%), Henry Hub – 2,893 доллара против 3,083 (-6,2%), пропан – 0,73 доллара против 0,69 (+5,8%). Выручка достигла 144,2 млн долларов (+140,3% год к году), EBITDA – 48,8 млн, чистая прибыль – 2,9 млн. По нашему расчёту, при объёмах и затратах годичной давности и только за счёт изменения цен выручка составила бы 70,1 млн, а EBITDA – 36,7 млн, то есть компания заработала на 12,1 млн больше ценового ориентира, но при этом EBITDA оказалась на 22,8 млн ниже, чем предполагали цены предыдущего квартала. Акция выглядит нейтрально: мультипликатор EV/EBITDA 9,2 выше собственной трёхлетней средней 5,6, а оценка по спот-модели портала даёт потенциал +43%.
Главные тезисы
— Цена WTI выросла на 31,7% год к году, но газ подешевел на 6,2%, и это ограничило ценовой эффект
— Выручка прибавила 140,3% год к году, а EBITDA – только 83,1%, потому что маржа сжалась с 44,4% до 33,8%
— По нашему расчёту, при ценах предыдущего квартала EBITDA должна была быть 71,5 млн, а отчётная составила 48,8 млн – разрыв 22,8 млн
— Капитальные вложения в 125,1 млн долларов превысили операционный денежный поток 65,8 млн, и чистый долг вырос до 181,5 млн
— Чистый долг в 0,9 EBITDA LTM – умеренная нагрузка, но при текущих ценах она снижается до 0,62
— EV/EBITDA 9,2 выше собственной трёхлетней средней 5,6 на 65%, и это главный аргумент против покупки
— По спот-модели портала EBITDA при сегодняшних ценах составляет 291,7 млн против 208,6 млн LTM, а потенциал акции – +43%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,14 | +140,3% |
| EBITDA | 0,03 | 0,05 | +83,1% |
| Операционная прибыль | -0,00 | 0,01 | в прибыль |
| Чистая прибыль | 0,00 | 0,00 | -25,6% |
| Операционный денежный поток | 0,04 | 0,07 | +67,9% |
| Рентабельность по EBITDA | 44,4% | 33,8% | -10,6 п.п. |
| Чистая маржа | 6,4% | 2,0% | -4,4 п.п. |
Цена WTI выросла на 31,7% год к году, но газ подешевел на 6,2%, и это ограничило ценовой эффект
Средняя цена WTI в третьем квартале 2026 года составила 85,4 доллара против 64,9 доллара годом ранее, прибавив 31,7%. К предыдущему кварталу цена снизилась на 7,9% – с 92,8 доллара. На момент отчёта спот-цена WTI находится на уровне 91,3 доллара, что на 6,9% выше средней за отчётный период.
Газ в США Henry Hub стоил в среднем 2,893 доллара против 3,083 доллара годом ранее, то есть подешевел на 6,2%. К предыдущему кварталу снижение составило 1,1%. Спот-цена сейчас 3,02 доллара, на 4,4% выше средней за квартал.
Пропан подорожал на 5,8% год к году – с 0,69 до 0,73 доллара, но к предыдущему кварталу подешевел на 8,6%. Спот-цена пропана сейчас 1,195 доллара, что на 63,7% выше средней за отчётный период. По модели портала на WTI приходится 55% выручки, на газ – 25%, на пропан – 15%.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| WTI, USD | 64,9 | 85,4 | +31,7% | 91,3 |
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 3,02 |
| Пропан, USD | 0,69 | 0,73 | +5,8% | 1,20 |
Выручка прибавила 140,3% год к году, а EBITDA – только 83,1%, потому что маржа сжалась с 44,4% до 33,8%
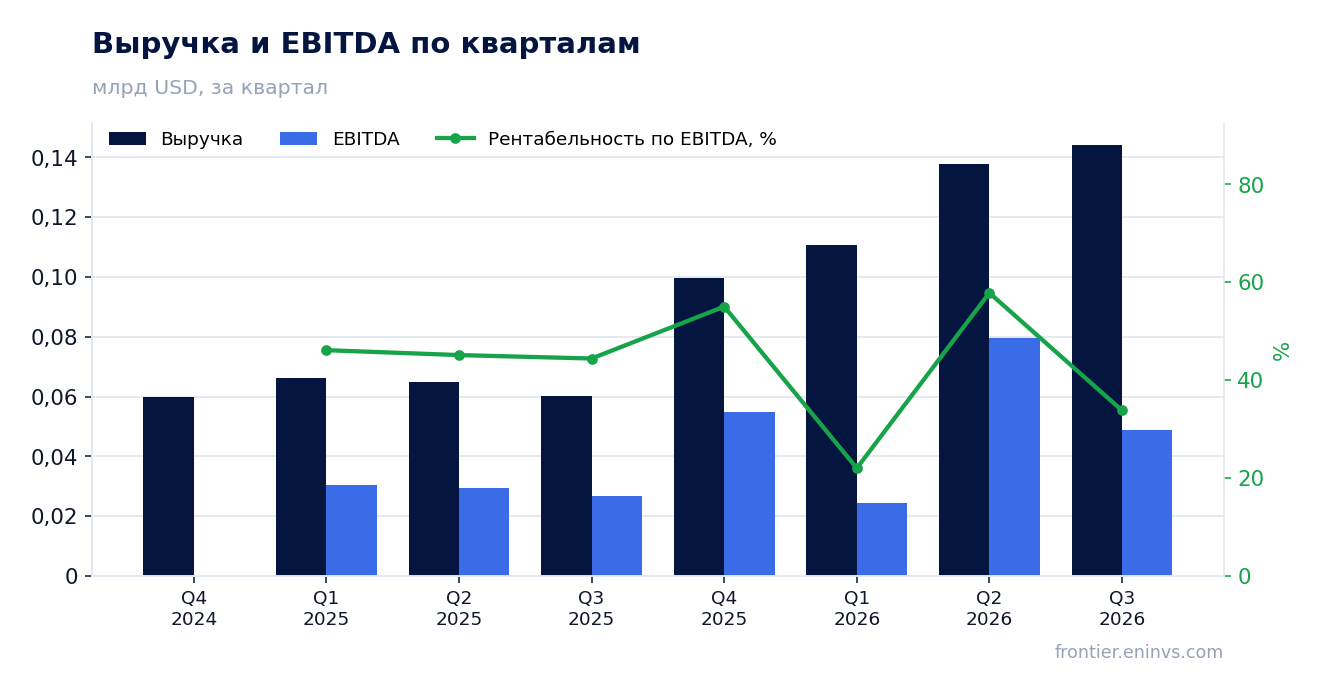
Выручка в третьем квартале 2026 года составила 144,2 млн долларов против 60,0 млн годом ранее, рост 140,3%. Это ускорение относительно второго квартала, когда рост составлял 112,1%. EBITDA выросла на 83,1%, до 48,8 млн долларов, а операционная прибыль составила 8,0 млн.
EBITDA-маржа снизилась с 44,4% до 33,8%, чистая маржа – с 6,4% до 2,0%. Чистая прибыль сократилась на 25,6%, до 2,9 млн долларов. Амортизация в составе EBITDA составила 40,7 млн долларов, и именно она объясняет разрыв между операционной прибылью 8,0 млн и EBITDA 48,8 млн.
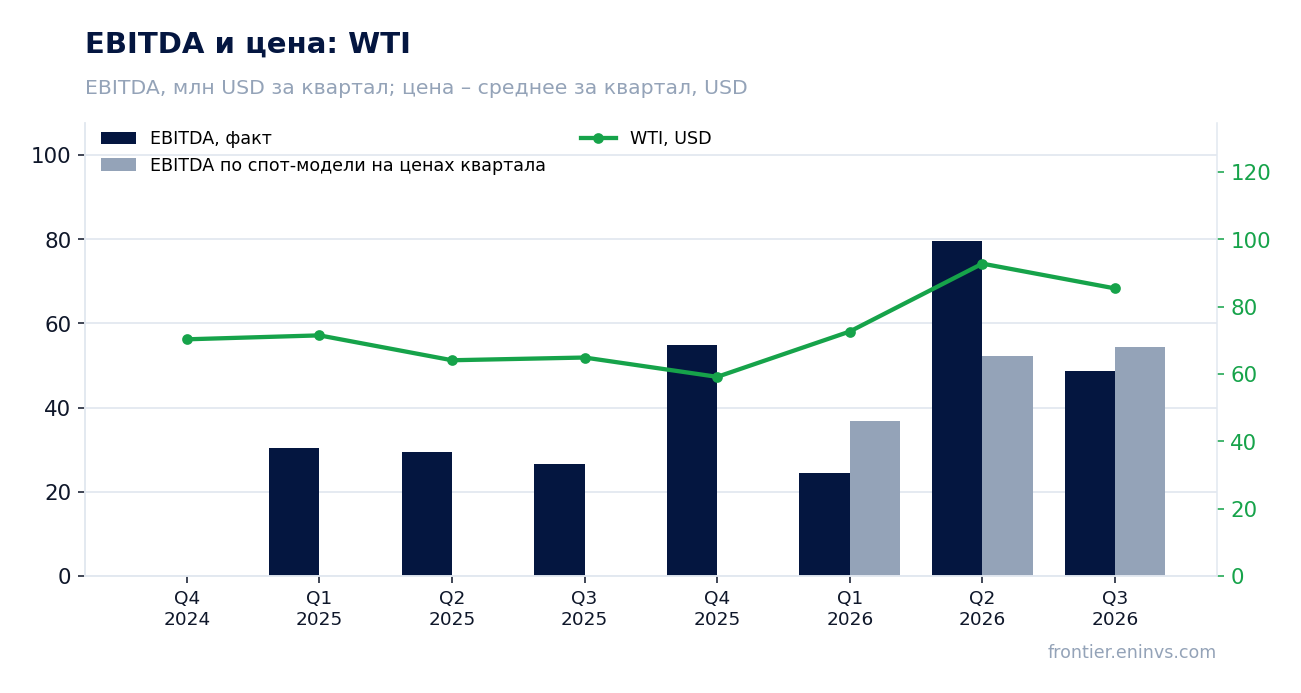
По нашему расчёту, при объёмах и некоммерческих затратах годичной давности и только за счёт изменения цен выручка составила бы 70,1 млн долларов (ценовой эффект +10,0 млн, или +16,7%), а EBITDA – 36,7 млн. Отчётная выручка превысила этот ориентир на 74,2 млн (+105,8%), EBITDA – на 12,1 млн (+32,9%). Разрыв объясняется объёмами и структурой продаж, но точных данных о добыче в фактах нет.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 60,0 | 70,1 | 144,2 | +105,8% |
| EBITDA | 26,6 | 36,7 | 48,8 | +32,9% |
| EBITDA по спот-модели портала, млн USD | — | 54,5 | 48,8 | -10,5% |
По нашему расчёту, при ценах предыдущего квартала EBITDA должна была быть 71,5 млн, а отчётная составила 48,8 млн – разрыв 22,8 млн
Если держать объёмы и некоммерческие затраты второго квартала 2026 года и изменить только цены, выручка составила бы 129,6 млн долларов (ценовой эффект -8,2 млн, или -5,9%), а EBITDA – 71,5 млн. Отчётная выручка оказалась выше на 14,6 млн (+11,3%), но EBITDA – ниже на 22,8 млн (-31,8%).
Это расхождение означает, что рост выручки к предыдущему кварталу не превратился в рост EBITDA: затраты или структура продаж съели ценовой эффект. В фактах нет разбивки по удельным затратам или объёмам, поэтому назвать конкретную причину нельзя.
Спот-модель портала, пересчитанная от среднего за предыдущие четыре квартала, ожидала EBITDA 54,5 млн и выручку 111,3 млн. Отчётная EBITDA оказалась на 10,5% ниже ожиданий модели, выручка – на 29,6% выше. Отклонение EBITDA от модели в двух предыдущих периодах составляло -33,8% и +54,7%, то есть модель чувствительна к разовым кварталам в базе.
Капитальные вложения в 125,1 млн долларов превысили операционный денежный поток 65,8 млн, и чистый долг вырос до 181,5 млн
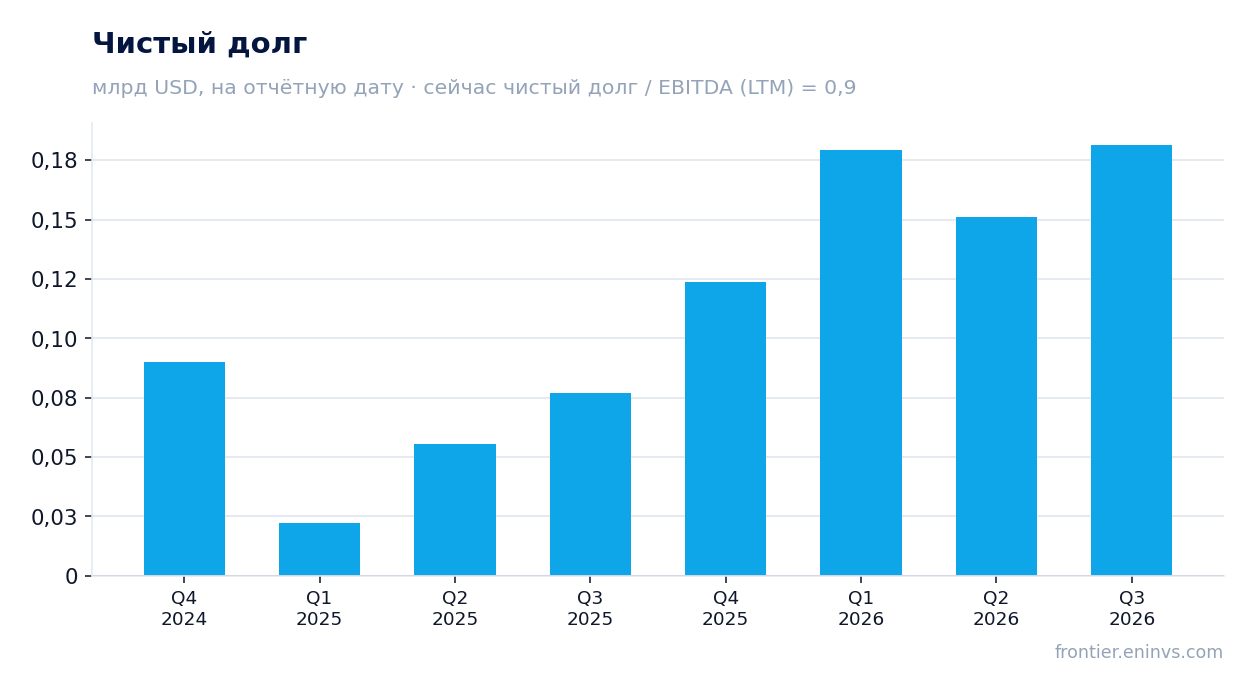
Операционный денежный поток в третьем квартале 2026 года составил 65,8 млн долларов, капитальные вложения – 125,1 млн. Инвестиции почти вдвое превысили операционный поток, и разрыв финансировался за счёт долга. Чистый долг на 30 сентября 2026 года составил 181,5 млн долларов против 151,1 млн на 30 июня 2026 года.
За год чистый долг вырос со 151,1 млн до 181,5 млн долларов, то есть на 30,4 млн. Отношение чистого долга к EBITDA LTM составляет 0,9 – умеренный уровень для производителя. При текущих ценах, по спот-модели портала, этот показатель снижается до 0,62.
Капитальные вложения такого масштаба – это reinvestment, который поддерживает добычу. При заявленном сроке обеспеченности запасами 21,2 года компания может поддерживать текущий уровень производства, но свободный денежный поток после capex в этом квартале был отрицательным.
Чистый долг в 0,9 EBITDA LTM – умеренная нагрузка, но при текущих ценах она снижается до 0,62
Чистый долг на 30 сентября 2026 года составил 181,5 млн долларов, отношение к EBITDA LTM – 0,9. Это уровень, который не создаёт давления на баланс, но и не оставляет большого запаса для новых заимствований при падении цен.
По спот-модели портала, при сегодняшних ценах EBITDA LTM составила бы 291,7 млн долларов против фактических 208,6 млн, а отношение чистого долга к EBITDA снизилось бы до 0,62. Это показывает, насколько текущая долговая нагрузка зависит от цен на сырьё.
Процентные расходы и прочие статьи ниже операционной прибыли в EBITDA не входят, поэтому их влияние видно только в чистой прибыли. Чистая прибыль за квартал составила 2,9 млн долларов, и её снижение на 25,6% при росте EBITDA на 83,1% объясняется именно этими статьями.
EV/EBITDA 9,2 выше собственной трёхлетней средней 5,6 на 65%, и это главный аргумент против покупки
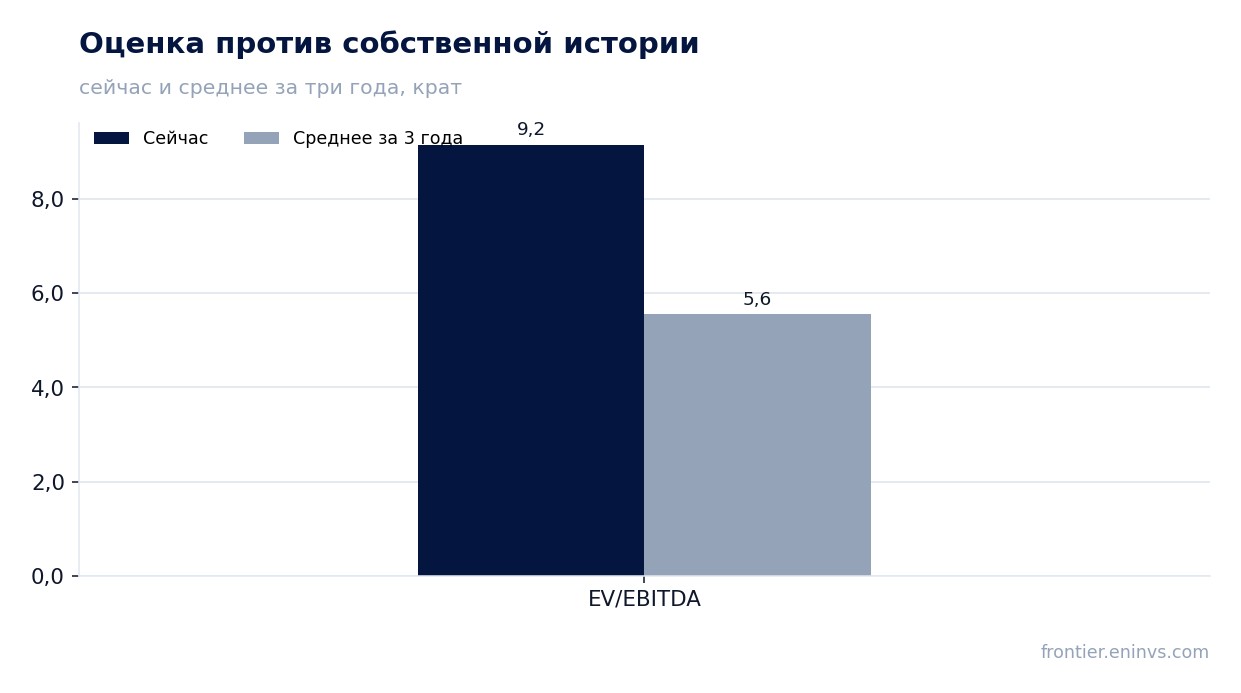
Мультипликатор EV/EBITDA LTM составляет 9,2 при собственной трёхлетней средней 5,6, то есть акция торгуется на 65% дороже своей истории. P/E LTM – 34,7, рыночная капитализация – 1 718,8 млн долларов. Такая оценка предполагает либо устойчиво высокие цены, либо значительный рост EBITDA.
При текущих ценах, по спот-модели портала, EV/EBITDA снижается до 6,5, что ближе к исторической средней. Это ключевой аргумент в пользу того, что текущая цена акции отражает не только прошлые, но и будущие цены.
По модели портала, справедливая стоимость акции предполагает потенциал +43% к текущей цене. Это наша собственная оценка, а не консенсус рынка. Она опирается на пересчёт EBITDA к текущим ценам при целевом мультипликаторе.
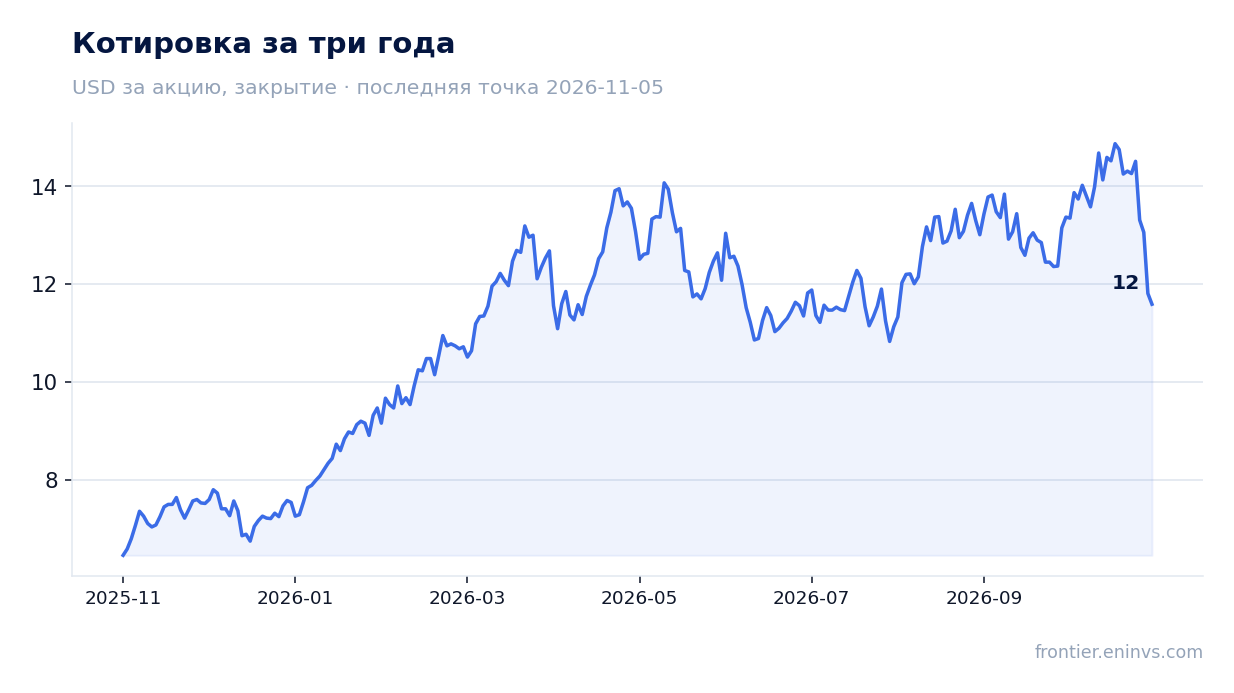
По спот-модели портала EBITDA при сегодняшних ценах составляет 291,7 млн против 208,6 млн LTM, а потенциал акции – +43%
Спот-цена WTI сейчас 91,3 доллара – на 6,9% выше средней за отчётный период, пропан – 1,195 доллара, на 63,7% выше. При таких ценах, по спот-модели портала, годовая EBITDA составляет 291,7 млн долларов против 208,6 млн LTM, то есть на 39,8% выше. EV/EBITDA при этом – 6,5, а чистый долг к EBITDA – 0,62.
Именно эта оценка должна быть отправной точкой для инвестора, поскольку LTM отражает прошлые цены. Однако модель чувствительна к допущениям: отклонение отчётной EBITDA от модели в предыдущих периодах составляло от -33,8% до +54,7%.
Срок обеспеченности запасами 21,2 года при текущей добыче даёт компании длительный горизонт, но не отменяет зависимости от цен. Потенциал +43% по модели портала – это наша оценка, и он реализуется только при сохранении текущих цен.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,72 млрд USD |
| P/E (LTM) | 34,7 |
| EV/EBITDA (LTM) | 9,2 |
| P/B | 3,63 |
| Чистый долг / EBITDA | 0,90 |
| Операционный денежный поток (LTM) | 0,26 млрд |
| ROE | 2,2% |
| EV/EBITDA, среднее за 3 года | 5,6 |
Итог
Сильной стороной квартала стал рост выручки на 140,3% и EBITDA на 83,1% – компания заработала на 12,1 млн долларов больше, чем предполагали цены годичной давности. Однако относительно цен предыдущего квартала EBITDA оказалась на 22,8 млн ниже, а капитальные вложения в 125,1 млн превысили операционный поток 65,8 млн, увеличив чистый долг до 181,5 млн. Главный вопрос для держателя – оценка: EV/EBITDA 9,2 против собственной трёхлетней средней 5,6, и только при текущих ценах мультипликатор снижается до 6,5. Потенциал +43% по модели портала выглядит привлекательно, но он полностью зависит от сохранения цен на WTI около 91 доллара. Вердикт – нейтрально.
Перейти к финансовой карточке компании SDE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций