Shell: выручка выросла на 36,2%, но прибыль подскочила вдвое – и это уже учтено в цене
Shell раскрыла результаты за третий квартал 2026 года. Выручка составила 92,8 млрд долл., что на 36,2% выше уровня годичной давности, EBITDA достигла 25,6 млрд долл. (+78,3%), чистая прибыль – 12,1 млрд долл. (+126,6%). Рост прибыли опережает выручку за счёт расширения маржи, однако мультипликатор EV/EBITDA в 5,0 превышает собственное трёхлетнее среднее 4,3, а модель портала указывает на потенциал −2% – акция выглядит справедливо оценённой, без запаса роста.
Главные тезисы
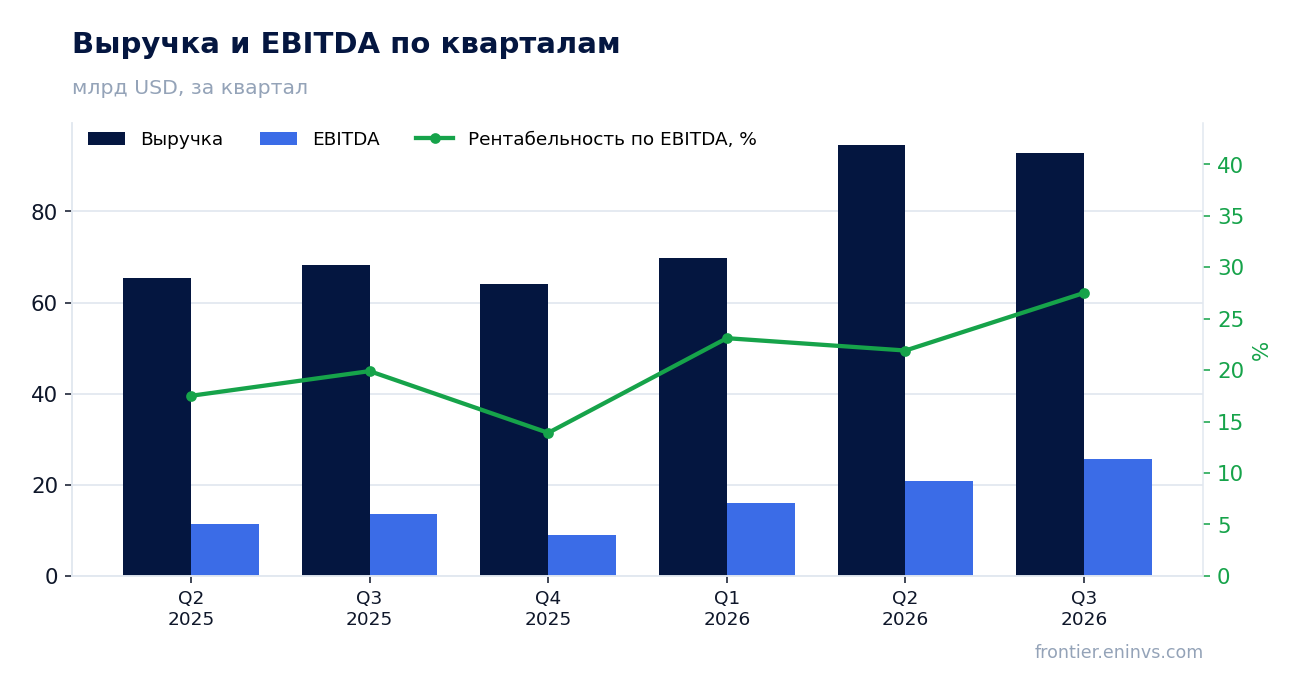
— Выручка в третьем квартале выросла на 36,2% год к году, но темп замедлился с 44,7% во втором квартале
— EBITDA прибавила 78,3%, а её маржа поднялась до 27,5% с 21,0% годом ранее
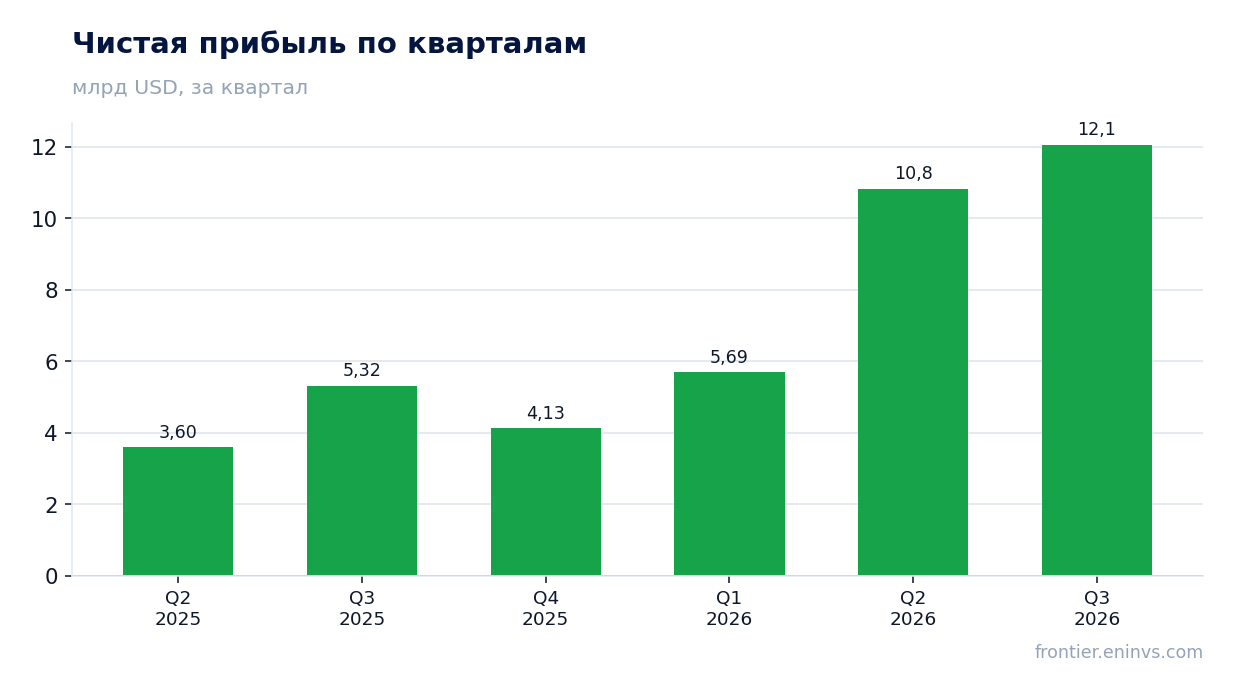
— Чистая прибыль выросла на 126,6% при марже 13,0% против 7,8% годом ранее
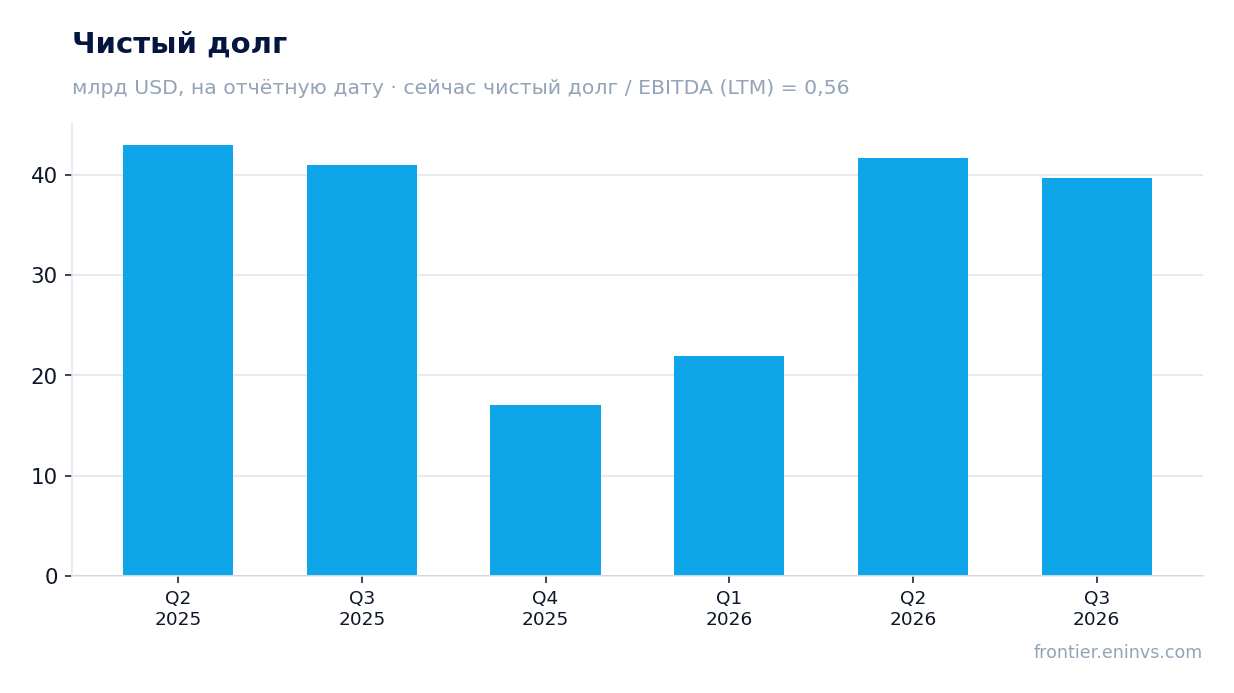
— Долговая нагрузка умеренная: чистый долг 39,6 млрд долл. при отношении к EBITDA LTM 0,56
— Свободный денежный поток за квартал составил 21,0 млрд долл. при капитальных затратах, которые не раскрыты
— Дивидендная доходность 2,8% ниже, чем у безрисковых инструментов, а выплаты зависят от прибыли
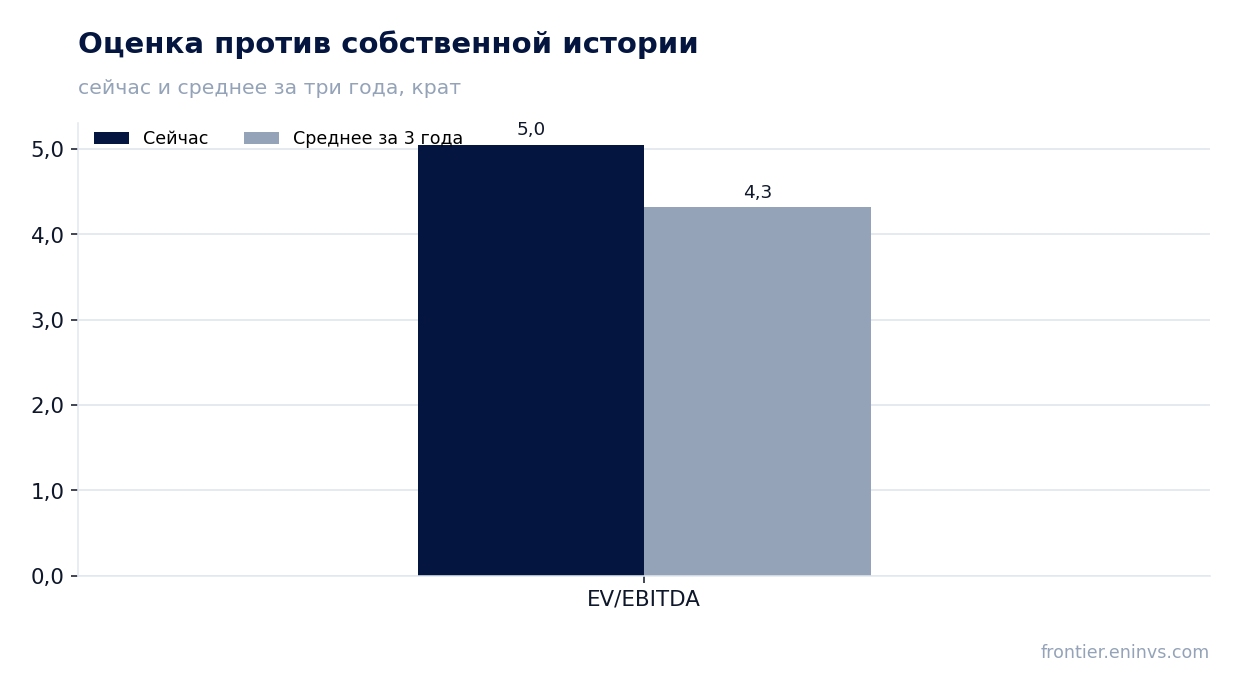
— Оценка выше собственной истории: EV/EBITDA 5,0 против среднего 4,3, потенциал по модели портала −2%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 68,2 | 92,8 | +36,2% |
| EBITDA | 14,3 | 25,6 | +78,3% |
| Операционная прибыль | 7,73 | 19,2 | +147,6% |
| Чистая прибыль | 5,32 | 12,1 | +126,6% |
| Операционный денежный поток | 12,2 | 21,0 | +72,4% |
| Капзатраты | 4,56 | — | — |
| Рентабельность по EBITDA | 21,0% | 27,5% | +6,5 п.п. |
| Чистая маржа | 7,8% | 13,0% | +5,2 п.п. |
Выручка в третьем квартале выросла на 36,2% год к году, но темп замедлился с 44,7% во втором квартале
Выручка за третий квартал 2026 года составила 92,8 млрд долл., что на 36,2% больше, чем годом ранее. Это сильный результат, но он скромнее роста во втором квартале, когда выручка прибавила 44,7%. Замедление объясняется прежде всего эффектом высокой базы: год назад в третьем квартале выручка уже была 68,2 млрд долл. против 65,4 млрд долл. во втором квартале 2025 года.
Поддержку выручке оказали цены на энергоносители и объёмы продаж, но конкретный вклад каждого фактора в отчёте не раскрыт. Важно, что абсолютный уровень выручки остаётся высоким – 92,8 млрд долл. за квартал, – и это второй подряд квартал с выручкой выше 90 млрд долл. Для сравнения, в первом квартале 2026 года выручка была 69,7 млрд долл.
Замедление темпов роста – не тревожный сигнал само по себе, но оно задаёт вопрос, сможет ли компания удержать выручку на достигнутом уровне при менее благоприятной ценовой конъюнктуре. Следующий отчёт покажет, был ли третий квартал пиком.
EBITDA прибавила 78,3%, а её маржа поднялась до 27,5% с 21,0% годом ранее
EBITDA за третий квартал 2026 года достигла 25,6 млрд долл., увеличившись на 78,3% год к году. Такой рост значительно опережает выручку (+36,2%), что указывает на расширение рентабельности. Маржа EBITDA составила 27,5% против 21,0% годом ранее – улучшение на 6,5 процентного пункта.
Рост маржи означает, что компания либо сократила удельные издержки, либо получила выгоду от роста цен на свою продукцию при относительно стабильных затратах. В отчёте не детализируется, какая именно статья затрат изменилась, поэтому ограничимся констатацией: операционная эффективность улучшилась. Операционная прибыль составила 19,2 млрд долл. за квартал.
Устойчивость маржи – ключевой вопрос. Если рост EBITDA был вызван разовыми факторами, например благоприятной ценовой конъюнктурой, которая может измениться, то прибыль может скорректироваться вниз. Если же это результат структурных улучшений, то текущий уровень маржи может сохраниться.
Чистая прибыль выросла на 126,6% при марже 13,0% против 7,8% годом ранее
Чистая прибыль за третий квартал 2026 года составила 12,1 млрд долл., что на 126,6% больше, чем годом ранее. Рост прибыли более чем вдвое опережает рост выручки, а маржа чистой прибыли поднялась до 13,0% с 7,8% годом ранее. Это отражает как улучшение операционной рентабельности, так и, возможно, снижение финансовых расходов или разовые статьи.
Стоит учитывать, что годом ранее база была низкой: чистая прибыль за третий квартал 2025 года составляла 5,3 млрд долл. при марже 7,8%. Текущий уровень прибыли – 12,1 млрд долл. – почти вдвое выше, чем во втором квартале 2026 года (10,8 млрд долл.).
Для инвестора важен вопрос, насколько устойчив этот уровень прибыли. Если он поддерживается высокими ценами на энергоносители, то при их снижении прибыль может вернуться к более скромным значениям. Если же компания улучшила структуру затрат, то прибыль может остаться высокой.
Долговая нагрузка умеренная: чистый долг 39,6 млрд долл. при отношении к EBITDA LTM 0,56
Чистый долг на 30 сентября 2026 года составил 39,6 млрд долл., снизившись с 41,7 млрд долл. на 30 июня 2026 года (изменение −2,1 млрд долл.). За год, с 30 сентября 2025 года, чистый долг уменьшился с 40,9 млрд долл. до 39,6 млрд долл. (−1,3 млрд долл.). Отношение чистого долга к EBITDA за последние 12 месяцев – 0,56 – находится на комфортном уровне.
Снижение долга произошло на фоне сильного операционного денежного потока, который за квартал составил 21,0 млрд долл. Это позволило компании направить часть средств на погашение обязательств. Процентные расходы в отчёте не раскрыты, но при таком уровне долга и денежном потоке они не выглядят обременительными.
Умеренная нагрузка даёт компании гибкость: она может увеличить капитальные затраты, вернуть капитал акционерам или переждать период низких цен без риска для финансовой устойчивости.
Свободный денежный поток за квартал составил 21,0 млрд долл. при капитальных затратах, которые не раскрыты
Операционный денежный поток за третий квартал 2026 года составил 21,0 млрд долл., что немного ниже, чем во втором квартале (21,4 млрд долл.), но значительно выше, чем в первом квартале (6,1 млрд долл.). Такой поток обеспечивает финансирование капитальных затрат и дивидендов без увеличения долга.
Капитальные затраты за третий квартал не раскрыты в предоставленных данных. Во втором квартале они составляли 4,0 млрд долл., в первом – 3,8 млрд долл. Если предположить, что в третьем квартале они остались на сопоставимом уровне, свободный денежный поток (операционный поток минус капитальные затраты) мог составить около 17 млрд долл. Однако без точных данных мы не можем утверждать это с уверенностью.
Сильный денежный поток – ключевой фактор для поддержания дивидендных выплат и снижения долга. Он также создаёт буфер для компании в случае ухудшения рыночной конъюнктуры.
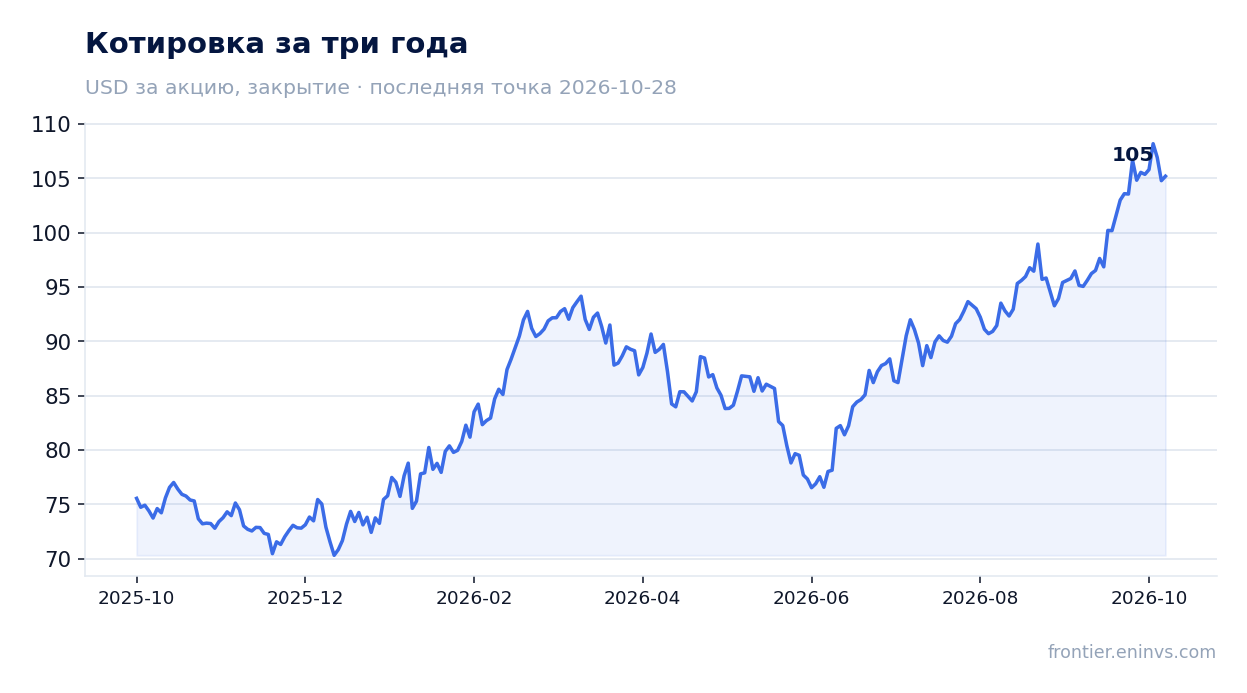
Дивидендная доходность 2,8% ниже, чем у безрисковых инструментов, а выплаты зависят от прибыли
Дивидендная доходность Shell за последние 12 месяцев составляет 2,8%. Это скромный уровень, особенно на фоне высокой ключевой ставки. Для сравнения, доходность по безрисковым инструментам в долларах может быть выше, хотя точных данных в фактах нет. Дивидендные выплаты зависят от прибыли, которая в третьем квартале была высокой, но может снизиться при падении цен на энергоносители.
Компания не раскрыла размер последнего выплаченного дивиденда и год, за который он был выплачен. Наша оценка текущего года основана на прибыли за последние 12 месяцев (32,7 млрд долл.) и коэффициенте выплат, который не раскрыт. Если компания направит на дивиденды около 40% прибыли, дивиденд может составить примерно 1,2 долл. на акцию, что при текущей цене даёт доходность около 2,8%. Это совпадает с фактической доходностью, но точный коэффициент выплат неизвестен.
Риск снижения дивиденда связан с падением прибыли. Если цены на энергоносители упадут, прибыль может сократиться, и компания может уменьшить выплаты. Однако сильный денежный поток и умеренный долг дают возможность поддерживать дивиденд даже при временном снижении прибыли.
Оценка выше собственной истории: EV/EBITDA 5,0 против среднего 4,3, потенциал по модели портала −2%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,0, что на 17% выше собственного трёхлетнего среднего значения 4,3. Это означает, что акция торгуется дороже, чем обычно, относительно своей истории. P/E LTM равен 9,8, что также указывает на невысокую оценку по абсолютному уровню, но относительно истории – выше среднего.
Модель портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, показывает потенциал акции к справедливой стоимости −2%. Иными словами, текущая цена близка к оценке модели, и запаса роста нет.
Для инвестора это означает, что дальнейший рост акции возможен только при улучшении фундаментальных показателей – например, при устойчивом росте прибыли или снижении долга. Если же прибыль стабилизируется на текущем уровне, акция вряд ли покажет значительный рост.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 320 млрд USD |
| P/E (LTM) | 9,8 |
| EV/EBITDA (LTM) | 5,0 |
| P/B | 1,84 |
| Чистый долг / EBITDA | 0,56 |
| Операционный денежный поток (LTM) | 58,0 млрд |
| ROE | 25,4% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 4,3 |
Итог
Shell показала сильные результаты за третий квартал: выручка выросла на 36,2%, EBITDA – на 78,3%, чистая прибыль – на 126,6%. Маржа EBITDA расширилась до 27,5%, а чистая маржа – до 13,0%. Долговая нагрузка умеренная (0,56 к EBITDA LTM), денежный поток сильный. Однако оценка выше собственной истории (EV/EBITDA 5,0 против 4,3), а модель портала не предполагает роста. Дивидендная доходность 2,8% скромная. Вердикт – нейтральный: акция справедливо оценена, без явного потенциала роста.
Перейти к финансовой карточке компании SHEL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций