Saturn Oil & Gas: выручка выросла на 44,3%, но долг и оценка выше собственной истории
Saturn Oil & Gas раскрыла результаты за третий квартал 2026 года. Выручка составила 251,5 млн долл., на 44,3% больше, чем годом ранее, операционный денежный поток – 111,0 млн долл., чистый долг на конец сентября – 649,2 млн долл., или 2,43 EBITDA за последние 12 месяцев. По мультипликатору EV/EBITDA в 5,8 бумага дороже собственной трёхлетней средней в 2,3 раза, а модель портала даёт просадку к справедливой стоимости в 7%, поэтому акция выглядит скорее непривлекательной при текущей цене.
Главные тезисы
— Выручка выросла на 44,3% год к году, но темп замедлился с 50,2% кварталом ранее
— Операционный денежный поток в 111,0 млн долл. покрыл капзатраты в 91,1 млн долл. лишь с небольшим запасом
— Чистый долг вырос с 0,5 млрд долл. на 30 июня до 0,6 млрд долл. на 30 сентября
— Долг в 2,43 EBITDA за последние 12 месяцев – умеренный уровень, но без истории изменения
— EV/EBITDA в 5,8 против собственной трёхлетней средней в 2,3 – бумага дороже своей истории на 154%
— Модель портала даёт просадку к справедливой стоимости в 7%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,17 | 0,25 | +44,3% |
| EBITDA | 0,07 | — | — |
| Операционная прибыль | 0,03 | — | — |
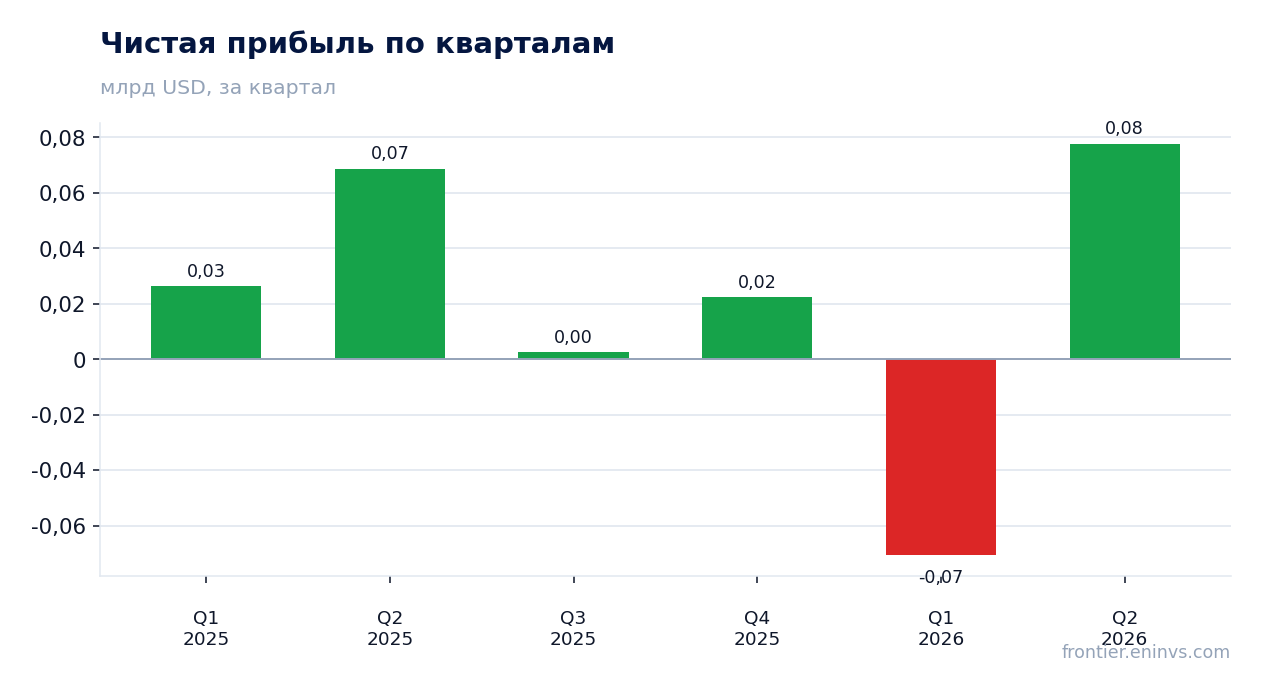
| Чистая прибыль | 0,00 | — | — |
| Операционный денежный поток | 0,09 | 0,11 | +21,4% |
| Рентабельность по EBITDA | 41,7% | — | — |
| Чистая маржа | 1,4% | — | — |
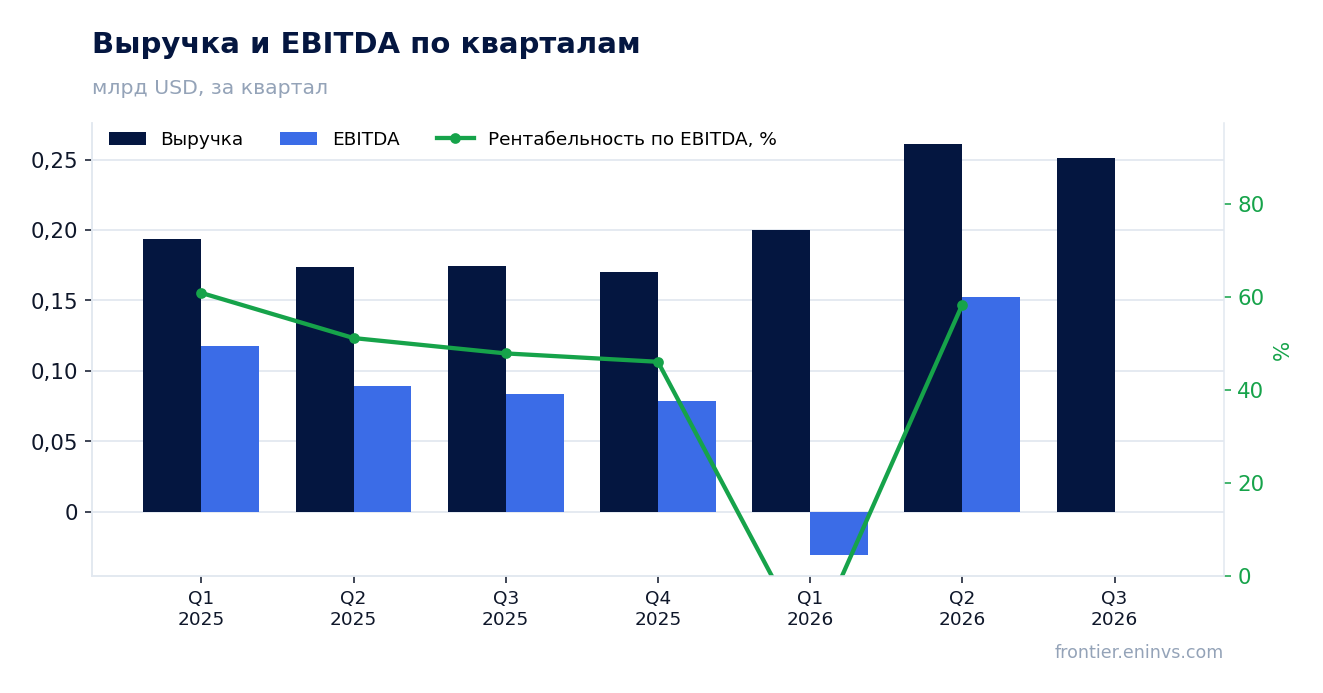
Выручка выросла на 44,3% год к году, но темп замедлился с 50,2% кварталом ранее
В третьем квартале 2026 года выручка Saturn Oil & Gas составила 251,5 млн долл., что на 44,3% больше, чем за тот же квартал годом ранее. Рост остаётся сильным, но он скромнее, чем во втором квартале, когда выручка прибавила 50,2% год к году. Замедление на 5,9 процентного пункта – первый признак того, что база сравнения и ценовая конъюнктура начинают работать менее благоприятно.
Квартальная динамика показывает, что после всплеска во втором квартале до 261,3 млн долл. выручка в третьем квартале снизилась до 251,5 млн долл. Это снижение последовательное, а не год к году, и оно важно для оценки устойчивости темпа. Компания пока сохраняет двузначный рост, но уже не ускоряется.
Операционный денежный поток в 111,0 млн долл. покрыл капзатраты в 91,1 млн долл. лишь с небольшим запасом
Операционный денежный поток за третий квартал 2026 года составил 111,0 млн долл., тогда как капитальные затраты – 91,1 млн долл. Разница в 19,9 млн долл. – это и есть свободный денежный поток до процентов и прочих платежей. Запас небольшой: капзатраты съедают около 82% операционного потока.
Для сравнения, во втором квартале операционный поток был 91,3 млн долл. при капзатратах 28,8 млн долл., то есть свободный поток был значительно больше. Рост капзатрат в третьем квартале более чем втрое к предыдущему кварталу – ключевой фактор, который ограничил свободные деньги. Именно от способности удерживать капзатраты под контролем будет зависеть, сможет ли компания направлять средства на снижение долга.
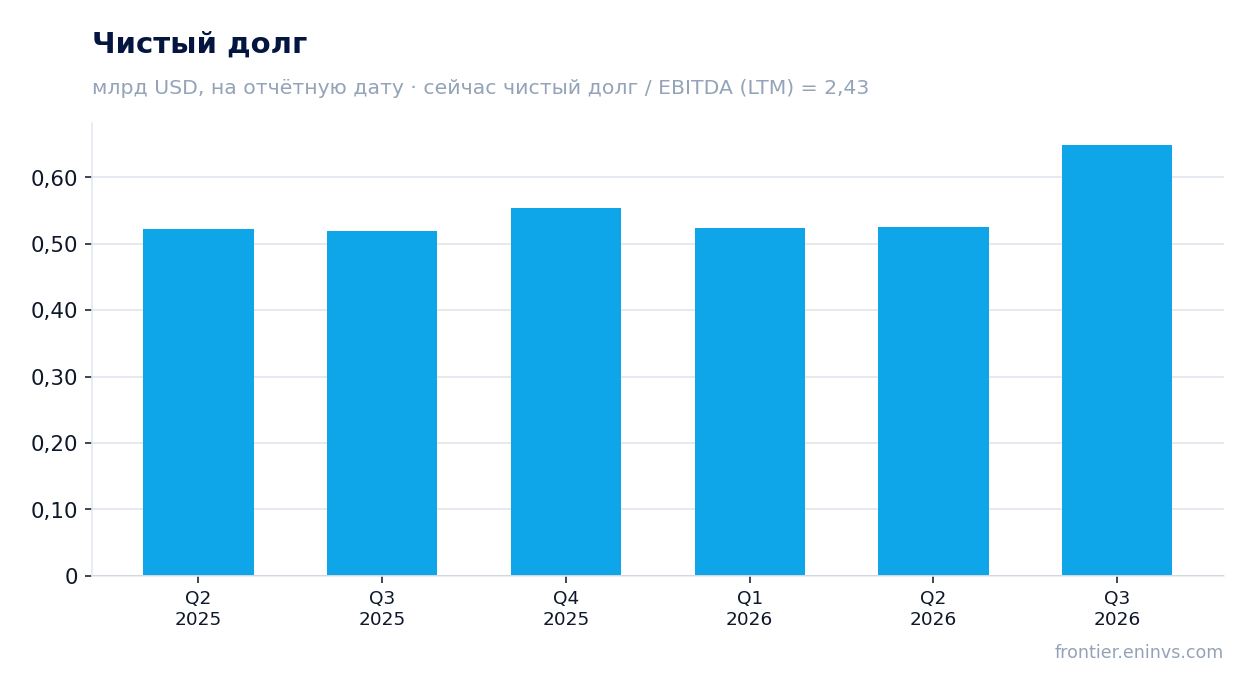
Чистый долг вырос с 0,5 млрд долл. на 30 июня до 0,6 млрд долл. на 30 сентября
Чистый долг на 30 сентября 2026 года составил 649,2 млн долл., увеличившись с 0,5 млрд долл. на 30 июня до 0,6 млрд долл. Рост за квартал – около 0,1 млрд долл. За двенадцать месяцев, с 30 сентября 2025 года, чистый долг также вырос с 0,5 млрд долл. до 0,6 млрд долл.
Рост долга совпал с кварталом, когда капзатраты превысили 91 млн долл., а свободный денежный поток оказался небольшим. Это означает, что часть инвестиций финансировалась за счёт долга. Уровень долга в 2,43 EBITDA за последние 12 месяцев остаётся умеренным, но направление изменения – рост, а не снижение.
Долг в 2,43 EBITDA за последние 12 месяцев – умеренный уровень, но без истории изменения
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,43. Это уровень, который нельзя назвать высоким для нефтегазовой компании, но в фактах нет предыдущего значения этого коэффициента, поэтому судить о направлении изменения нельзя. Можно лишь констатировать, что абсолютный долг вырос.
EBITDA за последние 12 месяцев составила 266,7 млн долл., и именно она служит знаменателем. При выручке за тот же период 883,1 млн долл. рентабельность по EBITDA превышает 30%. Такой запас прочности позволяет обслуживать долг, но рост капзатрат и долга одновременно сужает свободу для манёвра.
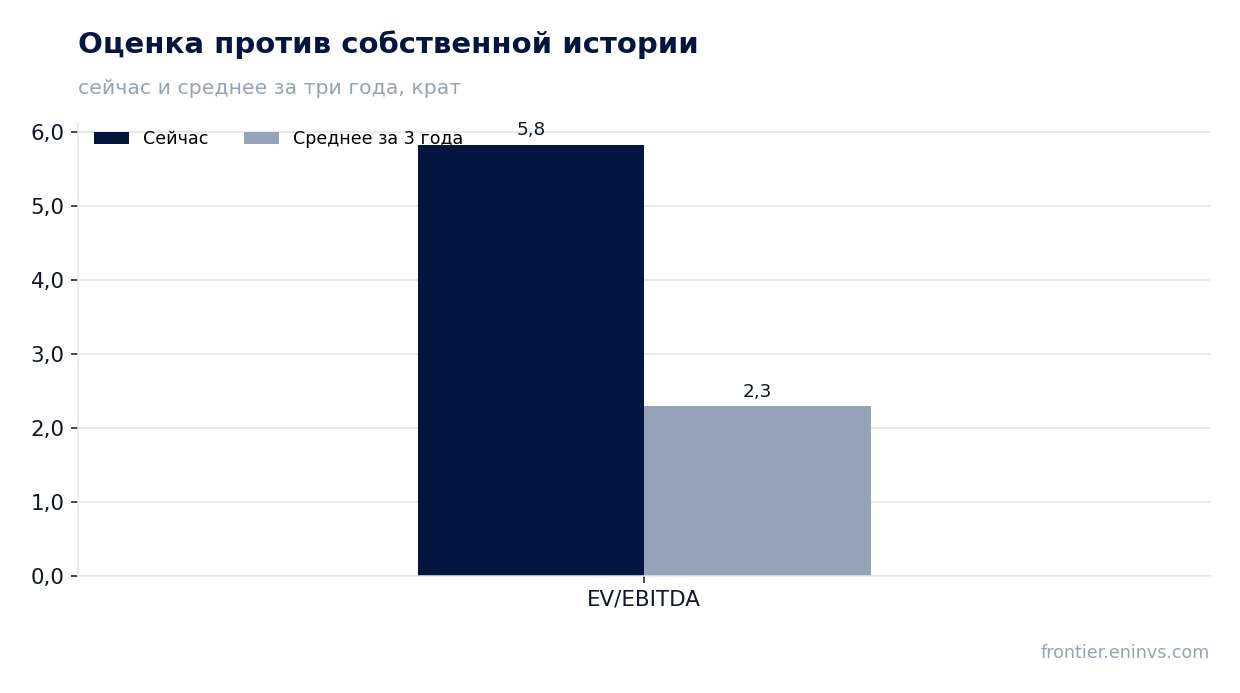
EV/EBITDA в 5,8 против собственной трёхлетней средней в 2,3 – бумага дороже своей истории на 154%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,8, тогда как собственная трёхлетняя средняя – 2,3. Бумага торгуется на 154% выше своей истории по этому мультипликатору. Это самый весомый аргумент против привлекательности акции на текущем уровне.
Рыночная капитализация – 1,0 млрд долл., P/E за последние 12 месяцев – 31,3, ROE – 49,9%. Высокая рентабельность капитала частично объясняет премию к истории, но устойчивость такой рентабельности при росте долга и капзатрат не гарантирована. Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт просадку к справедливой стоимости в 7%.
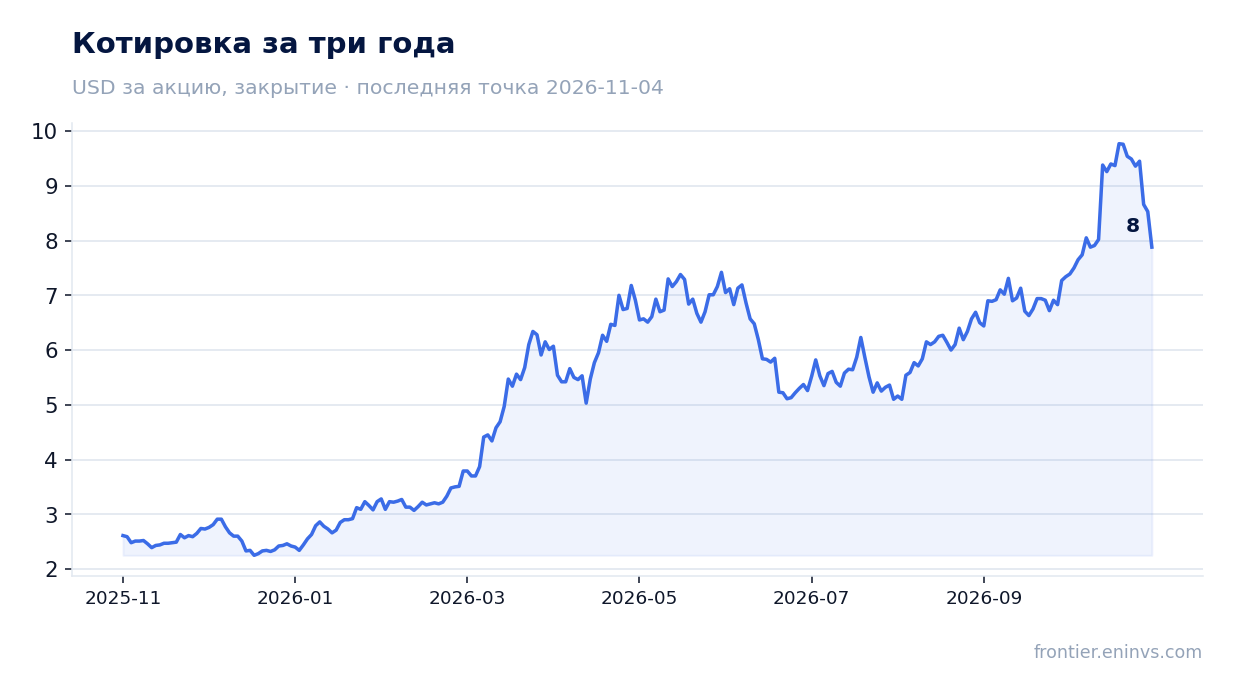
Модель портала даёт просадку к справедливой стоимости в 7%
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и применяет целевой EV/EBITDA, справедливая стоимость акции оказывается на 7% ниже текущей рыночной цены. Это собственная оценка портала, а не консенсус рынка и не целевая цена.
Оценка опирается на текущую конъюнктуру и не учитывает возможного изменения цен на нефть или газ. Тем не менее даже при благоприятных допущениях запас роста отсутствует. В сочетании с мультипликатором выше собственной истории это усиливает осторожный взгляд на бумагу.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,00 млрд USD |
| P/E (LTM) | 31,3 |
| EV/EBITDA (LTM) | 5,8 |
| P/B | 1,45 |
| Чистый долг / EBITDA | 2,43 |
| Операционный денежный поток (LTM) | 0,34 млрд |
| ROE | 49,9% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Сильная сторона отчёта – выручка в 251,5 млн долл. с ростом на 44,3% год к году и операционный поток в 111,0 млн долл. Слабая – рост капзатрат до 91,1 млн долл., из-за чего свободный поток оказался небольшим, и увеличение чистого долга с 0,5 млрд долл. до 0,6 млрд долл. за квартал. Оценка по EV/EBITDA в 5,8 против собственной трёхлетней средней в 2,3 и просадка в 7% по модели портала перевешивают операционные успехи. Вердикт – скорее непривлекательная.
Перейти к финансовой карточке компании SOIL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций