Teck Resources: прибыль выросла в 5,7 раза, но почти вся она – бумажный эффект переоценки
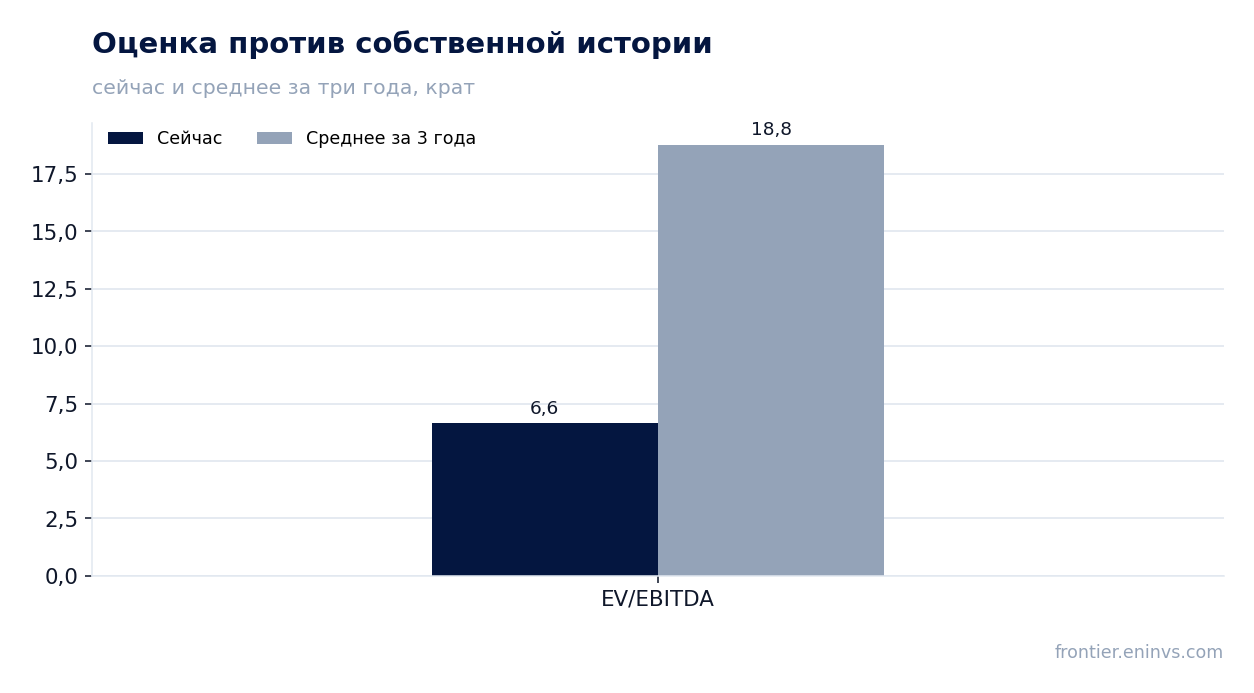
Результаты Teck Resources за третий квартал 2026 года показали выручку 3 260,8 млн долларов (+34,6% год к году), EBITDA 2 162,8 млн (+181,9%) и чистую прибыль 1 149,3 млн (+471,5%). Маржа EBITDA поднялась до 66,3% против 31,7% годом ранее, а чистая маржа – до 35,2% против 8,3%. При этом прибыль выросла кратно быстрее выручки, что указывает на крупные разовые статьи в отчёте о прибылях, а не на органическое улучшение. По мультипликатору EV/EBITDA 6,6 против собственной трёхлетней средней 18,8 акция выглядит дешевле своей истории, и по модели портала потенциал к справедливой стоимости составляет +4%. Вердикт – нейтральный: дешёвая оценка и низкий долг уравновешиваются разовым характером прибыли и замедлением роста выручки.
Главные тезисы
— Выручка выросла на 34,6%, но темп замедлился с 81,4% кварталом ранее
— Маржа EBITDA подскочила до 66,3% – такого уровня не бывает без разовых статей
— Чистая прибыль в 1 149,3 млн получена при операционной прибыли 1 184,6 млн – разница почти нулевая
— Долговая нагрузка низкая: чистый долг 1,5 млрд при EBITDA за 12 месяцев 4,6 млрд
— Свободный денежный поток покрывает дивиденды, но доходность всего 0,43%
— Акция торгуется по 6,6 EV/EBITDA против собственной трёхлетней средней 18,8
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,42 | 3,26 | +34,6% |
| EBITDA | 0,77 | 2,16 | +181,9% |
| Операционная прибыль | 0,37 | 1,18 | +222,0% |
| Чистая прибыль | 0,20 | 1,15 | +471,5% |
| Операционный денежный поток | 0,46 | 1,15 | +147,9% |
| Рентабельность по EBITDA | 31,7% | 66,3% | +34,6 п.п. |
| Чистая маржа | 8,3% | 35,2% | +26,9 п.п. |
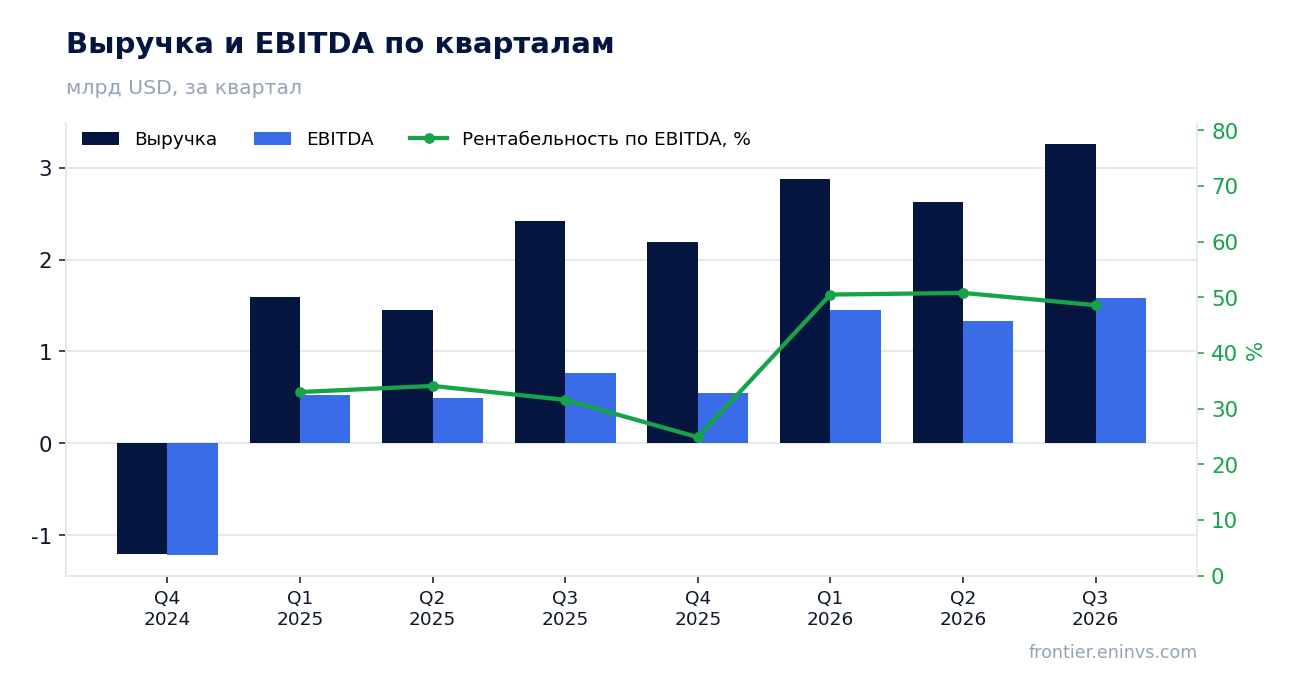
Выручка выросла на 34,6%, но темп замедлился с 81,4% кварталом ранее
В третьем квартале 2026 года выручка Teck Resources составила 3 260,8 млн долларов, что на 34,6% больше, чем годом ранее. Это сильный результат, но он заметно скромнее роста во втором квартале, когда выручка прибавила 81,4%. Замедление произошло после двух кварталов подряд с темпом выше 80% – в первом квартале рост составлял 80,0%.
Последовательность квартальных темпов выглядит так: 16,1% в третьем квартале 2025 года, 80,0% в первом квартале 2026-го, 81,4% во втором и 34,6% в третьем. Такая динамика говорит о том, что основной эффект низкой базы сравнения исчерпан. Дальнейший рост будет зависеть от цен на сырьё и объёмов отгрузки, а не от восстановления после слабого периода.
Для инвестора это означает, что даже при сохранении текущих цен на commodities компания вряд ли покажет такие же темпы роста выручки в следующем квартале. Замедление – не признак ухудшения бизнеса, а следствие того, что база сравнения перестала быть аномально низкой.
Маржа EBITDA подскочила до 66,3% – такого уровня не бывает без разовых статей
EBITDA за третий квартал 2026 года составила 2 162,8 млн долларов при выручке 3 260,8 млн, то есть маржа достигла 66,3%. Годом ранее маржа была 31,7% – рост более чем вдвое. Операционная прибыль при этом составила 1 184,6 млн, что даёт рентабельность по операционной прибыли около 36,3%.
Разрыв между EBITDA и операционной прибылью в 978,2 млн долларов – это амортизация и обесценение. Такой разрыв типичен для горнодобывающей компании с крупными активами, но сам по себе он не объясняет скачок маржи. Причина в том, что выручка выросла на 34,6%, а EBITDA – на 181,9%. Это означает, что либо себестоимость резко снизилась, либо в EBITDA попали статьи, не связанные с операционной деятельностью.
Маржа 66,3% для сырьевой компании – аномально высокий уровень. Даже в благоприятные циклы горнодобывающие компании редко показывают такую рентабельность на уровне EBITDA. Это главный аргумент в пользу того, что квартальный результат содержит разовую компоненту, которая не повторится в следующем периоде.
Чистая прибыль в 1 149,3 млн получена при операционной прибыли 1 184,6 млн – разница почти нулевая
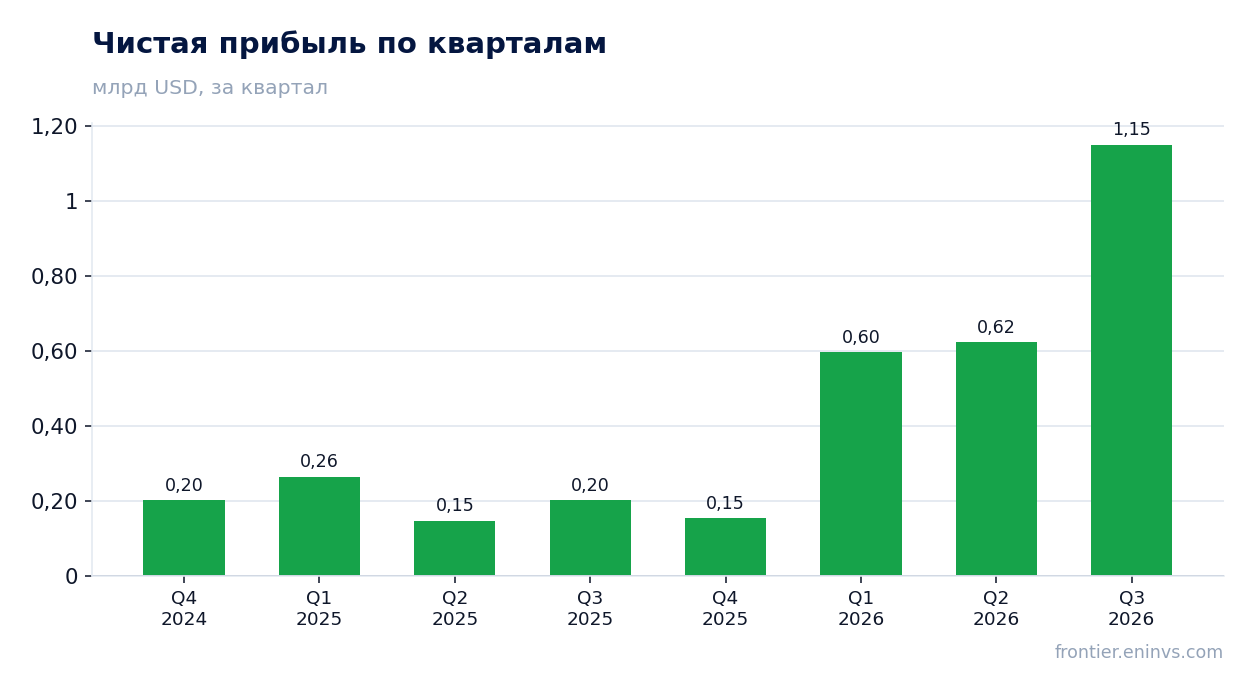
Чистая прибыль за третий квартал 2026 года составила 1 149,3 млн долларов против 201,1 млн годом ранее – рост на 471,5%. При этом операционная прибыль была 1 184,6 млн. Разница между операционной и чистой прибылью – всего 35,3 млн, что для компании с чистым долгом 1,5 млрд долларов означает практически нулевые чистые финансовые расходы и низкую налоговую нагрузку в отчётном периоде.
Такая структура прибыли нетипична. Обычно у горнодобывающей компании с долгом финансовые расходы и налоги съедают заметную часть операционной прибыли. Здесь же чистая прибыль почти равна операционной, что может объясняться налоговыми вычетами, курсовыми разницами или разовыми доходами ниже операционной линии.
Для оценки устойчивости прибыли важно, что чистая маржа 35,2% против 8,3% годом ранее выросла в четыре с лишним раза. Если разовые статьи, обеспечившие этот рост, не повторятся, прибыль следующего квартала будет заметно ниже, даже при сохранении выручки на текущем уровне.
Долговая нагрузка низкая: чистый долг 1,5 млрд при EBITDA за 12 месяцев 4,6 млрд
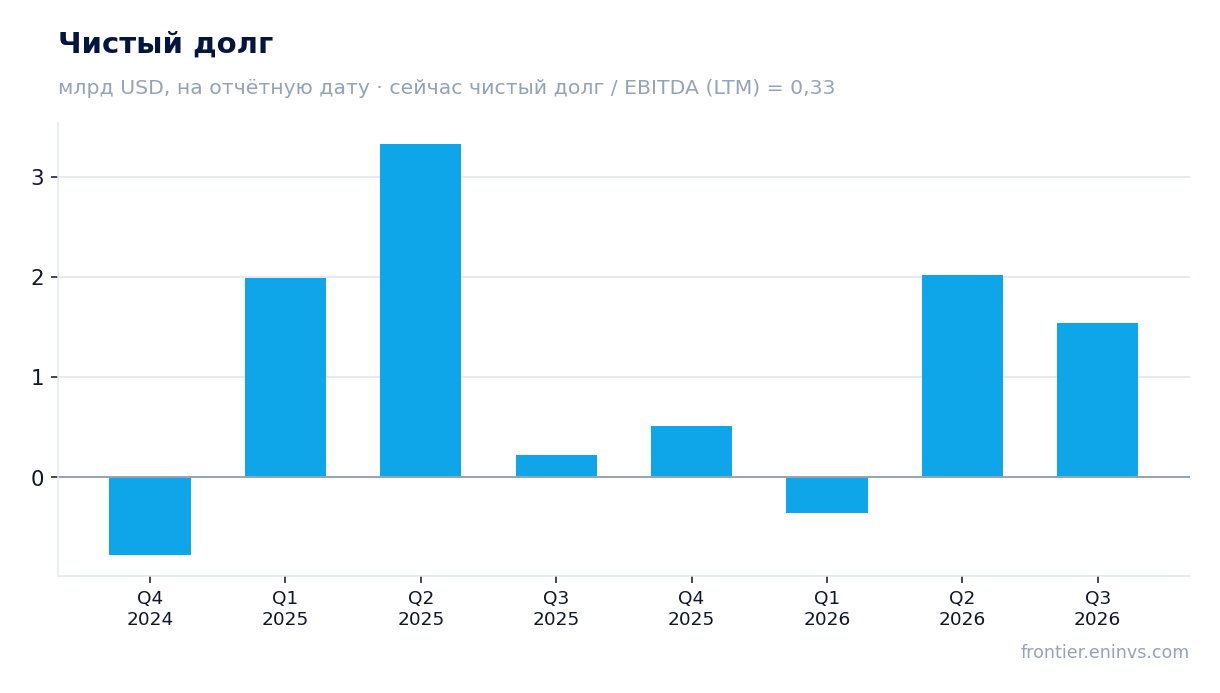
Чистый долг на 30 сентября 2026 года составил 1 538,4 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,33. Это низкий уровень для горнодобывающей компании: EBITDA за 12 месяцев составила 4 642,2 млн долларов, что в три раза превышает чистый долг.
Динамика долга: на 30 июня 2026 года чистый долг был 2,0 млрд долларов, на 30 сентября – 1,5 млрд, снижение на 0,5 млрд за квартал. За 12 месяцев чистый долг вырос с 0,2 млрд на 30 сентября 2025 года до 1,5 млрд на 30 сентября 2026 года, то есть на 1,3 млрд. Рост долга за год не создаёт проблемы при текущей EBITDA, но показывает, что компания финансировала часть расходов заёмными средствами.
Операционный денежный поток за третий квартал 2026 года составил 1 147,8 млн долларов, за 12 месяцев – 4 046,0 млн. Такой поток с запасом покрывает процентные расходы и позволяет удерживать низкую нагрузку. При коэффициенте 0,33 даже значительное падение EBITDA не выведет компанию за пределы комфортного уровня долга.
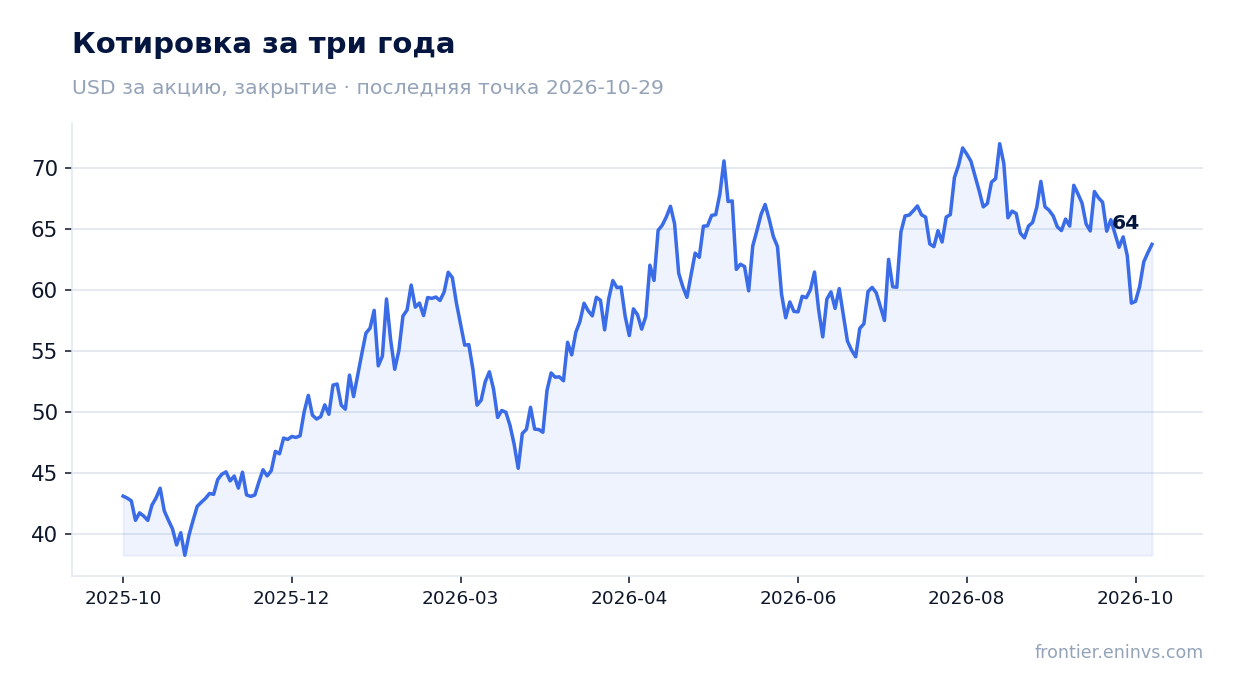
Свободный денежный поток покрывает дивиденды, но доходность всего 0,43%
Дивидендная доходность Teck Resources за последние 12 месяцев составляет 0,43%. Это низкий уровень для горнодобывающей компании, что объясняется высокой оценкой капитала: рыночная капитализация 31,1 млрд долларов при чистой прибыли за 12 месяцев 2 757,2 млн. Компания платит дивиденды, но они не являются основным элементом доходности для инвестора.
Операционный денежный поток за 12 месяцев 4 046,0 млн долларов при чистой прибыли 2 757,2 млн означает, что денежный поток превышает прибыль. Это хороший знак: компания генерирует реальные деньги, а не только бумажную прибыль. Однако капитальные затраты в фактах не раскрыты, поэтому оценить свободный денежный поток после инвестиций невозможно.
Наша оценка дивиденда за текущий год исходит из доходности 0,43% на текущую цену и прибыли за 12 месяцев 2 757,2 млн. При такой базе прибыли и текущей выплате дивиденд выглядит устойчивым, но его рост зависит от того, сохранится ли прибыль на уровне выше 2,7 млрд долларов. Если разовые статьи третьего квартала не повторятся, прибыль следующего года может оказаться ниже, и дивиденд будет расти медленнее.
Акция торгуется по 6,6 EV/EBITDA против собственной трёхлетней средней 18,8
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,6 против собственной трёхлетней средней 18,8. Акция торгуется на 65% ниже своей исторической оценки по этому мультипликатору. Это сильный аргумент в пользу того, что рынок уже заложил в цену риск разового характера прибыли и замедления роста.
P/E за последние 12 месяцев – 11,3. При прибыли 2 757,2 млн и капитализации 31,1 млрд это умеренная оценка для сырьевой компании. Рентабельность собственного капитала 22,3% подтверждает, что бизнес остаётся прибыльным даже с поправкой на разовые статьи.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет +4%. Это небольшой разрыв, и он показывает, что текущая цена близка к оценке по модели. Основной вопрос – сохранится ли EBITDA на уровне, заложенном в модель, или разовые статьи третьего квартала исказили базу.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 31,1 млрд USD |
| P/E (LTM) | 11,3 |
| EV/EBITDA (LTM) | 6,6 |
| P/B | 1,73 |
| Чистый долг / EBITDA | 0,33 |
| Операционный денежный поток (LTM) | 4,05 млрд |
| ROE | 22,3% |
| Дивидендная доходность (12 мес) | 0,4% |
| EV/EBITDA, среднее за 3 года | 18,8 |
Итог
Сильная сторона отчёта – низкая долговая нагрузка 0,33 и денежный поток 1 147,8 млн за квартал, которые подтверждают устойчивость бизнеса. Слабая сторона – разовый характер прибыли: маржа EBITDA 66,3% и чистая прибыль 1 149,3 млн при операционной 1 184,6 млн указывают на статьи, которые вряд ли повторятся. Оценка по EV/EBITDA 6,6 против трёхлетней средней 18,8 делает акцию дешёвой относительно собственной истории, но модель портала даёт лишь +4% потенциала. Вердикт – нейтральный: дешёвая оценка и низкий долг уравновешиваются разовой прибылью и замедлением роста выручки. Для изменения вердикта нужно увидеть, сохранится ли EBITDA на уровне выше 1,5 млрд долларов в следующем квартале без разовых статей.
Перейти к финансовой карточке компании TECK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций