Texas Pacific Land Corporation: выручка ускорилась до 34,6%, но рынок встретил отчёт падением акции на 14%
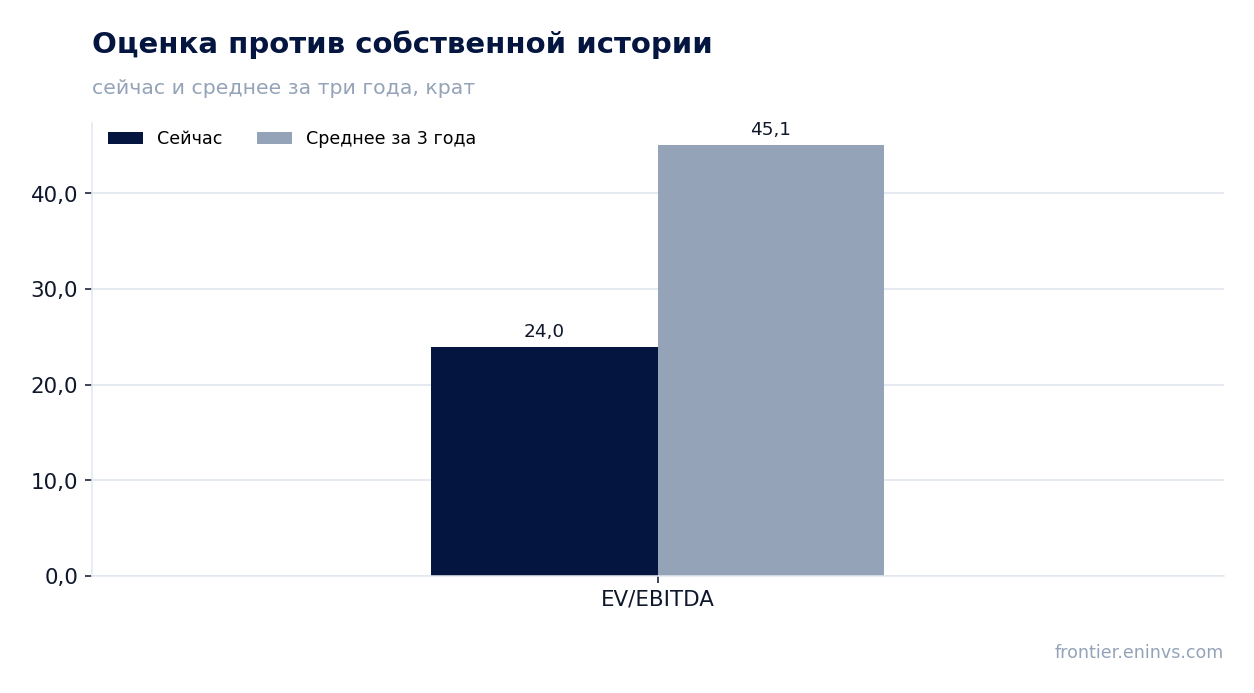
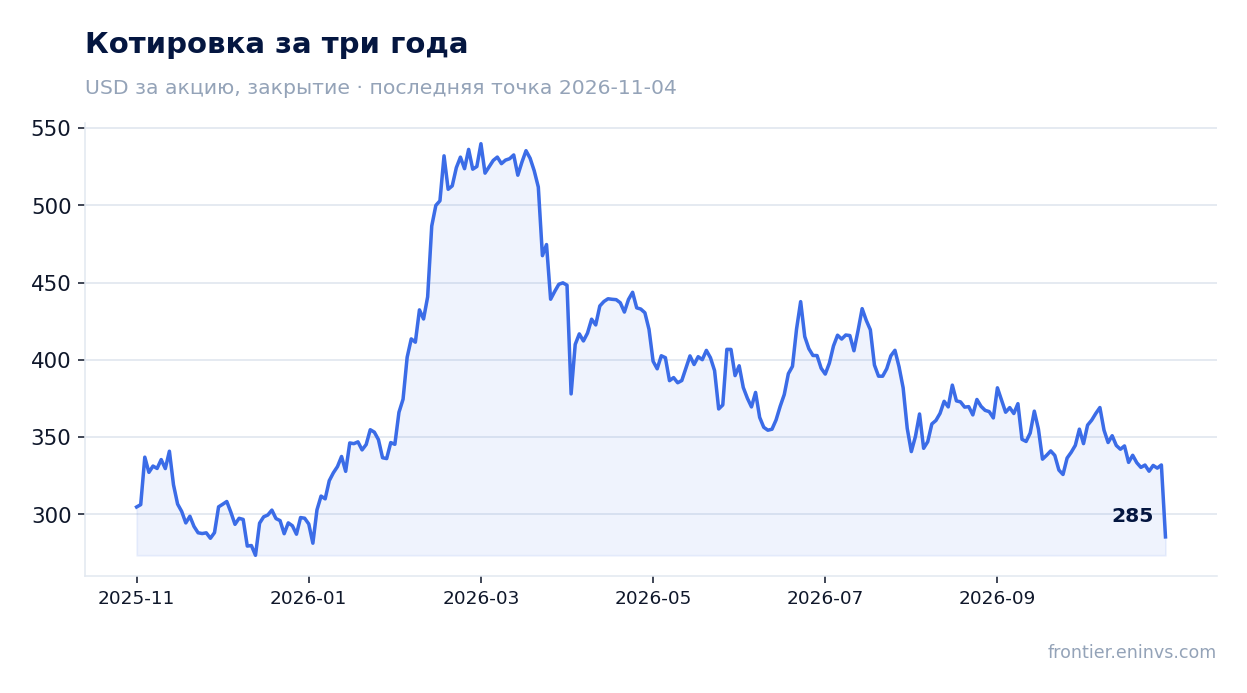
4 ноября Texas Pacific Land Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 273,39 млн долларов, прибавив 34,6% год к году, EBITDA – 230,62 млн при рентабельности 84,4%, чистая прибыль – 167,37 млн. Рост ускорился относительно второго квартала, когда выручка увеличилась на 31,2%, а компания остаётся без долга: чистый долг на конец сентября отрицательный, минус 354,33 млн. Несмотря на сильные цифры, в день публикации акция подешевела на 14,0%, и при мультипликаторе EV/EBITDA 24,0 против собственной трёхлетней средней 45,1 бумага выглядит дешевле своей истории, но модель портала указывает на потенциал минус 49% – вердикт нейтральный.
Главные тезисы
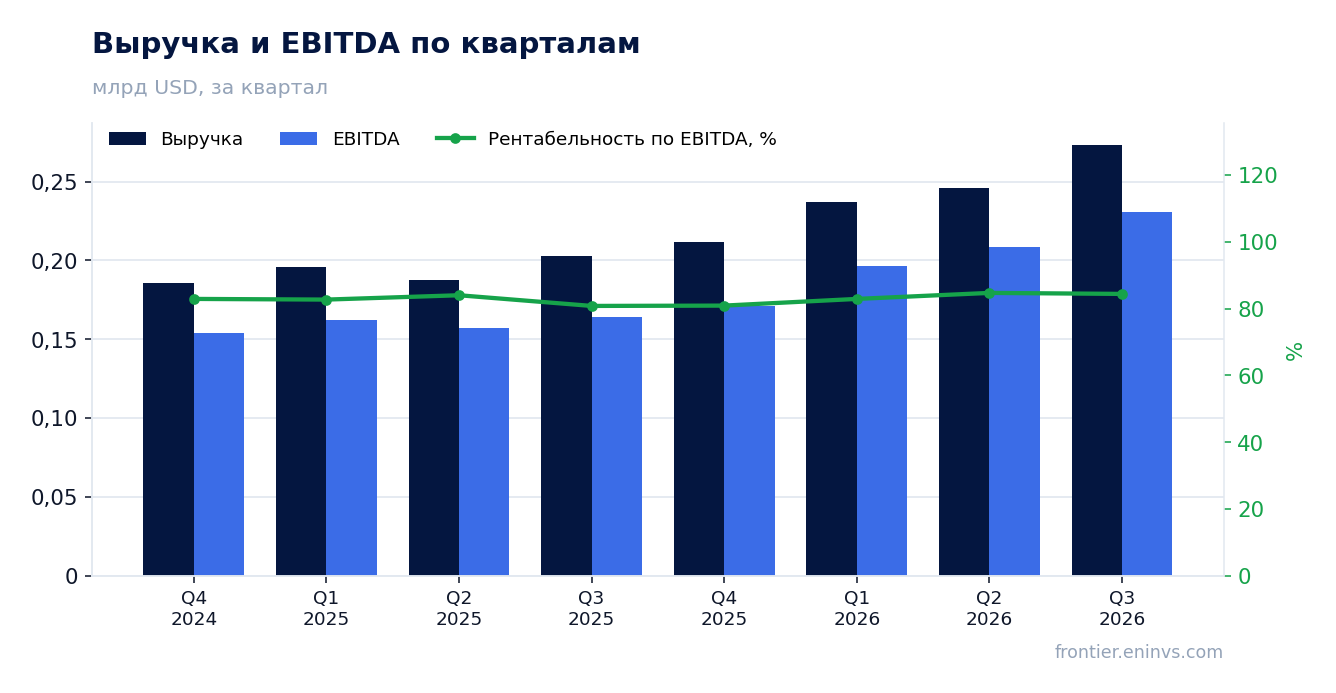
— Выручка выросла на 34,6% год к году, и рост ускорился после 31,2% во втором квартале
— EBITDA-маржа поднялась до 84,4% с 80,8% годом ранее, и это лучший уровень за последние кварталы
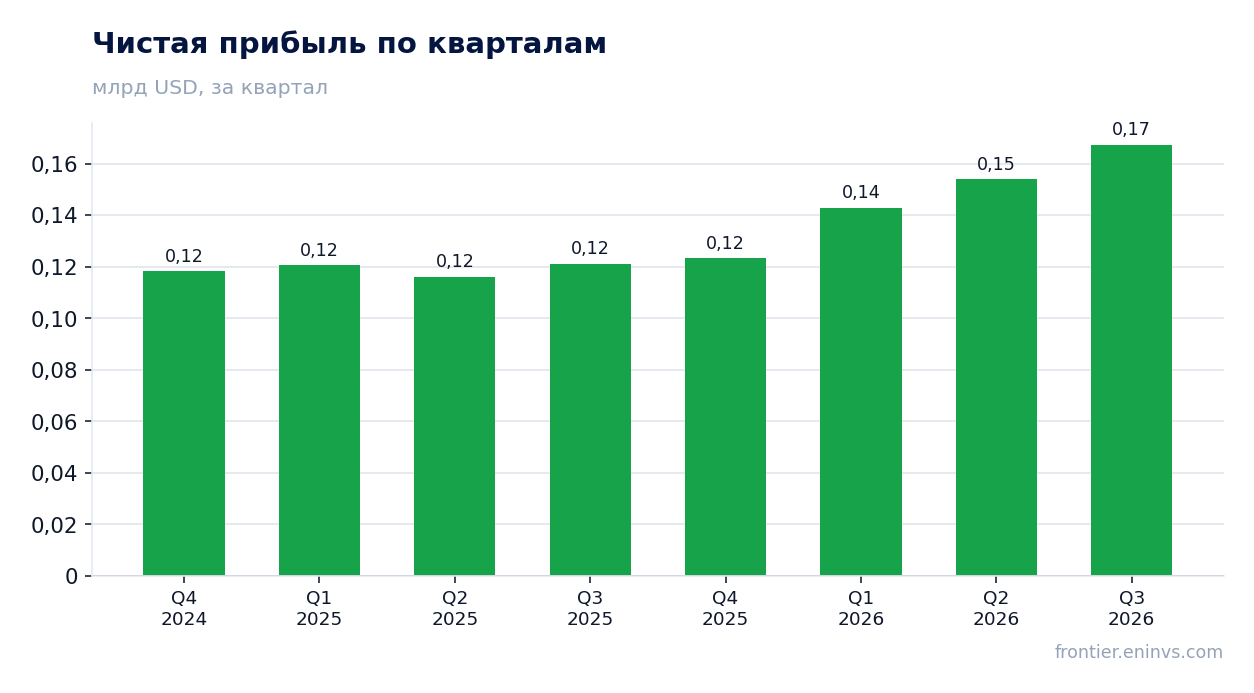
— Чистая прибыль прибавила 38,0% год к году, а её рентабельность достигла 61,2%
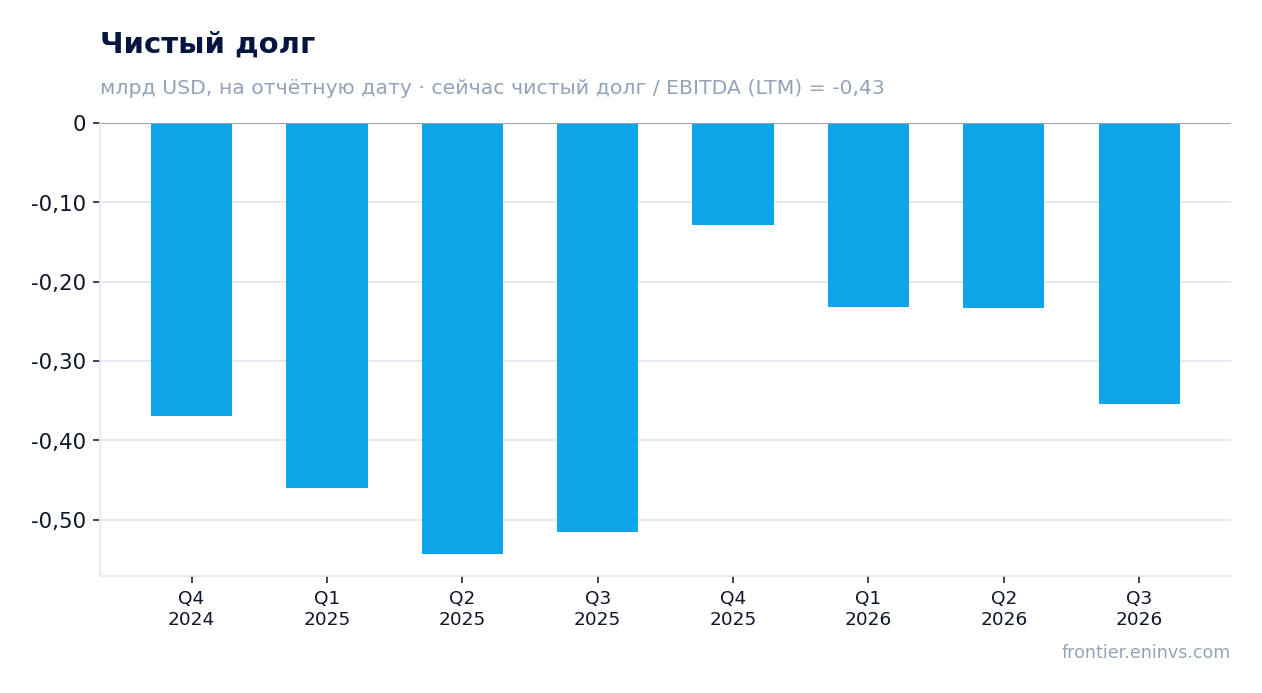
— Компания живёт без долга: чистый долг минус 354,33 млн, или минус 0,43 EBITDA за последние 12 месяцев
— Свободный денежный поток остаётся высоким, а капитальные затраты невелики
— Дивидендная доходность 0,81% заметно ниже ключевой ставки, и выплата не главный аргумент в этой истории
— Акция торгуется с EV/EBITDA 24,0 против собственной трёхлетней средней 45,1, то есть дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,20 | 0,27 | +34,6% |
| EBITDA | 0,16 | 0,23 | +40,6% |
| Операционная прибыль | 0,15 | 0,21 | +39,4% |
| Чистая прибыль | 0,12 | 0,17 | +38,0% |
| Операционный денежный поток | 0,15 | 0,19 | +24,4% |
| Капзатраты | 0,02 | — | — |
| Рентабельность по EBITDA | 80,8% | 84,4% | +3,6 п.п. |
| Чистая маржа | 59,7% | 61,2% | +1,5 п.п. |
Выручка выросла на 34,6% год к году, и рост ускорился после 31,2% во втором квартале
В третьем квартале 2026 года выручка Texas Pacific Land Corporation составила 273,39 млн долларов, что на 34,6% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 31,2%, и лучший квартальный темп за последние периоды. Квартальная выручка последовательно растёт: 211,58 млн в четвёртом квартале 2025 года, 236,82 млн в первом квартале 2026 года, 246,06 млн во втором и 273,39 млн в третьем.
За последние 12 месяцев выручка составила 967,8 млн долларов. Компания не раскрывает в предоставленных фактах, какое направление принесло основной прирост, но устойчивое ускорение квартальных темпов говорит о том, что спрос на её услуги и ресурсы остаётся высоким. Рост выручки сопровождается ещё более быстрым ростом прибыли, что указывает на операционный рычаг.
EBITDA-маржа поднялась до 84,4% с 80,8% годом ранее, и это лучший уровень за последние кварталы
EBITDA в третьем квартале 2026 года составила 230,62 млн долларов, увеличившись на 40,6% год к году. Рентабельность по EBITDA достигла 84,4% против 80,8% годом ранее. Такой уровень маржи означает, что почти вся выручка превращается в операционную прибыль: операционная прибыль составила 207,78 млн долларов.
Рост маржи на 3,6 процентного пункта при ускорении выручки говорит о том, что компания контролирует затраты. В предоставленных фактах нет разбивки по статьям расходов, поэтому нельзя сказать, какая именно линия обеспечила улучшение. Однако сочетание ускорения выручки и роста рентабельности – сильный сигнал качества бизнеса.
Чистая прибыль прибавила 38,0% год к году, а её рентабельность достигла 61,2%
Чистая прибыль в третьем квартале 2026 года составила 167,37 млн долларов, что на 38,0% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 61,2% с 59,7%. Прибыль растёт медленнее EBITDA, что объясняется налогами и прочими статьями ниже операционной линии, но всё равно темп очень высокий.
За последние 12 месяцев чистая прибыль составила 587,5 млн долларов. Рентабельность выше 60% – исключительный показатель, который отражает низкую капиталоёмкость бизнеса. В фактах нет данных о разовых статьях в прибыли, поэтому нет оснований считать её завышенной.
Компания живёт без долга: чистый долг минус 354,33 млн, или минус 0,43 EBITDA за последние 12 месяцев
На 30 сентября 2026 года чистый долг Texas Pacific Land Corporation составлял минус 354,33 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,43. Это уровень, а не направление: в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка выросла или снизилась.
С 30 июня 2026 года чистый долг изменился с минус 0,2 млрд долларов до минус 0,4 млрд, то есть на минус 0,1 млрд. За год, с 30 сентября 2025 года, он изменился с минус 0,5 млрд до минус 0,4 млрд, прибавив 0,2 млрд. Отрицательный чистый долг означает, что у компании есть запас ликвидности, а не долговое бремя.
Свободный денежный поток остаётся высоким, а капитальные затраты невелики
Операционный денежный поток в третьем квартале 2026 года составил 192,39 млн долларов. За последние 12 месяцев он достиг 641,0 млн. Капитальные затраты в фактах за третий квартал не указаны, но в предыдущие кварталы они были небольшими: 21,85 млн во втором квартале 2026 года и 7,35 млн в первом. При такой низкой капиталоёмкости операционный поток почти полностью превращается в свободные деньги.
Высокий денежный поток позволяет компании выплачивать дивиденды и наращивать денежную подушку. Отрицательный чистый долг подтверждает, что генерируемые средства не уходят на обслуживание займов. В следующем отчёте стоит следить за динамикой операционного потока: он важен для оценки устойчивости дивидендных выплат.
Дивидендная доходность 0,81% заметно ниже ключевой ставки, и выплата не главный аргумент в этой истории
Дивидендная доходность Texas Pacific Land Corporation за последние 12 месяцев составляет 0,81%. Это очень низкий уровень, который не идёт в сравнение с доходностью денежного рынка или ключевой ставкой. Компания платит дивиденды, но они не являются основным способом возврата капитала акционерам.
Наша оценка дивиденда на текущий год исходит из фактических выплат и прибыли. При чистой прибыли за последние 12 месяцев 587,5 млн долларов и рыночной капитализации 19,69 млрд долларов доходность 0,81% соответствует выплатам около 160 млн долларов в год. Это скромная доля прибыли, и у компании есть возможность увеличить выплаты, но политика в фактах не раскрыта.
Для инвестора, ориентированного на доход, эта бумага не подходит: доходность 0,81% ниже, чем у безрисковых инструментов. Основной аргумент в пользу акции – рост бизнеса и недооценённость по мультипликаторам, а не дивиденды.
Акция торгуется с EV/EBITDA 24,0 против собственной трёхлетней средней 45,1, то есть дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 24,0. Это на 47% ниже собственной трёхлетней средней 45,1. По этому показателю акция торгуется дешевле, чем обычно за последние три года. P/E за последние 12 месяцев – 33,5, что при темпах роста прибыли выше 30% выглядит умеренно.
Рыночная капитализация – 19,69 млрд долларов. В день публикации отчёта акция подешевела на 14,0%, и с тех пор до 4 ноября цена осталась на этом уровне. Такая реакция может отражать разочарование инвесторов, ожидавших ещё более сильных результатов, или фиксацию прибыли после роста.
Модель портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал минус 49% к текущей рыночной капитализации. Это наша собственная оценка, а не консенсус. Она указывает на то, что рынок, возможно, закладывает более высокие цены на ресурсы, чем текущие.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19,7 млрд USD |
| P/E (LTM) | 33,5 |
| EV/EBITDA (LTM) | 24,0 |
| P/B | 13,50 |
| Чистый долг / EBITDA | -0,43 |
| Операционный денежный поток (LTM) | 0,64 млрд |
| ROE | 38,5% |
| Дивидендная доходность (12 мес) | 0,8% |
| EV/EBITDA, среднее за 3 года | 45,1 |
Итог
Отчёт за третий квартал 2026 года показал сильное ускорение выручки до 34,6% и рост EBITDA-маржи до 84,4%. Компания остаётся без долга и генерирует высокий денежный поток. Однако рынок встретил эти результаты падением акции на 14,0%, а модель портала указывает на потенциал минус 49%. Мультипликатор EV/EBITDA 24,0 ниже собственной трёхлетней средней 45,1, что делает акцию дешёвой по историческим меркам, но неопределённость в отношении товарных цен и слабая дивидендная доходность 0,81% уравновешивают аргументы. Вердикт – нейтральный.
Перейти к финансовой карточке компании TPL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций