Targa Resources: выручка выросла на 34,9% на ценах и объёмах, но скорректированная EBITDA прибавила лишь 18%
5 ноября Targa Resources раскрыла результаты за третий квартал 2026 года. Выручка составила 5 598,6 млн долларов, что на 34,9% больше, чем годом ранее, скорректированная EBITDA – 1 504,3 млн долларов (+18%), чистая прибыль, приходящаяся на акционеров, – 658,2 млн долларов (+37,6%). Рост выручки ускорился относительно второго квартала, когда он составлял 4,2%, но маржинальность EBITDA снизилась с 29,4% до 27,8%, а свободный денежный поток сократился до 33,6 млн долларов. При мультипликаторе EV/EBITDA 13,6 и оценке портала, дающей потенциал +12%, акция выглядит скорее привлекательной, но рост капитальных затрат и давление на маржу требуют подтверждения в следующем отчёте.
Главные тезисы
— Выручка выросла на 34,9% на ценах и объёмах, но скорректированная EBITDA прибавила лишь 18%
— Маржа EBITDA снизилась до 27,8% из-за роста закупок сырья и топлива
— Рекордные объёмы в Пермском бассейне и логистике поддержали сегментные маржи
— Свободный денежный поток сократился до 33,6 млн долларов из-за роста капитальных затрат
— Долг вырос до 19,1 млрд долларов, а соотношение долг/EBITDA LTM составляет 3,39
— Дивиденд вырастет на 20% в 2027 году, но свободный денежный поток его пока не покрывает
— Оценка в 13,6 EV/EBITDA и потенциал +12% по модели портала оставляют акцию привлекательной
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,15 | 5,60 | +34,9% |
| EBITDA | 1,22 | 1,56 | +27,5% |
| Операционная прибыль | 0,84 | 1,10 | +31,0% |
| Чистая прибыль | 0,48 | 0,66 | +37,6% |
| Операционный денежный поток | 0,60 | 1,37 | +127,8% |
| Капзатраты | 0,67 | 1,24 | +85,3% |
| Рентабельность по EBITDA | 29,4% | 27,8% | -1,6 п.п. |
| Чистая маржа | 11,5% | 11,8% | +0,3 п.п. |
Выручка выросла на 34,9% на ценах и объёмах, но скорректированная EBITDA прибавила лишь 18%
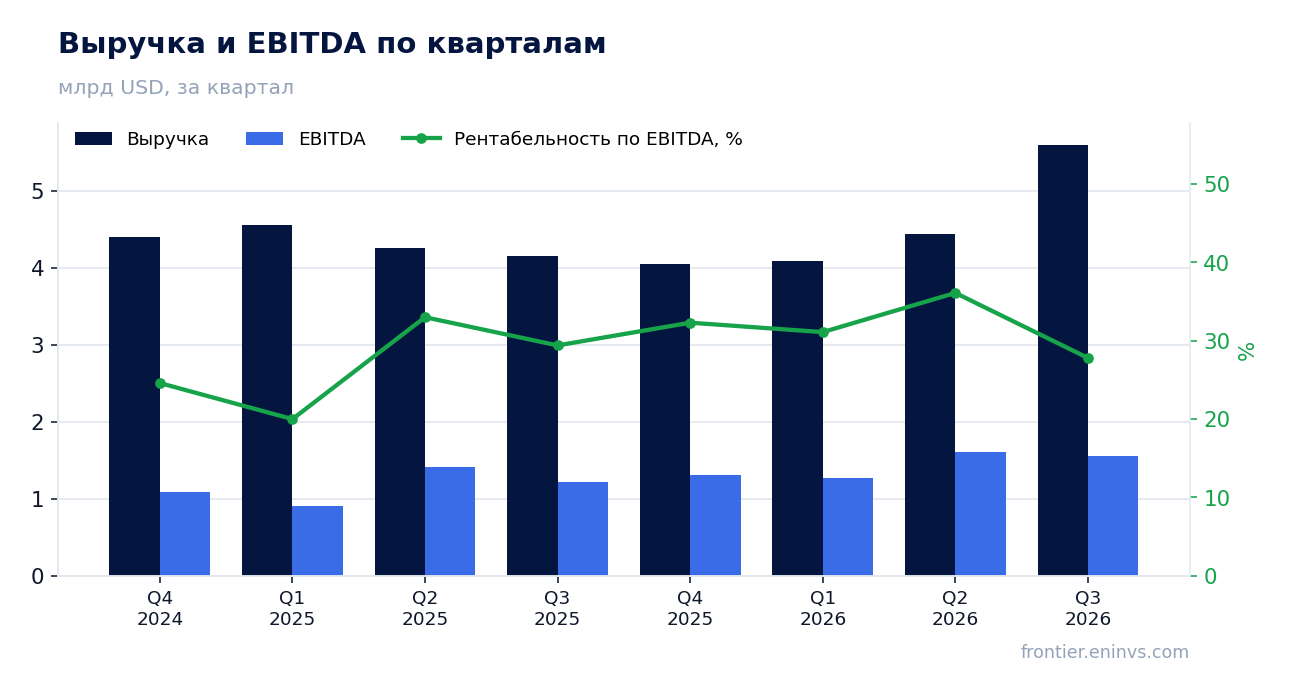
Выручка в третьем квартале 2026 года составила 5 598,6 млн долларов, что на 34,9% больше, чем за тот же квартал годом ранее. Рост ускорился относительно второго квартала, когда он составлял 4,2%. В отчёте компания объясняет рост продаж сырьевых товаров повышением цен на NGL, природный газ и конденсат (801,5 млн долларов), ростом объёмов (383,0 млн долларов) и благоприятным эффектом хеджей (68,5 млн долларов).
Скорректированная EBITDA выросла на 18% до 1 504,3 млн долларов, что заметно медленнее выручки. Причина – опережающий рост закупок сырья и топлива: они увеличились на 43% до 3 578,6 млн долларов, тогда как выручка прибавила 34,9%. В результате маржа EBITDA снизилась с 29,4% до 27,8%.
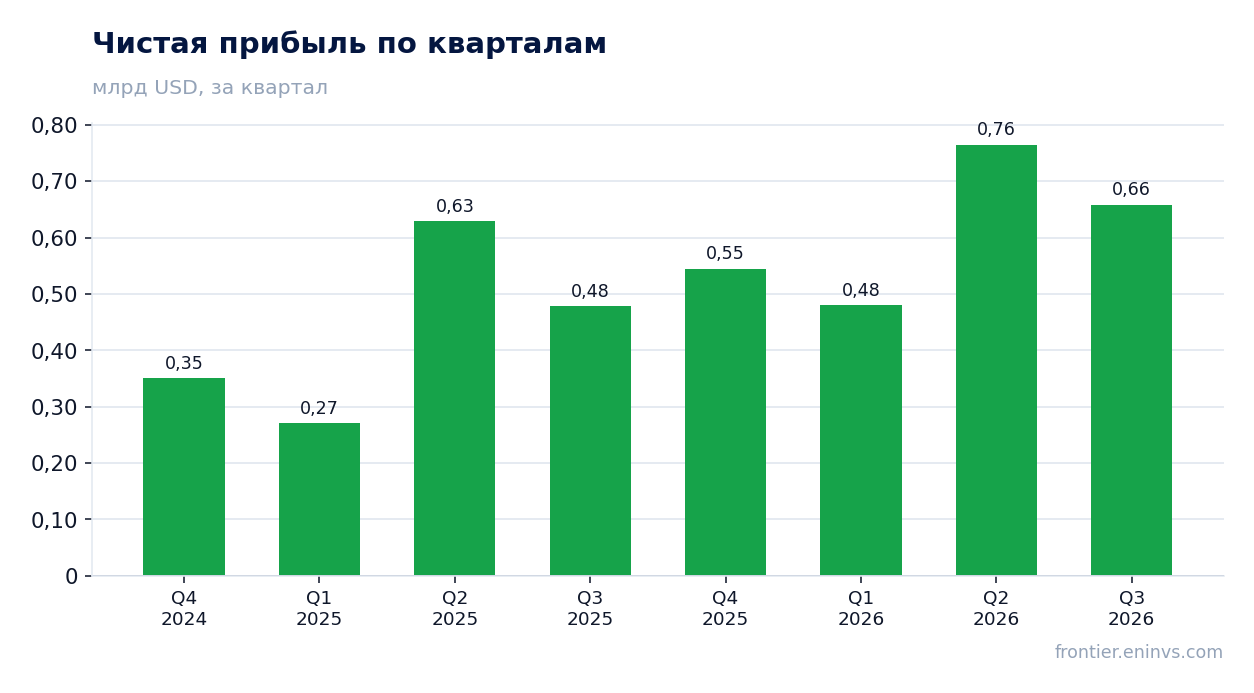
Чистая прибыль, приходящаяся на акционеров, выросла на 37,6% до 658,2 млн долларов. Здесь сказался и рост операционной прибыли на 31% до 1 096,0 млн долларов, и увеличение расходов по налогу на прибыль на 30%. Разрыв между динамикой выручки и EBITDA показывает, что компания пока не может полностью перенести рост цен на сырьё в маржу.
Маржа EBITDA снизилась до 27,8% из-за роста закупок сырья и топлива
Маржа EBITDA в третьем квартале 2026 года составила 27,8% против 29,4% годом ранее. Основное давление оказали закупки сырья и топлива, которые выросли на 43% до 3 578,6 млн долларов, тогда как выручка увеличилась на 34,9%. Операционные расходы прибавили 12% до 372,3 млн долларов, административные – 8% до 112,9 млн долларов.
В сегменте сбора и переработки (Gathering and Processing) скорректированная операционная маржа выросла на 22% до 1 069,9 млн долларов благодаря рекордным объёмам в Пермском бассейне. В сегменте логистики и транспортировки (Logistics and Transportation) маржа прибавила 10% до 888,1 млн долларов, но рост сдержали снижение маржи маркетинга и экспорта СУГ.
Снижение маржи EBITDA при росте выручки означает, что компания работает в условиях, когда сырьевые цены растут быстрее, чем тарифы на переработку и транспортировку. Для инвестора это сигнал, что операционный рычаг работает не в пользу прибыли при текущей конъюнктуре.
Рекордные объёмы в Пермском бассейне и логистике поддержали сегментные маржи
Объём входного газа в Пермском бассейне достиг рекордных 7 536,6 MMcf/d, что на 14% больше, чем годом ранее. В Мидленде объёмы выросли на 7% до 3 472,8 MMcf/d, в Делавэре – на 20% до 4 063,8 MMcf/d. Рост обеспечен вводом новых заводов: Bull Moose II в четвёртом квартале 2025 года, Falcon II и East Pembrook в первом квартале 2026 года, East Driver во втором квартале 2026 года.
В логистическом сегменте объёмы транспортировки NGL выросли на 15% до 1 171,7 MBbl/d, фракционирования – на 11% до 1 261,5 MBbl/d. Экспортные объёмы прибавили 10% до 447,9 MBbl/d. Компания отмечает, что в четвёртом квартале 2026 года досрочно запущены фракционатор Train 12 и трубопровод Bull Run Extension.
Рекордные объёмы – главный аргумент в пользу инвестиционной истории Targa. Они показывают, что инфраструктурные проекты компании востребованы, а контракты с ExxonMobil на 20 лет создают базу для дальнейшего роста. Однако рост объёмов пока не транслируется в рост маржи из-за ценового фактора.
Свободный денежный поток сократился до 33,6 млн долларов из-за роста капитальных затрат
Скорректированный свободный денежный поток в третьем квартале 2026 года составил всего 33,6 млн долларов против 172,8 млн долларов годом ранее. Причина – рост капитальных затрат: скорректированные инвестиции в рост составили 1 186,0 млн долларов против 853,0 млн долларов годом ранее. Поддерживающие капитальные затраты остались на уровне 57,2 млн долларов.
Операционный денежный поток за квартал составил 1 365,1 млн долларов, что выше, чем годом ранее. Однако почти весь он ушёл на финансирование строительства. Компания подтверждает оценку чистых капитальных затрат на рост в 2026 году на уровне около 5,0 млрд долларов и поддерживающих – около 250 млн долларов.
Свободный денежный поток в 33,6 млн долларов – это тот остаток, из которого финансируются дивиденды и выкуп акций. За квартал компания выкупила 180 768 акций на 52 млн долларов и выплатила дивиденды. Это означает, что текущие выплаты финансируются в том числе за счёт долга, а не только за счёт органического денежного потока.
Долг вырос до 19,1 млрд долларов, а соотношение долг/EBITDA LTM составляет 3,39
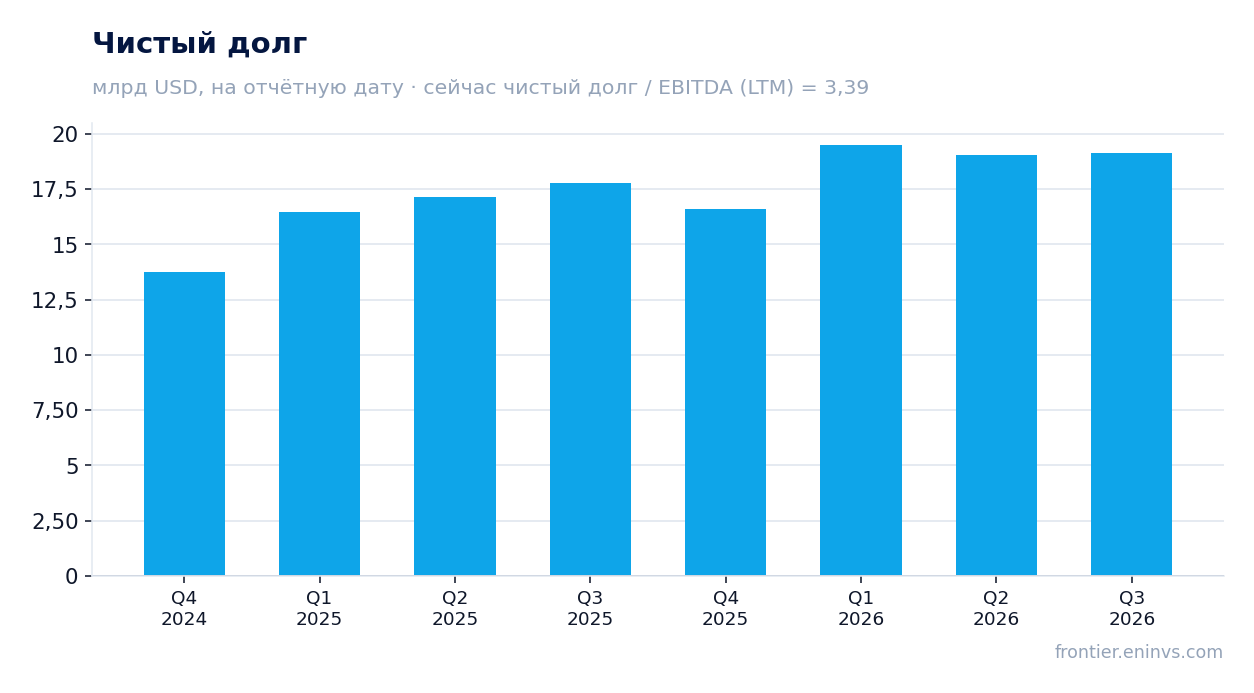
Чистый долг на 30 сентября 2026 года составил 19,1 млрд долларов против 19,0 млрд долларов на 30 июня 2026 года и 17,8 млрд долларов на 30 сентября 2025 года. За год долг вырос на 1,3 млрд долларов. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 3,39.
Общий консолидированный долг – 19,8 млрд долларов, включая 17,9 млрд долларов старших необеспеченных облигаций, 860 млн долларов по программе коммерческих бумаг, 451 млн долларов по секьюритизации дебиторской задолженности и 796 млн долларов по финансовому лизингу. Ликвидность – около 2,9 млрд долларов, включая 2,6 млрд долларов по револьверной кредитной линии.
Процентные расходы выросли на 5% до 232,8 млн долларов. При EBITDA LTM в 5 645,5 млн долларов долг в 3,39 EBITDA выглядит управляемым для инфраструктурной компании, но рост капитальных затрат и выплат акционерам означает, что долг может продолжить расти.
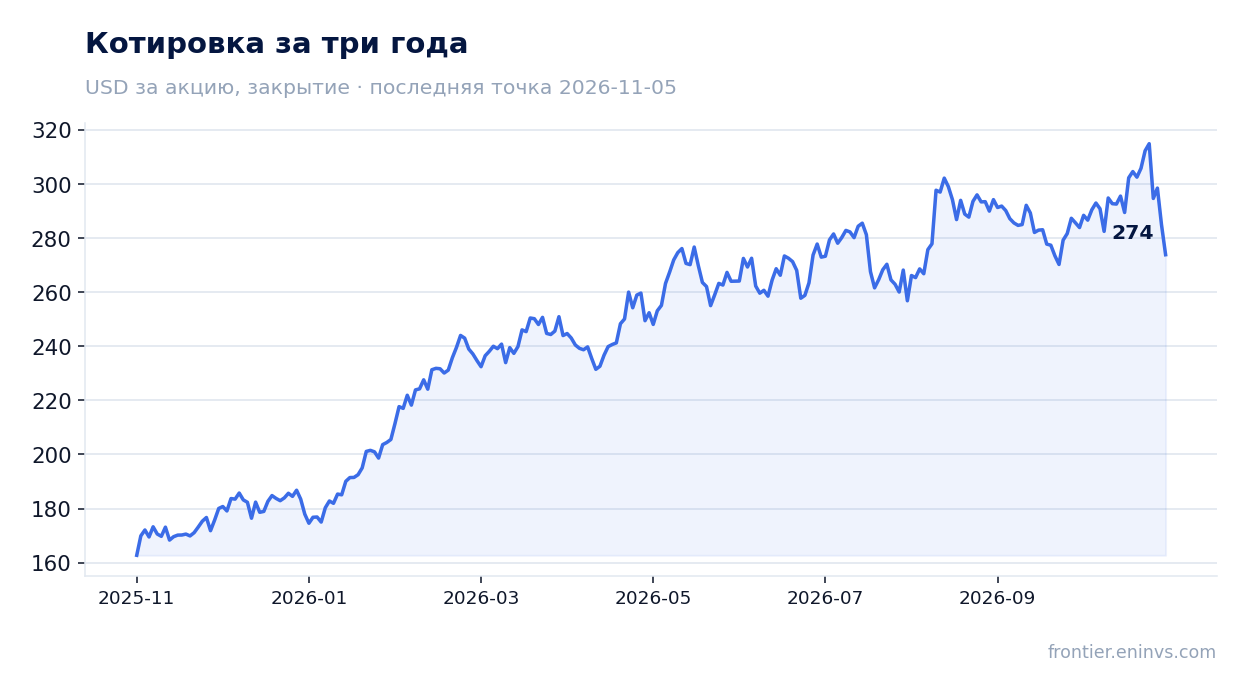
Дивиденд вырастет на 20% в 2027 году, но свободный денежный поток его пока не покрывает
За третий квартал 2026 года компания выплатит дивиденд 1,25 доллара на акцию, или 5,00 доллара в годовом выражении. Это на 25% больше, чем за третий квартал 2025 года. Общая сумма выплаты – около 268 млн долларов, дата выплаты – 17 ноября 2026 года. Компания намерена рекомендовать совету директоров дивиденд в 6,00 доллара на акцию в 2027 году, что на 20% больше, чем в 2026 году.
При цене акции 285,0 долларов годовой дивиденд в 5,00 доллара даёт доходность 1,75%. Это скромная доходность для инфраструктурной компании, но она компенсируется ростом: компания обещает значительные ежегодные повышения дивиденда и после 2027 года.
Свободный денежный поток в 33,6 млн долларов за квартал не покрывает дивиденды в 268 млн долларов. Выплаты финансируются за счёт операционного денежного потока и долга. Если капитальные затраты останутся на уровне 5,0 млрд долларов в год, дивиденд будет расти медленнее, чем обещает компания, или потребует дальнейшего увеличения долга.
Оценка в 13,6 EV/EBITDA и потенциал +12% по модели портала оставляют акцию привлекательной
Мультипликатор EV/EBITDA LTM составляет 13,6, P/E LTM – 24,0. Рентабельность собственного капитала – 70,5%, что отражает высокую долю заёмного капитала и эффективность использования активов. Рыночная капитализация – 58,7 млрд долларов.
По модели портала, которая переоценивает EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости составляет +12%. Это собственная оценка портала, а не консенсус рынка.
С момента публикации отчёта акция снизилась на 3,9%, как и в день публикации. Реакция рынка отражает разочарование снижением маржи и свободного денежного потока. Однако рекордные объёмы, контракты с ExxonMobil и рост дивиденда на 20% в 2027 году создают базу для восстановления оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 58,7 млрд USD |
| P/E (LTM) | 24,0 |
| EV/EBITDA (LTM) | 13,6 |
| P/B | 18,36 |
| Чистый долг / EBITDA | 3,39 |
| Операционный денежный поток (LTM) | 5,05 млрд |
| ROE | 70,5% |
Итог
Сильной стороной отчёта стали рекордные объёмы в Пермском бассейне и логистике, а также рост выручки на 34,9%, который ускорился относительно второго квартала. Однако маржа EBITDA снизилась до 27,8%, а свободный денежный поток сократился до 33,6 млн долларов, что не покрывает дивиденды. Долг вырос до 19,1 млрд долларов, а соотношение долг/EBITDA LTM составляет 3,39. При EV/EBITDA 13,6 и потенциале +12% по модели портала акция выглядит скорее привлекательной, но главный вопрос для держателя – сможет ли компания восстановить маржу и денежный поток при сохранении капитальных затрат.
Перейти к финансовой карточке компании TRGP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций