TORM: прибыль выросла почти в шесть раз, но мультипликатор уже дороже собственной истории
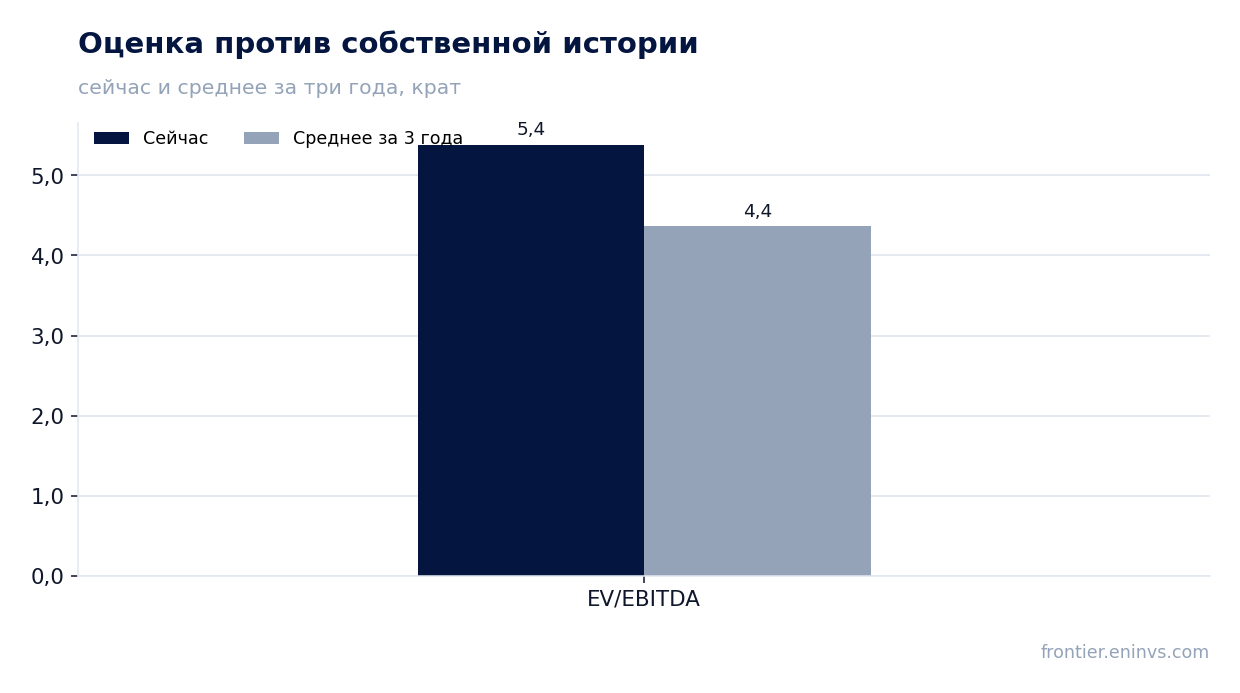
Результаты TORM за второй квартал 2026 года показали выручку 662,8 млн долларов – рост на 110,3% год к году, – EBITDA 417,8 млн и чистую прибыль 338,3 млн. Маржа EBITDA достигла 63,0% против 41,3% годом ранее, а чистая маржа – 51,0% против 18,6%. При этом акция торгуется с EV/EBITDA LTM 5,4 против собственной трёхлетней средней 4,4, то есть дороже своей истории на 23%, и при дивидендной доходности 10,6% оценка выглядит нейтральной: сильный отчёт уже в цене.
Главные тезисы
— Выручка во втором квартале выросла на 110,3% год к году до 662,8 млн долларов, и это вдвое больше, чем в первом квартале
— EBITDA прибавила 220,6% год к году, а маржа поднялась до 63,0% с 41,3% – рост прибыли обогнал рост выручки
— Чистая прибыль выросла на 477,3% год к году до 338,3 млн, и чистая маржа составила 51,0% против 18,6%
— Долговая нагрузка 0,75 EBITDA LTM – комфортный уровень, а чистый долг с 31 марта по 30 июня снизился с 0,9 млрд до 0,7 млрд долларов
— Дивидендная доходность 10,6% за последние 12 месяцев остаётся главной опорой для держателя
— EV/EBITDA LTM 5,4 против трёхлетней средней 4,4 – акция дороже собственной истории на 23%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,32 | 0,66 | +110,3% |
| EBITDA | 0,13 | 0,42 | +220,6% |
| Операционная прибыль | 0,07 | 0,36 | +413,2% |
| Чистая прибыль | 0,06 | 0,34 | +477,3% |
| Операционный денежный поток | 0,16 | 0,32 | +98,1% |
| Рентабельность по EBITDA | 41,3% | 63,0% | +21,7 п.п. |
| Чистая маржа | 18,6% | 51,0% | +32,4 п.п. |
Выручка во втором квартале выросла на 110,3% год к году до 662,8 млн долларов, и это вдвое больше, чем в первом квартале
Выручка TORM за второй квартал 2026 года составила 662,8 млн долларов, что на 110,3% больше, чем годом ранее. Для сравнения: в первом квартале выручка была 402,0 млн, то есть второй квартал оказался в 1,6 раза больше. Такой шаг вверх резко выделяется на фоне предыдущих четырёх кварталов, где выручка держалась в диапазоне 315–403 млн.
Ускорение видно и по прибыли: EBITDA выросла на 220,6% год к году, а чистая прибыль – на 477,3%. Это означает, что рост выручки сопровождался непропорционально большим ростом прибыли, то есть маржинальность бизнеса в этом квартале была существенно выше, чем годом ранее.
За последние 12 месяцев выручка составила 1 800,0 млн долларов, и второй квартал дал более трети этого объёма. Такой вклад одного квартала говорит о том, что текущая динамика заметно отличается от средней за год, и именно она определяет сравнение с прошлым годом.
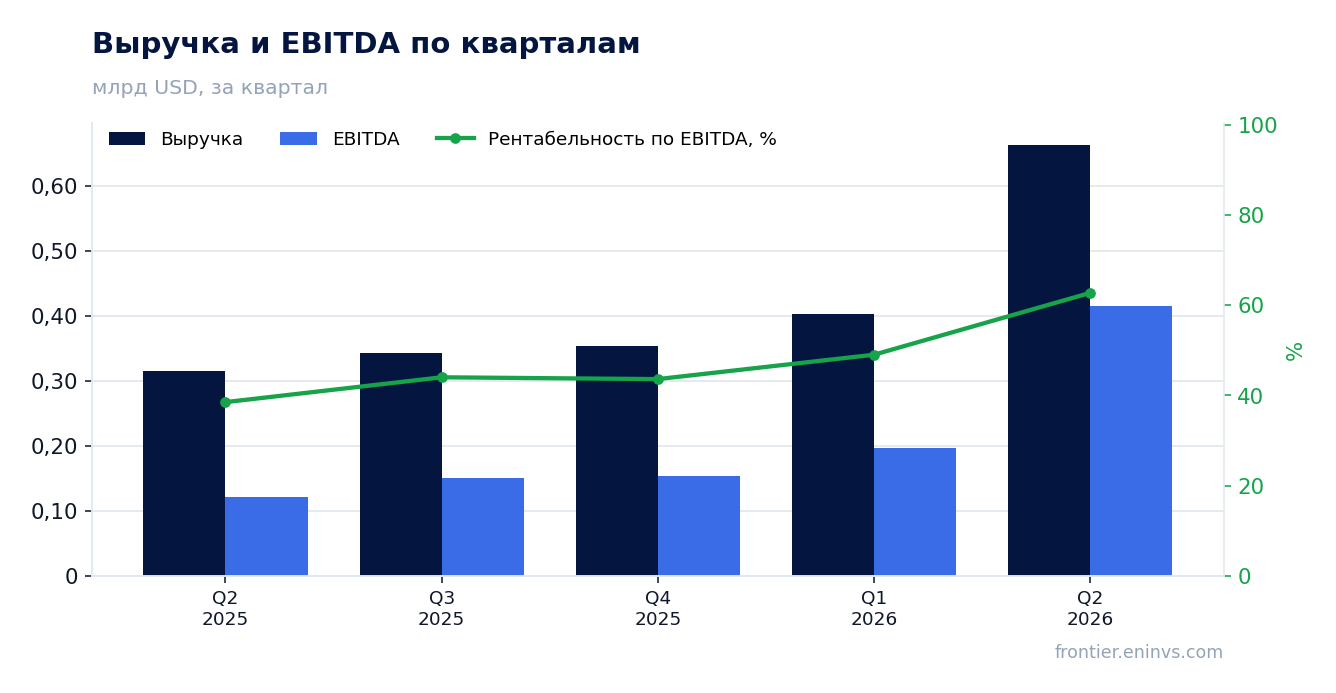
EBITDA прибавила 220,6% год к году, а маржа поднялась до 63,0% с 41,3% – рост прибыли обогнал рост выручки
EBITDA за второй квартал 2026 года составила 417,8 млн долларов, что на 220,6% больше, чем годом ранее. Маржа EBITDA достигла 63,0% против 41,3% годом ранее – рост на 21,7 процентного пункта. Это ключевое изменение отчёта: прибыльность на уровне EBITDA выросла сильнее, чем выручка.
Операционная прибыль составила 355,1 млн долларов – это также существенно выше уровня прошлого года, когда она была 69,2 млн. Разрыв между EBITDA и операционной прибылью невелик, что говорит о том, что амортизация не съедает значительную часть результата.
Рост маржи на 21,7 п.п. при более чем двукратном росте выручки означает, что компания не просто нарастила объёмы, но и получила более высокую отдачу с каждого доллара выручки. Причина такого сдвига в фактах не раскрыта, но сам масштаб изменения делает его главным событием квартала.
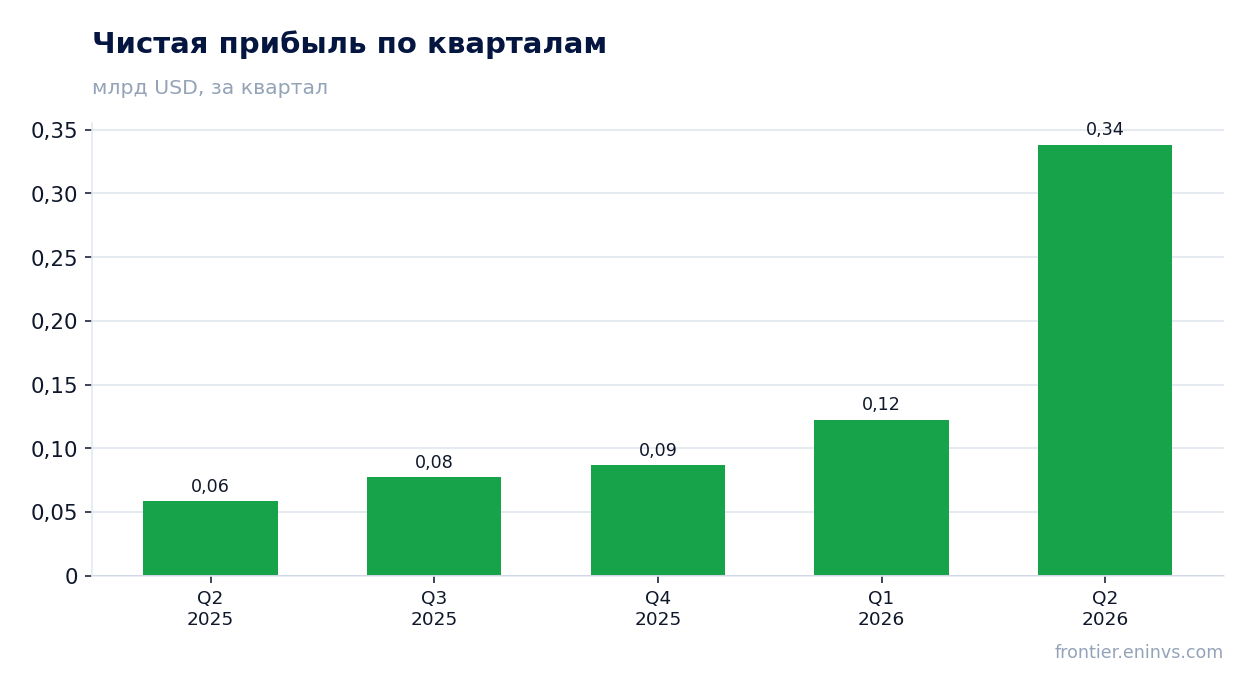
Чистая прибыль выросла на 477,3% год к году до 338,3 млн, и чистая маржа составила 51,0% против 18,6%
Чистая прибыль за второй квартал 2026 года составила 338,3 млн долларов – рост на 477,3% год к году. Чистая маржа достигла 51,0% против 18,6% годом ранее. Это означает, что более половины выручки превратилось в чистую прибыль, что для судоходной компании является исключительно высоким показателем.
За последние 12 месяцев чистая прибыль составила 625,1 млн долларов. Второй квартал дал более половины этого объёма, что подчёркивает его определяющую роль в годовом результате. При этом прибыль квартала более чем в два раза превышает прибыль за весь предыдущий год, вместе взятый.
Рентабельность собственного капитала (ROE) составляет 56,1% – очень высокий уровень, отражающий как сильную прибыль, так и относительно небольшую базу капитала. Однако такой уровень ROE чувствителен к любому снижению прибыли, поэтому устойчивость квартального результата имеет первостепенное значение.
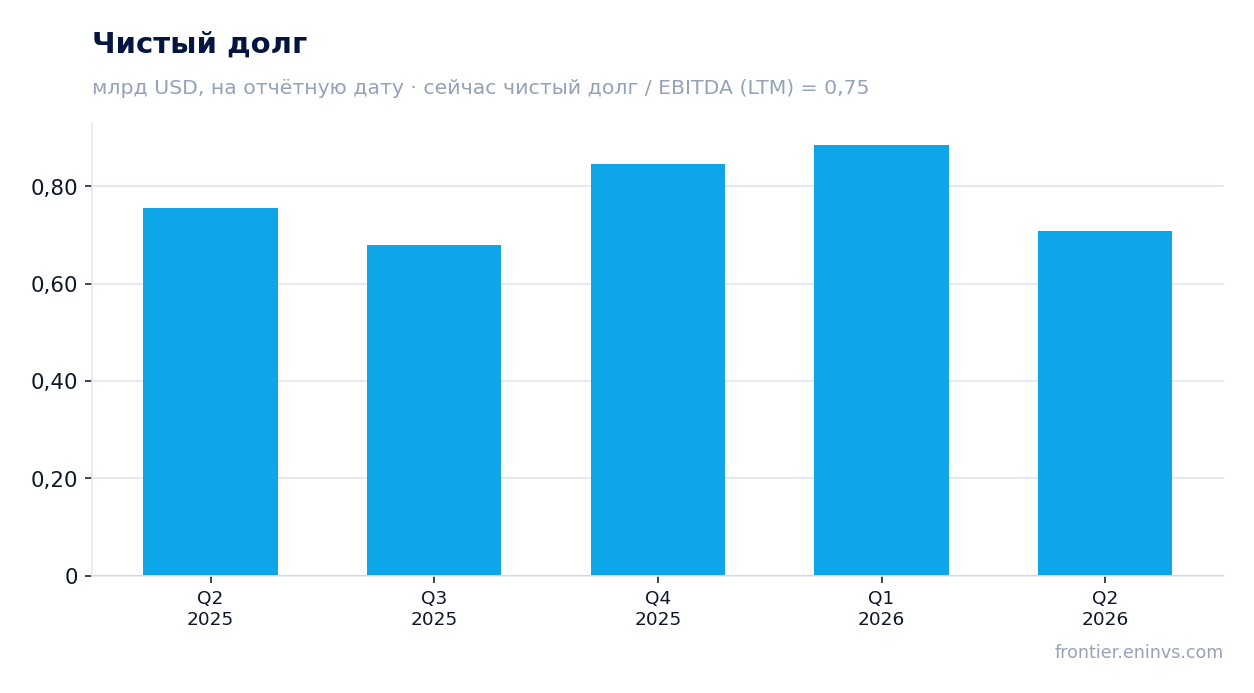
Долговая нагрузка 0,75 EBITDA LTM – комфортный уровень, а чистый долг с 31 марта по 30 июня снизился с 0,9 млрд до 0,7 млрд долларов
Чистый долг на 30 июня 2026 года составил 708,0 млн долларов, или 0,7 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,75, что является низким и комфортным уровнем для судоходной компании. Такой запас позволяет выдерживать колебания рынка без угрозы для финансовой устойчивости.
По сравнению с 31 марта 2026 года чистый долг снизился с 0,9 млрд до 0,7 млрд долларов. За 12 месяцев, с 30 июня 2025 года, изменение составило 0,0 млрд – долг остался на уровне 0,7 млрд. Снижение за квартал произошло на фоне сильного операционного денежного потока в 319,5 млн долларов.
Операционный денежный поток за квартал составил 319,5 млн долларов, что почти соответствует чистой прибыли. Это означает, что прибыль подкреплена реальными деньгами, а не бухгалтерскими начислениями. За последние 12 месяцев операционный поток составил 709,9 млн долларов, что также подтверждает способность бизнеса генерировать денежные средства.
Дивидендная доходность 10,6% за последние 12 месяцев остаётся главной опорой для держателя
Дивидендная доходность за последние 12 месяцев составляет 10,6%. Это высокий уровень, который обеспечивает существенную часть общей доходности акции. При чистой прибыли за последние 12 месяцев в 625,1 млн долларов и рыночной капитализации 4 226,6 млн выплата дивидендов выглядит обеспеченной.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio и прибыли на уровне последних 12 месяцев. Однако квартальная прибыль в 338,3 млн значительно выше среднего, и если она окажется разовой, дивидендная база может сузиться. Ключевым фактором для выплаты остаётся устойчивость прибыли, а не разовые статьи.
Доходность 10,6% заметно превышает безрисковую ставку, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако при EV/EBITDA выше исторической средней рынок уже закладывает в цену высокий уровень дивидендов, и любое снижение прибыли может привести к переоценке.
EV/EBITDA LTM 5,4 против трёхлетней средней 4,4 – акция дороже собственной истории на 23%
EV/EBITDA за последние 12 месяцев составляет 5,4 против трёхлетней средней 4,4. Это означает, что акция торгуется на 23% дороже своей собственной истории по этому мультипликатору. P/E LTM составляет 6,8, что также указывает на невысокую оценку прибыли, но относительно истории мультипликатор уже выше среднего.
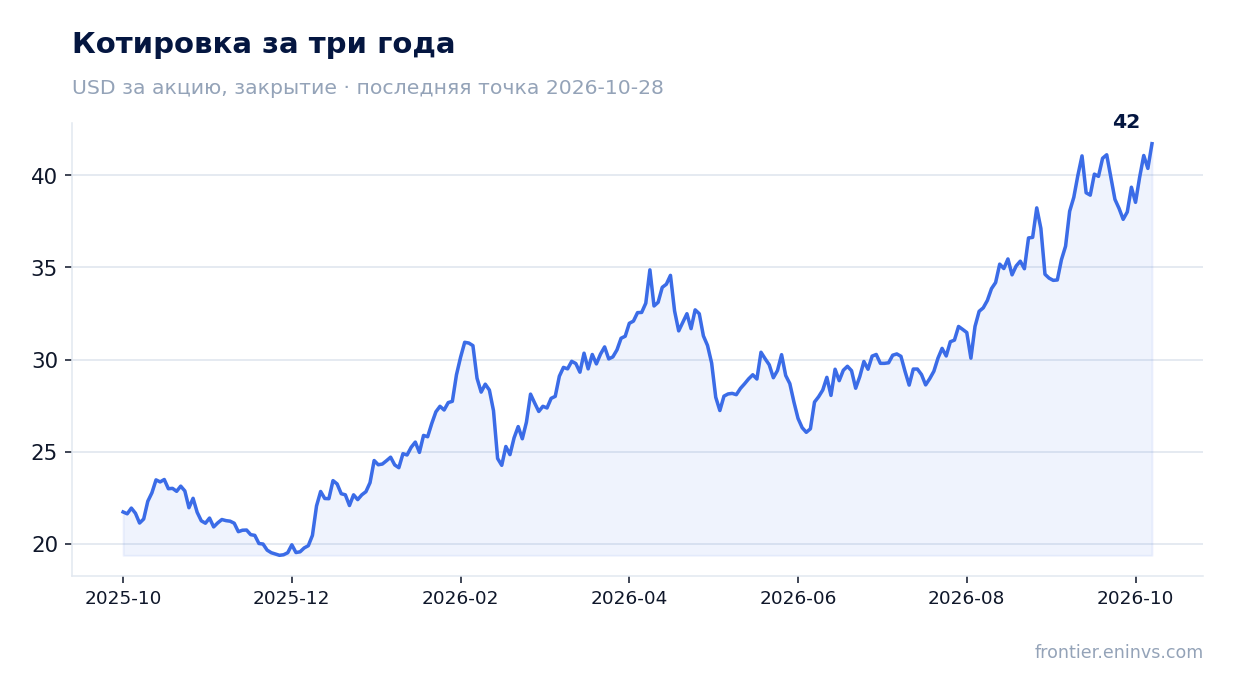
Рост мультипликатора объясняется тем, что прибыль и EBITDA выросли быстрее, чем цена акции. Однако рынок уже учёл сильный квартал в цене, и дальнейшее расширение мультипликатора требует подтверждения устойчивости прибыли. Если прибыль вернётся к уровням предыдущих кварталов, мультипликатор окажется завышенным.
Сравнение с собственной историей показывает, что текущая оценка не является дешёвой. Для дальнейшего роста капитализации необходим либо устойчивый рост прибыли, либо снижение ставок, но в фактах таких оснований нет. Поэтому оценка выглядит сбалансированной, без явного запаса.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,23 млрд USD |
| P/E (LTM) | 6,8 |
| EV/EBITDA (LTM) | 5,4 |
| P/B | 1,92 |
| Чистый долг / EBITDA | 0,75 |
| Операционный денежный поток (LTM) | 0,71 млрд |
| ROE | 56,1% |
| Дивидендная доходность (12 мес) | 10,6% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Итог
Отчёт TORM за второй квартал 2026 года исключительно силён: выручка выросла на 110,3%, EBITDA – на 220,6%, чистая прибыль – на 477,3%, а маржа EBITDA достигла 63,0%. Однако такой результат выглядит разовым: прибыль квартала более чем вдвое превышает прибыль за весь предыдущий год. Долговая нагрузка низкая, дивидендная доходность 10,6% поддерживает акцию, но EV/EBITDA 5,4 против исторической 4,4 говорит о том, что рынок уже учёл сильные результаты. Вердикт – нейтральный: акция справедливо оценена, но без запаса на ошибку.
Перейти к финансовой карточке компании TRMD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций