Tronox Holdings: цена диоксида титана выросла на 9,2%, но выручка обогнала цену лишь за счёт объёмов, а долг остаётся в 19,9 EBITDA
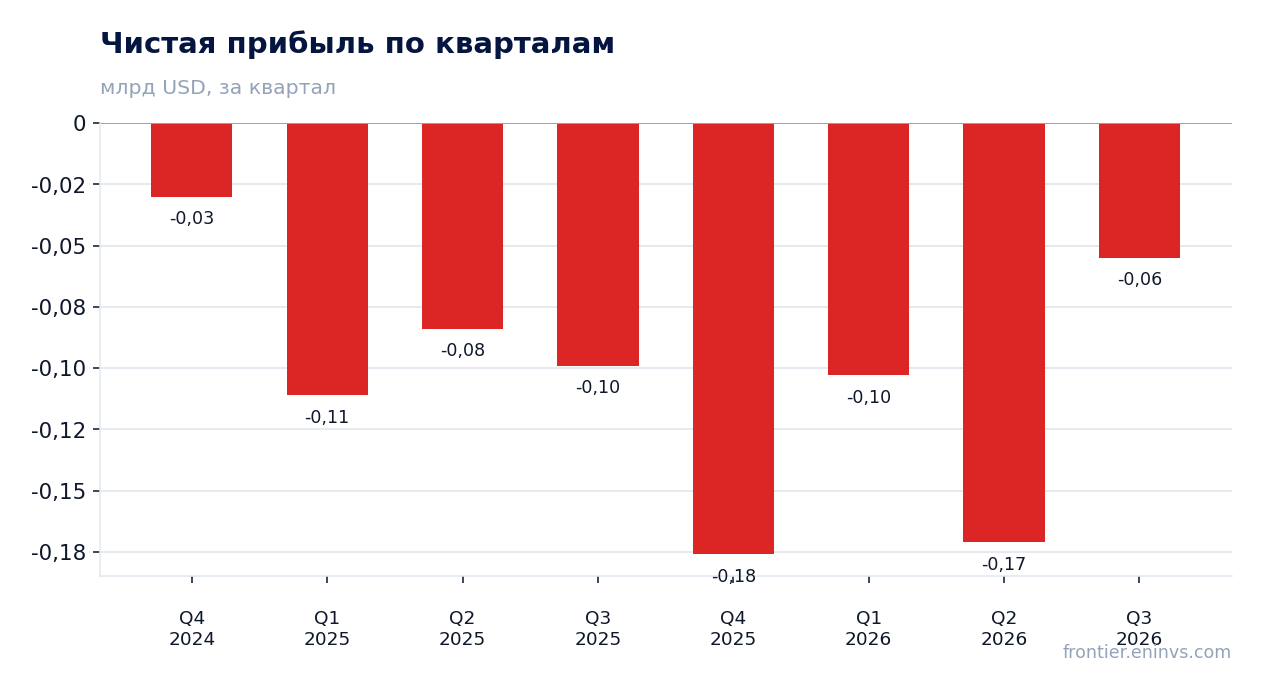
5 ноября Tronox Holdings раскрыла результаты за третий квартал 2026 года. Средняя цена диоксида титана в отчётном периоде составила 14 903 USDCNY против 13 647 годом ранее (+9,2%), а спот сейчас 13 960 – на 6,3% ниже средней за квартал. Выручка достигла 827 млн долларов (+18,3% год к году), EBITDA – 88 млн, чистая прибыль – минус 55 млн. По нашему расчёту, при объёмах и затратах годовой давности цены должны были дать 76,4 млн EBITDA, то есть компания заработала на 11,6 млн больше – разницу дали объёмы и реализованная цена выше эталона. Акция после отчёта упала на 24,9%, и при EV/EBITDA LTM 22,5 и долге в 19,9 EBITDA бумага выглядит непривлекательной.
Главные тезисы
— Цена диоксида титана выросла на 9,2% год к году, но спот уже на 6,3% ниже средней за квартал
— По нашему расчёту цены годовой давности давали 76,4 млн EBITDA, а компания заработала 88 млн – разницу дали объёмы и реализованная цена
— Выручка выросла на 18,3% при почти неизменном темпе к предыдущему кварталу, и её вытянули объёмы TiO2 и циркона
— Маржа EBITDA поднялась до 10,6% с 4,6% благодаря цене реализации, но производственные и транспортные затраты росли
— Свободный денежный поток за квартал составил 5 млн долларов при капитальных затратах 57 млн
— Долг в 19,9 EBITDA и EV/EBITDA LTM 22,5 не оставляют запаса прочности при текущих ценах
— Дивидендная доходность 7,7% держится на выплатах, которые прибылью не покрываются
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,70 | 0,83 | +18,3% |
| EBITDA | 0,03 | 0,09 | +175,0% |
| Операционная прибыль | -0,04 | 0,01 | в прибыль |
| Чистая прибыль | -0,10 | -0,06 | — |
| Операционный денежный поток | -0,06 | 0,06 | в прибыль |
| Капзатраты | 0,08 | 0,06 | -28,7% |
| Рентабельность по EBITDA | 4,6% | 10,6% | +6,0 п.п. |
| Чистая маржа | -14,2% | -6,7% | +7,5 п.п. |
Цена диоксида титана выросла на 9,2% год к году, но спот уже на 6,3% ниже средней за квартал
Средняя цена диоксида титана в третьем квартале 2026 года составила 14 903 USDCNY против 13 647 годом ранее – рост на 9,2%. К предыдущему кварталу цена снизилась на 10,9%: 16 734 USDCNY во втором квартале против 14 903 в отчётном. Спот на 6 ноября – 13 960, что на 6,3% ниже средней за квартал.
Для производителя это означает, что благоприятная ценовая конъюнктура квартала уже разворачивается. Компания продаёт по контрактам, и реализованная цена отстаёт от спота, но следующий квартал будет считаться от более низкой базы. В отчёте менеджмент ожидает сохранения ценовых gains третьего квартала в четвёртом, однако спот этого не подтверждает.
Затраты на газ и электроэнергию двигались в разные стороны: Henry Hub подешевел на 6,2% год к году до 2,893 доллара, а электроэнергия подорожала на 63,3% до 102,8 доллара. Электроэнергия – существенная статья для электролиза хлора, и её рост частично съел ценовой выигрыш.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Титан, USDCNY | 13 647 | 14 903 | +9,2% | 13 960 |
| Газ в США Henry Hub (в затратах), USD | 3,08 | 2,89 | -6,2% | 2,99 |
| Electricity Spot (в затратах), USD | 62,9 | 102,8 | +63,3% | 63,9 |
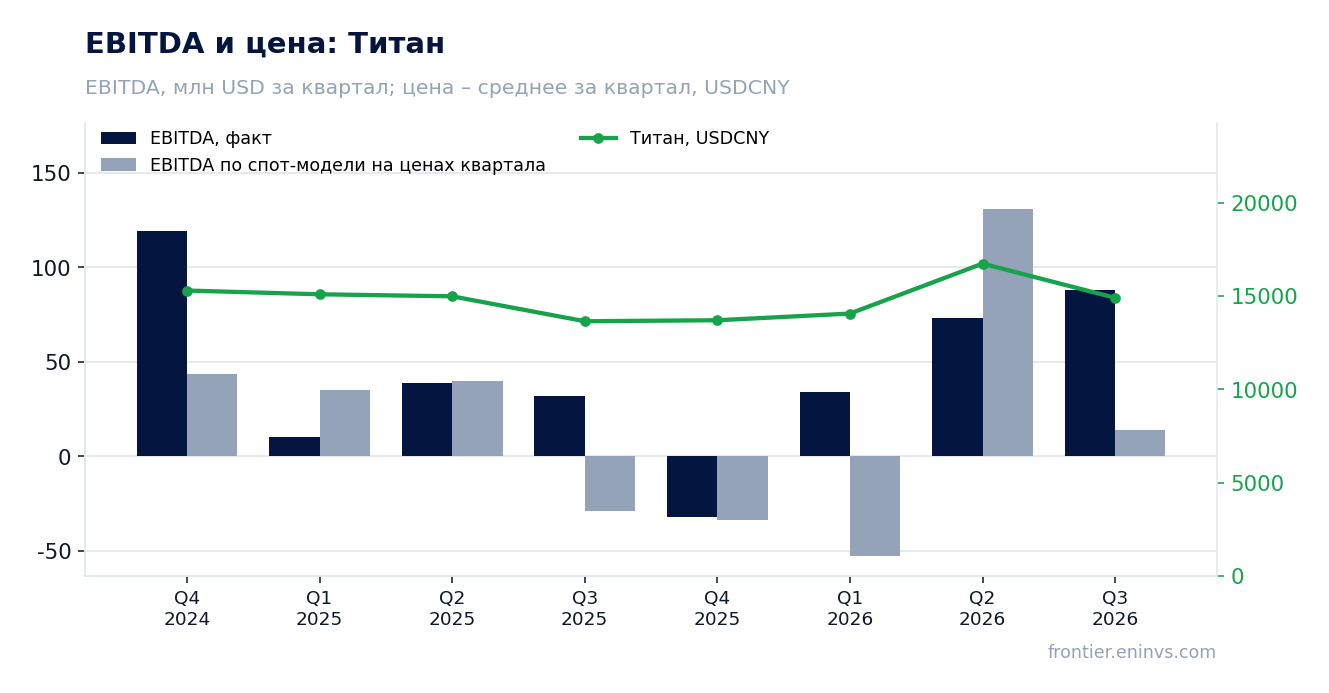
По нашему расчёту цены годовой давности давали 76,4 млн EBITDA, а компания заработала 88 млн – разницу дали объёмы и реализованная цена
По нашему расчёту, при объёмах и несырьевых затратах третьего квартала 2025 года и движении только товарных цен выручка составила бы 763,4 млн долларов, а EBITDA – 76,4 млн. Фактически компания получила 827 млн выручки и 88 млн EBITDA: выше расчёта на 63,6 млн и 11,6 млн соответственно.
Разрыв объясняется объёмами и реализованной ценой. В отчёте указано: продажи TiO2 выросли на 10% в объёме и на 9% в цене с учётом микса, циркона – на 49% в объёме и на 9% в цене. То есть компания продала больше, чем годом ранее, и по цене выше эталонного бенчмарка.
К предыдущему кварталу картина обратная: по нашему расчёту при объёмах и затратах второго квартала цены давали 773,1 млн выручки и минус 39 млн EBITDA, а фактические 827 млн и 88 млн выше на 53,9 млн и 127 млн. Здесь разницу дали более высокая реализованная цена и рост объёмов циркона после запуска печи Namakwa и рудника West Mine.
Спот-модель портала, пересчитанная от средних цен предыдущих четырёх кварталов, ожидала 13,7 млн EBITDA и 786 млн выручки. Фактические 88 млн и 827 млн выше модели, но отклонение в четырёх предыдущих периодах составляло минус 44,1% – модель плохо улавливает разовые кварталы.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 699,0 | 763,4 | 827,0 | +8,3% |
| EBITDA | 32,0 | 76,4 | 88,0 | +15,2% |
| EBITDA по спот-модели портала, млн USD | — | 13,7 | 88,0 | — |
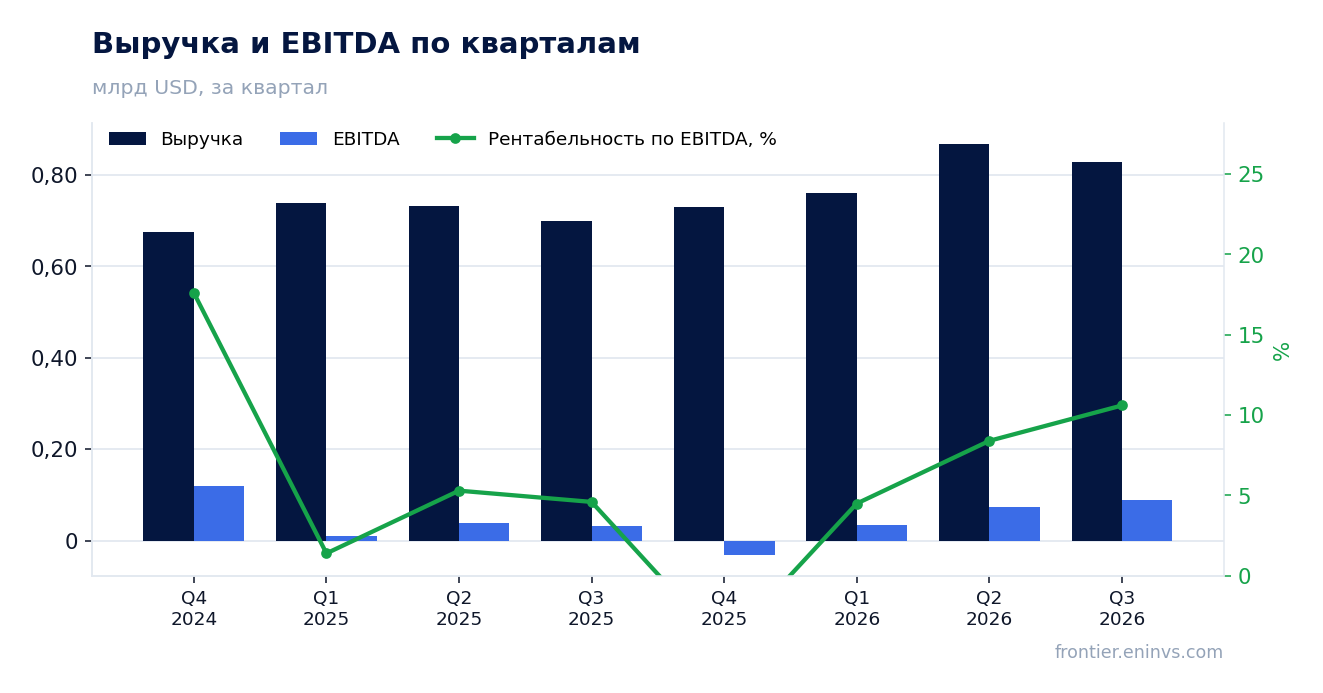
Выручка выросла на 18,3% при почти неизменном темпе к предыдущему кварталу, и её вытянули объёмы TiO2 и циркона
Выручка третьего квартала – 827 млн долларов, рост на 18,3% год к году. Темп почти не изменился по сравнению со вторым кварталом, когда рост составлял 18,7%. К предыдущему кварталу выручка снизилась на 5%: 868 млн во втором квартале против 827 млн в отчётном.
Выручка TiO2 составила 653 млн долларов (+19% год к году), циркона – 93 млн (+58%), прочих продуктов – 81 млн (минус 10%). Рост циркона обеспечен в основном объёмом: продажи выросли на 49%, тогда как цена – на 9%. Это результат запуска печи Namakwa и рудника West Mine, о котором сообщает менеджмент.
К предыдущему кварталу TiO2 просел на 7% из-за снижения объёмов на 11% при росте цены на 4%. Циркон снизился на 4%: объёмы упали на 13%, цена выросла на 9%. Прочие продукты выросли на 14% за счёт объёмов.
В четвёртом квартале компания ожидает снижения объёмов TiO2 на высокие однозначные – низкие двузначные проценты последовательно, в основном из-за сезонности и слабого спроса в Европе и Азиатско-Тихоокеанском регионе. Объёмы циркона умеренно снизятся из-за доступности запасов.
Маржа EBITDA поднялась до 10,6% с 4,6% благодаря цене реализации, но производственные и транспортные затраты росли
EBITDA отчётного квартала – 88 млн долларов, рост на 175% год к году. Маржа EBITDA составила 10,6% против 4,6% годом ранее. В отчёте компания объясняет рост средней ценой реализации с учётом микса, частично компенсированной неблагоприятным движением курсов, ростом производственных и транспортных затрат.
Операционная прибыль впервые за несколько кварталов положительная – 12 млн долларов против минус 43 млн годом ранее. Амортизация составила 76 млн, и именно она превращает операционную прибыль в EBITDA. Проценты, курсовые разницы и прочие статьи ниже операционной прибыли в EBITDA не входят и объясняют чистый убыток.
Чистый убыток – 55 млн долларов против 99 млн годом ранее. Процентные расходы выросли до 56 млн с 48 млн, что при долге 3,2 млрд долларов остаётся тяжёлой нагрузкой. Чистая маржа улучшилась до минус 6,7% с минус 14,2%, но остаётся отрицательной.
Разовые статьи квартала невелики: 1 млн долларов прочих против 2 млн годом ранее. За девять месяцев накоплены расходы на реструктуризацию 18 млн, доход от продажи Fuzhou 20 млн и налоговая оценка 103 млн. Эти статьи не входят в EBITDA, кроме реструктуризации, которая в отчётном квартале равна нулю.
Свободный денежный поток за квартал составил 5 млн долларов при капитальных затратах 57 млн
За девять месяцев операционный поток составил 99 млн, капитальные затраты – 169 млн, свободный поток – минус 70 млн. Компания снижает ожидаемые капитальные затраты на 30 млн долларов за 2026 год.
Свободный поток квартала поддержан высвобождением запасов: за девять месяцев запасы снизились на 214 млн долларов. Это разовое высвобождение, а не устойчивая генерация. В четвёртом квартале компания ожидает свободный поток в 20–45 млн, но за год в целом – использование 25–50 млн из-за роста цен на сырьё и слабых объёмов продаж.
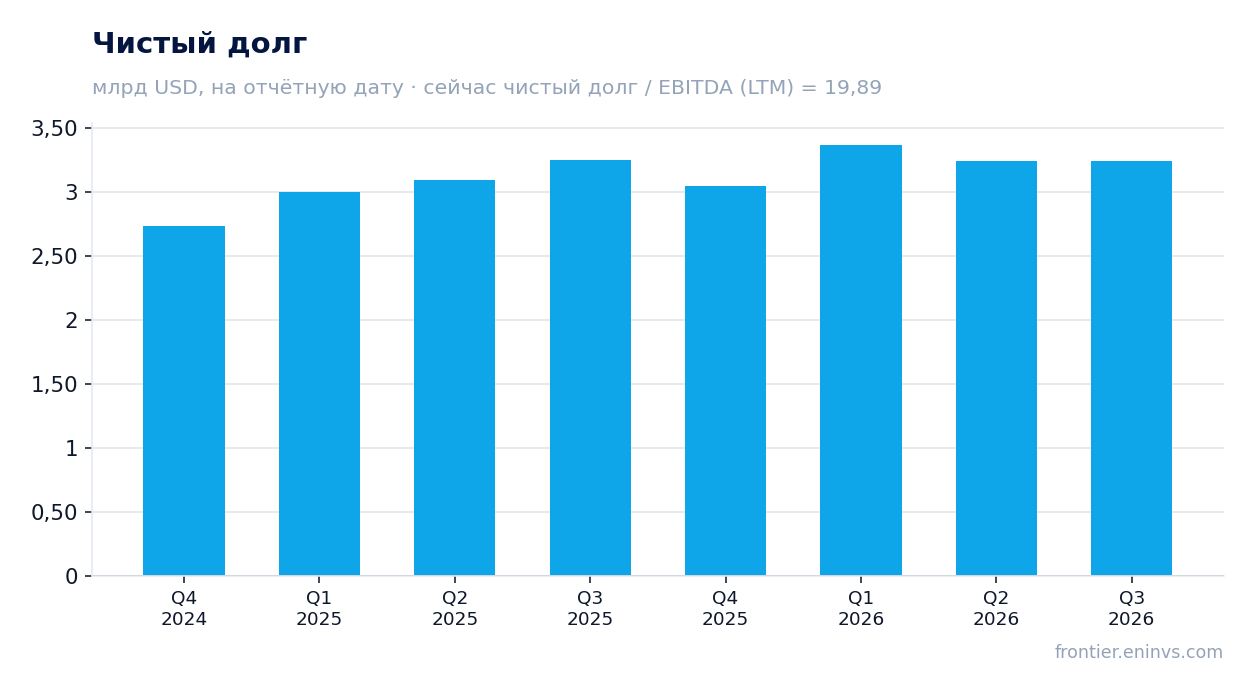
Долг на 30 сентября 2026 года – 3,2 млрд долларов, как и на 30 июня 2026 года, и как годом ранее. Отношение чистого долга к EBITDA LTM – 19,9. Ближайший значимый срок погашения – не ранее 2029 года, доступная ликвидность – 509 млн долларов, включая 136 млн денежных средств.
Процентные расходы в 56 млн за квартал превышают EBITDA за вычетом капитальных затрат. При такой нагрузке свободный поток остаётся тонким, а снижение капитальных затрат – способ сохранить ликвидность, а не признак инвестиционной привлекательности.
Долг в 19,9 EBITDA и EV/EBITDA LTM 22,5 не оставляют запаса прочности при текущих ценах
EV/EBITDA LTM составляет 22,5 при капитализации 425,6 млн долларов и чистом долге 3 242 млн. Это высокий мультипликатор для производителя товарного химиката, чья EBITDA LTM равна 163 млн долларов. Рыночная цена акции после отчёта упала на 24,9% и с момента отчёта до 5 ноября осталась на том же уровне – 3,55 доллара до публикации.
По спот-модели портала при текущих ценах годовая EBITDA составляет минус 82,2 млн долларов против LTM 163 млн. То есть текущие цены не покрывают постоянных затрат компании. Это не прогноз, а оценка чувствительности: при цене диоксида титана ниже 14 000 USDCNY экономика становится отрицательной.
Отношение чистого долга к EBITDA LTM – 19,9. При EBITDA, рассчитанной по текущим ценам, долговая нагрузка становится неприемлемой. Компания сообщает о ковенантах только по возобновляемому кредиту и отсутствии финансовых ковенантов по срочным кредитам и облигациям, но это не отменяет экономического риска.
Рентабельность капитала отрицательна – минус 19,2%. При такой доходности и мультипликаторе выше 20 бумага оценивается дорого относительно собственной истории, даже с учётом падения после отчёта.
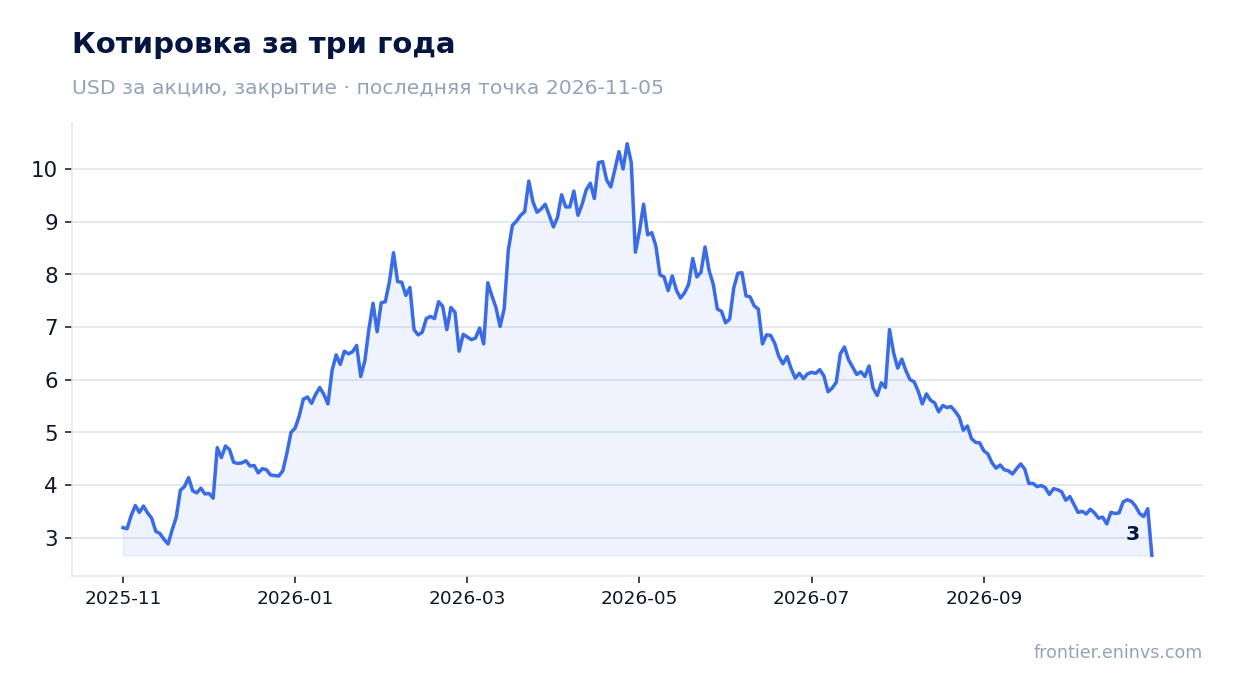
Дивидендная доходность 7,7% держится на выплатах, которые прибылью не покрываются
Дивидендная доходность за последние 12 месяцев – 7,7%. За девять месяцев 2026 года на дивиденды выплачено 24 млн долларов, тогда как чистый убыток составил 329 млн. Выплаты финансируются не прибылью, а балансом и высвобождением оборотного капитала.
Наша оценка дивиденда за 2026 год – сохранение текущей ставки при условии, что свободный поток останется положительным в четвёртом квартале. Однако компания ожидает использование свободного потока за год в 25–50 млн долларов, что ставит выплаты под вопрос. Ключевое – цена диоксида титана: при споте 13 960 USDCNY прибыли на покрытие дивиденда нет.
Доходность 7,7% выше ключевой ставки, но она не обеспечена прибылью. Для держателя это означает, что дивиденд может быть сокращён или отменён при сохранении низких цен. В отчёте компания не объявляет о новом дивиденде, и это сигнал осторожности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,43 млрд USD |
| EV/EBITDA (LTM) | 22,5 |
| P/B | 0,38 |
| Чистый долг / EBITDA | 19,89 |
| ROE | -19,2% |
| Дивидендная доходность (12 мес) | 7,7% |
Итог
Сильной стороной квартала стал рост выручки на 18,3% и восстановление операционной прибыли до 12 млн долларов – впервые за несколько кварталов. Однако этот результат опирается на цену диоксида титана, которая уже развернулась вниз: спот на 6,3% ниже средней за квартал. Свободный поток в 5 млн долларов и долг в 19,9 EBITDA не оставляют запаса прочности, а дивидендная доходность 7,7% не покрыта прибылью. При EV/EBITDA LTM 22,5 и отрицательной EBITDA по текущим ценам акция выглядит непривлекательной.
Перейти к финансовой карточке компании TROX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций