Avenue Supermarts (DMart): выручка ускорилась до +17,8%, но прибыль выросла лишь на 8,5% – маржа и долг съедают эффект
25 января Avenue Supermarts (DMart) раскрыла результаты за третий квартал 2026 года. Выручка составила 196 440,1 млн рупий (+17,8% год к году), EBITDA – 14 064,9 млн рупий (+69,0%), чистая прибыль – 7 435,7 млн рупий (+8,5%). . При текущей цене акция выглядит умеренно привлекательной: мультипликатор EV/EBITDA 37,0 ниже собственной трёхлетней средней 62,1, а модель портала даёт потенциал +9%, но рост долга и слабая конверсия прибыли ограничивают оценку.
Главные тезисы
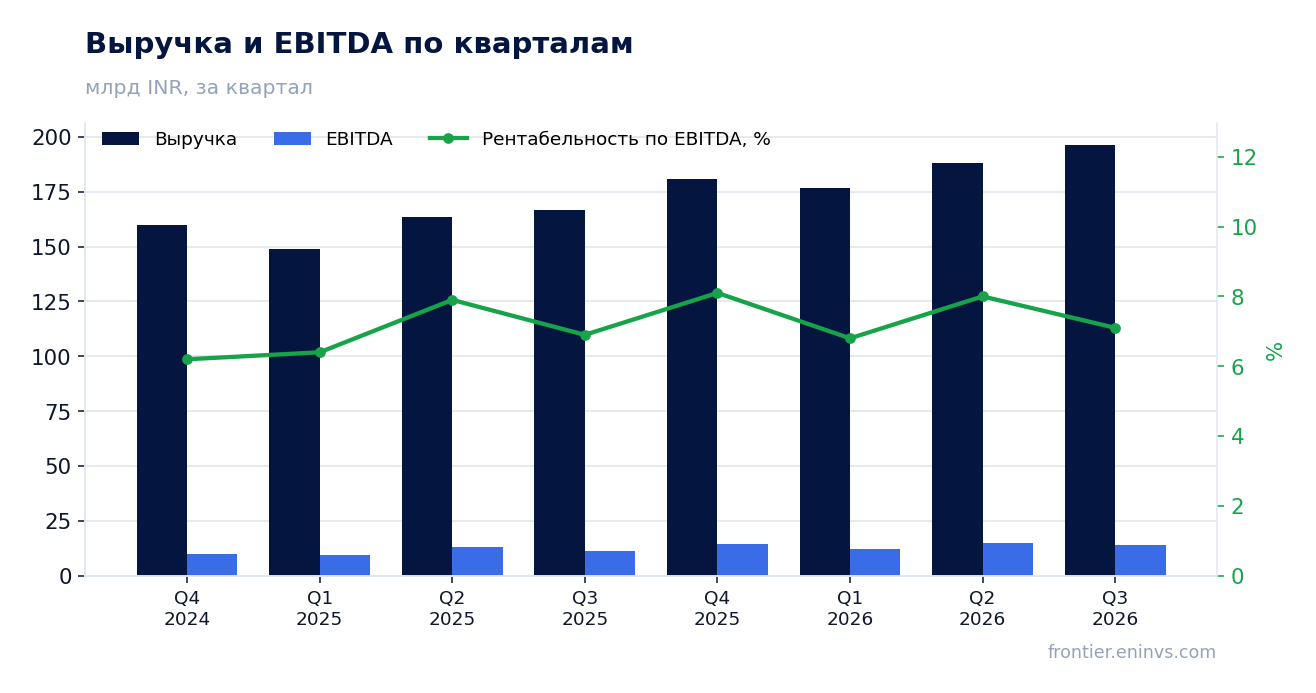
— Выручка выросла на 17,8% год к году, и рост ускорился относительно второго квартала 2026 года (+14,9%)
— EBITDA подскочила на 69,0% благодаря восстановлению маржи до 7,2% с 5,0% годом ранее
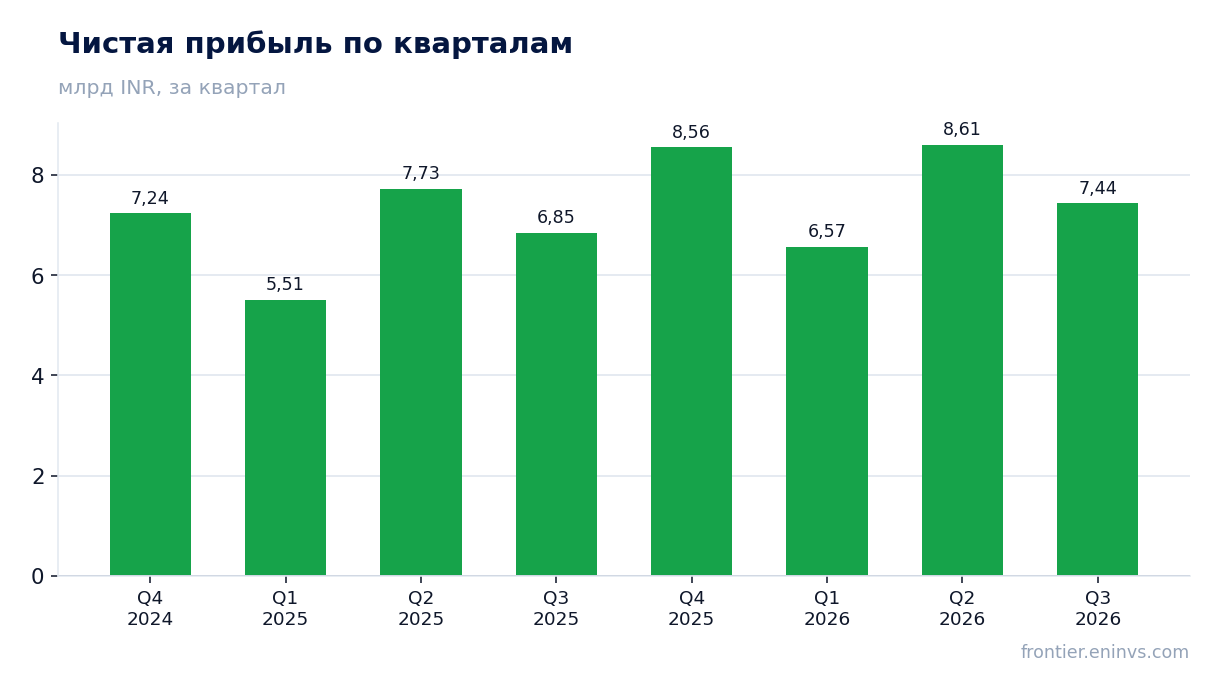
— Чистая прибыль прибавила лишь 8,5%, потому что чистая маржа снизилась до 3,8% с 4,1%
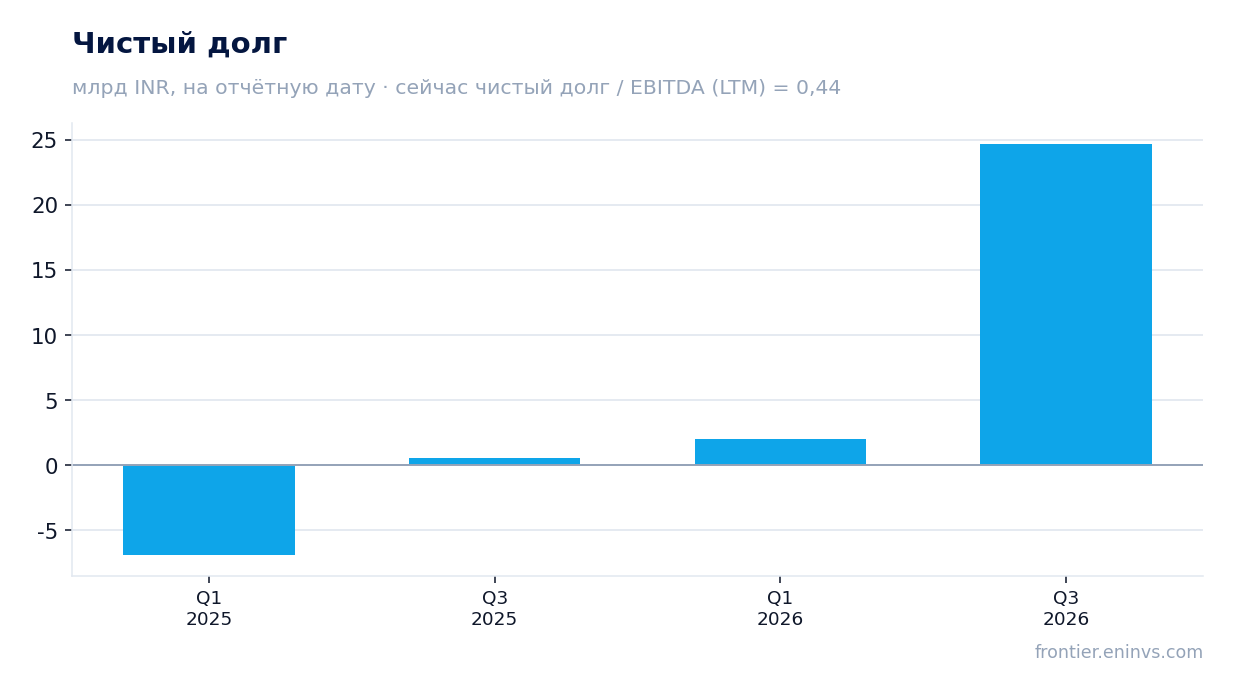
— Чистый долг вырос до 24 717,9 млн рупий на 30 сентября 2026 года с 551,5 млн рупий годом ранее
— Соотношение чистого долга к EBITDA LTM составляет 0,44 – уровень умеренный, но требует наблюдения
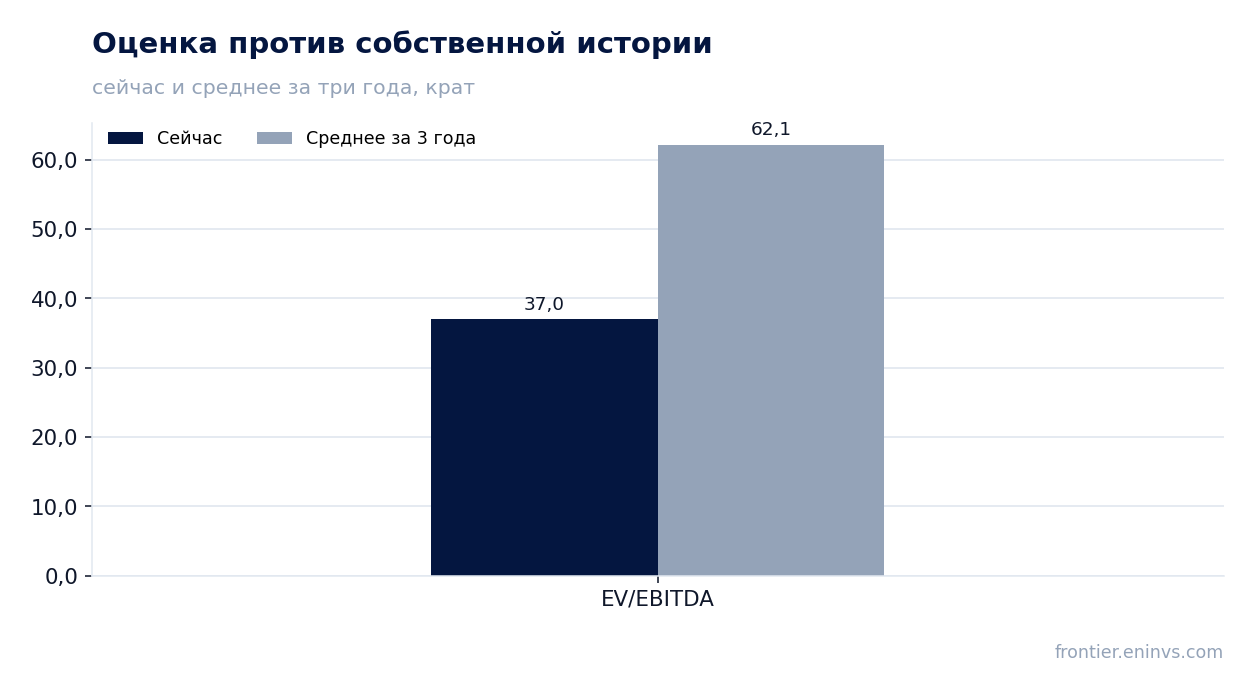
— EV/EBITDA LTM 37,0 ниже собственной трёхлетней средней 62,1 на 41% – акция дешевле своей истории
— Модель портала оценивает потенциал акции в +9% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 167 | 196 | +17,8% |
| EBITDA | 8,32 | 14,1 | +69,0% |
| Операционная прибыль | 9,60 | 10,8 | +12,0% |
| Чистая прибыль | 6,85 | 7,44 | +8,5% |
| Рентабельность по EBITDA | 5,0% | 7,2% | +2,2 п.п. |
| Чистая маржа | 4,1% | 3,8% | -0,3 п.п. |
Выручка выросла на 17,8% год к году, и рост ускорился относительно второго квартала 2026 года (+14,9%)
Выручка за третий квартал 2026 года составила 196 440,1 млн рупий, что на 17,8% больше, чем годом ранее. Это ускорение по сравнению со вторым кварталом 2026 года, когда рост составлял 14,9%. Квартальная динамика показывает, что компания наращивает обороты после относительно скромного первого квартала (+14,9%).
Рост выручки опирается на расширение торговой сети и увеличение сопоставимых продаж, хотя детализация по этим драйверам в фактах отсутствует. Ускорение во втором квартале 2026 года относительно первого задало положительный импульс, который третий квартал подтвердил. Для ритейлера такая динамика – признак здорового спроса и эффективной экспансии.
EBITDA подскочила на 69,0% благодаря восстановлению маржи до 7,2% с 5,0% годом ранее
EBITDA за третий квартал 2026 года составила 14 064,9 млн рупий, что на 69,0% выше уровня годичной давности. Такой скачок объясняется не только ростом выручки, но и расширением EBITDA-маржи до 7,2% с 5,0% в третьем квартале 2025 года. Улучшение маржи на 2,2 процентного пункта – ключевой фактор роста прибыльности.
Рост маржи может быть связан с улучшением закупочных условий, снижением промо-активности или операционной эффективностью, однако в фактах конкретная причина не указана. Важно, что операционная прибыль также выросла – до 10 752,1 млн рупий с 9 601,8 млн рупий годом ранее. Это подтверждает, что улучшение не является бухгалтерским эффектом.
Чистая прибыль прибавила лишь 8,5%, потому что чистая маржа снизилась до 3,8% с 4,1%
Чистая прибыль за третий квартал 2026 года составила 7 435,7 млн рупий, увеличившись на 8,5% год к году. Это значительно медленнее роста EBITDA (+69,0%) и выручки (+17,8%). Причина – снижение чистой маржи до 3,8% с 4,1% годом ранее. Разрыв между операционной и чистой прибылью указывает на рост расходов ниже операционной линии.
Основное давление, вероятно, оказали процентные расходы и амортизация, связанные с ростом долга и инвестиций в расширение сети. Чистый долг на 30 сентября 2026 года составил 24 717,9 млн рупий против 551,5 млн рупий годом ранее, что увеличивает процентную нагрузку. В результате, несмотря на сильный операционный результат, прибыль на акцию растёт скромнее.
Чистый долг вырос до 24 717,9 млн рупий на 30 сентября 2026 года с 551,5 млн рупий годом ранее
Чистый долг на 30 сентября 2026 года составил 24 717,9 млн рупий, увеличившись с 551,5 млн рупий на 30 сентября 2025 года, то есть на 24 166,4 млн рупий за год. За шесть месяцев с 31 марта 2026 года долг вырос с 1 996,9 млн рупий до 24 717,9 млн рупий. Такой рост отражает активное финансирование расширения сети и, возможно, увеличение оборотного капитала.
Соотношение чистого долга к EBITDA LTM составляет 0,44 – уровень умеренный для ритейлера, но требует внимания. Рост абсолютного долга при стабильной EBITDA может привести к увеличению коэффициента в будущем. Процентные расходы, связанные с обслуживанием долга, уже оказывают давление на чистую прибыль, что видно по снижению чистой маржи.
Соотношение чистого долга к EBITDA LTM составляет 0,44 – уровень умеренный, но требует наблюдения
Отношение чистого долга к EBITDA LTM на 30 сентября 2026 года равно 0,44. Это означает, что долг покрывается операционной прибылью менее чем за полгода. Для ритейлера такой уровень считается комфортным, особенно с учётом стабильного генерирования EBITDA. Однако важно, что соотношение рассчитано на основе LTM EBITDA, которая включает сильный третий квартал.
Уровень долга сам по себе не является критическим, но его резкий рост за год – с 551,5 млн рупий до 24 717,9 млн рупий – требует мониторинга. Если EBITDA продолжит расти, коэффициент может остаться стабильным или даже снизиться. В противном случае долговая нагрузка станет ограничителем для прибыли и инвестиций.
EV/EBITDA LTM 37,0 ниже собственной трёхлетней средней 62,1 на 41% – акция дешевле своей истории
Мультипликатор EV/EBITDA LTM на текущий момент составляет 37,0, что на 41% ниже собственной трёхлетней средней 62,1. Это означает, что акция торгуется дешевле, чем в среднем за последние три года. Снижение мультипликатора может отражать как коррекцию цены, так и рост EBITDA, который опережает рост капитализации.
Для инвестора это сигнал о потенциальной недооценке относительно истории. Однако стоит учитывать, что рынок может закладывать риски, связанные с ростом долга и замедлением чистой прибыли. P/E LTM составляет 66,1, что также требует сопоставления с историческими уровнями, но в фактах нет трёхлетней средней для P/E.
Модель портала оценивает потенциал акции в +9% к справедливой стоимости
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости оценивается в +9%. Это собственная оценка портала, а не рыночный консенсус или целевая цена. Модель учитывает текущие фундаментальные показатели и предполагает умеренный рост.
Потенциал в 9% нельзя назвать значительным, но он положительный. Он согласуется с выводом о том, что акция торгуется ниже своей исторической оценки по EV/EBITDA. Однако модель не учитывает возможные риски, связанные с долгом и процентными расходами, которые могут ограничить рост прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2 060 млрд INR |
| P/E (LTM) | 66,1 |
| EV/EBITDA (LTM) | 37,0 |
| P/B | 8,42 |
| Чистый долг / EBITDA | 0,44 |
| ROE | 11,8% |
| EV/EBITDA, среднее за 3 года | 62,1 |
Итог
Сильная сторона отчёта – ускорение выручки до +17,8% и восстановление EBITDA-маржи до 7,2%, что привело к росту EBITDA на 69,0%. Однако чистая прибыль выросла лишь на 8,5% из-за снижения чистой маржи и роста процентных расходов, связанных с увеличением долга. Долговая нагрузка остаётся умеренной (0,44 к EBITDA), но её быстрый рост требует внимания. Оценка акции ниже собственной истории (EV/EBITDA 37,0 против средней 62,1) и потенциал +9% по модели портала делают её умеренно привлекательной, но не без рисков.
Перейти к финансовой карточке компании DMART →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций