HCL Technologies: выручка ускоряется третий квартал подряд, но маржа держится на уровне, а не растёт
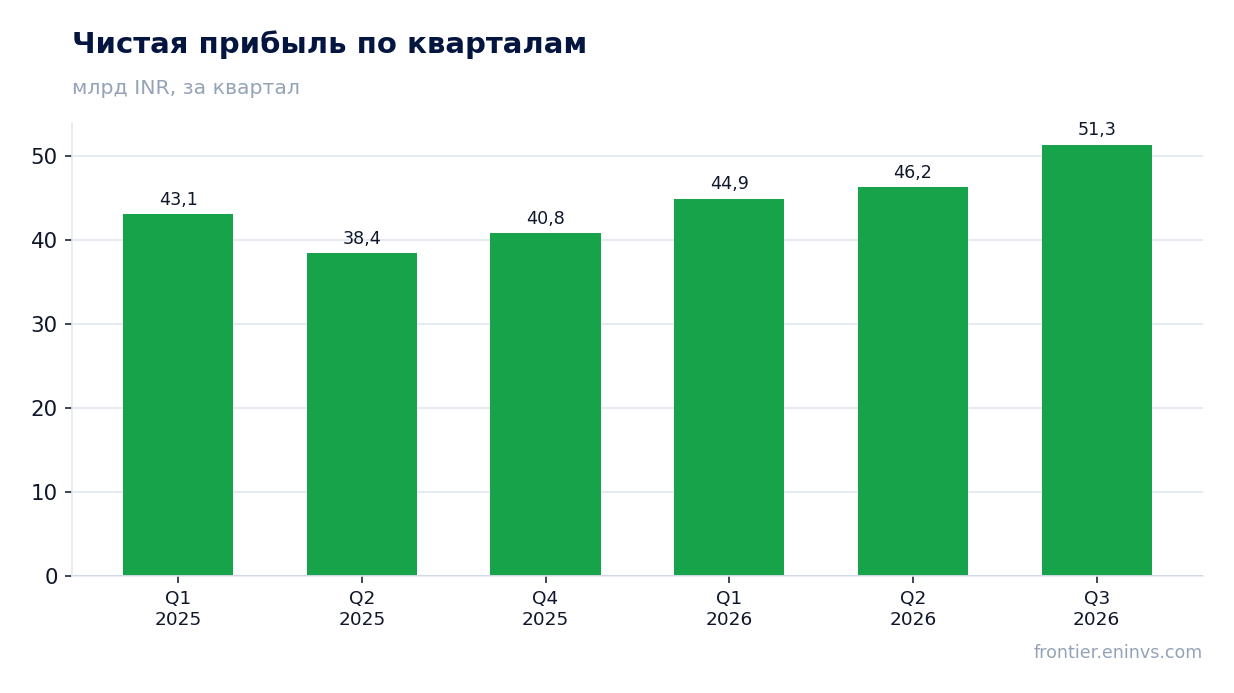
Результаты HCL Technologies за третий квартал 2026 года показали выручку 356,2 млрд рупий, EBITDA 76,7 млрд и чистую прибыль 51,3 млрд. Рост выручки год к году ускорился с 12,3% в предыдущем квартале до 13,9%, а компания остаётся с чистой денежной позицией 90,9 млрд рупий. При мультипликаторе EV/EBITDA 13,8, который находится на уровне собственной трёхлетней средней, и дивидендной доходности 4,2% акция выглядит скорее привлекательной, чем нейтральной, – но только если ускорение выручки удержится.
Главные тезисы
— Выручка выросла на 13,9% год к году – ускорение против 12,3% кварталом ранее
— EBITDA-маржа 21,5% и чистая маржа 14,4% – прибыльность держится, но не расширяется
— Чистая денежная позиция 90,9 млрд рупий выросла на 10,4 млрд за полгода
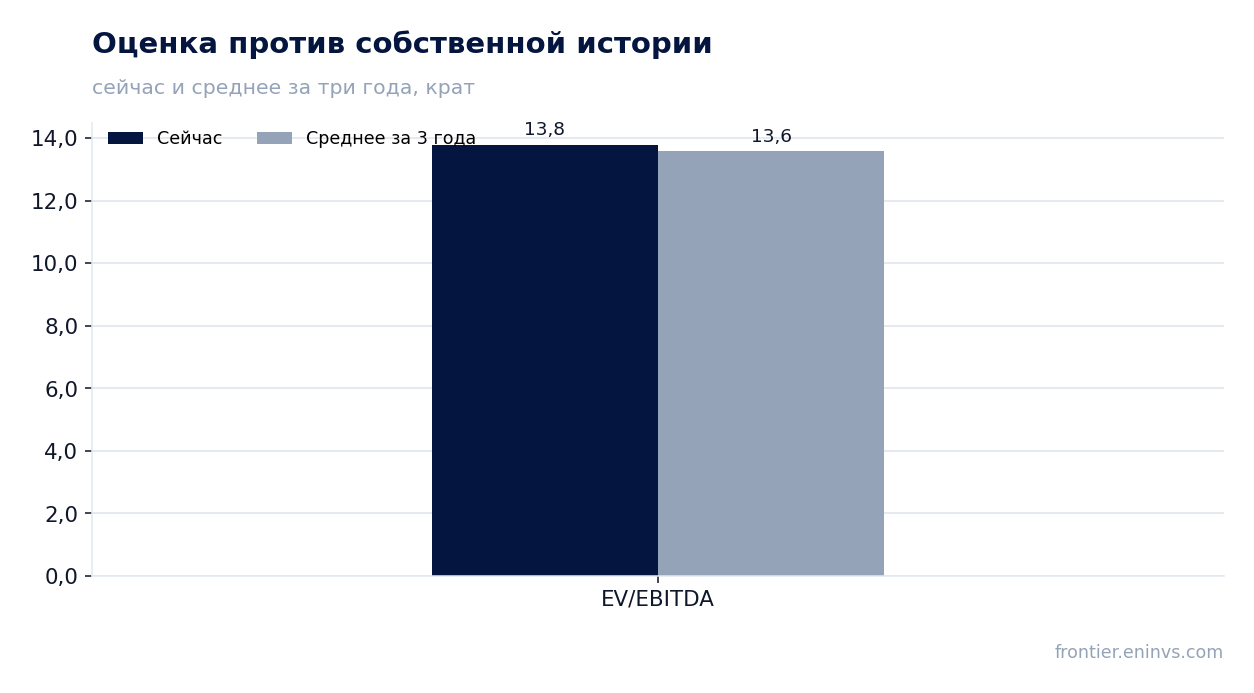
— EV/EBITDA 13,8 находится ровно на уровне собственной трёхлетней средней 13,6
— Дивидендная доходность 4,2% при коэффициенте P/E 23,2 и ROE 27,1%
— По модели портала потенциал роста к справедливой стоимости составляет +7%
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 356 | — |
| EBITDA | — | 76,7 | — |
| Операционная прибыль | — | 66,6 | — |
| Чистая прибыль | — | 51,3 | — |
| Рентабельность по EBITDA | — | 21,5% | — |
| Чистая маржа | — | 14,4% | — |
Выручка выросла на 13,9% год к году – ускорение против 12,3% кварталом ранее
Выручка за третий квартал 2026 года составила 356,2 млрд рупий. Это на 13,9% больше, чем годом ранее, и быстрее, чем рост в 12,3%, зафиксированный в предыдущем квартале. Ускорение подтверждается последовательной динамикой: квартальная выручка прибавляла от 339,8 млрд в первом квартале до 345,8 млрд во втором и 356,2 млрд в третьем.
Рост ускоряется второй квартал подряд, если считать от значения 12,3%. Для компании такого масштаба это означает, что спрос на услуги не просто стабилен, а расширяется. Однако без данных о сегментах нельзя сказать, какой именно бизнес принёс прирост, – в фактах такой разбивки нет.
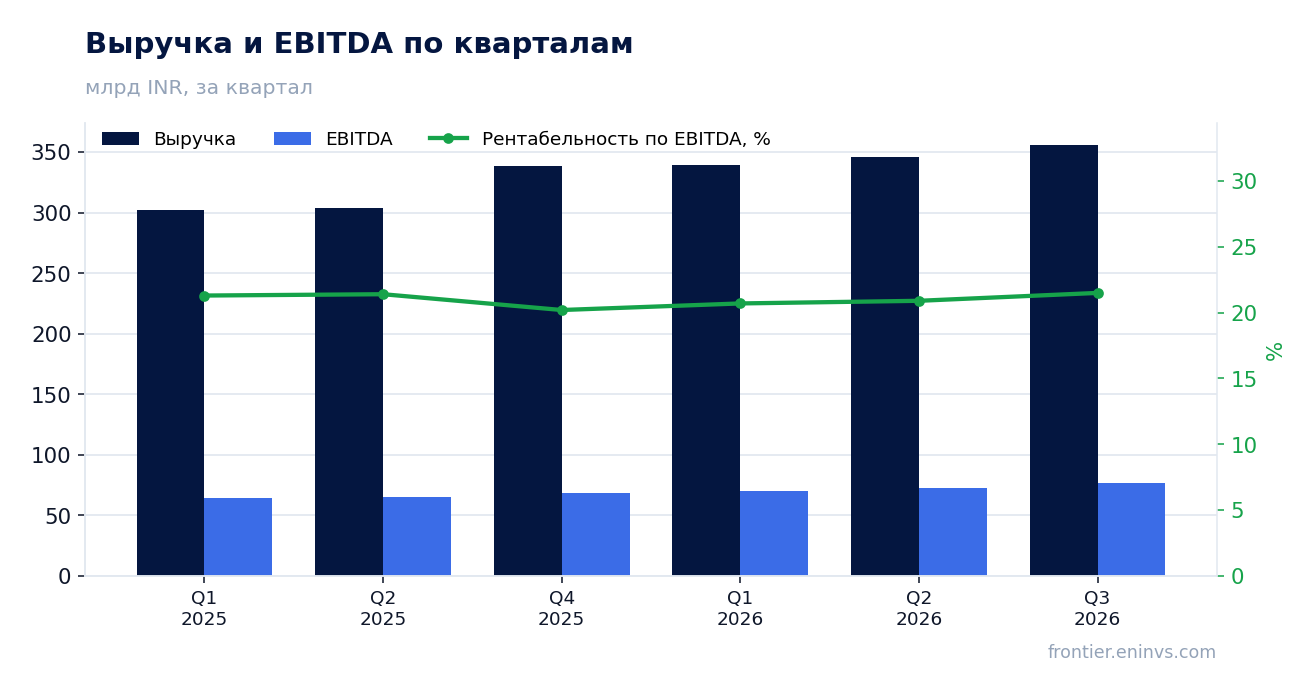
EBITDA-маржа 21,5% и чистая маржа 14,4% – прибыльность держится, но не расширяется
EBITDA за третий квартал составила 76,7 млрд рупий, что даёт маржу 21,5%. Операционная прибыль достигла 66,6 млрд, а чистая прибыль – 51,3 млрд, то есть чистая маржа составила 14,4%. Это устойчивый уровень, но не рост: маржа держится в узком диапазоне, а не расширяется.
При выручке 356,2 млрд и EBITDA 76,7 млрд разрыв между операционной и чистой прибылью невелик – 15,3 млрд. Это означает, что процентные расходы и налоги не съедают значительную часть операционного результата. Компания с чистой денежной позицией платит мало процентов, и это поддерживает чистую маржу.
Чистая денежная позиция 90,9 млрд рупий выросла на 10,4 млрд за полгода
Чистый долг на 30 сентября 2026 года составил минус 90,9 млрд рупий, то есть компания располагает чистой денежной позицией. На 31 марта 2026 года этот показатель был минус 80,5 млрд, таким образом за полгода денежная подушка выросла на 10,4 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,33, что подтверждает отсутствие долговой нагрузки.
Операционный денежный поток за первый квартал 2026 года составил 39,9 млрд, за второй – 27,4 млрд. При капитальных затратах 3,0 и 3,4 млрд соответственно компания генерирует свободный денежный поток, достаточный для дальнейшего наращивания денежной позиции. Данных за третий квартал по потоку и капзатратам в фактах нет, поэтому квартальную динамику завершить нельзя.
EV/EBITDA 13,8 находится ровно на уровне собственной трёхлетней средней 13,6
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 13,8. Это на 2% выше собственной трёхлетней средней в 13,6, то есть акция оценивается ровно так, как оценивалась в среднем за три года. Ни дисконта, ни премии к собственной истории здесь нет.
P/E за последние 12 месяцев – 23,2 при ROE 27,1%. Соотношение цены и прибыли выглядит высоким, но рентабельность капитала его оправдывает: компания зарабатывает на акционерный капитал больше, чем стоит сама по этому мультипликатору. По модели портала справедливая стоимость предполагает потенциал роста +7%, что немного, но положительно.
Дивидендная доходность 4,2% при коэффициенте P/E 23,2 и ROE 27,1%
Дивидендная доходность за последние 12 месяцев составляет 4,2%. При чистой прибыли за последние 12 месяцев 166,4 млрд рупий и рыночной капитализации 3 859,4 млрд компания выплачивает акционерам заметную долю прибыли. Точный размер дивиденда за 2026 год в фактах не раскрыт, поэтому наша оценка будущей выплаты опирается на текущую доходность и прибыль.
Доходность 4,2% конкурирует с доходностью по депозитам, но при ROE 27,1% компания способна и платить дивиденды, и реинвестировать в рост. Риск для дивиденда – замедление выручки или падение маржи, которые сократят прибыль. Если прибыль останется на уровне последних 12 месяцев, выплата в 4,2% выглядит устойчивой.
По модели портала потенциал роста к справедливой стоимости составляет +7%
Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости +7%. Это умеренный, но положительный сигнал: акция оценена близко к справедливой, без большого запаса, но и без перегрева.
Модель чувствительна к устойчивости роста EBITDA. Если выручка продолжит ускоряться, а маржа удержится на 21,5%, справедливая стоимость будет расти. Если же рост замедлится до 12,3% или ниже, потенциал сократится. Пока данные третьего квартала поддерживают первый сценарий.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 859 млрд INR |
| P/E (LTM) | 23,2 |
| EV/EBITDA (LTM) | 13,8 |
| P/B | 5,13 |
| Чистый долг / EBITDA | -0,33 |
| ROE | 27,1% |
| Дивидендная доходность (12 мес) | 4,2% |
| EV/EBITDA, среднее за 3 года | 13,6 |
Итог
Сильная сторона отчёта – ускорение выручки до 13,9% и чистая денежная позиция 90,9 млрд рупий. Слабая – маржа держится на 21,5%, но не растёт, а мультипликатор 13,8 находится ровно на уровне собственной истории. Дивидендная доходность 4,2% и потенциал +7% по модели портала дают умеренную поддержку. Вердикт – скорее привлекательно, но без большого запаса: для повышения оценки нужен либо дальнейший рост маржи, либо ускорение выручки выше 13,9%.
Перейти к финансовой карточке компании HCLTECH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций