Lupin: выручка прибавила 10,5%, но прибыль упала на 21,8% – маржа не удержалась
Lupin раскрыла результаты за третий квартал 2026 года. Выручка составила 77 855,2 млн INR, прибавив 10,5% год к году, EBITDA – 21 712,1 млн INR (+1,6%), чистая прибыль – 11 552,6 млн INR (-21,8%). Рост выручки замедлился относительно предыдущего квартала, а рентабельность по EBITDA снизилась до 27,9% с 30,3% годом ранее. При мультипликаторе EV/EBITDA 10,7 против собственной трёхлетней средней 17,1 акция выглядит дешевле своей истории, но слабая динамика прибыли и рост долга до 35 567,3 млн INR удерживают от позитивной оценки – вердикт нейтральный.
Главные тезисы
— Выручка выросла на 10,5% год к году, но это замедление против 33,3% кварталом ранее
— EBITDA прибавила лишь 1,6%, и маржа упала до 27,9% с 30,3%
— Чистая прибыль снизилась на 21,8%, а рентабельность по ней – до 14,8% с 21,0%
— Долговая нагрузка 0,41 EBITDA LTM – умеренная, но чистый долг вырос до 35,6 млрд INR
— Дивидендная доходность 0,9% скромная и не компенсирует слабость прибыли
— EV/EBITDA 10,7 ниже собственной трёхлетней средней 17,1 – акция дешевле своей истории
— По модели портала справедливая стоимость предполагает потенциал -11%
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 70,5 | 77,9 | +10,5% |
| EBITDA | 21,4 | 21,7 | +1,6% |
| Операционная прибыль | 18,2 | 14,7 | -19,2% |
| Чистая прибыль | 14,8 | 11,6 | -21,8% |
| Рентабельность по EBITDA | 30,3% | 27,9% | -2,4 п.п. |
| Чистая маржа | 21,0% | 14,8% | -6,2 п.п. |
Выручка выросла на 10,5% год к году, но это замедление против 33,3% кварталом ранее
В третьем квартале 2026 года выручка Lupin составила 77 855,2 млн INR, что на 10,5% больше, чем годом ранее. Рост остаётся двузначным, но заметно скромнее, чем в предыдущем квартале: тогда выручка прибавила 33,3% год к году. Замедление произошло после двух сильных кварталов подряд – в первом квартале 2026 года рост был 33,3%, во втором – 10,5%.
Сопоставление с кварталом годом ранее показывает, что темпы роста замедлились с 23,1% в третьем квартале 2025 года до 10,5% сейчас. Это может отражать как эффект высокой базы, так и замедление в ключевых сегментах, но в отчётности причины не раскрываются. Для инвестора важно, что компания сохраняет рост, но его устойчивость вызывает вопросы.
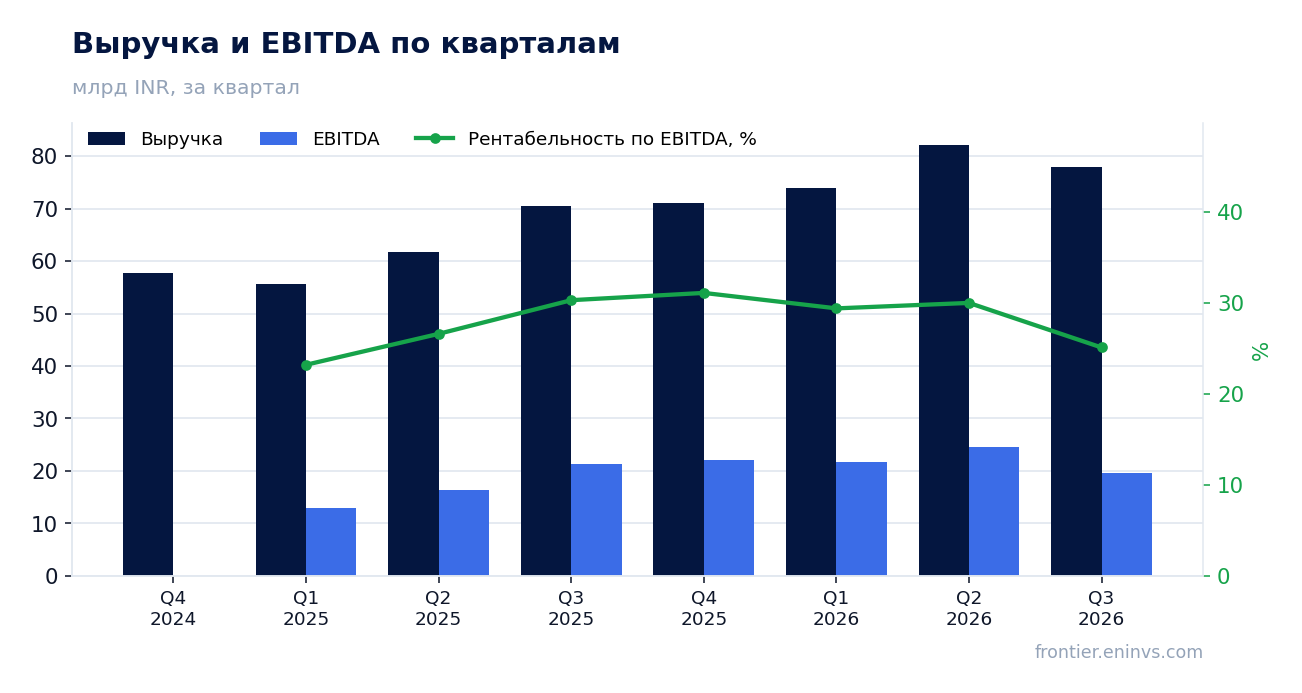
EBITDA прибавила лишь 1,6%, и маржа упала до 27,9% с 30,3%
EBITDA за третий квартал 2026 года составила 21 712,1 млн INR, увеличившись всего на 1,6% год к году. При росте выручки на 10,5% это означает, что затраты росли быстрее выручки. В результате рентабельность по EBITDA снизилась до 27,9% с 30,3% в третьем квартале 2025 года.
Снижение маржи на 2,4 процентного пункта – существенное для компании с такой базой. Операционная прибыль также показала слабую динамику: 14 715,0 млн INR против 18 208,3 млн INR годом ранее, то есть снижение на 19,2%. Это указывает на давление на издержки, которое не компенсируется ростом выручки.
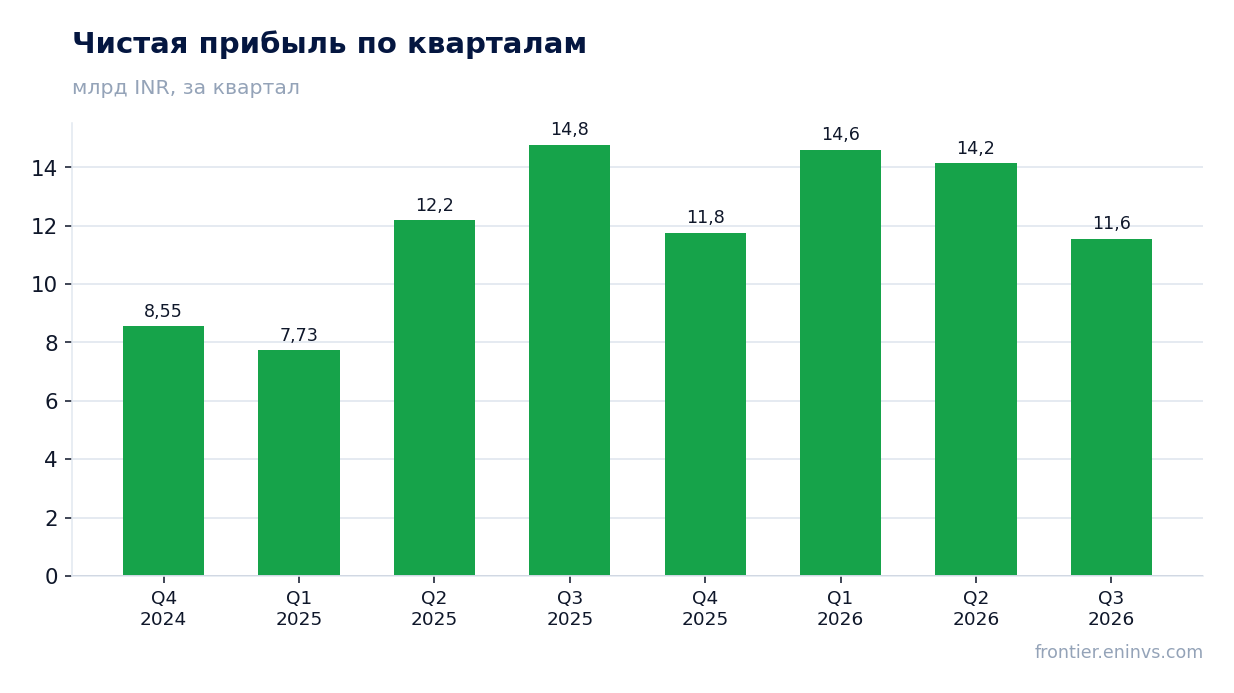
Чистая прибыль снизилась на 21,8%, а рентабельность по ней – до 14,8% с 21,0%
Чистая прибыль Lupin за третий квартал 2026 года составила 11 552,6 млн INR, что на 21,8% меньше, чем годом ранее. Рентабельность по чистой прибыли упала до 14,8% с 21,0%. Снижение прибыли глубже, чем падение операционной прибыли, что может указывать на рост финансовых расходов или разовые факторы, но в отчётности детали не раскрываются.
За последние 12 месяцев чистая прибыль составила 52 061,5 млн INR. Это уровень, который инвесторы могут использовать для оценки устойчивости бизнеса, но квартальная динамика сигнализирует о давлении на прибыльность. Если давление сохранится, годовой результат может оказаться под угрозой.
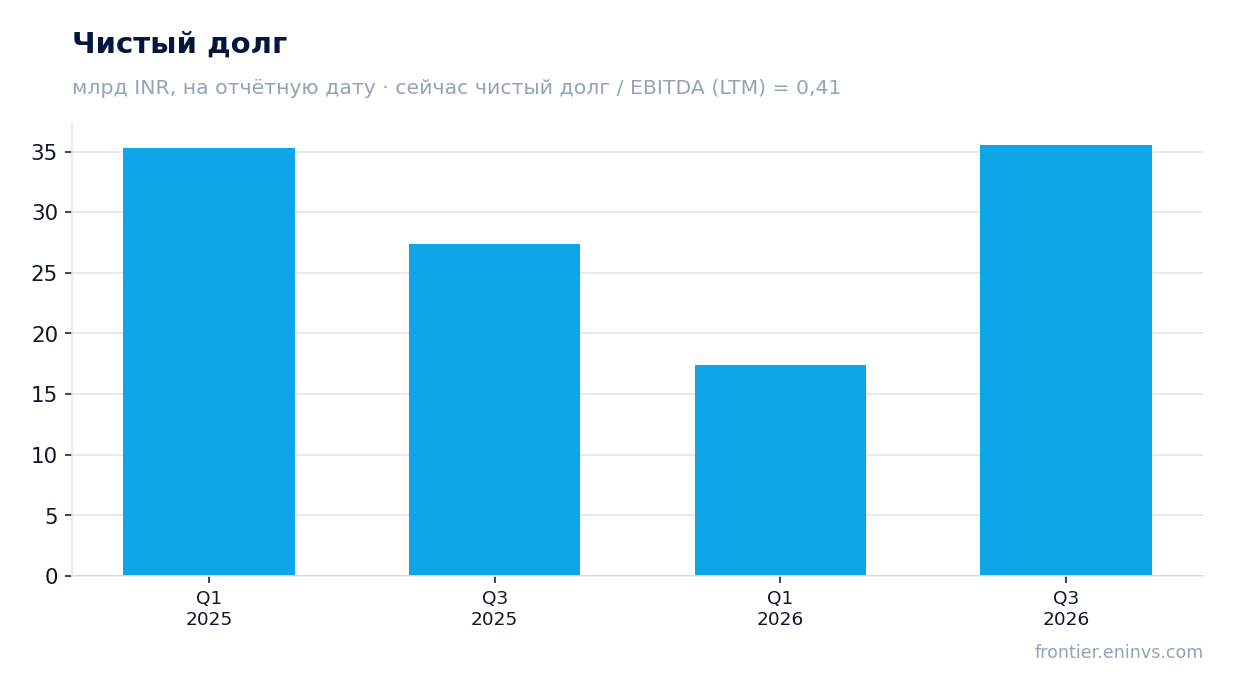
Долговая нагрузка 0,41 EBITDA LTM – умеренная, но чистый долг вырос до 35,6 млрд INR
Чистый долг Lupin на 30 сентября 2026 года составил 35 567,3 млн INR. Это умеренный уровень: отношение чистого долга к EBITDA за последние 12 месяцев – 0,41. Такой показатель не создаёт серьёзных рисков для финансовой устойчивости.
Однако абсолютный долг вырос: с 17 424,7 млн INR на 31 марта 2026 года до 35 567,3 млн INR на 30 сентября 2026 года, то есть на 18 143 млн INR. За 12 месяцев чистый долг увеличился с 27 382,4 млн INR на 30 сентября 2025 года до 35 567,3 млн INR, прирост – 8 184,9 млн INR. Рост долга может быть связан с инвестициями или пополнением оборотного капитала, но в отчётности причины не детализируются.
Дивидендная доходность 0,9% скромная и не компенсирует слабость прибыли
Дивидендная доходность Lupin за последние 12 месяцев составляет 0,9%. Это низкий уровень, который не привлекает инвесторов, ориентированных на доход. При текущей цене акции дивиденд не компенсирует риски, связанные с волатильностью прибыли.
Компания не раскрывает дивидендную политику в предоставленных фактах, поэтому сложно оценить устойчивость выплат. Однако при снижении чистой прибыли на 21,8% вероятность сохранения дивиденда на прежнем уровне снижается. Для инвестора дивиденд здесь не является ключевым фактором привлекательности.
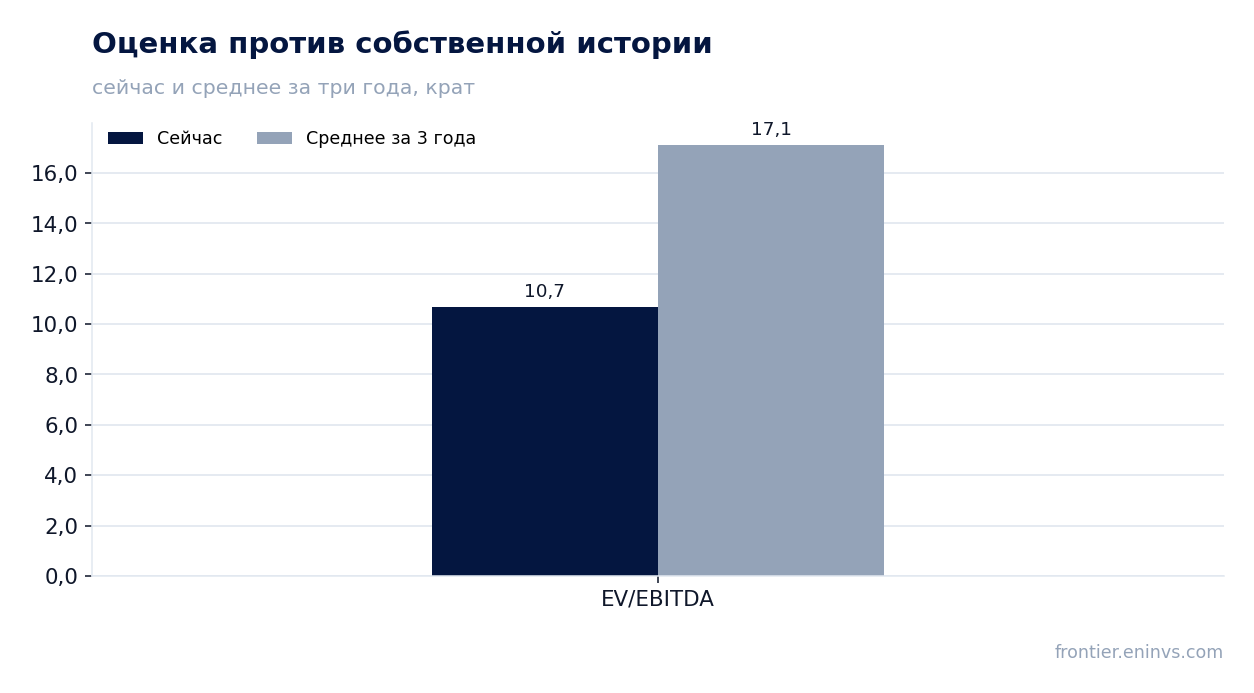
EV/EBITDA 10,7 ниже собственной трёхлетней средней 17,1 – акция дешевле своей истории
Мультипликатор EV/EBITDA Lupin за последние 12 месяцев составляет 10,7. Это на 38% ниже собственной трёхлетней средней 17,1. Таким образом, акция торгуется дешевле, чем обычно, что может указывать на недооценённость.
Однако P/E за последние 12 месяцев равен 17,5, что не выглядит низким на фоне замедления прибыли. Соотношение EV/EBITDA может быть занижено из-за высокого уровня EBITDA, который не отражает давление на чистую прибыль. Инвесторам стоит учитывать, что дешёвая оценка по мультипликатору не гарантирует роста, если прибыль продолжит падать.
По модели портала справедливая стоимость предполагает потенциал -11%
Согласно фундаментальной модели портала, справедливая стоимость акции Lupin предполагает потенциал -11% к текущей рыночной цене. Это означает, что, по нашей оценке, акция торгуется выше своей справедливой стоимости, несмотря на низкий мультипликатор EV/EBITDA относительно истории.
Модель учитывает рост EBITDA и целевой мультипликатор, и её результат расходится с сигналом о дешевизне по EV/EBITDA. Это может быть связано с тем, что рынок закладывает дальнейшее замедление прибыли. Инвесторам стоит воспринимать модель как один из инструментов, а не как окончательный вердикт.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 909 млрд INR |
| P/E (LTM) | 17,5 |
| EV/EBITDA (LTM) | 10,7 |
| P/B | 4,05 |
| Чистый долг / EBITDA | 0,41 |
| ROE | 19,8% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 17,1 |
Итог
Lupin остаётся растущей компанией с выручкой, прибавившей 10,5%, но прибыльность под давлением: чистая прибыль упала на 21,8%, маржа снизилась. Долговая нагрузка умеренная, но абсолютный долг вырос. Оценка по EV/EBITDA ниже исторической, однако модель портала указывает на потенциал -11%. Вердикт – нейтральный: акция не выглядит ни явно привлекательной, ни непривлекательной, и для изменения оценки нужен перелом в динамике прибыли.
Перейти к финансовой карточке компании LUPIN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций