Japan Tobacco: выручка растёт двузначно, но прибыль в третьем квартале просела – маржа под давлением
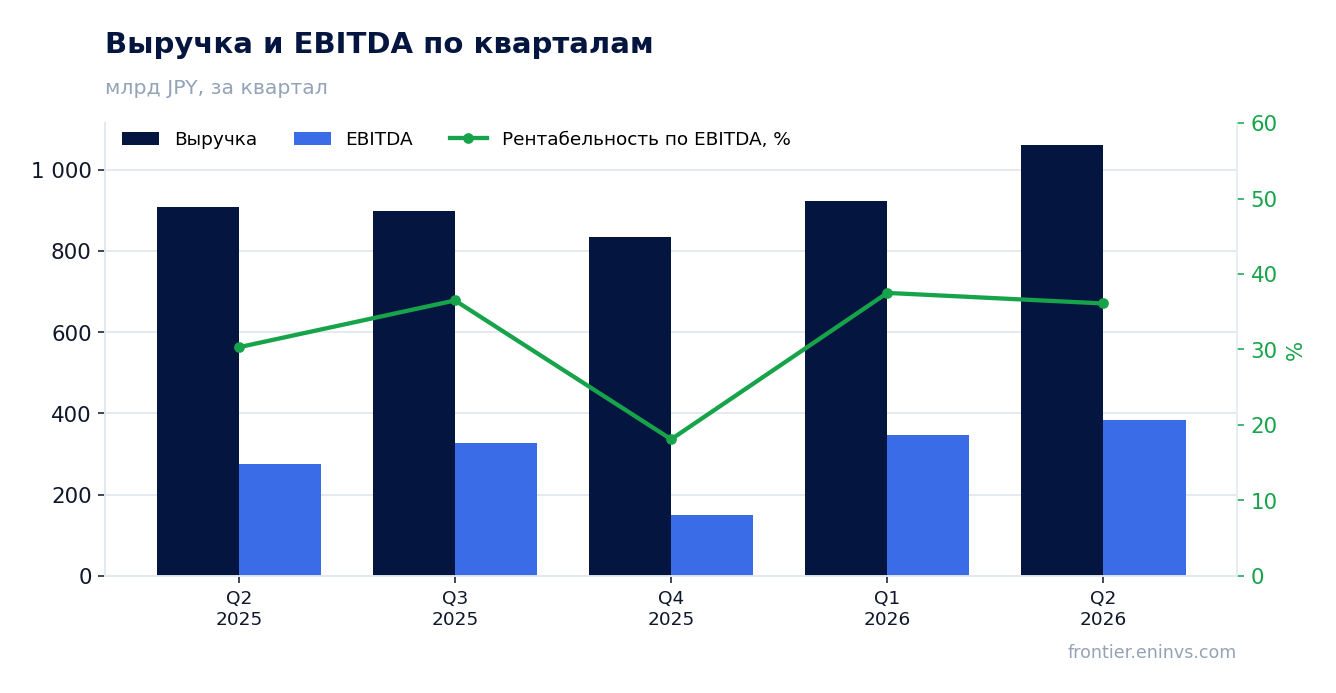
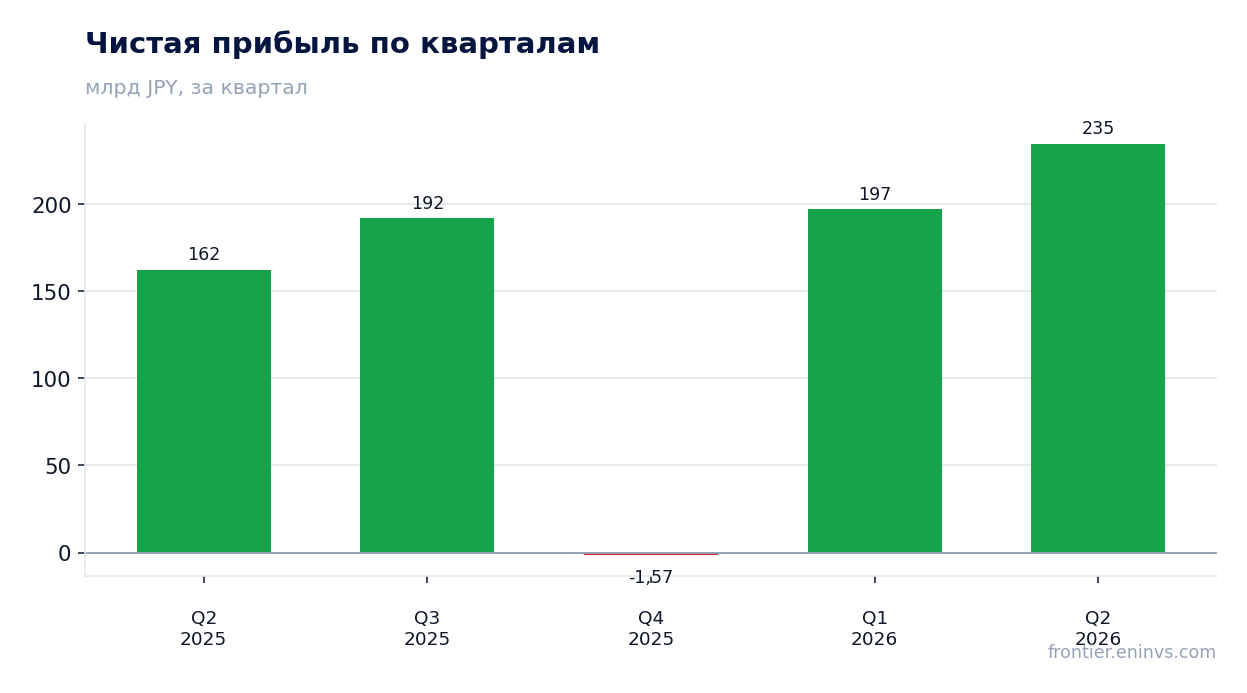
2914 →13 ноября Japan Tobacco раскрыла результаты за третий квартал 2026 года. Выручка выросла на 11,8% год к году до 1 005,3 млрд иен, EBITDA прибавила 10,3% до 362,2 млрд, а чистая прибыль снизилась на 2,5% до 187,1 млрд. Рост замедлился относительно второго квартала, когда выручка прибавляла 17,0%, а маржа по EBITDA сжалась с 36,5% до 36,0%. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 7%.
Наш взгляд: есть ли потенциал
Наш взгляд в цифрах
| Показатель | Наша оценка |
|---|---|
| Вердикт | Нейтрально |
| Потенциал по модели портала | +7% |
| Как считает модель | модель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации |
| EV/EBITDA сейчас и в среднем за 3 года | 8,6 против 11,5 – скидка 25% к истории |
| Дивидендная доходность, 12 мес | 4,8% |
| Чистый долг / EBITDA | 0,64 – низкая нагрузка |
| Главный аргумент за | Скидка 25% к собственной трёхлетней средней по EV/EBITDA и дивидендная доходность 4,8% при долге 0,64 к EBITDA создают запас прочности для держателя. |
| Главный аргумент против | Чистая маржа упала с 21,3% до 18,6%, а рост выручки замедлился с 17,0% до 11,8%, что ограничивает потенциал прибыли. |
| Что изменит вывод | Восстановление чистой маржи выше 20% при сохранении роста выручки сдвинет вердикт на шаг вверх. |
Главные тезисы
— Выручка в третьем квартале выросла на 11,8%, но это медленнее, чем 17,0% во втором
— EBITDA прибавила 10,3%, а её маржа сжалась с 36,5% до 36,0%
— Чистая прибыль снизилась на 2,5%, и маржа упала с 21,3% до 18,6%
— Операционный поток в 399,9 млрд иен покрывает капитальные затраты в 40,0 млрд почти десятикратно
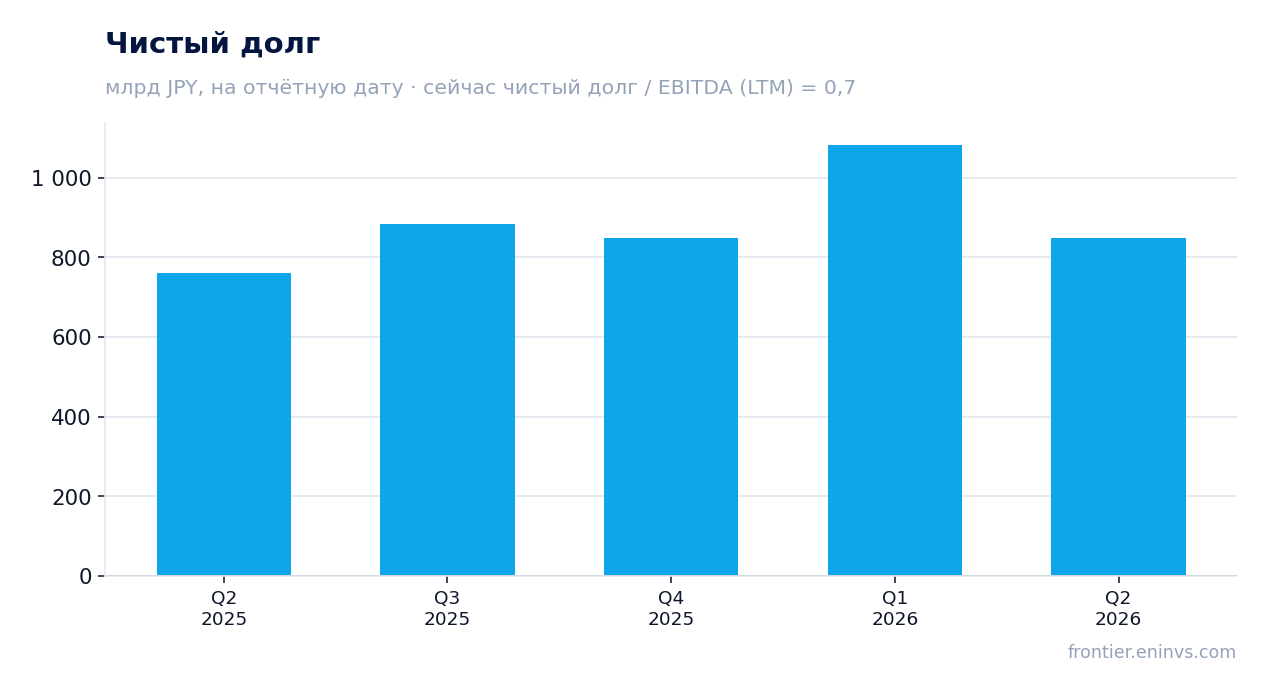
— Чистый долг снизился с 884,6 млрд иен годом ранее до 786,1 млрд, а отношение к EBITDA LTM составляет 0,64
— Дивидендная доходность в 4,8% остаётся главной опорой для держателя акции
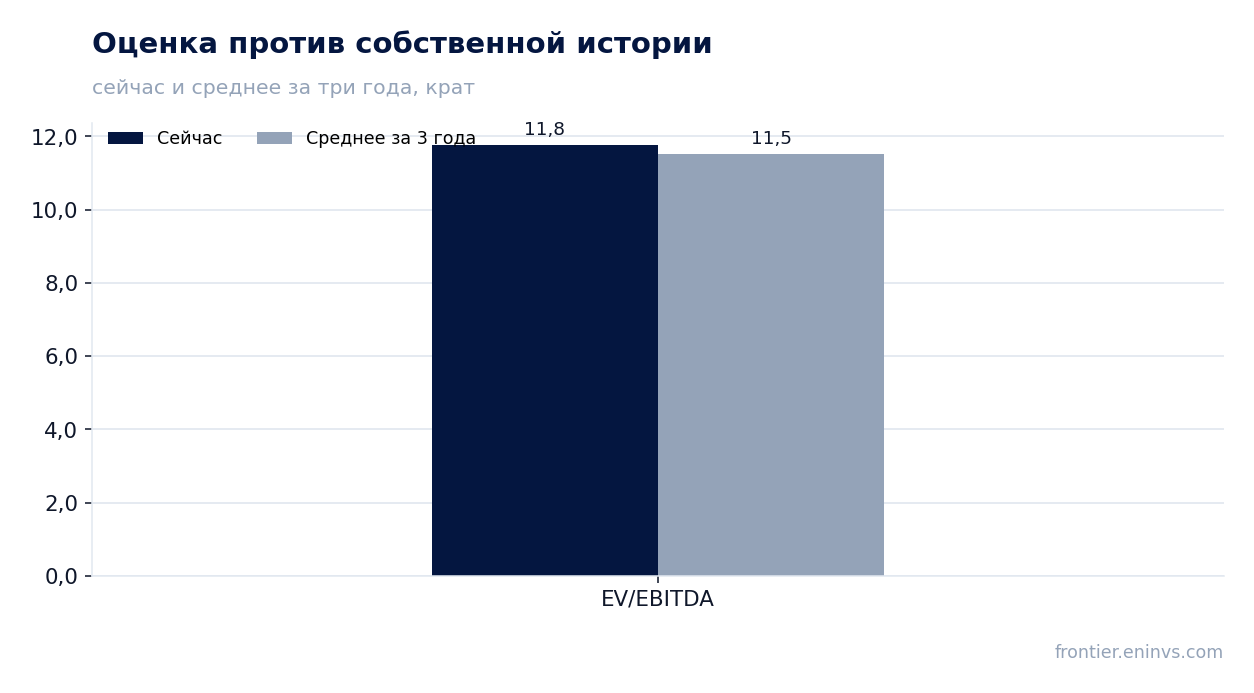
— EV/EBITDA LTM в 8,6 ниже собственной трёхлетней средней в 11,5 на 25%
Ключевые показатели, млрд JPY
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 899 | 1 005 | +11,8% |
| EBITDA | 328 | 362 | +10,3% |
| Операционная прибыль | 280 | 300 | +7,3% |
| Чистая прибыль | 192 | 187 | -2,5% |
| Операционный денежный поток | 120 | 400 | +234,5% |
| Капзатраты | 45,3 | 40,0 | -11,7% |
| Рентабельность по EBITDA | 36,5% | 36,0% | -0,5 п.п. |
| Чистая маржа | 21,3% | 18,6% | -2,7 п.п. |
Выручка в третьем квартале выросла на 11,8%, но это медленнее, чем 17,0% во втором
Выручка за третий квартал 2026 года составила 1 005,3 млрд иен, что на 11,8% выше уровня годичной давности. Рост остаётся двузначным, но темп замедлился: во втором квартале выручка прибавляла 17,0%. Замедление на 5,2 процентного пункта говорит о том, что импульс квартала к кварталу слабеет.
За последние двенадцать месяцев выручка составила 3 825,0 млрд иен. Эта база включает как сильные кварталы, так и слабый четвёртый квартал 2025 года с выручкой 833,6 млрд иен. Текущий квартальный уровень в 1 005,3 млрд иен выше среднего за четыре квартала, что подтверждает восстановление после провала конца прошлого года.
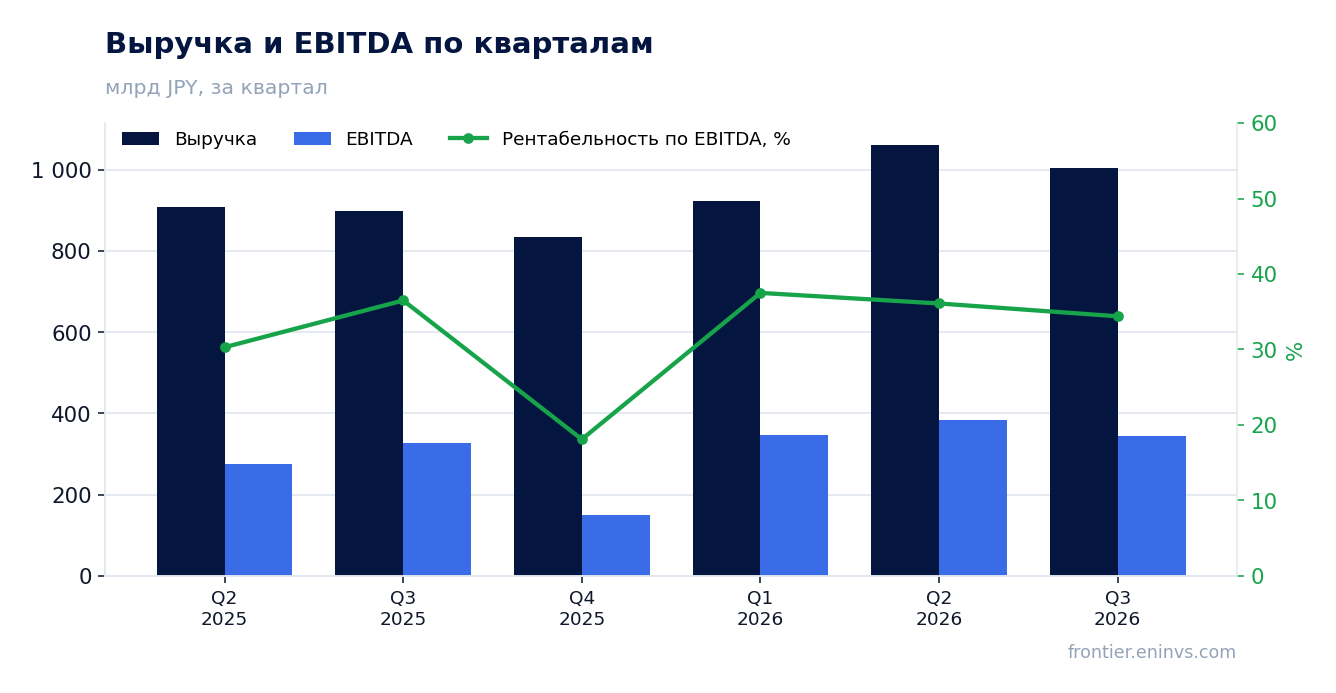
EBITDA прибавила 10,3%, а её маржа сжалась с 36,5% до 36,0%
EBITDA за третий квартал составила 362,2 млрд иен, на 10,3% больше, чем годом ранее. Рост чуть отстаёт от выручки, поэтому маржа по EBITDA снизилась с 36,5% до 36,0%. Сжатие на 0,5 процентного пункта – небольшое, но оно показывает, что расходы растут быстрее доходов.
За последние двенадцать месяцев EBITDA составила 1 233,1 млрд иен. Квартальный уровень в 362,2 млрд иен соответствует примерно 29% годовой базы, что укладывается в обычную сезонность. Операционная прибыль за квартал составила 300,0 млрд иен, и её отставание от EBITDA объясняется амортизацией.
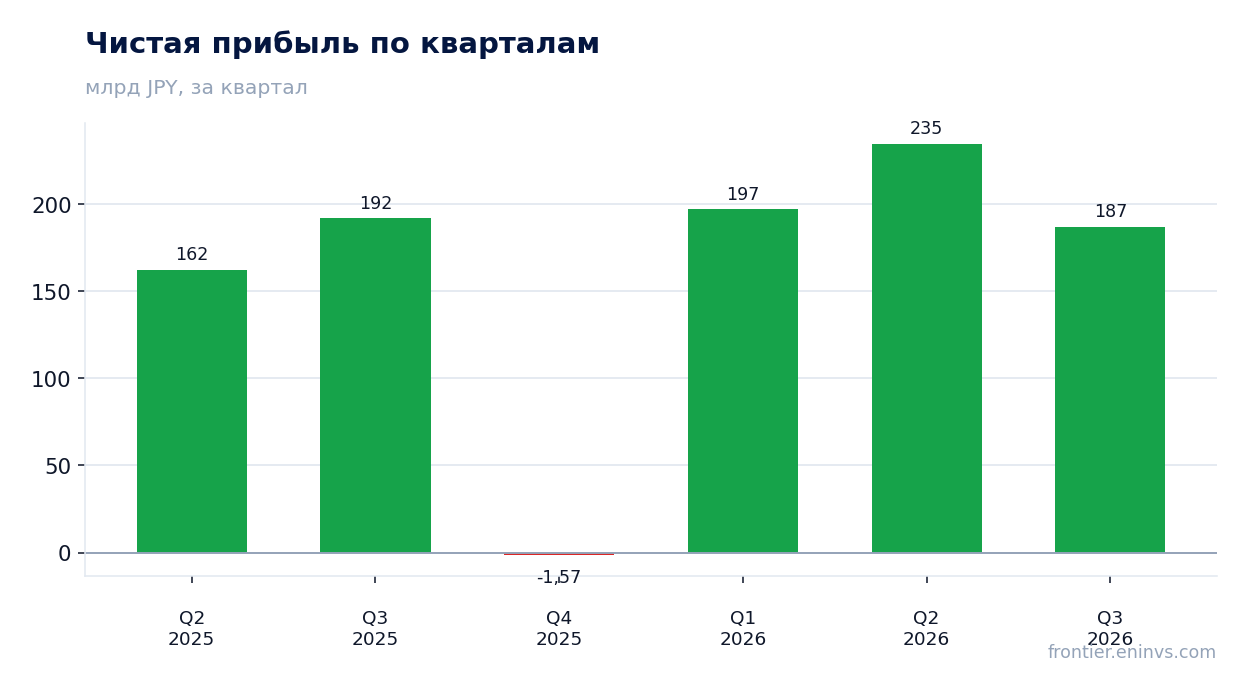
Чистая прибыль снизилась на 2,5%, и маржа упала с 21,3% до 18,6%
Чистая прибыль за третий квартал составила 187,1 млрд иен, на 2,5% меньше, чем годом ранее. Маржа чистой прибыли упала с 21,3% до 18,6%. Снижение маржи на 2,7 процентного пункта при росте EBITDA говорит о том, что давление пришло ниже операционной линии – из-за финансовых статей или налога.
За последние двенадцать месяцев чистая прибыль составила 617,3 млрд иен. Квартальный результат в 187,1 млрд иен – это около 30% годовой базы, что близко к доле выручки. Разрыв между ростом EBITDA и падением чистой прибыли указывает на то, что прибыль сдерживают статьи вне операционной деятельности.
Операционный поток в 399,9 млрд иен покрывает капитальные затраты в 40,0 млрд почти десятикратно
Операционный денежный поток за третий квартал составил 399,9 млрд иен, а капитальные затраты – 40,0 млрд иен. Свободный поток после инвестиций превышает 350 млрд иен за квартал. Это сильная конверсия: поток почти вдвое больше чистой прибыли квартала.
За последние двенадцать месяцев операционный поток составил 958,3 млрд иен. Квартальный уровень в 399,9 млрд иен – это около 42% годовой базы, что выше доли выручки и прибыли. Такой поток даёт компании запас для выплат акционерам и снижения долга без внешнего финансирования.
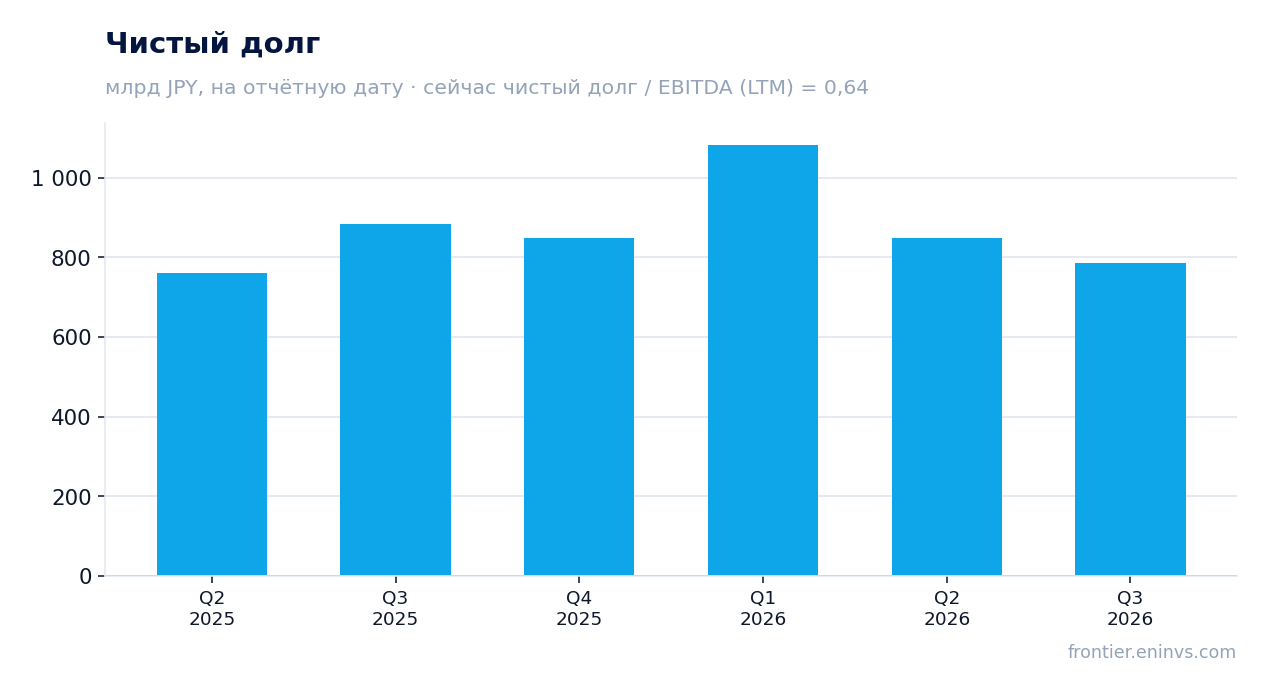
Чистый долг снизился с 884,6 млрд иен годом ранее до 786,1 млрд, а отношение к EBITDA LTM составляет 0,64
Чистый долг на 30 сентября 2026 года составил 786,1 млрд иен против 884,6 млрд на 30 сентября 2025 года, снижение за двенадцать месяцев – 98,5 млрд иен. К предыдущей отчётной дате, 30 июня 2026 года, долг уменьшился с 848,9 млрд на 62,7 млрд иен. Снижение опирается на сильный операционный поток квартала.
Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 0,64. Это умеренный уровень: долг меньше годовой EBITDA примерно в полтора раза. При таком запасе прочности процентные расходы не создают заметного давления на прибыль.
Дивидендная доходность в 4,8% остаётся главной опорой для держателя акции
Дивидендная доходность за последние двенадцать месяцев составляет 4,8%. Это заметно выше доходности, которую инвестор мог бы получить от безрисковых инструментов, и создаёт регулярный денежный поток для держателя. Выплаты опираются на сильный операционный поток в 958,3 млрд иен за год.
Наша оценка дивиденда на текущий год исходит из сохранения payout и прибыли LTM в 617,3 млрд иен. Риск для выплаты – дальнейшее сжатие чистой маржи: если прибыль продолжит падать, дивиденд может быть пересмотрен. Пока свободный поток после капитальных затрат в 40,0 млрд иен с запасом покрывает выплаты.
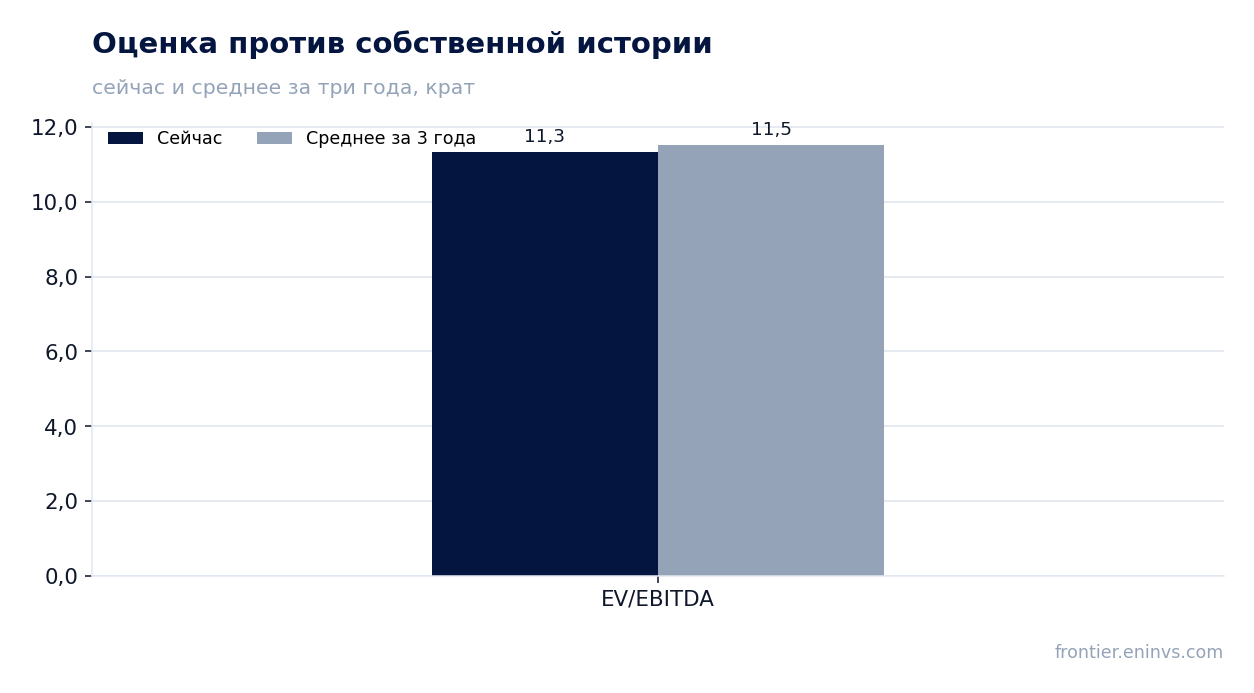
EV/EBITDA LTM в 8,6 ниже собственной трёхлетней средней в 11,5 на 25%
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 8,6 против собственной трёхлетней средней в 11,5. Скидка в 25% говорит о том, что рынок оценивает компанию дешевле, чем обычно за последние три года. P/E LTM при этом равен 15,8, а рыночная капитализация – 9 764,9 млрд иен.
По модели портала потенциал акции к справедливой стоимости составляет +7%. Это умеренный запас, который не компенсирует полностью риск сжатия маржи. Сочетание скидки к истории и скромного потенциала по модели оставляет акцию в зоне справедливой оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9 765 млрд JPY |
| P/E (LTM) | 15,8 |
| EV/EBITDA (LTM) | 8,6 |
| P/B | 2,39 |
| Чистый долг / EBITDA | 0,64 |
| Операционный денежный поток (LTM) | 958 млрд |
| ROE | 17,6% |
| Дивидендная доходность (12 мес) | 4,8% |
| EV/EBITDA, среднее за 3 года | 11,5 |
Итог
Сильной стороной квартала остаётся денежный поток: 399,9 млрд иен операционного потока при капитальных затратах в 40,0 млрд иен. Чистый долг снизился до 786,1 млрд иен, а отношение к EBITDA LTM составляет 0,64. Слабое место – прибыль: чистая маржа упала с 21,3% до 18,6%, и рост выручки замедлился до 11,8%. Главный вопрос для держателя – удержится ли дивидендная доходность в 4,8% при сжатии маржи. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 7%.