CEMEX: прибыль выросла на 54,4%, но выручка замедлилась до 8,1% — маржа держится, а мультипликатор выше своей истории
В отчёте за третий квартал 2026 года CEMEX показала выручку 4 590,5 млн долл., операционную прибыль 651,7 млн долл. и чистую прибыль 407,1 млн долл. Год к году выручка прибавила 8,1%, чистая прибыль – 54,4%, а рентабельность по чистой прибыли поднялась до 8,9% с 6,2%. Бумага выглядит нейтрально: сильная маржа и умеренный долг уравновешиваются мультипликатором EV/EBITDA 5,9 против собственной трёхлетней средней 5,5 и оценкой портала с дисконтом 7%.
Главные тезисы
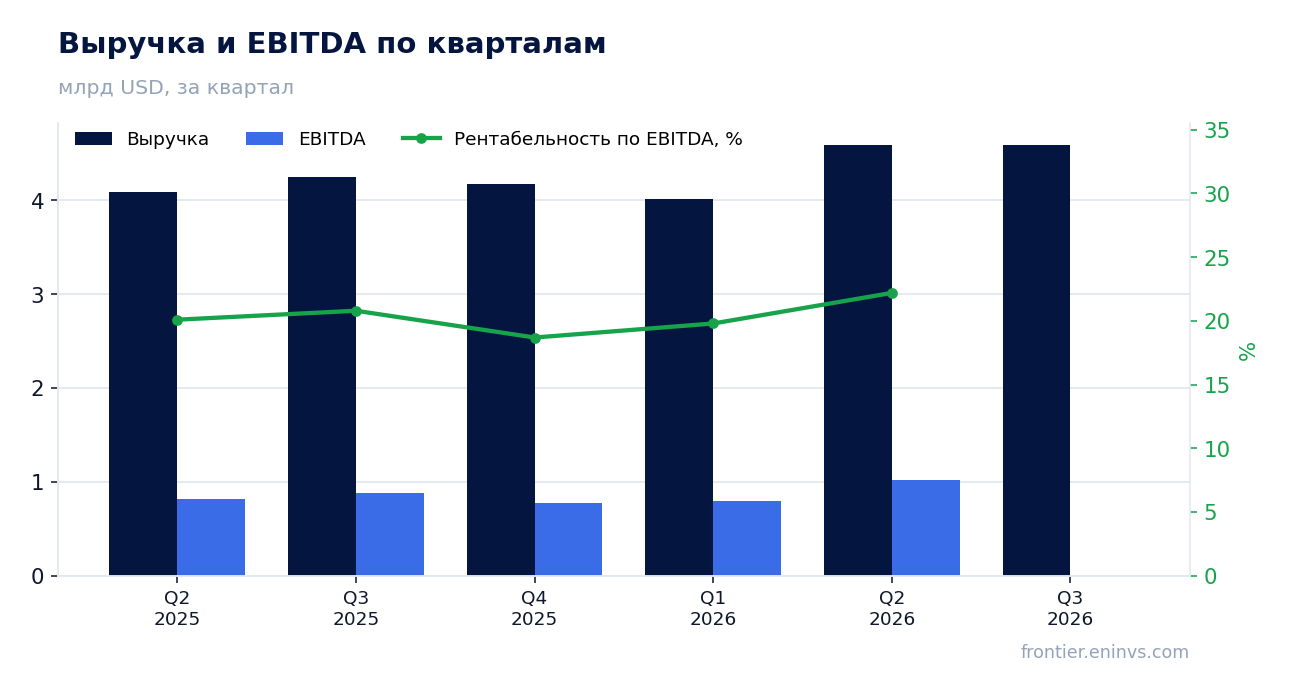
— Выручка в третьем квартале выросла на 8,1% год к году после 12,2% во втором – рост замедлился
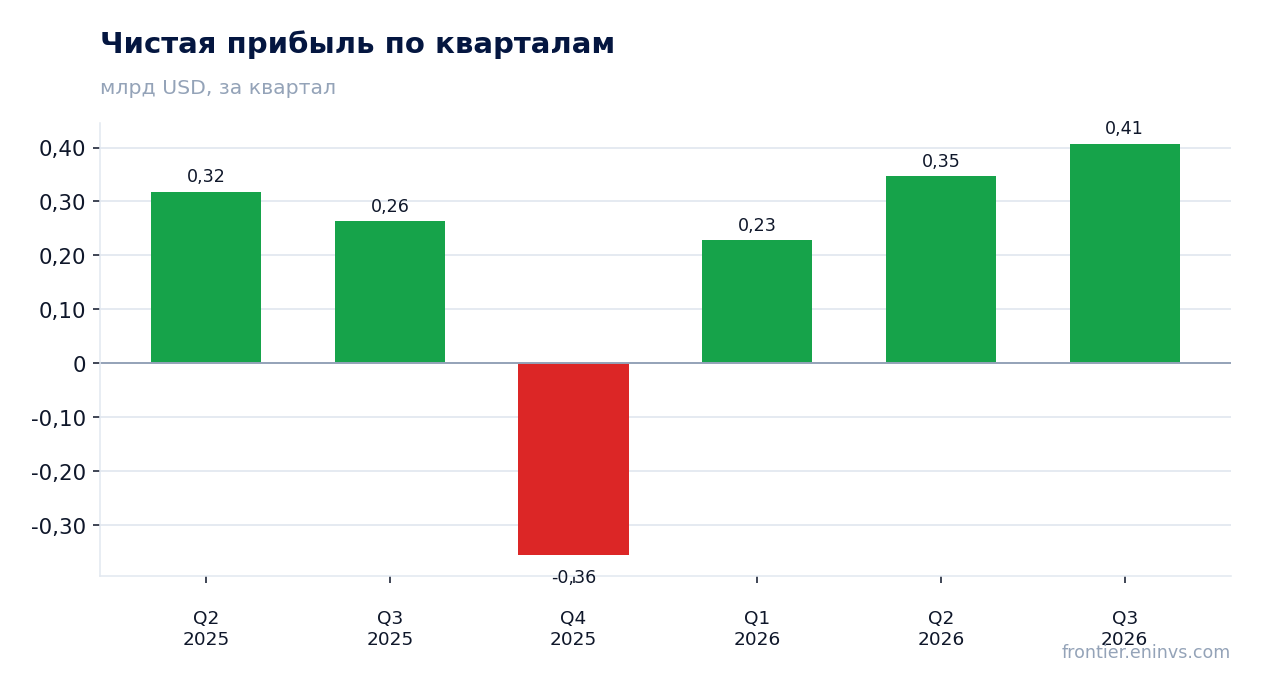
— Чистая прибыль прибавила 54,4% год к году, а рентабельность по ней поднялась до 8,9% с 6,2%
— Операционная прибыль 651,7 млн долл. при выручке 4 590,5 млн долл. даёт операционную маржу около 14,2%
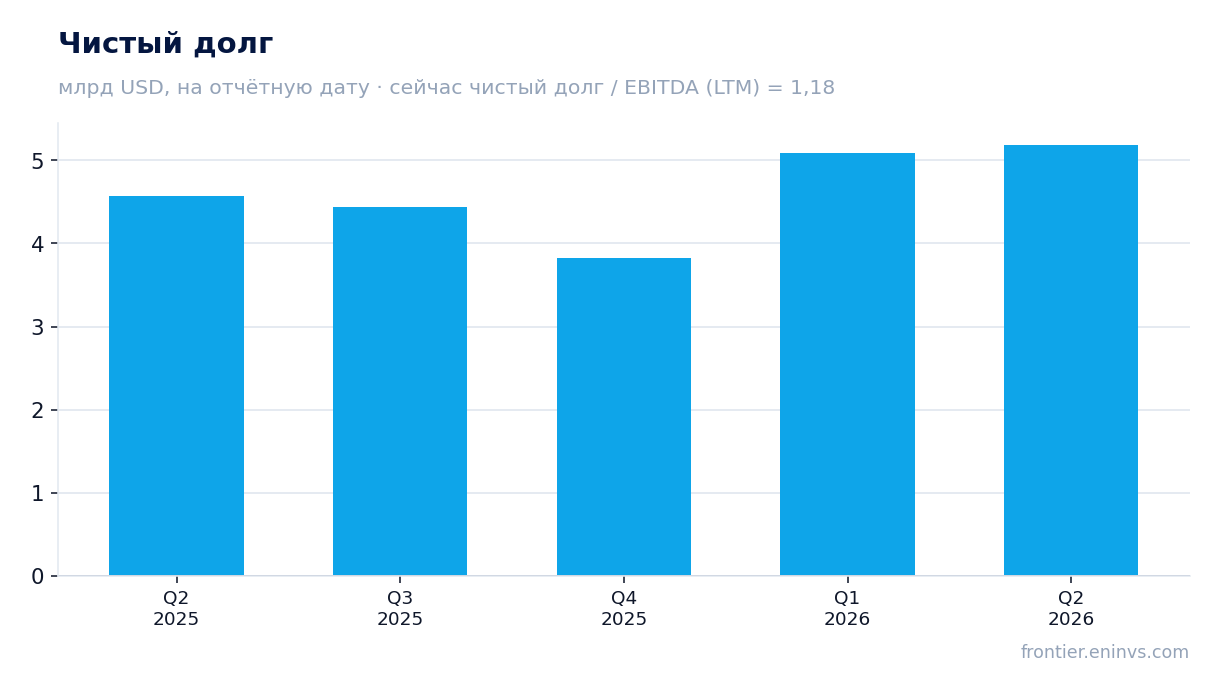
— Долговая нагрузка 1,18 EBITDA за последние 12 месяцев – умеренная для цементного бизнеса
— EV/EBITDA 5,9 выше собственной трёхлетней средней 5,5 на 7% – бумага дороже своей истории
— Дивидендная доходность за последние 12 месяцев 0,95% – выплата скромная относительно цены
— Модель портала даёт дисконт к справедливой стоимости 7% – запас небольшой
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,25 | 4,59 | +8,1% |
| EBITDA | 0,88 | — | — |
| Операционная прибыль | 0,55 | 0,65 | +19,1% |
| Чистая прибыль | 0,26 | 0,41 | +54,4% |
| Операционный денежный поток | 0,74 | — | — |
| Капзатраты | 0,33 | — | — |
| Рентабельность по EBITDA | 20,8% | — | — |
| Чистая маржа | 6,2% | 8,9% | +2,7 п.п. |
Выручка в третьем квартале выросла на 8,1% год к году после 12,2% во втором – рост замедлился
Выручка за третий квартал 2026 года составила 4 590,5 млн долл., что на 8,1% выше уровня того же квартала годом ранее. Во втором квартале рост был 12,2%, то есть темп замедлился. Замедление идёт на фоне более высокой базы прошлого года: в третьем квартале 2025 года выручка уже была 4 245,4 млн долл.
Последовательная динамика тоже показывает остановку: к второму кварталу 2026 года выручка практически не изменилась – 4 590,5 против 4 593,4 млн долл. Это означает, что квартальный рост держится на годовом сравнении, а не на ускорении внутри года.
Для цементного бизнеса такая динамика типична: объёмы зависят от строительного сезона, а цены – от локальной конкуренции. В отчёте нет разбивки, которая объяснила бы замедление, поэтому ограничимся констатацией: рост остаётся положительным, но его темп снизился.
Чистая прибыль прибавила 54,4% год к году, а рентабельность по ней поднялась до 8,9% с 6,2%
Чистая прибыль за третий квартал 2026 года составила 407,1 млн долл. против 263,7 млн долл. годом ранее – рост на 54,4%. Рентабельность по чистой прибыли поднялась до 8,9% с 6,2% в третьем квартале 2025 года.
Опережение прибылью выручки означает, что рост маржи шёл не только за счёт объёмов. При выручке 4 590,5 млн долл. и операционной прибыли 651,7 млн долл. операционная маржа составляет около 14,2%, что выше уровня, при котором чистая маржа была бы 6,2%.
Разрыв между операционной и чистой прибылью – 244,6 млн долл. – приходится на проценты и налоги. Снижение этой нагрузки относительно выручки и дало основной вклад в рост чистой маржи. В отчёте нет детализации, поэтому назовём только итог: прибыль росла быстрее выручки.
Операционная прибыль 651,7 млн долл. при выручке 4 590,5 млн долл. даёт операционную маржу около 14,2%
Операционная прибыль за третий квартал 2026 года составила 651,7 млн долл. при выручке 4 590,5 млн долл. Это около 14,2% выручки. Годом ранее при выручке 4 245,4 млн долл. операционная прибыль была 547,3 млн долл., то есть около 12,9%.
Рост операционной маржи на 1,3 процентного пункта – главный источник сильной чистой прибыли. Он означает, что компания либо подняла цены быстрее издержек, либо сократила переменные расходы. В отчёте нет разбивки по статьям затрат, поэтому конкретную причину назвать нельзя.
Для держателя важно другое: операционная маржа выше 14% – это уровень, при котором даже замедление выручки до 8,1% оставляет прибыль растущей. Если маржа удержится, прибыль будет расти медленнее выручки, но останется положительной.
Долговая нагрузка 1,18 EBITDA за последние 12 месяцев – умеренная для цементного бизнеса
Чистый долг на последнюю годовую отчётную дату – 3 822,0 млн долл., что составляет 1,18 EBITDA за последние 12 месяцев. Для капиталоёмкого цементного производства это умеренный уровень: он оставляет запас до типичных ковенантов в 3–4 EBITDA.
EBITDA за последние 12 месяцев – 3 244,5 млн долл. при выручке 17 400,0 млн долл. Это около 18,6% выручки. Соотношение долга и EBITDA ниже 1,2 означает, что компания может обслуживать долг из текущего денежного потока без привлечения нового финансирования.
Направление изменения долга в фактах не раскрыто, поэтому ограничимся уровнем: нагрузка умеренная, но не нулевая. При падении EBITDA на 20% коэффициент поднялся бы до 1,48 – всё ещё комфортно, но запас уже не бесконечный.
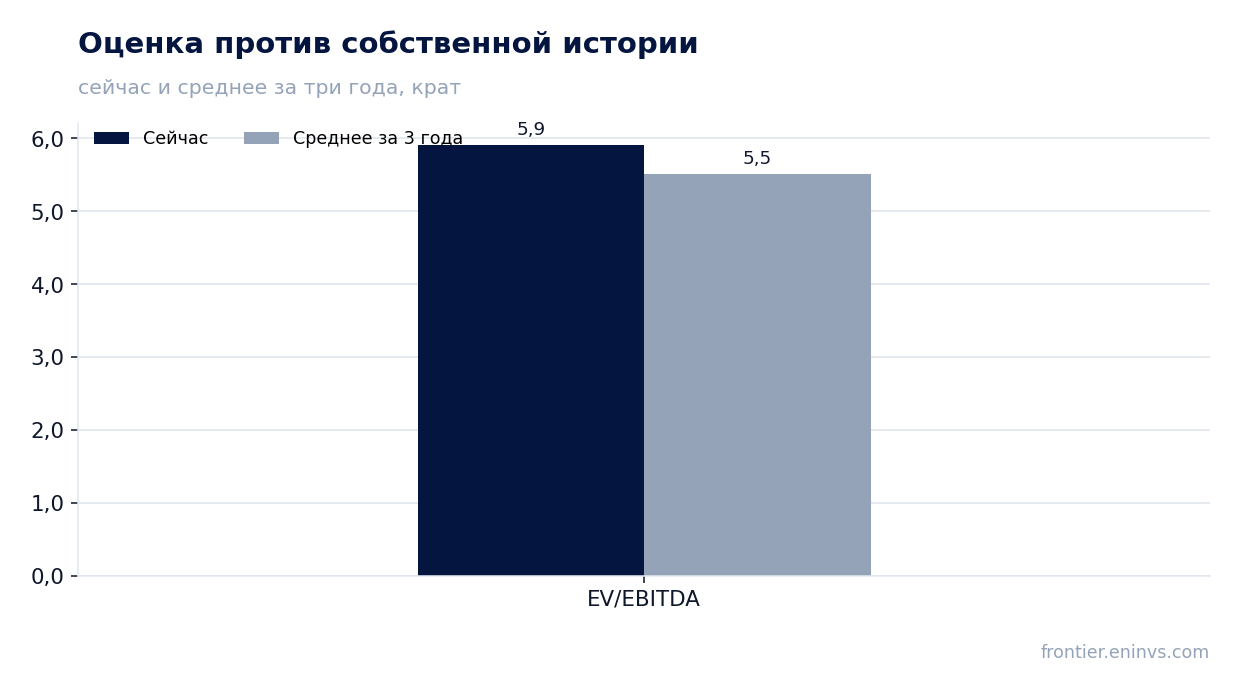
EV/EBITDA 5,9 выше собственной трёхлетней средней 5,5 на 7% – бумага дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,9 против собственной трёхлетней средней 5,5. Бумага торгуется на 7% выше своей истории. Это не пузырь, но и не дисконт: рынок уже заложил в цену текущий уровень маржи.
P/E за последние 12 месяцев – 24,5 при чистой прибыли 626,1 млн долл. и капитализации 15 369,7 млн долл. Такой уровень P/E предполагает, что прибыль будет расти, а не стагнировать. При замедлении выручки до 8,1% это требует удержания маржи.
Модель портала, пересчитывающая EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, даёт справедливую стоимость на 7% выше рынка. Это собственный расчёт портала, а не консенсус: запас небольшой и не покрывает риска замедления.
Дивидендная доходность за последние 12 месяцев 0,95% – выплата скромная относительно цены
Дивидендная доходность за последние 12 месяцев – 0,95%. Это скромный уровень: при текущей цене выплата не является главным аргументом для покупки. Для сравнения, ключевая ставка в долларах не применима, но доходность явно ниже того, что инвестор может получить в безрисковых инструментах.
Наша оценка дивиденда за текущий год исходит из прибыли за последние 12 месяцев 626,1 млн долл. и коэффициента выплаты, который в фактах не раскрыт. Если компания направит на дивиденды половину прибыли, доходность останется около 1%. Всё зависит от политики и разовых статей.
Уменьшить выплату может падение прибыли: в четвёртом квартале 2025 года компания получила убыток 355,7 млн долл., и повторение такого квартала сократит годовую базу. Дивиденд – не главный драйвер этой бумаги, но и не защита от снижения.
Модель портала даёт дисконт к справедливой стоимости 7% – запас небольшой
По модели портала справедливая стоимость бумаги на 7% выше текущей рыночной цены. Это собственный расчёт портала, основанный на переоценке EBITDA по текущим сырьевым ценам при целевом EV/EBITDA. Он не является консенсусом и не является целевой ценой.
Дисконт в 7% меньше, чем типичная волатильность цементного сектора за квартал. Это означает, что рынок оценивает бумагу близко к справедливой стоимости, и запас безопасности невелик. Для покупки нужен либо рост прибыли, либо снижение мультипликатора.
С учётом EV/EBITDA 5,9 против трёхлетней средней 5,5 бумага уже не дешёвая. Модель портала подтверждает: потенциал роста ограничен, а основная ставка – на удержание маржи, а не на переоценку мультипликатора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,4 млрд USD |
| P/E (LTM) | 24,5 |
| EV/EBITDA (LTM) | 5,9 |
| P/B | 1,19 |
| Чистый долг / EBITDA | 1,18 |
| ROE | 12,8% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 5,5 |
Итог
Сильная сторона отчёта – маржа: чистая рентабельность выросла до 8,9% с 6,2%, а операционная – до 14,2%. Слабая – замедление выручки до 8,1% после 12,2% во втором квартале. Долговая нагрузка 1,18 EBITDA умеренная, дивидендная доходность 0,95% скромная. Бумага торгуется на 7% выше своей трёхлетней средней по EV/EBITDA, а модель портала даёт лишь 7% дисконта к справедливой стоимости. Вердикт – нейтральный: сильная маржа уже в цене, а для роста нужен новый драйвер.
Перейти к финансовой карточке компании CEMEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций