Grupo México: выручка растёт третий квартал подряд, но долг за квартал прибавил 2,9 млрд долларов
В отчёте за третий квартал 2026 года Grupo México показала выручку 6 333,0 млн долларов, EBITDA 3 969,9 млн и чистую прибыль 2 003,9 млн. Выручка прибавила 31,4% год к году, EBITDA – 52,0%, рентабельность по EBITDA выросла до 62,7% с 54,2%. Чистый долг на конец сентября составил 4,0 млрд долларов против 1,1 млрд на 30 июня. При P/E 19,6 по последним 12 месяцам и оценке портала, дающей минус 8% к справедливой стоимости, акция выглядит нейтрально: сильная операционная динамика уравновешена возросшим долгом и ценой выше собственной истории.
Главные тезисы
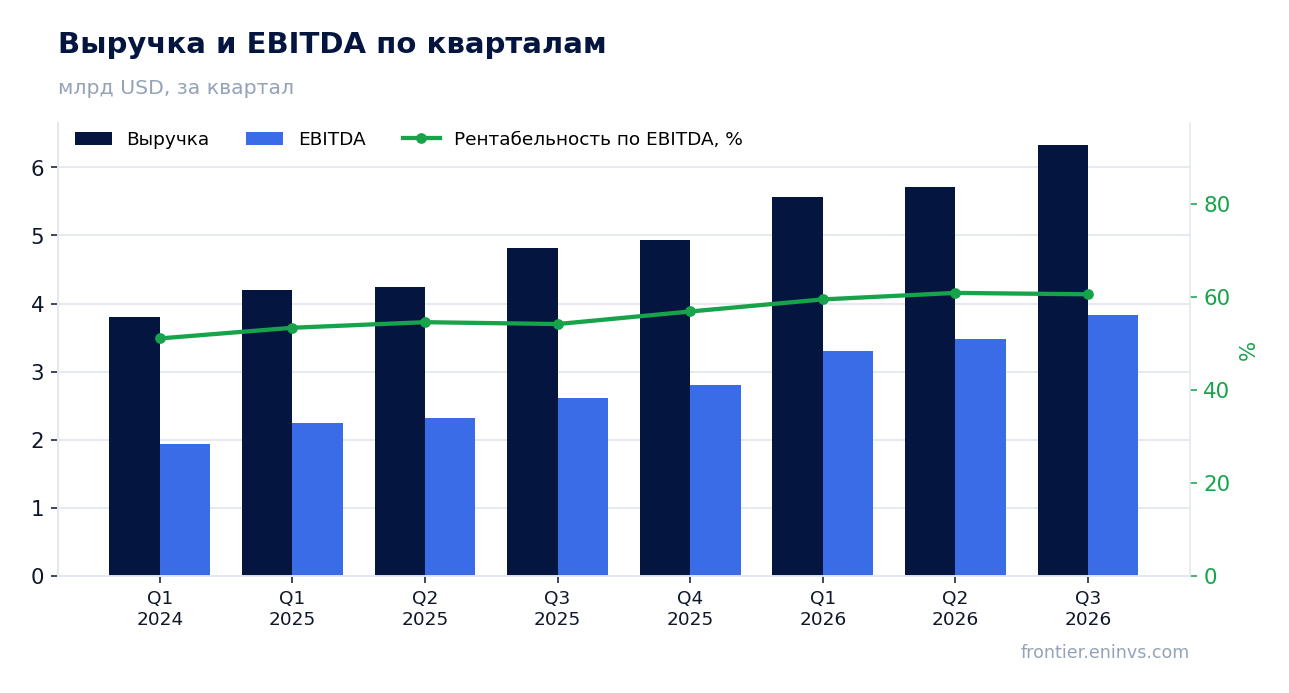
— Выручка третий квартал подряд выше 5,5 млрд долларов, но темп роста замедлился с 35,0% до 31,4%
— EBITDA выросла на 52,0%, а маржа прибавила 8,5 процентного пункта – до 62,7%
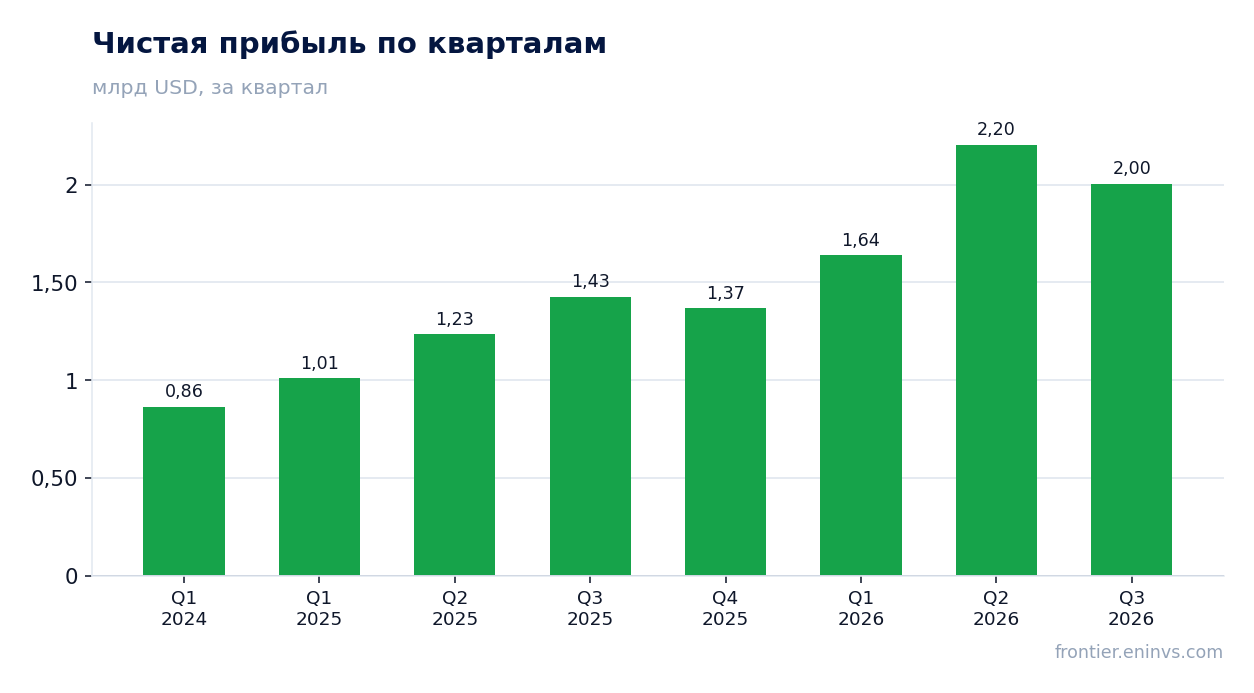
— Чистая прибыль 2 003,9 млн долларов при рентабельности 31,6% против 29,6% годом ранее
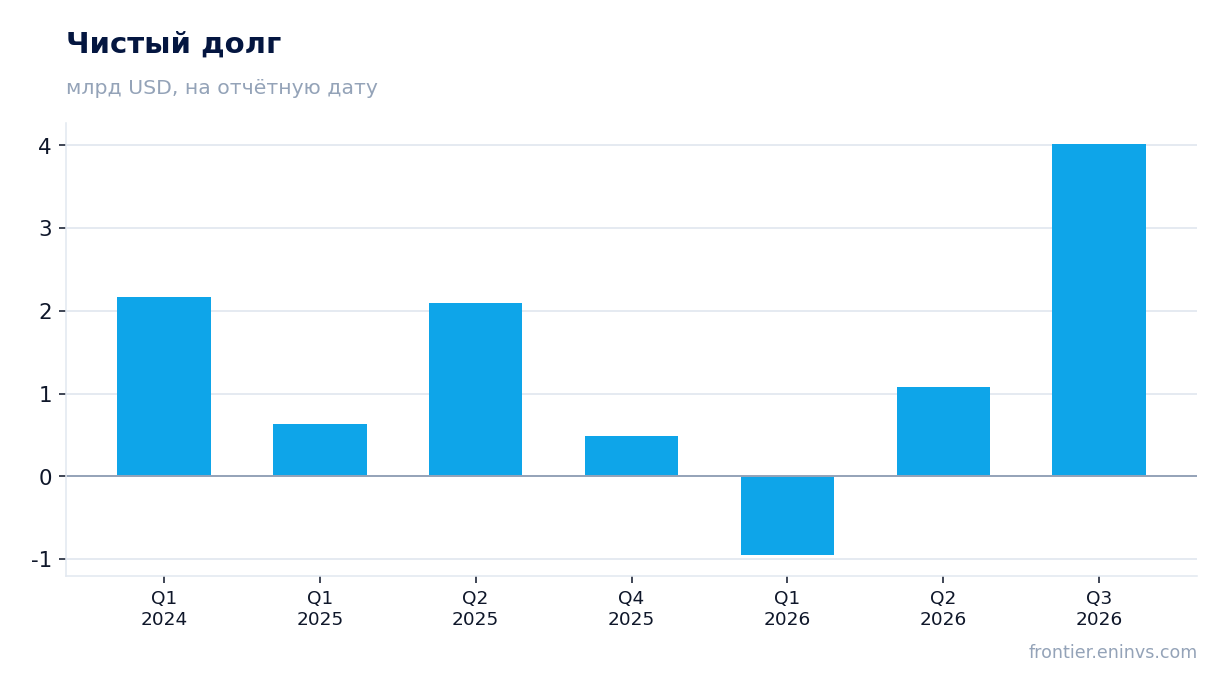
— Чистый долг вырос с 1,1 млрд долларов на 30 июня до 4,0 млрд на 30 сентября
— Операционный денежный поток 2 392,9 млн долларов не покрывает рост долга за квартал
— P/E 19,6 по последним 12 месяцам, а оценка портала даёт минус 8% к справедливой стоимости
— Дивидендная доходность 2,3% за последние 12 месяцев – скромно для компании с ROE 31,0%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,82 | 6,33 | +31,4% |
| EBITDA | 2,61 | 3,97 | +52,0% |
| Операционная прибыль | 2,37 | 3,45 | +45,7% |
| Чистая прибыль | 1,43 | 2,00 | +40,4% |
| Операционный денежный поток | 1,98 | 2,39 | +20,8% |
| Рентабельность по EBITDA | 54,2% | 62,7% | +8,5 п.п. |
| Чистая маржа | 29,6% | 31,6% | +2,0 п.п. |
Выручка третий квартал подряд выше 5,5 млрд долларов, но темп роста замедлился с 35,0% до 31,4%
Выручка третьего квартала 2026 года составила 6 333,0 млн долларов, это на 31,4% больше, чем годом ранее. Квартал стал третьим подряд с выручкой выше 5,5 млрд: в первом квартале было 5 565,3 млн, во втором – 5 717,5 млн. Абсолютный уровень выручки продолжает расти, но годовой темп замедлился: во втором квартале он составлял 35,0%, в третьем – 31,4%.
Замедление не означает слабости: база сравнения годом ранее уже была высокой, а прирост в 31,4% остаётся одним из лучших показателей за последние два года. Для оценки важнее, что компания удерживает выручку выше 6 млрд долларов второй квартал подряд – это новый уровень для бизнеса.
Что именно обеспечило прирост, в фактах не раскрыто. Отчёт не даёт разбивки по сегментам, поэтому причину роста выручки – цены на металлы, объёмы или оба фактора – по имеющимся данным установить нельзя. Стоит смотреть на следующую публикацию: сохранится ли выручка выше 6 млрд долларов, когда база сравнения станет ещё выше.
EBITDA выросла на 52,0%, а маржа прибавила 8,5 процентного пункта – до 62,7%
EBITDA третьего квартала составила 3 969,9 млн долларов, на 52,0% больше, чем годом ранее. Рентабельность по EBITDA выросла до 62,7% с 54,2% – прибавка 8,5 процентного пункта. Это самый высокий уровень маржи за последние кварталы: в первом квартале 2026 года она была около 59,5%, во втором – около 60,9%.
Операционная прибыль составила 3 451,6 млн долларов, то есть разница между EBITDA и операционной прибылью – около 518,0 млн. Это амортизация и прочие неденежные статьи. Маржа растёт быстрее выручки, значит, издержки растут медленнее доходов. Какая именно статья затрат дала эффект, в фактах не раскрыто.
Устойчивость маржи выше 60% – ключевой вопрос для оценки. Если она удержится, прибыль останется высокой даже при замедлении выручки. Если это разовый эффект от цен на металлы, маржа вернётся к 54–55%, и прибыль следующего года окажется заметно ниже.
Чистая прибыль 2 003,9 млн долларов при рентабельности 31,6% против 29,6% годом ранее
Чистая прибыль третьего квартала составила 2 003,9 млн долларов, на 40,4% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 31,6% с 29,6%. Прирост прибыли отстаёт от прироста EBITDA (52,0%), что указывает на рост расходов ниже операционной строки – вероятно, процентов и налогов, но точная причина в фактах не раскрыта.
За последние 12 месяцев чистая прибыль составила 5 039,6 млн долларов. Это уровень, на который опирается P/E 19,6 при рыночной капитализации 98,8 млрд долларов. Прибыль квартала – 2 003,9 млн – ниже, чем во втором квартале (2 203,9 млн), хотя выручка была выше. Разница объясняется ростом расходов или разовыми статьями, которые в фактах не детализированы.
ROE на уровне 31,0% – сильный показатель для горнодобывающей компании. Он поддерживается высокой маржой и умеренным собственным капиталом. Если маржа нормализуется, ROE снизится, и это отразится на оценке.
Чистый долг вырос с 1,1 млрд долларов на 30 июня до 4,0 млрд на 30 сентября
Чистый долг на 30 сентября 2026 года составил 4,0 млрд долларов против 1,1 млрд на 30 июня – рост на 2,9 млрд за квартал. За 12 месяцев долг вырос с 2,1 млрд на 30 июня 2025 года до 4,0 млрд на 30 сентября 2026 года, прибавка 1,9 млрд. Квартальный рост заметно больше годового, что говорит о том, что основная часть долга набрана в последние три месяца.
При EBITDA 3 969,9 млн за квартал долг в 4,0 млрд выглядит умеренным: соотношение долга к квартальной EBITDA около единицы. Но компания не раскрывает, на что пошли заёмные средства – на инвестиции, дивиденды или пополнение оборотного капитала. Без этого нельзя сказать, разовый это рост или новая долговая политика.
Для акционера важен процентный расход: при росте долга на 2,9 млрд за квартал расходы на обслуживание долга вырастут в следующих отчётах. Это может ограничить рост чистой прибыли даже при сильной EBITDA.
Операционный денежный поток 2 392,9 млн долларов не покрывает рост долга за квартал
Операционный денежный поток третьего квартала составил 2 392,9 млн долларов. Это меньше, чем во втором квартале (3 649,2 млн), и меньше, чем в третьем квартале 2025 года (1 981,0 млн) – но всё же выше прошлогоднего уровня. Поток положительный и покрывает большую часть квартальной EBITDA, что говорит о хорошей конверсии прибыли в деньги.
Рост долга на 2,9 млрд за квартал превышает операционный поток в 2 392,9 млн. То есть даже при сильном денежном потоке компания привлекала заёмные средства. Капитальные затраты за квартал в фактах не раскрыты, поэтому нельзя сказать, сколько ушло на инвестиции, а сколько – на дивиденды или иные цели.
Сочетание положительного потока и роста долга – главный вопрос к отчёту. Если деньги пошли на расширение мощностей, это инвестиция в будущий рост. Если на выплаты акционерам или покрытие оборотного капитала, долговая нагрузка может остаться повышенной.
P/E 19,6 по последним 12 месяцам, а оценка портала даёт минус 8% к справедливой стоимости
P/E по последним 12 месяцам составляет 19,6 при прибыли 5 039,6 млн долларов и капитализации 98,8 млрд. Для сравнения с собственной историей в фактах есть только средний EV/EBITDA за три года – 6,1. Текущий EV/EBITDA в фактах не приведён, поэтому сравнить его со средним напрямую нельзя. Но при рыночной капитализации 98,8 млрд и чистом долге 4,0 млрд EV составляет около 102,8 млрд, а EBITDA за последние 12 месяцев – около 13,4 млрд, что даёт EV/EBITDA около 7,7. Это выше среднего за три года (6,1), то есть акция торгуется дороже своей истории.
Оценка портала, которая переоценивает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт минус 8% к справедливой стоимости. Это собственная модель портала, а не консенсус рынка. Она указывает на то, что текущая цена несколько выше справедливой.
Дивидендная доходность за последние 12 месяцев – 2,3%. При ROE 31,0% и сильной марже это скромно: компания предпочитает направлять прибыль на развитие или удержание долга, а не на выплаты. Для инвестора, ориентированного на доход, это ограничитель.
Дивидендная доходность 2,3% за последние 12 месяцев – скромно для компании с ROE 31,0%
Дивидендная доходность за последние 12 месяцев составляет 2,3% при рыночной капитализации 98,8 млрд долларов. Это скромный уровень для компании с рентабельностью по EBITDA 62,7% и ROE 31,0%. Компания направляет значительную часть прибыли на инвестиции и обслуживание долга, а не на выплаты акционерам.
Наша оценка дивиденда за текущий год исходит из сохранения прибыли на уровне последних 12 месяцев (5 039,6 млн) и текущей доходности 2,3%. Если прибыль останется на этом уровне, дивиденд вряд ли существенно вырастет. Ключевой фактор – политика выплат: при росте долга компания может предпочесть направить свободные средства на его снижение.
Доходность 2,3% ниже, чем можно было бы ожидать от компании с такой маржой. Для сравнения, ключевая ставка в долларах сейчас ниже, но для развивающегося рынка 2,3% – это мало. Если долг продолжит расти, дивиденд может быть сокращён или заморожен.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 98,8 млрд USD |
| P/E (LTM) | 19,6 |
| P/B | 4,24 |
| ROE | 31,0% |
| Дивидендная доходность (12 мес) | 2,3% |
Итог
Сильная сторона отчёта – операционная: выручка выше 6 млрд долларов второй квартал подряд, EBITDA выросла на 52,0%, маржа достигла 62,7%. Слабая сторона – долг: за квартал он вырос на 2,9 млрд долларов, и операционный поток не покрыл этот прирост. Оценка портала даёт минус 8% к справедливой стоимости, а P/E 19,6 и EV/EBITDA около 7,7 выше средней за три года. Акция выглядит нейтрально: операционная динамика сильна, но долг и цена ограничивают потенциал. Вердикт – нейтрально.
Перейти к финансовой карточке компании GMEXICO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций