АБЗ-1: 15 млрд облигаций на заводе с EBITDA 2 млрд – кредит группы Балтийский проект, а не завода, и доходность 19,5% за это
АБЗ-1 – АО "Асфальтобетонный завод №1", петербургский производитель дорожных материалов и эмитент облигаций дорожно-строительной группы "Балтийский проект". В обращении 8 выпусков на 15,2 млрд руб. (последний, 002Р-07 на 1 млрд под 17,75%, размещён 28.08-02.09.2026), фиксы дают 18,4-19,7% с премией к ОФЗ 400-500 б.п., флоатеры 19-20%. Вердикт: это долг всей группы, повешенный на один завод. Собственная EBITDA АБЗ-1 – 2,0 млрд в год, облигаций – 15 млрд, и разница выдана внутрь группы займами. Покупать эти бумаги можно только как риск группы Балтийский проект с рейтингами A-.ru НКР и ruA- Эксперт РА по поручительству, а ответ на вопрос "чем платить" лежит в консолидированной отчётности, которая выходит в конце сентября.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: АБЗ-1. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Что покупаем: завод с выручкой 9 млрд и облигации на 15 млрд – математика не сходится без группы
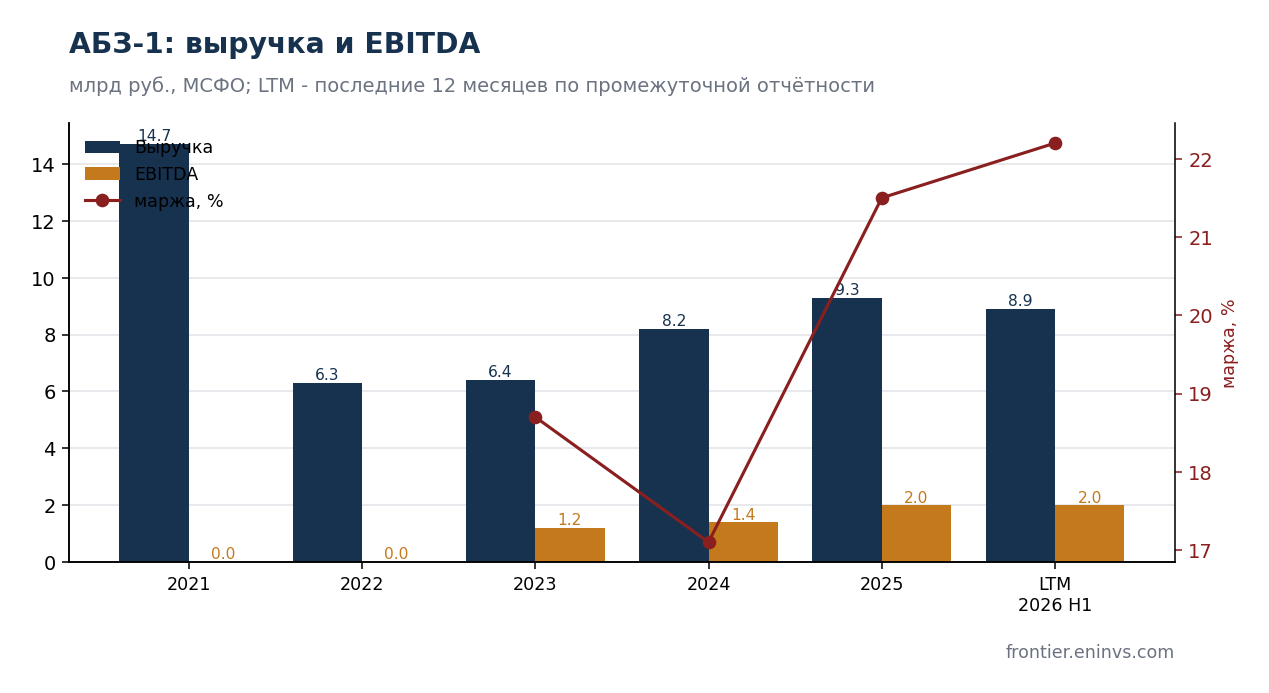
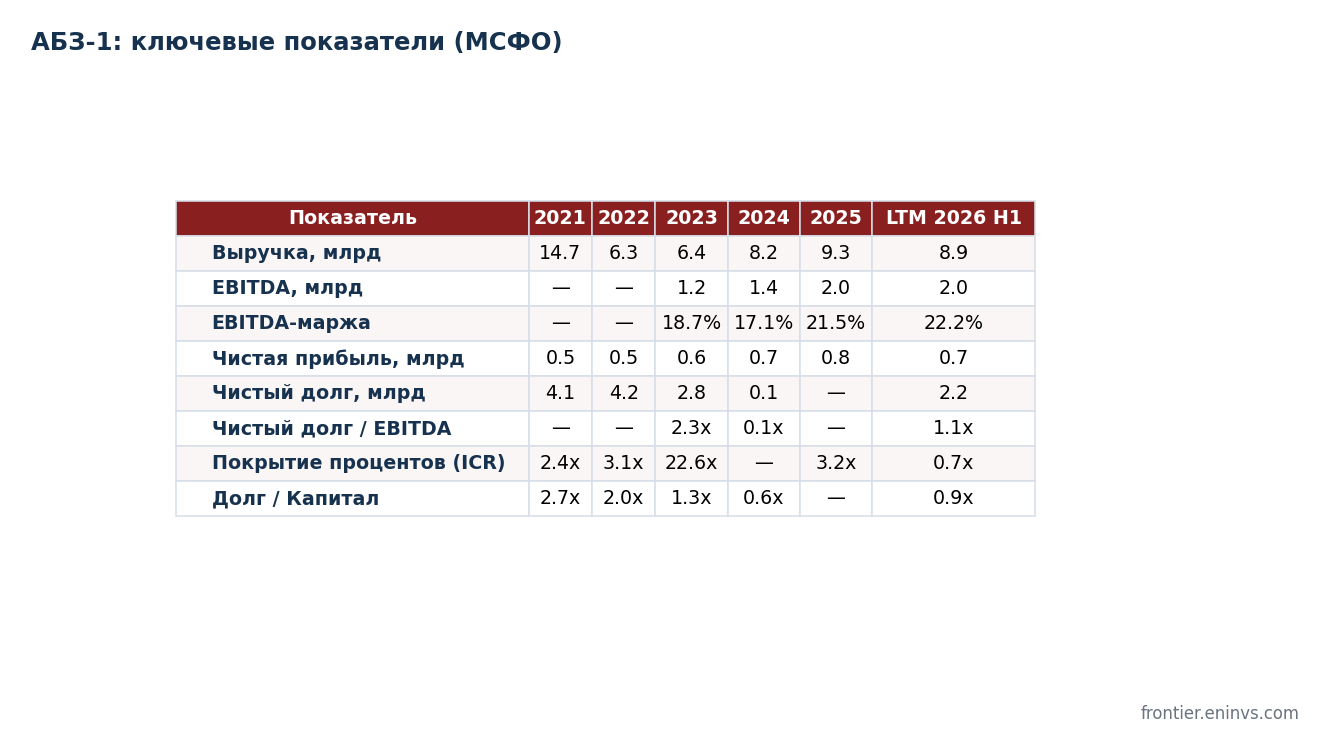
Факт. По консолидированной МСФО самого АО "АБЗ-1" выручка 2025 года 9,3 млрд, EBITDA 2,0 млрд (маржа 21,5%), чистая прибыль 0,8 млрд. За первое полугодие 2026 выручка 2,6 млрд (минус 13% год к году), EBITDA 0,6 млрд, чистый убыток 0,1 млрд – бизнес сезонный, первое полугодие всегда слабое, основная выручка приходит во втором. Чистый долг завода на 30.06.2026 – всего 2,2 млрд, 1,1x EBITDA, долг к капиталу 0,9x.
Расчёт авторов. При 15,2 млрд облигаций в обращении чистый долг 2,2 млрд означает, что около 13 млрд привлечённых денег лежит на балансе завода в виде выданных займов и депозитов, то есть переданы материнской АО ПСФ "Балтийский проект" и другим компаниям группы. Проценты по облигациям при купонах 17,5-25,5% – порядка 2,8-3 млрд в год, это в полтора раза больше EBITDA завода. Обслуживает их не завод, а процентные доходы по займам, выданным группе. Поэтому покрытие процентов операционной прибылью по LTM у завода 0,7x, а в отчётности при этом стоит прибыль.
Кредит группы: дорожное строительство на госконтрактах с портфелем на два года и нагрузкой около 3x FFO
Факт. Группа "Балтийский проект" ведёт полный цикл дорожного строительства на Северо-Западе: от производства материалов до строительства и сдачи объектов, плюс 30-летняя концессия по трамвайной сети в Петербурге. По последнему публичному релизу АКРА по группе (ноябрь 2023, BBB(RU)) портфель контрактов был 36,7 млрд, не меньше двух средних годовых выручек, долг к FFO 2,5-3,5x, покрытие процентов около 3x, рентабельность FFO 12-15%. В 2026 году выпуски АБЗ-1 получили A-.ru от НКР (30.03.2026) и ruA- от Эксперт РА (апрель 2026) – рейтинг выпусков опирается на поручительство головной компании.
Со слов Антона Куликова (БКС, эфир 01.09.2026). АБЗ-1 работает по госконтрактам, портфель проектов на два года, денежный поток и прибыль улучшаются, долговая нагрузка низкая, ничего плохого не ожидается. Завод обычно отчитывается в первую неделю сентября, группа – до конца сентября; первое полугодие сезонно слабое.
Предположение авторов. Консолидированной МСФО группы в нашей базе нет, релиз АКРА по ней почти трёхлетней давности. Мы не можем проверить ни текущий портфель контрактов, ни долг группы. Всё, что видно из публичных данных завода, – это то, что деньги с рынка уходят вверх по группе, и качество этих займов определяет качество облигаций.
Чем платить: 6,2 млрд в ближайшие 12 месяцев, из них 3,4 млрд амортизаций, и все они – деньги группы
Факт. По графику MOEX с сентября 2026 по август 2027 АБЗ-1 должна выплатить около 2,8 млрд купонов и 3,4 млрд амортизаций (с учётом нового 002Р-07). В сентябре 2026 гасится 1Р05 (350 млн остатка) и проходит амортизация, дальше выпуски 2Р01-2Р07 амортизируются равными долями: пики по 0,5-0,6 млрд в мае, июле, августе, сентябре и ноябре 2027, а в 2028 году – по 1,2 млрд в январе, апреле и июле. Оферт по выпускам нет. Новый 002Р-07: 1 млрд, купон 17,75% ежемесячно, амортизация, погашение 17.08.2029, рейтинги выпуску ruA- и A-.ru присвоены 02.09.2026, на вторичке 99,5% и 19,5% к погашению.
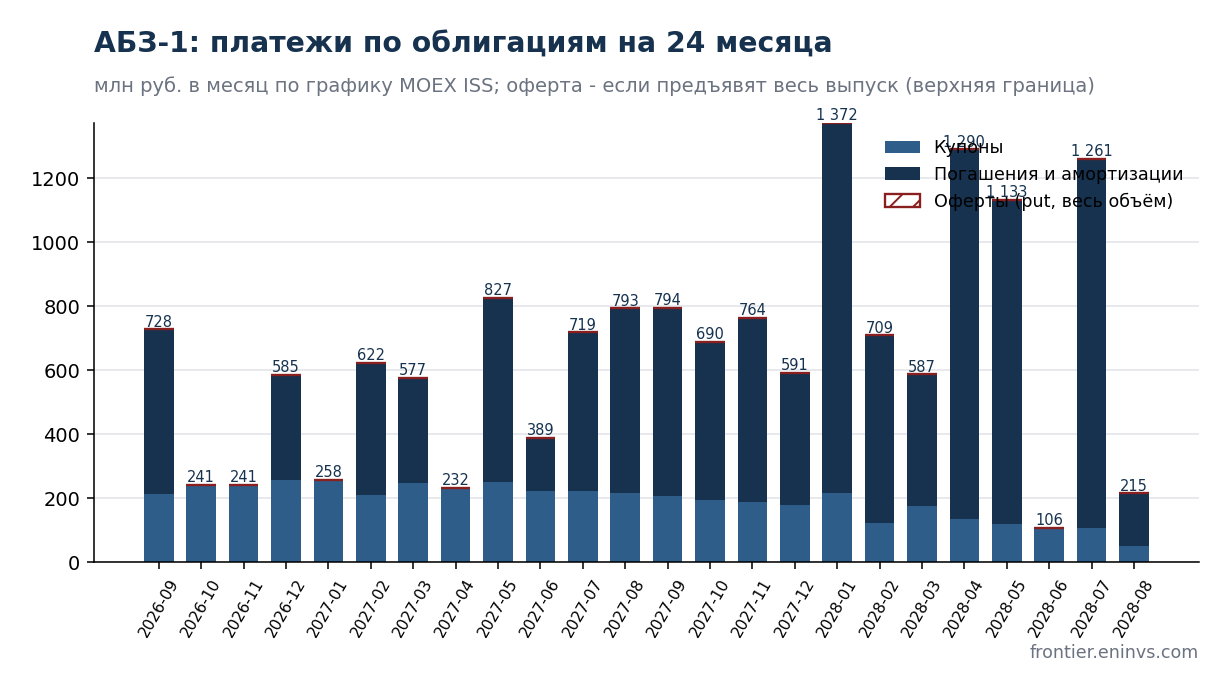
Расчёт авторов. Завод с EBITDA 2 млрд в год такие платежи не вытянет, и он не должен: амортизации возвращаются из тех же займов, что выданы группе. Значит, ключевой вопрос к отчётности группы за полугодие – хватает ли операционного потока дорожного бизнеса на 6 млрд облигационных платежей в год плюс банковские кредиты. Свежий штрих к тому же: 27.08.2026 завод дал поручительство Сбербанку за АО "Экодор" из той же группы – обязательства группы висят на эмитенте и по банковской линии, а не только через займы. Пока рынок отвечает "да": все восемь выпусков торгуются от 99 до 108% номинала.
Рынок: 19,5% по фиксам и премия 400-500 б.п. – это цена риска A-, а не ВДО
Факт. Фиксированные выпуски 2Р03 (25,5%, май 2028), 2Р04 (19,5%, октябрь 2028), 2Р06 (17,5%, апрель 2029) и 2Р07 (17,75%, август 2029) дают 18,4-19,7% к погашению при премии к ОФЗ 400-505 б.п. Флоатеры 2Р01, 2Р02 и 2Р05 по доходности MOEX 19,3-20,1%. Самый короткий 1Р05 гасится 30.09.2026.
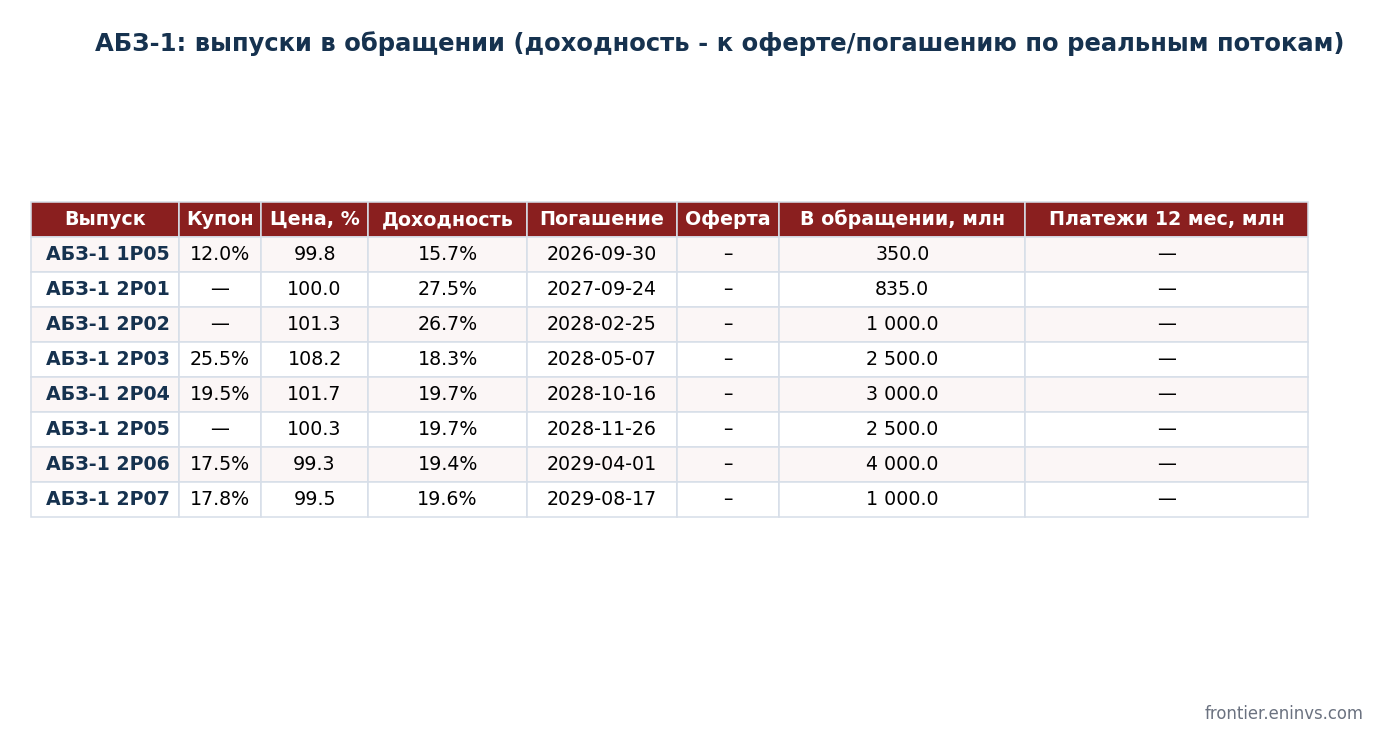
Расчёт авторов. Премия 400-500 б.п. соответствует рейтинговой корзине A-/BBB+ на нашей выборке и не оставляет запаса на сюрприз в отчётности группы. Идея здесь не в доходности, а в стабильности: длинные фиксы 2Р06 и 2Р07 – ставка на снижение ключевой ставки при кредите госконтрактного подрядчика.
Риски: непрозрачность группы, сезонность и один заказчик – государство
- Отчётность группы. Публично видна только МСФО завода. Консолидация "Балтийского проекта" выходит раз в полгода и с задержкой, свежий рейтинговый релиз по группе нам не известен.
- Госзаказ и авансы. Выручка зависит от бюджетов регионов и Росавтодора, авансы и удержания по контрактам двигают денежный поток кварталами; первое полугодие 2026 у завода минус 13% по выручке.
- Концессия. Трамвайная концессия в Петербурге – 30-летний проект с капексом, который может требовать денег группы раньше, чем облигационные амортизации.
- Внутригрупповые займы и поручительства. Качество 13 млрд, переданных вверх по группе, – главный кредитный факт, и его проверить снаружи нельзя; поручительство за Экодор перед Сбербанком (27.08.2026) добавляет к этому условные обязательства.
Итог: приемлемый риск для консервативной части ВДО-портфеля, но покупать как группу, а не как завод
АБЗ-1 – удобный инструмент, чтобы получить 19-20% на кредите госконтрактного дорожного подрядчика, и Куликов относит его к надёжной части своих идей рядом с Борцом и ВИС Финанс. Наш взгляд осторожнее: цифры завода сами по себе про кредит ничего не говорят, они говорят про группу, а по группе публичных данных мало. Разумно ждать консолидированную отчётность за полугодие в конце сентября и держать долю в пределах обычного лимита на одного эмитента второго эшелона.
Источники и оговорки
- Консолидированная МСФО АО "АБЗ-1" за 2021-2025 и 1П2026 (e-disclosure), полугодия как в раскрытии эмитента.
- АКРА, пресс-релиз по АО ПСФ "Балтийский проект" от 29.11.2023; сообщения о рейтингах выпусков НКР (30.03.2026) и Эксперт РА (апрель 2026).
- График купонов и амортизаций – MOEX ISS, котировки – закрытие MOEX на 03.09.2026; сообщения эмитента о размещении 002Р-07, рейтингах выпуска (02.09.2026) и поручительстве (27.08.2026).
- Эфир БКС с Антоном Куликовым от 01.09.2026 – позиция спикера приведена с указанием источника.
Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций