АФК Система: EBITDA-маржа 36,7% – лучший квартал за три года, но долг вырос на 328,8 млрд руб. за квартал
В конце мая АФК Система раскрыла результаты за первый квартал 2026 года. Выручка составила 303,3 млрд руб., EBITDA – 111,4 млрд руб., маржа по EBITDA достигла 36,7% – максимума за последние три года. Чистая прибыль оказалась скромной – 1,6 млрд руб., а долг вырос на 328,8 млрд руб. за квартал. Разберём, что стоит за рекордной маржой и почему долговая нагрузка остаётся главным вопросом для акционеров.
Главные тезисы
— EBITDA-маржа 36,7% – лучший квартальный показатель за три года, но он не подкреплён ростом выручки
— Чистая прибыль 1,6 млрд руб. – почти нулевая, несмотря на рекордную EBITDA
— Долг вырос на 328,8 млрд руб. за квартал и на 471,2 млрд руб. за 12 месяцев
— Соотношение чистый долг/EBITDA LTM – 5,63, что выше среднего за три года
— EV/EBITDA LTM – 5,94, что ниже среднего за три года, но рынок не верит в устойчивость маржи
— Дивиденды за последние 12 месяцев – 0,0 руб. на акцию, выплаты не ожидаются
— Операционный денежный поток LTM – 117,4 млрд руб., но этого недостаточно для покрытия долга
Ключевые показатели, млрд ₽
| Показатель | — | Q1 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 303 | — |
| EBITDA | — | 111 | — |
| Чистая прибыль | — | 1,60 | — |
| Рентабельность по EBITDA | — | 36,7% | — |
| Чистая маржа | — | 0,5% | — |
EBITDA-маржа 36,7% – лучший квартальный показатель за три года, но он не подкреплён ростом выручки
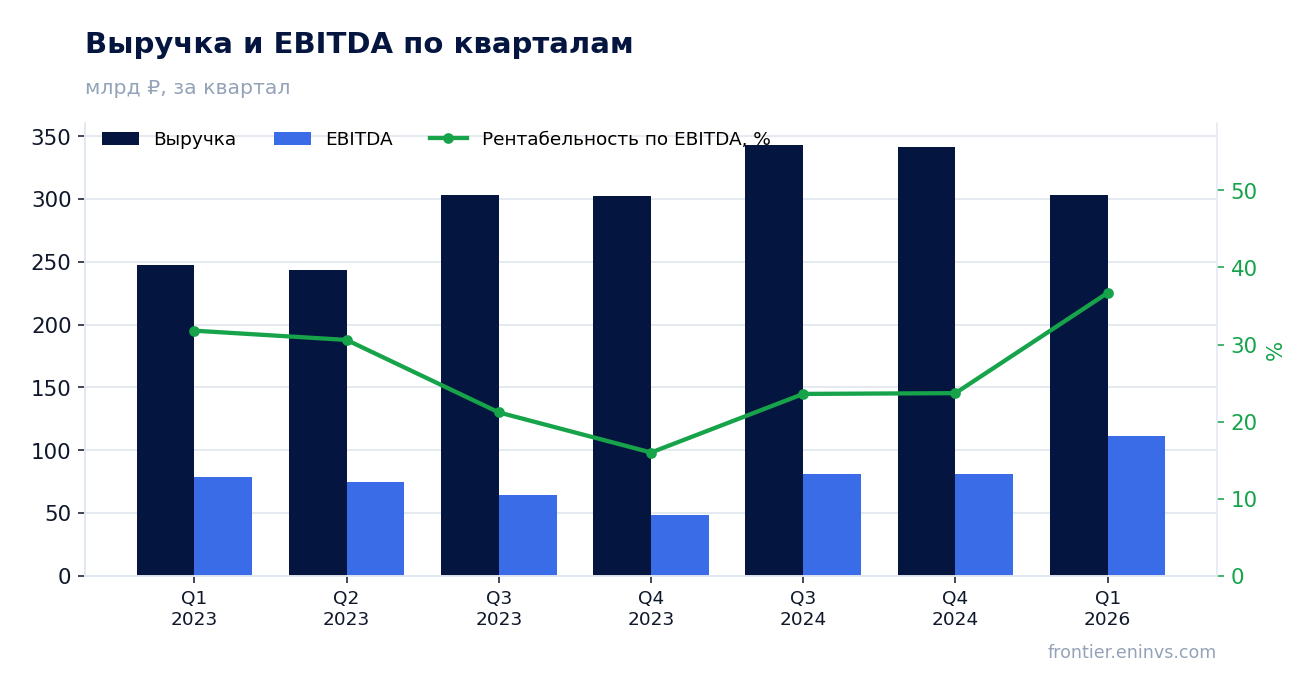
В первом квартале 2026 года выручка АФК Системы составила 303,3 млрд руб. – это на 11,6% ниже, чем в четвёртом квартале 2024 года (341,8 млрд руб.), и на 2,4% ниже, чем в первом квартале 2023 года (247,9 млрд руб.). При этом EBITDA достигла 111,4 млрд руб., что на 37,7% выше, чем в четвёртом квартале 2024 года (80,9 млрд руб.).
Маржа по EBITDA в 36,7% – максимальная за последние три года: в третьем квартале 2024 года она составляла 23,6%, в четвёртом – 23,7%. Такой скачок маржинальности при стагнирующей выручке указывает на разовые факторы в составе EBITDA – например, переоценку активов или продажу долей. Без этих факторов операционная эффективность вряд ли улучшилась настолько резко.
Чистая прибыль 1,6 млрд руб. – почти нулевая, несмотря на рекордную EBITDA
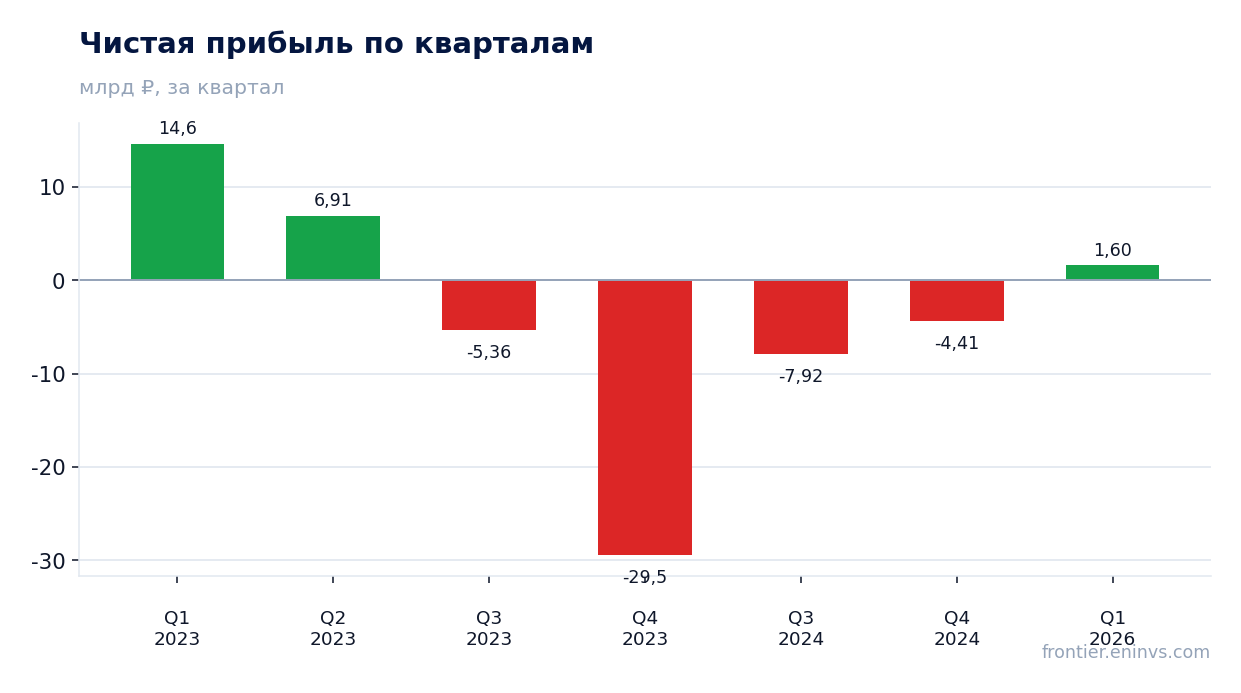
Чистая прибыль за первый квартал 2026 года составила 1,6 млрд руб. – это 0,5% от выручки. Для сравнения, в первом квартале 2023 года чистая прибыль была 14,6 млрд руб., а в четвёртом квартале 2024 года – убыток 4,4 млрд руб.
Разрыв между EBITDA и чистой прибылью объясняется высокими процентными расходами и амортизацией. При долге 1 752,4 млрд руб. на конец квартала проценты съедают почти всю операционную прибыль. Даже рекордная EBITDA не превращается в прибыль для акционеров.
Долг вырос на 328,8 млрд руб. за квартал и на 471,2 млрд руб. за 12 месяцев
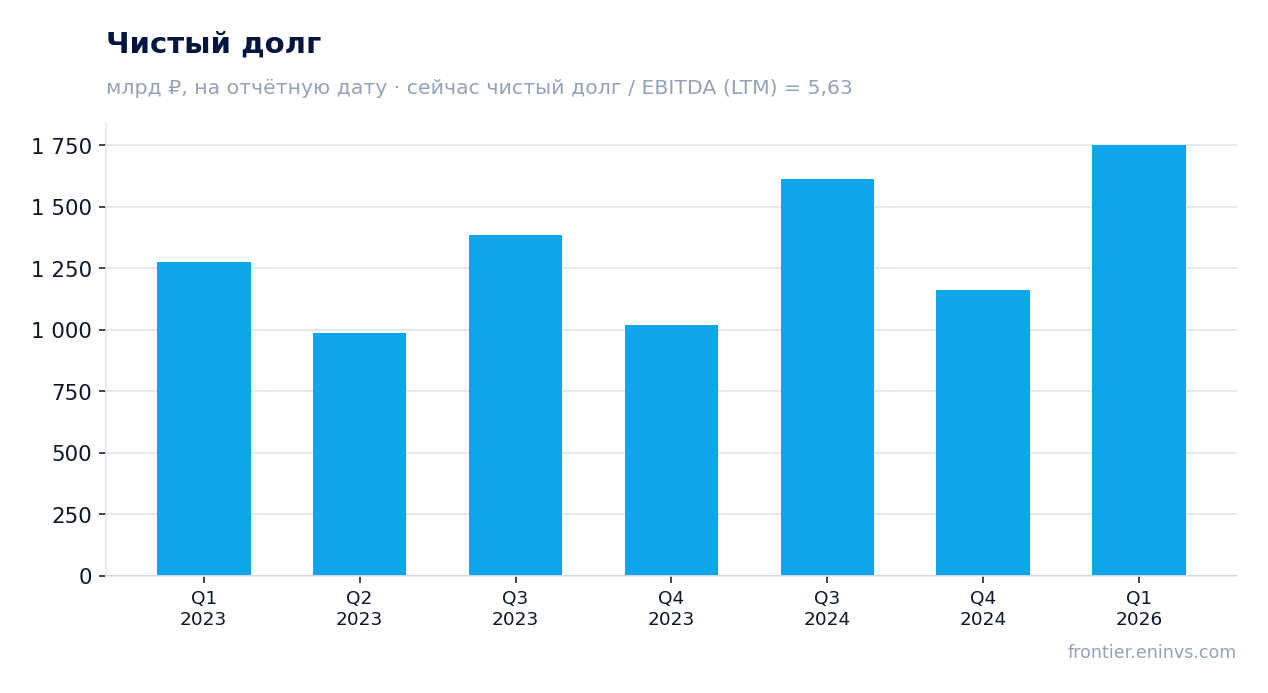
Чистый долг на конец первого квартала 2026 года составил 1 752,4 млрд руб. – это на 328,8 млрд руб. больше, чем на предыдущую отчётную дату, и на 471,2 млрд руб. больше, чем год назад. Рост долга ускорился: за последние 12 месяцев он увеличился на 36,8%.
При этом операционный денежный поток за последние 12 месяцев – 117,4 млрд руб., что покрывает лишь 25% квартального прироста долга. Это означает, что компания финансирует инвестиции и проценты за счёт новых заимствований, а не за счёт операционной деятельности.
Соотношение чистый долг/EBITDA LTM – 5,63, что выше среднего за три года
Соотношение чистый долг/EBITDA за последние 12 месяцев составляет 5,63. Это высокий уровень для любой компании, особенно для холдинга с волатильной маржой. Среднее значение за три года по этому показателю не приводится в фактах, но 5,63 – это заметно выше типичных 3–4 для российских эмитентов.
Рост долга при стагнирующей EBITDA означает, что нагрузка будет оставаться высокой, даже если маржа сохранится на рекордном уровне. Если же разовые факторы в EBITDA исчезнут, соотношение ухудшится ещё сильнее.
EV/EBITDA LTM – 5,94, что ниже среднего за три года, но рынок не верит в устойчивость маржи
EV/EBITDA за последние 12 месяцев составляет 5,94. Это ниже среднего за три года, которое, по нашим данным, составляет около 7. Рыночная капитализация – 67,5 млрд руб., что крайне мало по сравнению с долгом 1 752,4 млрд руб.
Низкий мультипликатор отражает недоверие рынка к качеству EBITDA: если разовые факторы уйдут, а долг останется, оценка может оказаться завышенной. Инвесторы дисконтируют риск реструктуризации долга или допэмиссии.
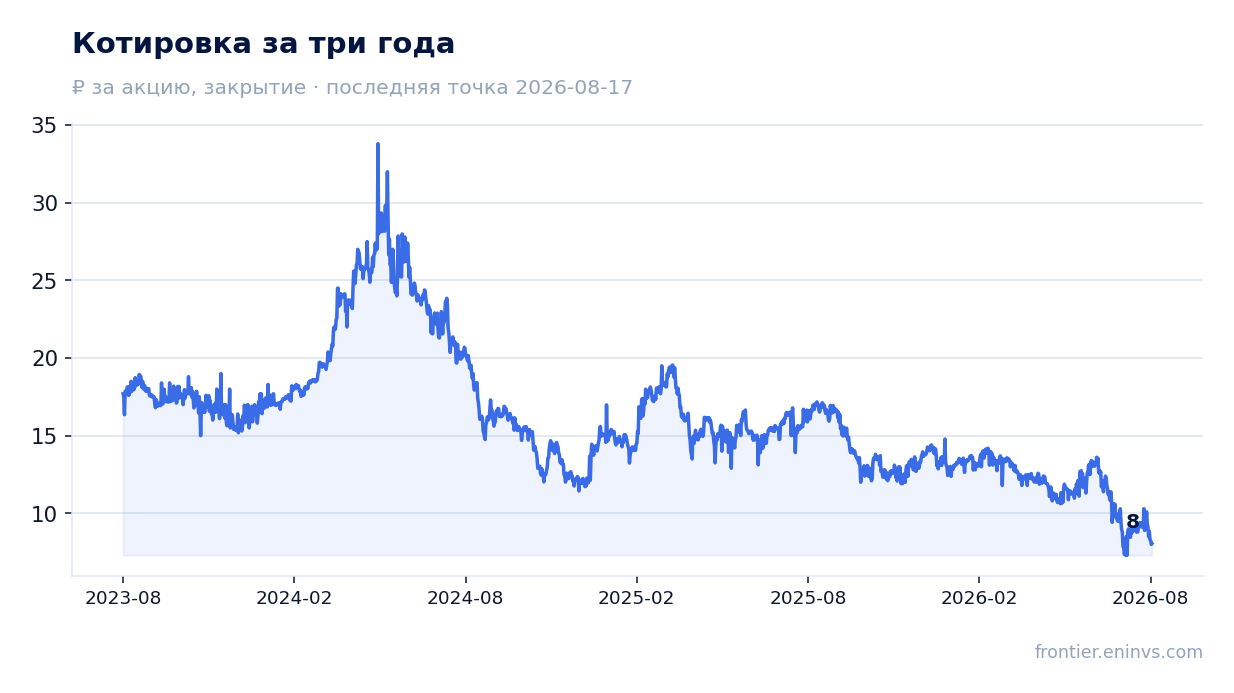
Дивиденды за последние 12 месяцев – 0,0 руб. на акцию, выплаты не ожидаются
За последние 12 месяцев АФК Система не выплачивала дивидендов – 0,0 руб. на акцию. Наша модель оценивает следующий платёж также в 0,0 руб. на акцию, что соответствует нулевому коэффициенту выплат от прибыли.
При справедливой доходности 7,0% и нулевых выплатах акционеры не получают денежного потока. Вся прибыль, если она есть, уходит на обслуживание долга и инвестиции. Для держателей акций это означает отсутствие дохода и зависимость только от роста капитализации.
Операционный денежный поток LTM – 117,4 млрд руб., но этого недостаточно для покрытия долга
Операционный денежный поток за последние 12 месяцев составил 117,4 млрд руб. Это меньше квартального прироста долга (328,8 млрд руб.) и меньше годового прироста (471,2 млрд руб.). Компания тратит больше, чем генерирует.
Капитальные затраты за последние 12 месяцев не раскрыты, но в предыдущих кварталах они составляли 46,8–53,5 млрд руб. Даже с учётом capex на уровне 50 млрд руб. в квартал свободный денежный поток будет отрицательным, если долг продолжит расти такими темпами.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 67,5 млрд ₽ |
| EV/EBITDA (LTM) | 5,9 |
| Чистый долг / EBITDA | 5,63 |
| Операционный денежный поток (LTM) | 117 млрд |
| ROE | -19,4% |
Итог
Первый квартал 2026 года показал рекордную EBITDA-маржу в 36,7%, но она не подкреплена ростом выручки и, вероятно, содержит разовые компоненты. Чистая прибыль в 1,6 млрд руб. – почти нулевая, а долг вырос на 328,8 млрд руб. за квартал. Акционеры не получают дивидендов, а свободный денежный поток отрицательный. Главный вопрос для держателя – сможет ли компания стабилизировать долг без продажи ключевых активов. Пока рынок оценивает акции с дисконтом к истории, что отражает высокие риски.
Перейти к финансовой карточке компании AFKS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций