АФК Система: прибыль почти вышла в ноль, но её держит продажа доли, а не операционная деятельность
27 августа АФК Система раскрыла результаты за второй квартал 2026 года. Выручка выросла на 10,2% год к году, до 336,2 млрд руб., EBITDA – на 38,7%, до 125,1 млрд руб., а чистая прибыль сократилась до минус 2,2 млрд руб. против минус 40,9 млрд руб. годом ранее. Улучшение прибыли опирается на разовые доходы от выбытия и переоценки, тогда как операционный денежный поток за квартал отрицательный, а долговая нагрузка остаётся высокой; при цене ниже 7 руб. и нулевом дивиденде за последние 12 месяцев бумага выглядит нейтрально.
Главные тезисы
— Выручка прибавила 10,2%, но рост опирается на неорганические доходы, а не на органику
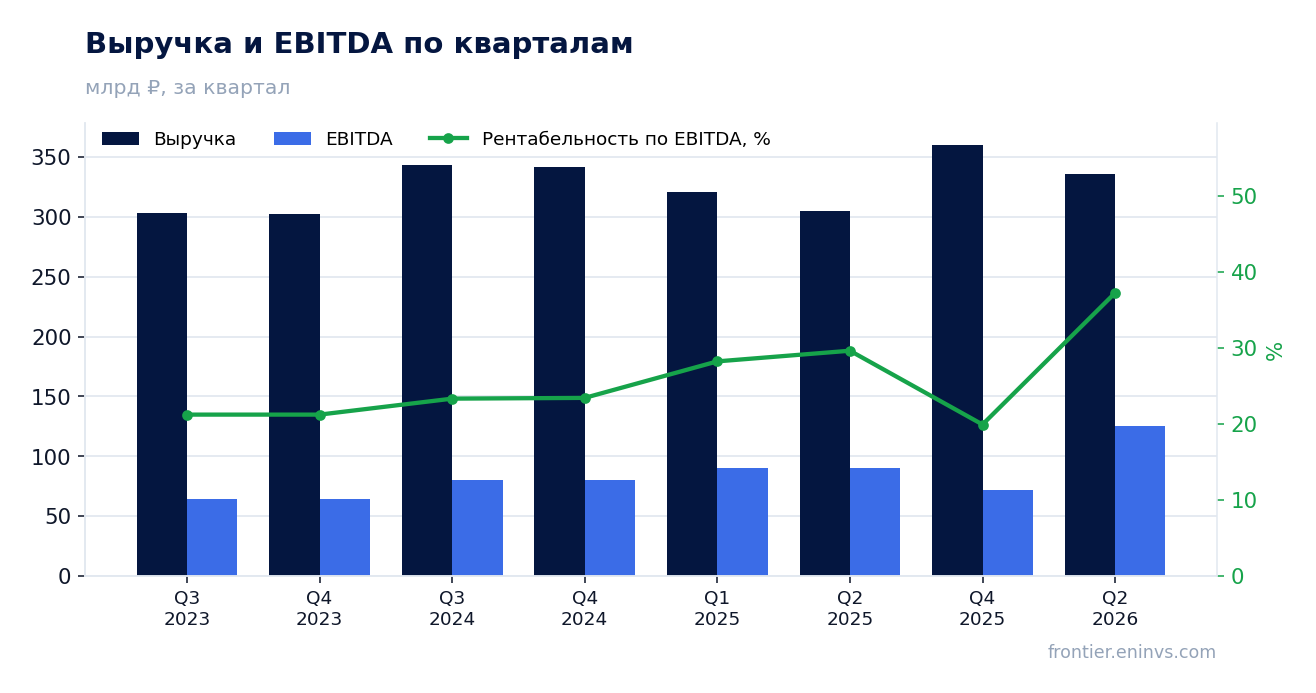
— EBITDA выросла на 38,7% при марже 37,2% против 29,6% годом ранее
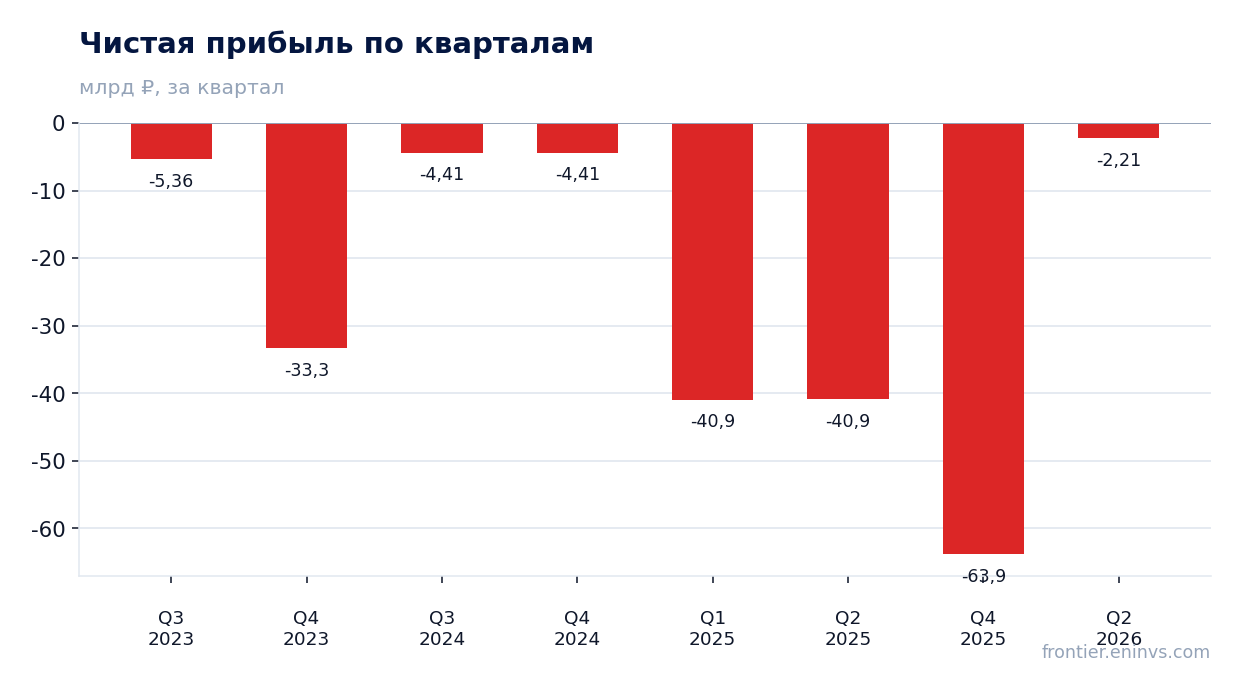
— Чистый убыток сократился до 2,2 млрд руб. во многом за счёт продажи долей в ассоциированных компаниях
— Операционный денежный поток за квартал отрицательный – минус 111,2 млрд руб. при капзатратах 49,1 млрд руб.
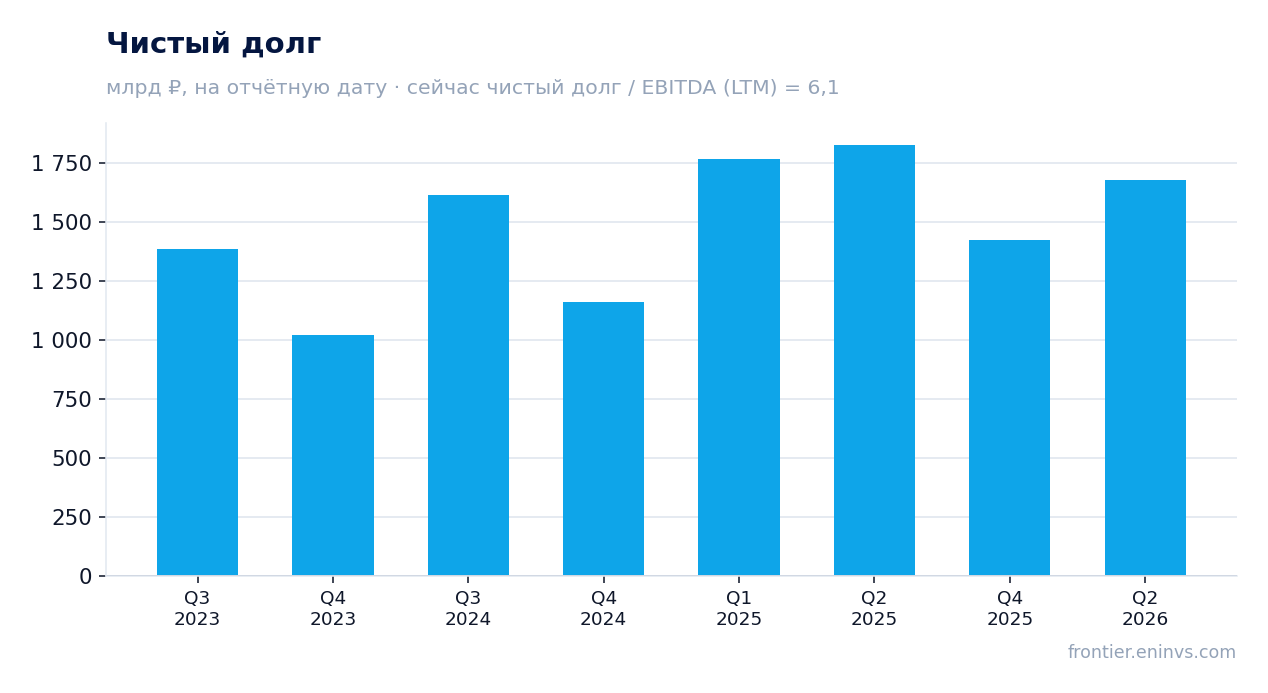
— Чистый долг вырос до 1 679,6 млрд руб. с 1 423,5 млрд руб. на конец 2025 года
— Дивиденды за последние 12 месяцев не выплачивались, а модель оценивает потенциал выплат в ноль
— Мультипликатор EV/EBITDA 4,7 выглядит недорого, но долг в 6,1 EBITDA ограничивает переоценку
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 305 | 336 | +10,2% |
| EBITDA | 90,2 | 125 | +38,7% |
| Операционная прибыль | 46,3 | 78,5 | +69,7% |
| Чистая прибыль | -40,9 | -2,21 | — |
| Операционный денежный поток | 20,3 | -111 | -648,1% |
| Капзатраты | 42,1 | 49,1 | +16,7% |
| Рентабельность по EBITDA | 29,6% | 37,2% | +7,6 п.п. |
| Чистая маржа | -13,4% | -0,7% | +12,7 п.п. |
Выручка прибавила 10,2%, но рост опирается на неорганические доходы, а не на органику
Выручка за второй квартал 2026 года составила 336,2 млрд руб., что на 10,2% больше, чем годом ранее. Это заметно быстрее, чем в четвёртом квартале 2025 года, когда рост составлял 5,4%, но сравнение с прошлогодним уровнем искажено пересмотром базы: сравнительная информация за первое полугодие 2025 года была уменьшена на 16,0 млрд руб. из-за изменения принципа признания выручки по договорам долевого участия с низким процентом оплаты.
За первое полугодие 2026 года выручка составила 639,5 млрд руб. против 600,7 млрд руб. годом ранее. Разница между полугодовым и квартальным ростом небольшая, что говорит о ровной динамике без выраженного ускорения к концу периода.
Основной вклад в рост дают не операционные сегменты, а сделки: в отчёте отдельно раскрыт доход от выбытия дочерней компании в размере 53,3 млрд руб. и прибыль от продажи долей в ассоциированных организациях на 26,2 млрд руб. Эти суммы проходят по другим строкам, но именно они формируют разрыв между ростом выручки и ростом прибыли.
EBITDA выросла на 38,7% при марже 37,2% против 29,6% годом ранее
EBITDA за второй квартал 2026 года составила 125,1 млрд руб., что на 38,7% больше, чем годом ранее. Маржа поднялась до 37,2% с 29,6%, то есть на 7,6 процентного пункта. Такой скачок рентабельности при росте выручки всего на 10,2% означает, что основная часть улучшения пришла не из выручки, а из-за сокращения расходов или разовых статей ниже операционной прибыли.
Операционная прибыль за квартал составила 78,5 млрд руб. против 46,3 млрд руб. годом ранее. Разница между EBITDA и операционной прибылью – это амортизация, которая за первое полугодие составила 93,2 млрд руб. и выросла на 6,0% год к году. Амортизация растёт медленнее выручки, что механически поддерживает маржу.
В отчёте за первое полугодие прочие доходы составили 97,1 млрд руб. против 33,2 млрд руб. годом ранее. Именно эта строка, а не операционная эффективность, объясняет большую часть прироста EBITDA и операционной прибыли: в неё попали доход от выбытия дочерней компании и прибыль от продажи долей.
Чистый убыток сократился до 2,2 млрд руб. во многом за счёт продажи долей в ассоциированных компаниях
Чистый убыток за второй квартал 2026 года составил 2,2 млрд руб. против 40,9 млрд руб. годом ранее. Чистая маржа улучшилась до минус 0,7% с минус 13,4%. Улучшение почти полностью обеспечено разовыми доходами: без дохода от выбытия дочерней компании в 53,3 млрд руб. и прибыли от продажи долей в 26,2 млрд руб. результат остался бы глубоко отрицательным.
Финансовые расходы за первое полугодие составили 166,7 млрд руб. против 206,1 млрд руб. годом ранее. Снижение на 39,3 млрд руб. частично объясняется пересмотром базы, но и без него процентная нагрузка остаётся тяжёлой: она примерно в два раза превышает операционную прибыль за тот же период.
Доля в убытках ассоциированных организаций и совместных предприятий составила минус 12,4 млрд руб. против плюс 1,0 млрд руб. годом ранее. Это ещё один фактор, который тянет результат вниз и не связан с основной деятельностью.
Операционный денежный поток за квартал отрицательный – минус 111,2 млрд руб. при капзатратах 49,1 млрд руб.
Операционный денежный поток за второй квартал 2026 года составил минус 111,2 млрд руб., тогда как годом ранее он был положительным. За первое полугодие отток составил 222,3 млрд руб. против притока 40,6 млрд руб. годом ранее. Отрицательный поток при положительной EBITDA означает, что прибыль не конвертируется в деньги.
Основные причины оттока видны в отчёте о движении денежных средств: ограничение денежных средств в использовании выросло на 119,8 млрд руб., банковские депозиты и обязательства сократились на 88,4 млрд руб., а уплаченные проценты составили 159,4 млрд руб. Эти статьи не связаны с операционной эффективностью, но именно они определяют знак потока.
Капитальные затраты за квартал составили 49,1 млрд руб., за полугодие – 54,3 млрд руб. на основные средства и 44,0 млрд руб. на нематериальные активы. При отрицательном операционном потоке компания финансирует инвестиции и обслуживание долга за счёт новых заимствований: поступления от кредитов за полугодие составили 552,7 млрд руб. против погашений 503,6 млрд руб.
Чистый долг вырос до 1 679,6 млрд руб. с 1 423,5 млрд руб. на конец 2025 года
Чистый долг на 30 июня 2026 года составил 1 679,6 млрд руб. против 1 423,5 млрд руб. на 31 декабря 2025 года, то есть вырос на 256,1 млрд руб. За 12 месяцев долг снизился: с 1 828,5 млрд руб. на 30 июня 2025 года до 1 679,6 млрд руб. на 30 июня 2026 года, то есть на 148,9 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 6,1. Это высокий уровень, который ограничивает возможности компании по выплате дивидендов и повышает стоимость нового финансирования. При ключевой ставке 14,0% обслуживание такого долга стоит дорого.
Краткосрочные обязательства превышают оборотные активы на 853,6 млрд руб. – отрицательный оборотный капитал. В отчёте это объясняется наступлением во втором полугодии 2026 года и в 2027 году сроков возврата кредитов и безотзывных оферт по биржевым облигациям. Компания располагает открытыми, но неиспользованными кредитными линиями на 1 166,5 млрд руб., а после отчётной даты привлекла дополнительно 40 млрд руб. в рамках структурной сделки.
Дивиденды за последние 12 месяцев не выплачивались, а модель оценивает потенциал выплат в ноль
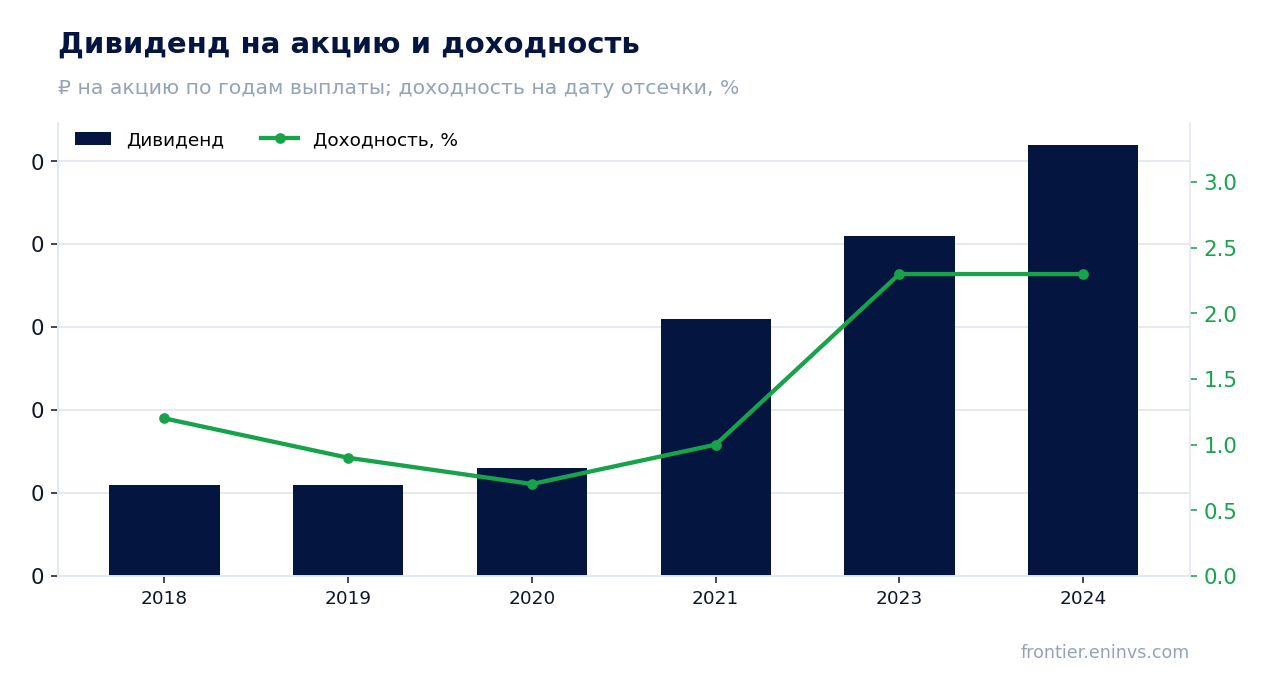
За последние 12 месяцев дивиденды не выплачивались: выплата на акцию составила 0,0 руб., текущая доходность – 0,0%. История выплат при этом неровная: 0,52 руб. на акцию за 2024 год, 0,41 руб. за 2023 год, 0,31 руб. за 2021 год. Доходность на дату отсечки не превышала 2,3%.
Наша оценка годового дивиденда – 0,0 руб. на акцию. Модель дивидендного потенциала построена на базе прибыли минус 155,2 млрд руб. и коэффициенте выплат 0,19; при отрицательной прибыли и связывающем ограничении свободного денежного потока потенциал выплаты равен нулю. Это наша оценка, а не объявленный дивиденд: решение принимает совет директоров.
Доходность, которую мы считаем справедливой для этой бумаги, – 7,0% годовых. При ключевой ставке 14,0% и нулевой текущей выплате бумага не даёт инвестору дивидендной премии. Для возврата к выплатам компании нужно сначала восстановить положительный свободный денежный поток и снизить долговую нагрузку.
Мультипликатор EV/EBITDA 4,7 выглядит недорого, но долг в 6,1 EBITDA ограничивает переоценку
EV/EBITDA за последние 12 месяцев составляет 4,7. Это невысокий уровень для компании с выручкой 1 371,3 млрд руб. и EBITDA 275,4 млрд руб. за тот же период. Однако мультипликатор уже учитывает высокий долг: при чистом долге 1 679,6 млрд руб. и капитализации 79,6 млрд руб. стоимость компании почти полностью состоит из обязательств.
Рентабельность собственного капитала составляет 5,8% – низко относительно ключевой ставки 14,0%. Собственный капитал, относящийся к акционерам, отрицательный – минус 205,8 млрд руб. на 30 июня 2026 года. Это означает, что балансовая стоимость не служит опорой для оценки, и инвестор платит за будущие денежные потоки, а не за активы.
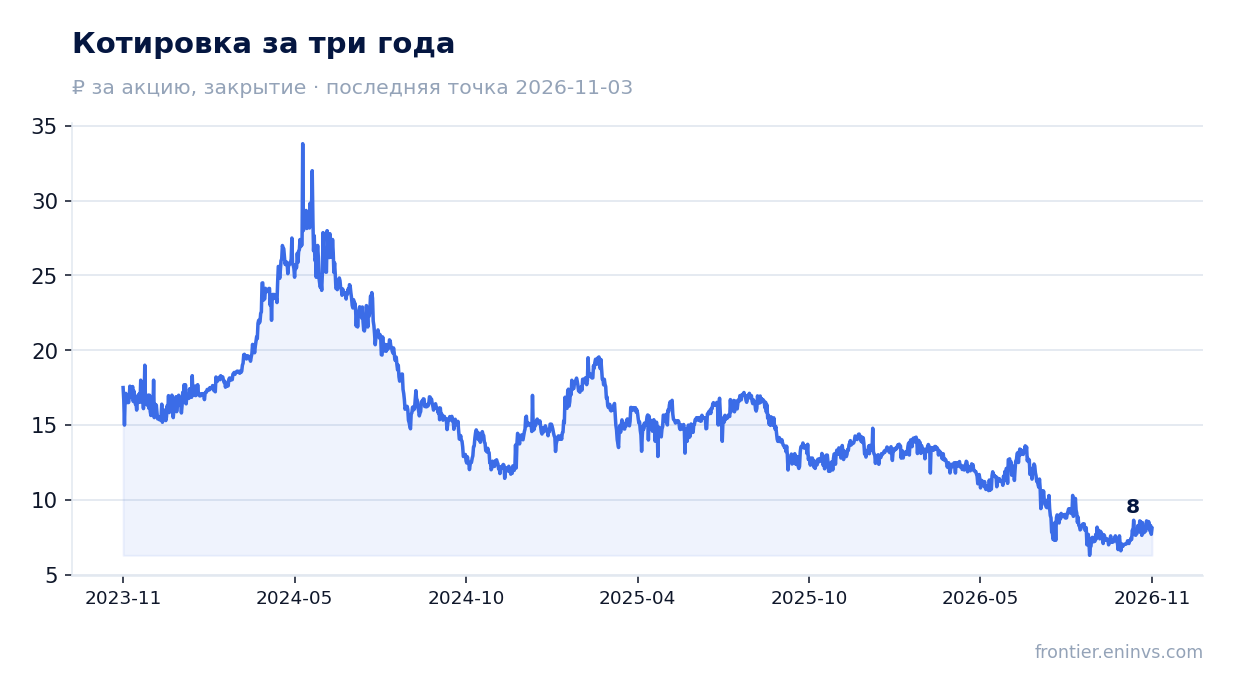
С момента публикации отчёта акция прибавила 18,5% и торгуется около 8,25 руб. против 6,84 руб. перед публикацией. Рост отражает скорее общее улучшение настроений, чем фундаментальный перелом: операционный поток остаётся отрицательным, а дивиденд – нулевым.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 79,6 млрд ₽ |
| EV/EBITDA (LTM) | 4,7 |
| Чистый долг / EBITDA | 6,10 |
| Операционный денежный поток (LTM) | -145 млрд |
| ROE | 5,8% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 0,11 | 1,2% |
| 2019 | 0,11 | 0,9% |
| 2020 | 0,13 | 0,7% |
| 2021 | 0,31 | 1,0% |
| 2023 | 0,41 | 2,3% |
| 2024 | 0,52 | 2,3% |
Итог
Сильной стороной отчёта стал рост EBITDA на 38,7% и маржи до 37,2%, а также сокращение чистого убытка до 2,2 млрд руб. Однако улучшение прибыли опирается на разовые доходы от продажи долей и выбытия дочерней компании, а не на операционную деятельность. Операционный денежный поток отрицательный, чистый долг вырос до 1 679,6 млрд руб., а дивиденды за последние 12 месяцев не выплачивались. При мультипликаторе EV/EBITDA 4,7 бумага выглядит недорого, но долг в 6,1 EBITDA и нулевая выплата ограничивают интерес. Вердикт – нейтрально: потенциал переоценки есть, но для его реализации нужен положительный свободный денежный поток и возврат к дивидендам.
Перейти к финансовой карточке компании AFKS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций