Белуга: выручка прибавила 7,6%, но до дивиденда доходит лишь треть прибыли
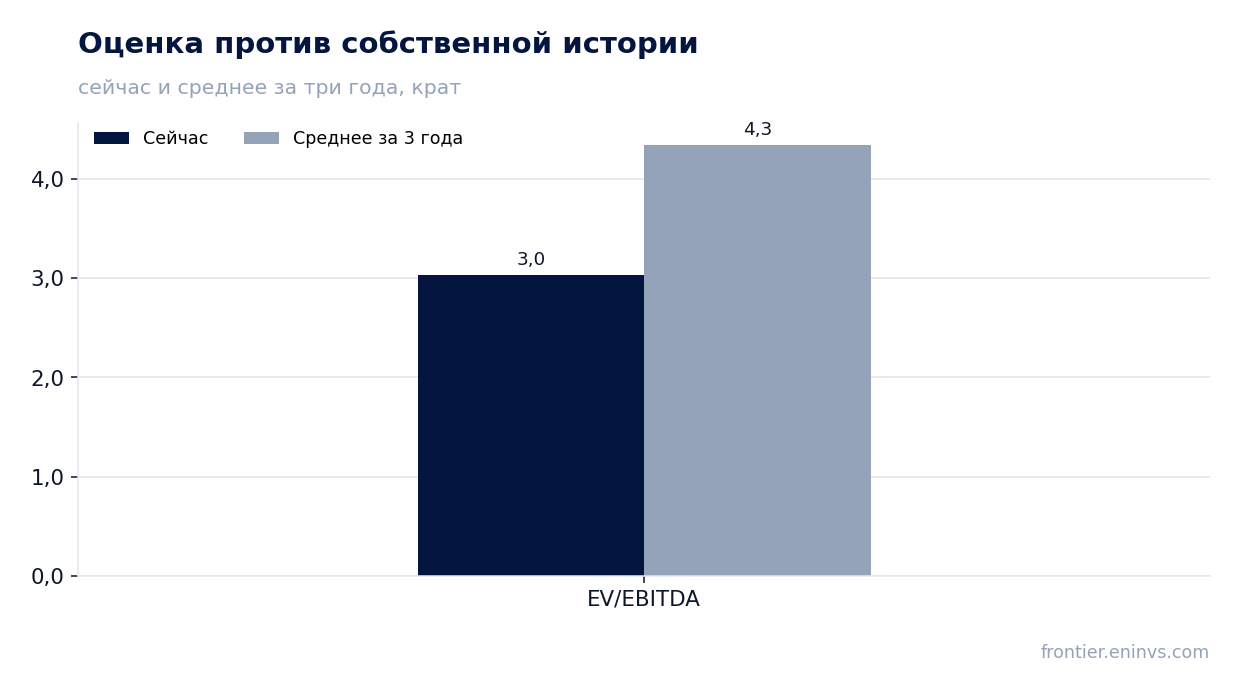
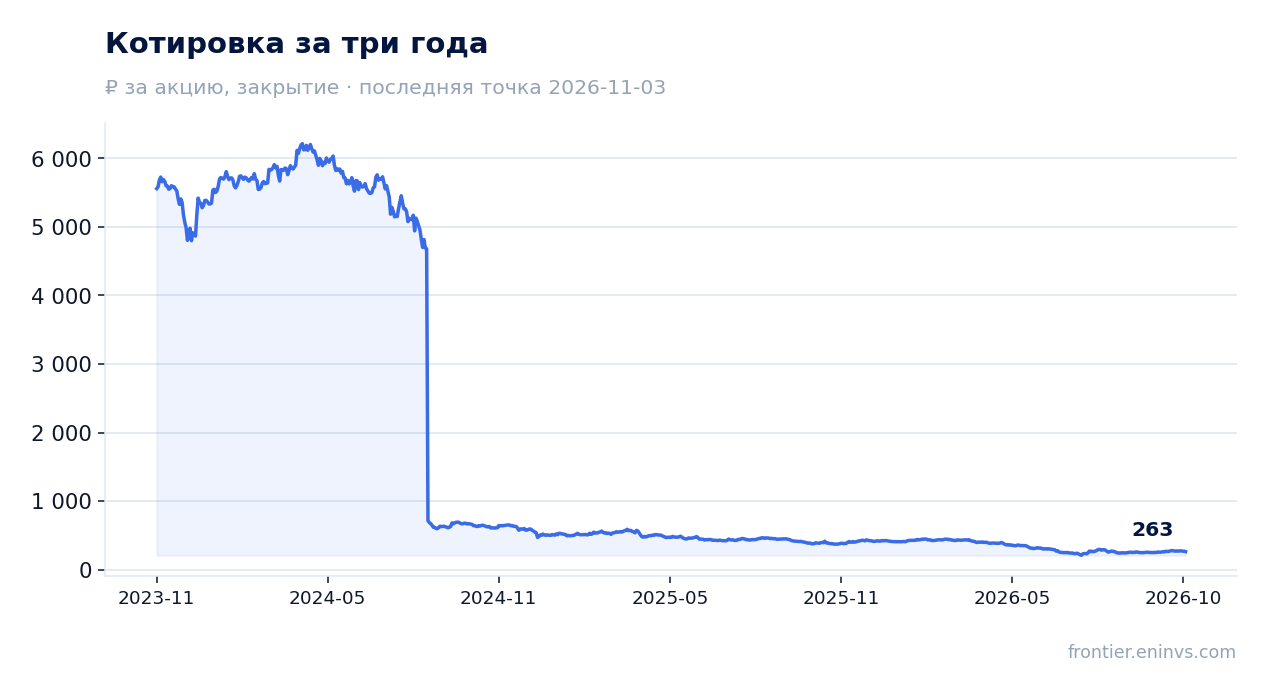
4 ноября Белуга раскрыла результаты за второй квартал 2026 года. Выручка выросла на 7,6% год к году до 37 195,0 млн руб., EBITDA – на 9,0% до 5 023,0 млн руб., а чистая прибыль упала на 38,3% до 648,5 млн руб. При цене 269,0 руб. акция торгуется в 3,0 раза по EV/EBITDA против собственной трёхлетней средней 4,3, а дивидендная доходность по нашей оценке 21,49 руб. на акцию составляет 8,0% – бумага выглядит скорее привлекательной, но слабое превращение прибыли в дивиденд и долг в 1,92 EBITDA держат оценку в рамках.
Главные тезисы
— Выручка выросла на 7,6% год к году, и этого хватило, чтобы EBITDA прибавила 9,0%
— Маржа EBITDA поднялась до 13,5%, а чистая маржа упала до 1,7% – расходы ниже операционной строки съели прибыль
— Чистая прибыль за квартал упала на 38,3% до 648,5 млн руб. при росте операционной прибыли до 3 161,0 млн руб.
— Операционный поток 3 565,5 млн руб. покрыл капитальные вложения 979,5 млн руб. с запасом
— Чистый долг вырос с 37,7 млрд руб. на 30 июня 2025 года до 42,1 млрд руб. на 30 июня 2026 года
— Дивиденд по нашей оценке 21,49 руб. на акцию даёт 8,0% доходности – ниже справедливых для бумаги 9,1%
— По модели портала акция недооценена на 10% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 34,6 | 37,2 | +7,6% |
| EBITDA | 4,61 | 5,02 | +9,0% |
| Операционная прибыль | 2,89 | 3,16 | +9,3% |
| Чистая прибыль | 1,05 | 0,65 | -38,3% |
| Операционный денежный поток | 4,37 | 3,57 | -18,4% |
| Капзатраты | 0,73 | 0,98 | +33,6% |
| Рентабельность по EBITDA | 13,3% | 13,5% | +0,2 п.п. |
| Чистая маржа | 3,0% | 1,7% | -1,3 п.п. |
Выручка выросла на 7,6% год к году, и этого хватило, чтобы EBITDA прибавила 9,0%
Во втором квартале 2026 года выручка составила 37 195,0 млн руб. – на 7,6% больше, чем годом ранее. Рост скромнее, чем в предыдущие отчётные периоды, но он есть на фоне высокой базы.
EBITDA выросла быстрее выручки – на 9,0% до 5 023,0 млн руб. Это значит, что часть затрат росла медленнее продаж, и операционный рычаг сработал в плюс.
Операционная прибыль прибавила меньше – до 3 161,0 млн руб. Разрыв между EBITDA и операционной прибылью показывает, что амортизация растёт вместе с капитальными вложениями и съедает часть улучшения на уровне EBITDA.
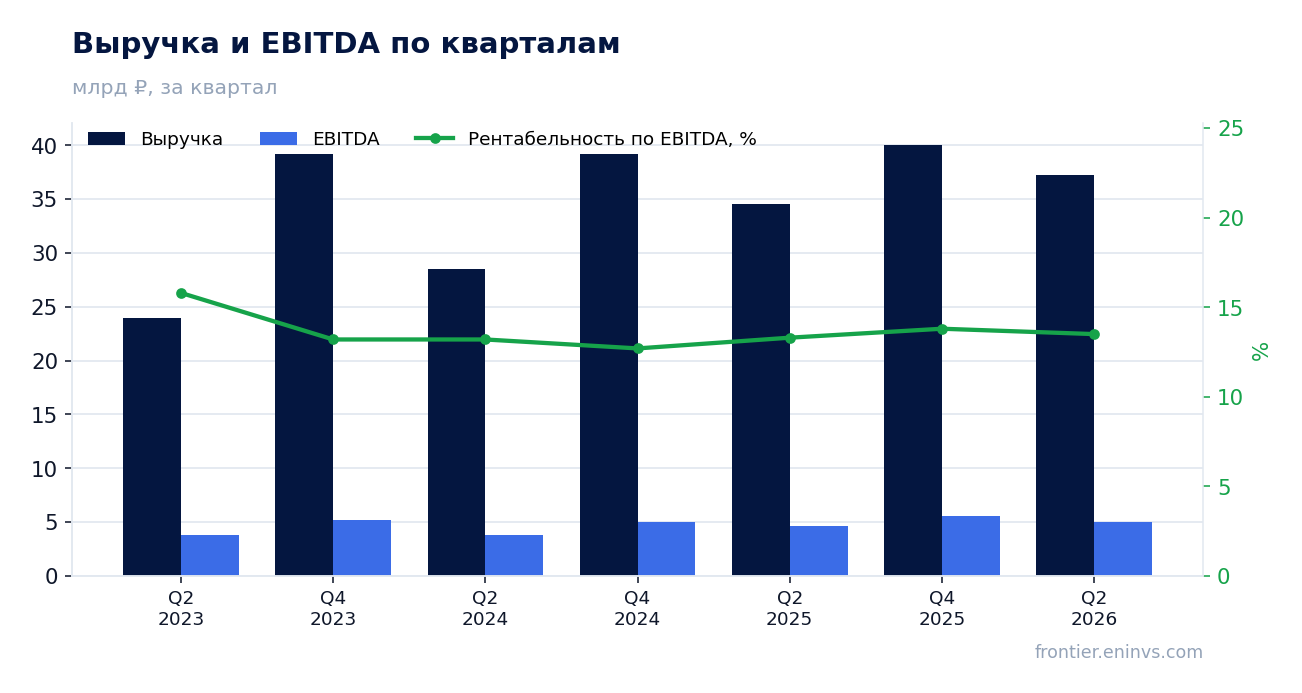
Маржа EBITDA поднялась до 13,5%, а чистая маржа упала до 1,7% – расходы ниже операционной строки съели прибыль
Маржа EBITDA во втором квартале 2026 года составила 13,5% против 13,3% годом ранее. Улучшение небольшое, но оно подтверждает, что рост выручки не размывает рентабельность на операционном уровне.
Чистая маржа за тот же период упала до 1,7% с 3,0%. При операционной прибыли 3 161,0 млн руб. чистая прибыль составила лишь 648,5 млн руб. – разница ушла на проценты по долгу и прочие статьи ниже операционной строки.
Именно поэтому прибыль и EBITDA движутся в разные стороны: операционный бизнес чувствует себя нормально, а долговая нагрузка и стоимость обслуживания долга давят на итоговый результат.
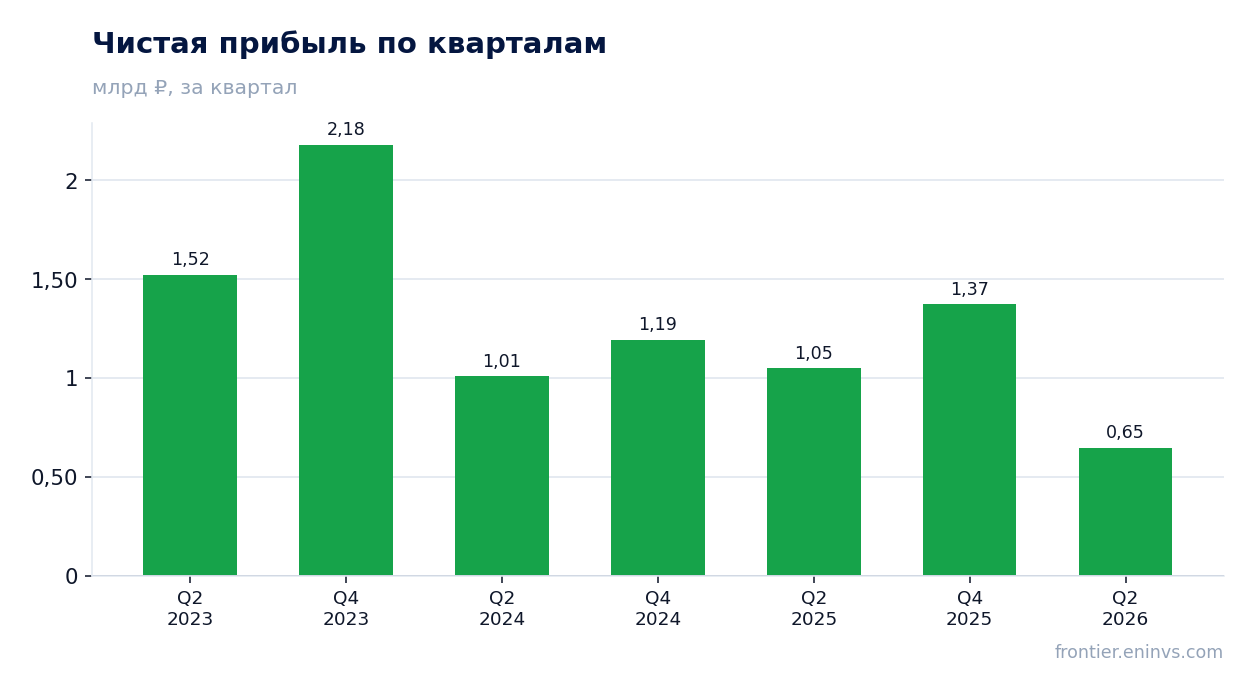
Чистая прибыль за квартал упала на 38,3% до 648,5 млн руб. при росте операционной прибыли до 3 161,0 млн руб.
Разрыв между операционной и чистой прибылью – главный сюжет отчёта. Операционная прибыль выросла, а чистая упала на 38,3% до 648,5 млн руб. Это означает, что основное давление пришло не из бизнеса, а из финансовых статей.
При чистом долге 42 089,0 млн руб. на 30 июня 2026 года процентные расходы – весомая часть от операционной прибыли. Чем дороже обслуживание долга, тем меньше остаётся акционерам.
Для держателя это важно: прибыль, из которой считается дивиденд, в этом квартале оказалась низкой, хотя операционно компания заработала больше, чем годом ранее.
Операционный поток 3 565,5 млн руб. покрыл капитальные вложения 979,5 млн руб. с запасом
Во втором квартале 2026 года операционный денежный поток составил 3 565,5 млн руб., капитальные вложения – 979,5 млн руб. Свободный поток после инвестиций остаётся положительным, и это важнее слабой чистой прибыли.
Капитальные вложения выросли относительно прошлого года, но остаются умеренными относительно выручки. Компания не тратит на инвестиции больше, чем зарабатывает операционно.
Именно денежный поток, а не бухгалтерская прибыль, определяет способность платить дивиденды. По этому критерию квартал выглядит крепче, чем по чистой прибыли.
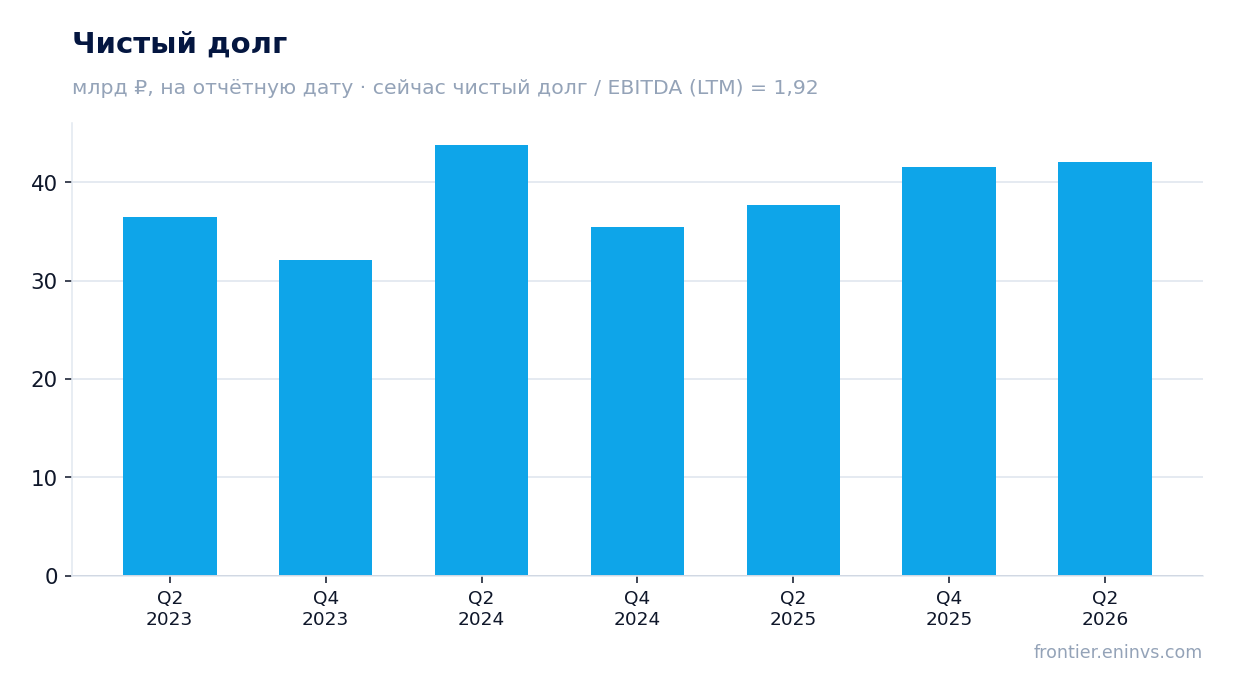
Чистый долг вырос с 37,7 млрд руб. на 30 июня 2025 года до 42,1 млрд руб. на 30 июня 2026 года
Чистый долг на 30 июня 2026 года составил 42 089,0 млн руб. против 37 735,0 млн руб. годом ранее – рост на 4,4 млрд руб. за год. С начала года долг прибавил 0,5 млрд руб. – с 41,6 млрд руб. на 31 декабря 2025 года.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,92. Это умеренный уровень, который оставляет компании пространство для манёвра, но не делает её свободной от процентного давления.
Рост долга при падающей чистой прибыли – главный риск для дивиденда: чем больше уходит на обслуживание долга, тем меньше остаётся на выплаты.
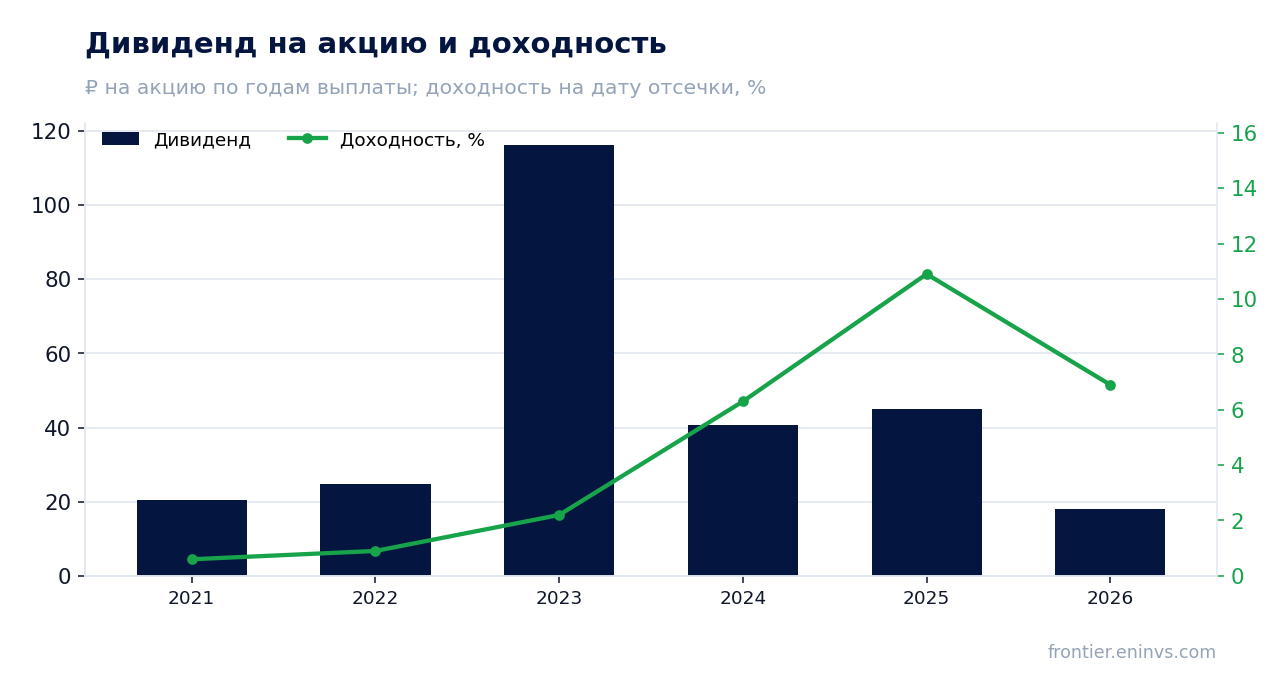
Дивиденд по нашей оценке 21,49 руб. на акцию даёт 8,0% доходности – ниже справедливых для бумаги 9,1%
За последние 12 месяцев компания выплатила 18,0 руб. на акцию, что при цене 269,0 руб. даёт 6,7% доходности. По нашей модели годовой дивиденд оценивается в 21,49 руб. на акцию – это 8,0% к текущей цене.
Оценка опирается на прибыль последних 12 месяцев 4 364,0 млн руб. и коэффициент выплаты 0,45. Дивиденд не ограничен свободным денежным потоком – потолок не срабатывает, – но зависит от того, сколько прибыли компания покажет по итогам года.
Доходность 8,0% ниже той, которую мы считаем справедливой для этой бумаги, – 9,1%. При ключевой ставке 14,0% дивиденд не выглядит исключительно щедрым, хотя история выплат поддерживает интерес к акции.
Меньше дивиденд может стать, если чистая прибыль останется под давлением процентных расходов или если долг потребует больше денег, чем сейчас заложено.
По модели портала акция недооценена на 10% к справедливой стоимости
EV/EBITDA за последние 12 месяцев – 3,0, что ниже собственной трёхлетней средней 4,3 на 30%. По этому мультипликатору бумага дешевле, чем была в среднем за три года.
P/E за последние 12 месяцев – 5,7. При чистой прибыли 4 364,0 млн руб. и капитализации 24 821,2 млн руб. рынок оценивает компанию недорого относительно её способности зарабатывать.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал акции к справедливой стоимости – плюс 10%. Это наша собственная оценка, а не консенсус рынка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 24,8 млрд ₽ |
| P/E (LTM) | 5,7 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 1,11 |
| Чистый долг / EBITDA | 1,92 |
| Операционный денежный поток (LTM) | 10,7 млрд |
| ROE | 10,7% |
| Дивидендная доходность (12 мес) | 6,8% |
| EV/EBITDA, среднее за 3 года | 4,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 20,34 | 0,6% |
| 2022 | 24,66 | 0,9% |
| 2023 | 116,25 | 2,2% |
| 2024 | 40,62 | 6,3% |
| 2025 | 45,00 | 10,9% |
| 2026 | 18,00 | 6,9% |
Итог
Сильная сторона отчёта – операционная: выручка выросла на 7,6%, EBITDA – на 9,0%, маржа поднялась до 13,5%, а денежный поток покрыл инвестиции. Слабое место – чистая прибыль, упавшая на 38,3% из-за расходов ниже операционной строки, и выросший до 42,1 млрд руб. долг. Дивиденд по нашей оценке 21,49 руб. на акцию даёт 8,0% – меньше справедливых 9,1%, но история выплат и мультипликатор 3,0 против трёхлетней средней 4,3 поддерживают бумагу. Вердикт – скорее привлекательная: оценка дешёвая, но дивидендная доходность не дотягивает до справедливой, и всё держится на том, восстановится ли чистая прибыль.
Перейти к финансовой карточке компании BELU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций