Северсталь: выручка падает медленнее, но прибыль во втором квартале почти исчезла
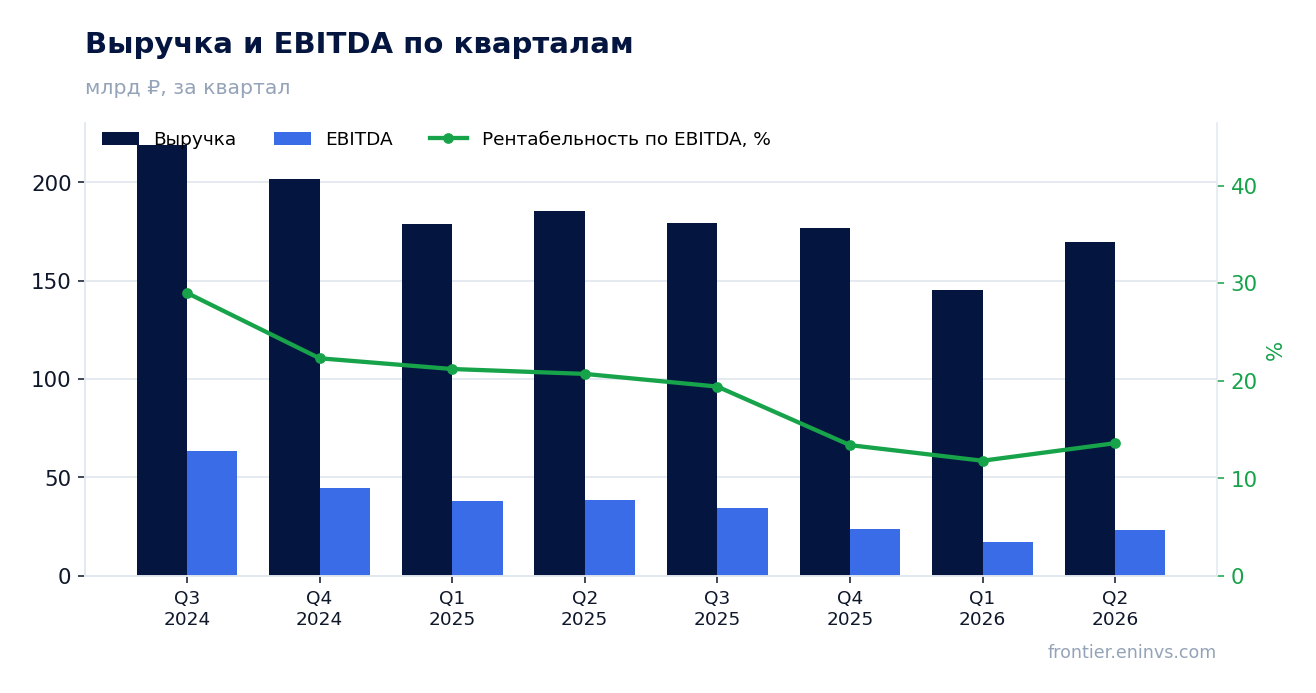
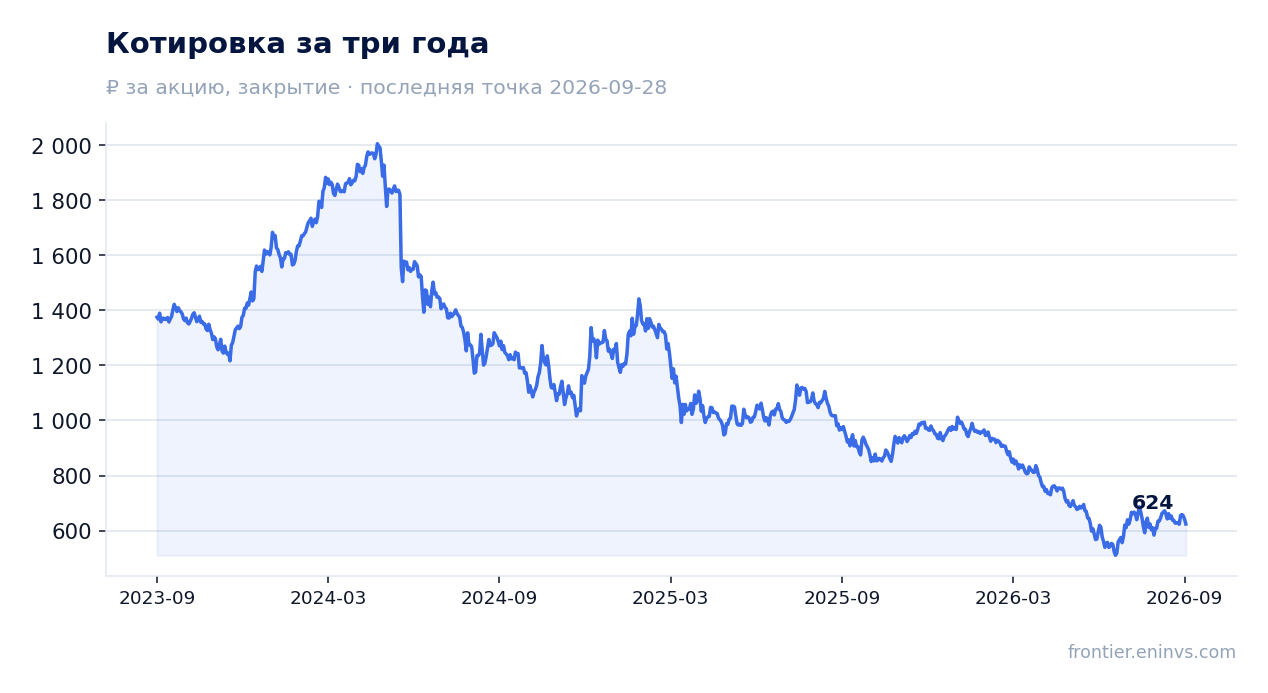
20 июля Северсталь раскрыла отчётность за шесть месяцев, закончившихся 30 июня 2026 года. Выручка второго квартала составила 169,6 млрд руб., снизившись на 8,6% год к году, EBITDA – 23,1 млрд руб. (–39,7%), чистая прибыль – 4,1 млрд руб. (–74,1%). Падение выручки замедлилось по сравнению с первым кварталом, но рентабельность по EBITDA сжалась до 13,6% с 20,7% годом ранее, а операционный денежный поток ушёл в минус. При цене 517,8 руб. и мультипликаторе EV/EBITDA 6,15 против собственной трёхлетней средней 4,62 акция выглядит скорее непривлекательно, несмотря на ожидаемую дивидендную доходность.
Главные тезисы
— Выручка падает медленнее, но всё ещё ниже прошлогодней
— Рентабельность по EBITDA сжалась до 13,6% с 20,7% годом ранее
— Чистая прибыль почти исчезла из-за курсовых убытков и роста амортизации
— Операционный денежный поток ушёл в минус, а капитальные затраты остаются высокими
— Чистый долг вырос до 77,3 млрд руб., но нагрузка остаётся умеренной
— Дивиденды за последние 12 месяцев не выплачивались, но ожидаемая доходность высока
— Мультипликатор EV/EBITDA выше собственной трёхлетней средней
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 185 | 170 | -8,6% |
| EBITDA | 38,4 | 23,1 | -39,7% |
| Операционная прибыль | 27,7 | 10,2 | -63,3% |
| Чистая прибыль | 15,7 | 4,06 | -74,1% |
| Операционный денежный поток | 42,5 | -5,05 | -111,9% |
| Капзатраты | 20,4 | 14,1 | -30,9% |
| Рентабельность по EBITDA | 20,7% | 13,6% | -7,1 п.п. |
| Чистая маржа | 8,5% | 2,4% | -6,1 п.п. |
Выручка падает медленнее, но всё ещё ниже прошлогодней
Выручка во втором квартале 2026 года составила 169,6 млрд руб., что на 8,6% меньше, чем годом ранее. Это заметно скромнее падения в первом квартале, когда снижение достигало 18,7%. Замедление падения связано с постепенным восстановлением спроса на металлопродукцию на внутреннем рынке, хотя компания отмечает, что пониженная деловая активность в отраслях-потребителях сохраняется.
Основной вклад в выручку по-прежнему вносит металлопродукция: за шесть месяцев она принесла 277,5 млрд руб. против 325,5 млрд руб. годом ранее. Транспортные и складские услуги остались практически на уровне прошлого года – 20,7 млрд руб. за полугодие. Прочие направления сократились до 16,6 млрд руб. с 18,4 млрд руб.
Несмотря на замедление падения, выручка остаётся ниже уровней предыдущих кварталов. Для устойчивого разворота тренда компании нужно не только сохранить текущие объёмы, но и улучшить ценовую конъюнктуру, которая пока остаётся под давлением крепкого рубля.
Рентабельность по EBITDA сжалась до 13,6% с 20,7% годом ранее
EBITDA во втором квартале составила 23,1 млрд руб., что на 39,7% меньше, чем годом ранее. Рентабельность по EBITDA упала до 13,6% с 20,7% в аналогичном периоде прошлого года. Основное давление на маржу оказал рост себестоимости продаж, в том числе амортизации, которая увеличилась до 12,9 млрд руб. за квартал против 10,7 млрд руб. годом ранее.
Сегмент «Северсталь Ресурс» показал EBITDA 10,2 млрд руб. за квартал, что значительно ниже 15,8 млрд руб. годом ранее. Сегмент «Северсталь Российская Сталь» сократил EBITDA до 15,5 млрд руб. с 25,0 млрд руб. Внутригрупповые операции дали отрицательный вклад в размере 1,3 млрд руб.
Сжатие маржи объясняется не только снижением выручки, но и опережающим ростом затрат. Компания отмечает, что высокие процентные ставки влияют на решения по управлению оборотным капиталом, что привело к временному росту дебиторской задолженности. Это также давит на финансовый результат.
Чистая прибыль почти исчезла из-за курсовых убытков и роста амортизации
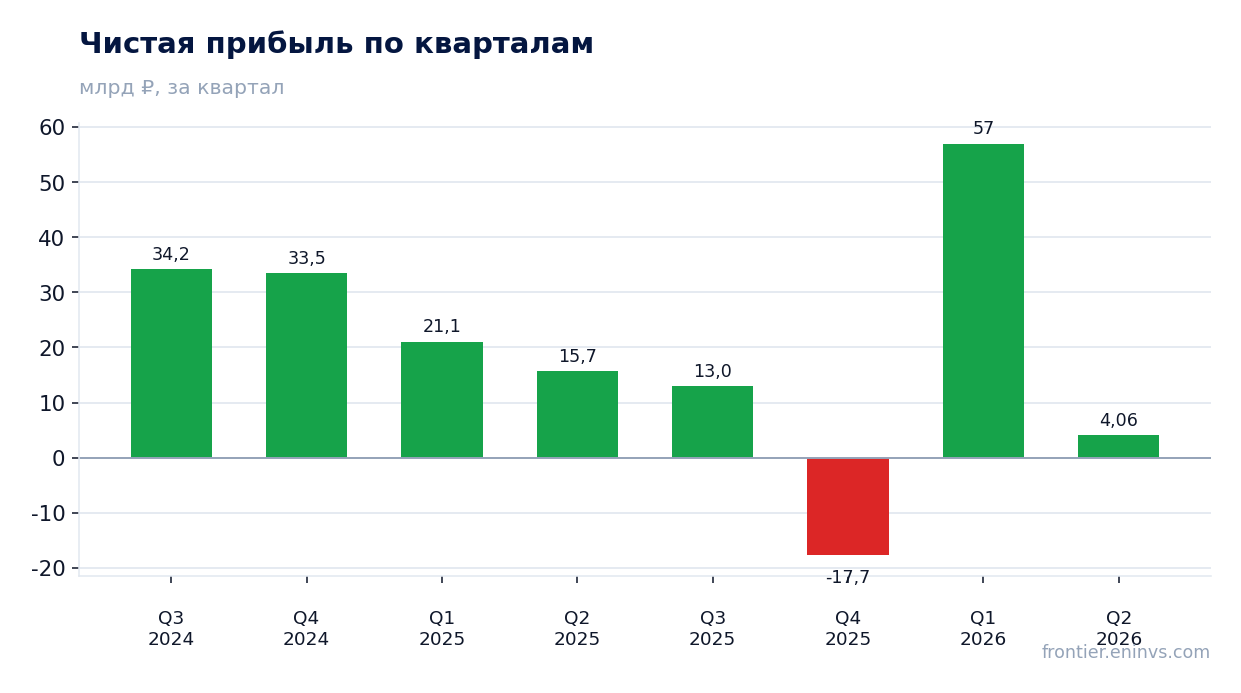
Чистая прибыль во втором квартале составила всего 4,1 млрд руб., что на 74,1% меньше, чем годом ранее. Рентабельность по чистой прибыли упала до 2,4% с 8,5%. Помимо снижения операционной эффективности, на результат повлияли курсовые убытки: за квартал они составили 1,8 млрд руб., в том числе 3,4 млрд руб. убытка по производным финансовым инструментам.
Существенный вклад в падение прибыли внесли также рост амортизации и убыток от выбытия основных средств в размере 1,0 млрд руб. за квартал. Эти факторы носят в значительной степени разовый характер, но они отражают текущие инвестиционные процессы.
За шесть месяцев чистая прибыль составила 4,1 млрд руб. против 15,7 млрд руб. годом ранее. Разница между квартальной и полугодовой прибылью минимальна, что указывает на слабый первый квартал, когда прибыль была близка к нулю.
Операционный денежный поток ушёл в минус, а капитальные затраты остаются высокими
Операционный денежный поток во втором квартале оказался отрицательным – минус 5,0 млрд руб. против плюс 42,5 млрд руб. годом ранее. Основная причина – резкий рост дебиторской задолженности: за шесть месяцев она увеличилась на 47,6 млрд руб. Компания объясняет это временным ростом баланса дебиторской задолженности из-за управления оборотным капиталом в условиях высоких ставок.
Капитальные затраты за квартал составили 14,1 млрд руб., что ниже 20,4 млрд руб. годом ранее, но всё ещё значительно. За шесть месяцев капитальные вложения достигли 50,7 млрд руб. против 83,5 млрд руб. годом ранее. Компания продолжает инвестировать в поддержание и развитие мощностей, что ограничивает свободный денежный поток.
Свободный денежный поток за квартал оказался отрицательным – минус 29,8 млрд руб., что существенно хуже положительных 3,6 млрд руб. годом ранее. Это создаёт давление на ликвидность и может ограничить дивидендные выплаты в будущем.
Чистый долг вырос до 77,3 млрд руб., но нагрузка остаётся умеренной
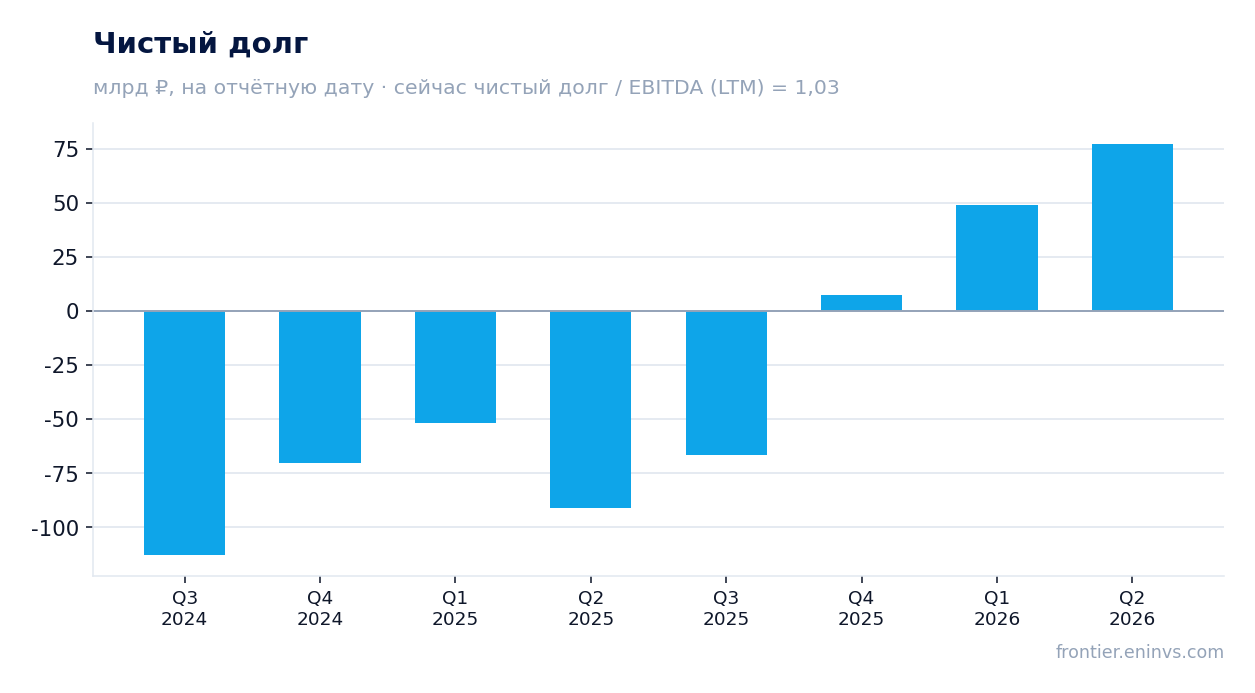
Чистый долг на 30 июня 2026 года составил 77,3 млрд руб., увеличившись с 49,1 млрд руб. на 31 марта 2026 года (рост на 28,2 млрд руб.). За год показатель вырос со минус 91,2 млрд руб. на 30 июня 2025 года, то есть изменение составило 168,6 млрд руб. Это отражает переход от чистой денежной позиции к долговой.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,03. Это умеренный уровень, который не вызывает опасений, но требует контроля.
В марте 2026 года компания погасила биржевые облигации серии БО-06 и БО-07 на общую сумму 15,4 млрд руб. В июле 2026 года, уже после отчётной даты, был выпущен новый облигационный заём на 25 млрд руб. с плавающей ставкой, привязанной к ключевой ставке Банка России. Это указывает на активное управление долговым портфелем.
Дивиденды за последние 12 месяцев не выплачивались, но ожидаемая доходность высока
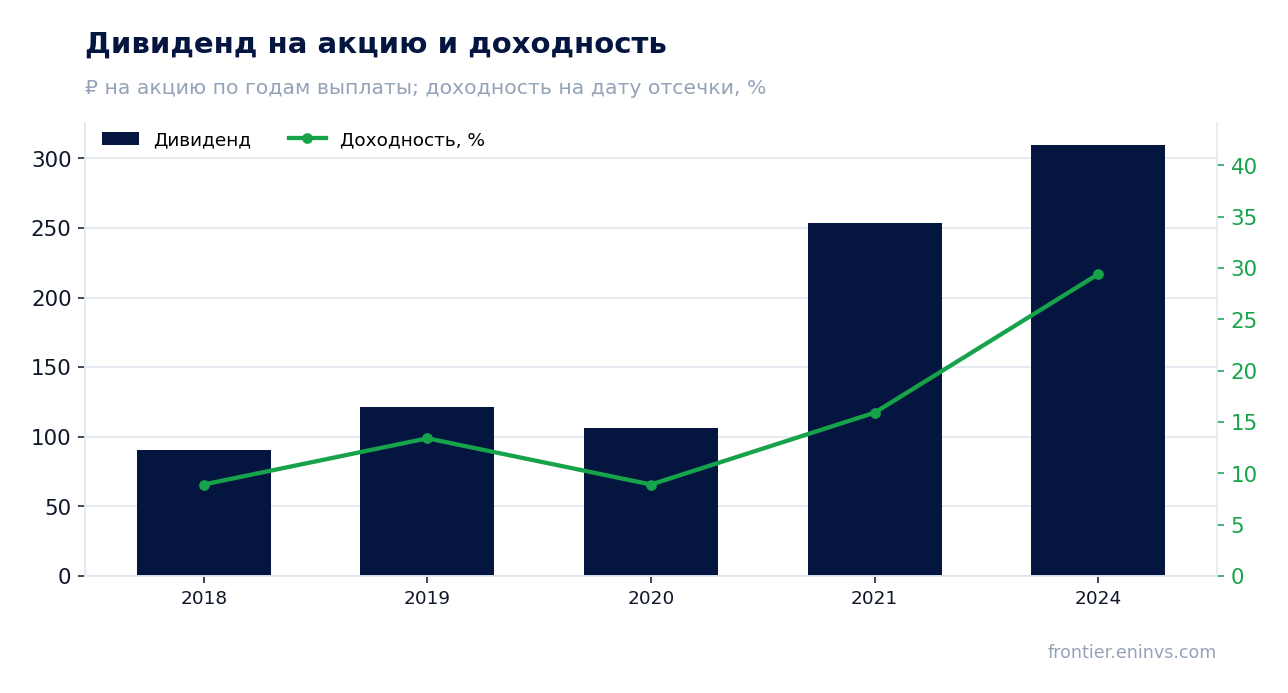
За последние 12 месяцев дивиденды не выплачивались – 0,0 руб. на акцию. В текущем календарном году выплат также не было, и дальнейшие выплаты не запланированы. Это связано с необходимостью финансирования капитальных затрат и управления долговой нагрузкой.
Наша оценка справедливой дивидендной доходности для этой бумаги составляет 15,3%, что соответствует коэффициенту выплаты 0,72 от прибыли. При ключевой ставке 14,0% такая доходность выглядит привлекательно, но она не гарантирована. История выплат показывает, что в 2021 году доходность достигала 15,9%, а в 2024 году – 29,4%, однако в 2022–2023 годах выплат не было.
Для возобновления дивидендов компании необходимо улучшить свободный денежный поток, который сейчас отрицательный. Если операционный денежный поток останется под давлением, а капитальные затраты сохранятся на высоком уровне, вероятность выплат в ближайшем будущем снижается. Дивидендная история остаётся важным фактором для оценки, но текущая ситуация не позволяет рассчитывать на скорые выплаты.
Мультипликатор EV/EBITDA выше собственной трёхлетней средней
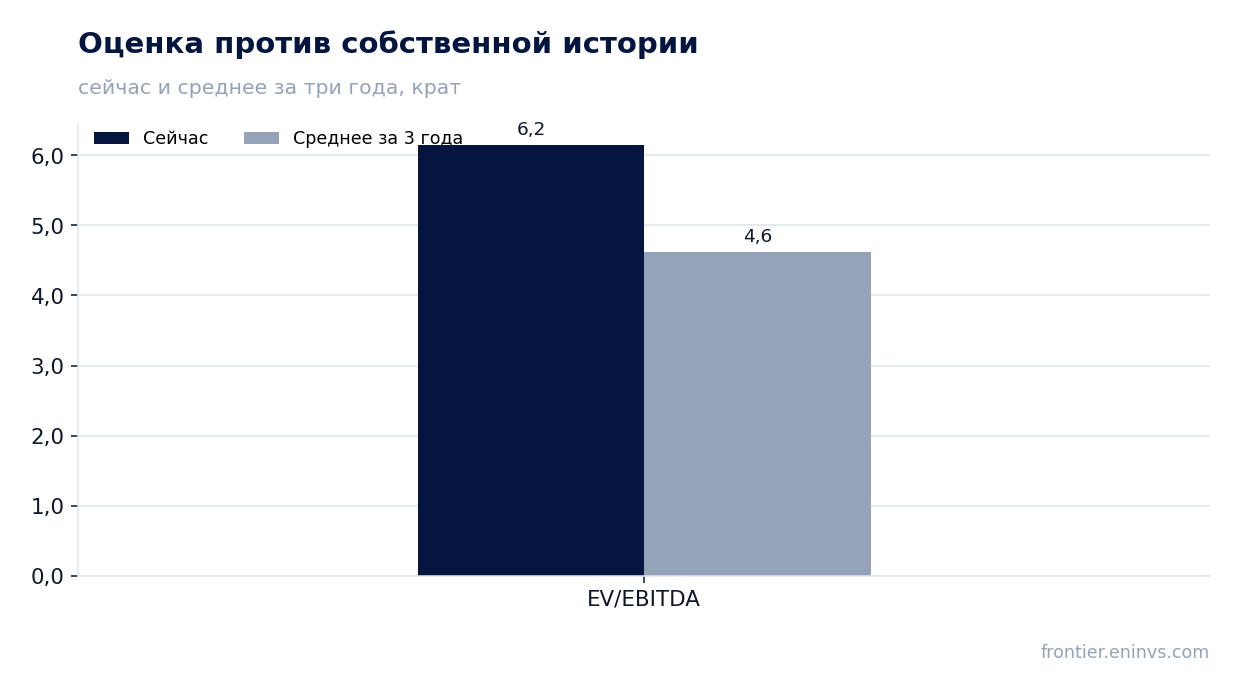
Текущий мультипликатор EV/EBITDA составляет 6,15, что выше собственной трёхлетней средней 4,62. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на слабые финансовые результаты. P/E за последние 12 месяцев равен 9,41.
По нашей модели, справедливая стоимость акции с учётом текущих цен на сырьё и целевого мультипликатора EV/EBITDA предполагает потенциал снижения на 22% от текущей цены. Это указывает на переоценённость бумаги относительно фундаментальных показателей.
Сравнение с историей показывает, что текущий уровень мультипликатора не является экстремальным, но он выше среднего. Для оправдания такой оценки компании необходимо продемонстрировать устойчивое восстановление прибыли и денежного потока. Пока этого не происходит, акция может оставаться под давлением.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 530 млрд ₽ |
| P/E (LTM) | 9,4 |
| EV/EBITDA (LTM) | 6,2 |
| P/B | 1,07 |
| Чистый долг / EBITDA | 1,03 |
| Операционный денежный поток (LTM) | 59,1 млрд |
| ROE | 3,1% |
| EV/EBITDA, среднее за 3 года | 4,6 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 90,33 | 8,9% |
| 2019 | 121,70 | 13,4% |
| 2020 | 106,39 | 8,9% |
| 2021 | 253,42 | 15,9% |
| 2024 | 309,93 | 29,4% |
Итог
Итог: во втором квартале Северсталь показала замедление падения выручки, но прибыль практически исчезла из-за курсовых убытков и роста амортизации. Операционный денежный поток ушёл в минус, а капитальные затраты остаются высокими, что давит на свободный денежный поток и дивидендные перспективы. Чистый долг вырос до 77,3 млрд руб., но нагрузка в 1,03 EBITDA остаётся умеренной. Мультипликатор EV/EBITDA выше собственной трёхлетней средней, а модель портала указывает на потенциал снижения на 22%. С учётом этих факторов акция выглядит скорее непривлекательно на текущих уровнях.
Перейти к финансовой карточке компании CHMF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций