Северсталь: маржа прибавила почти четыре пункта, но выручка всё ещё падает
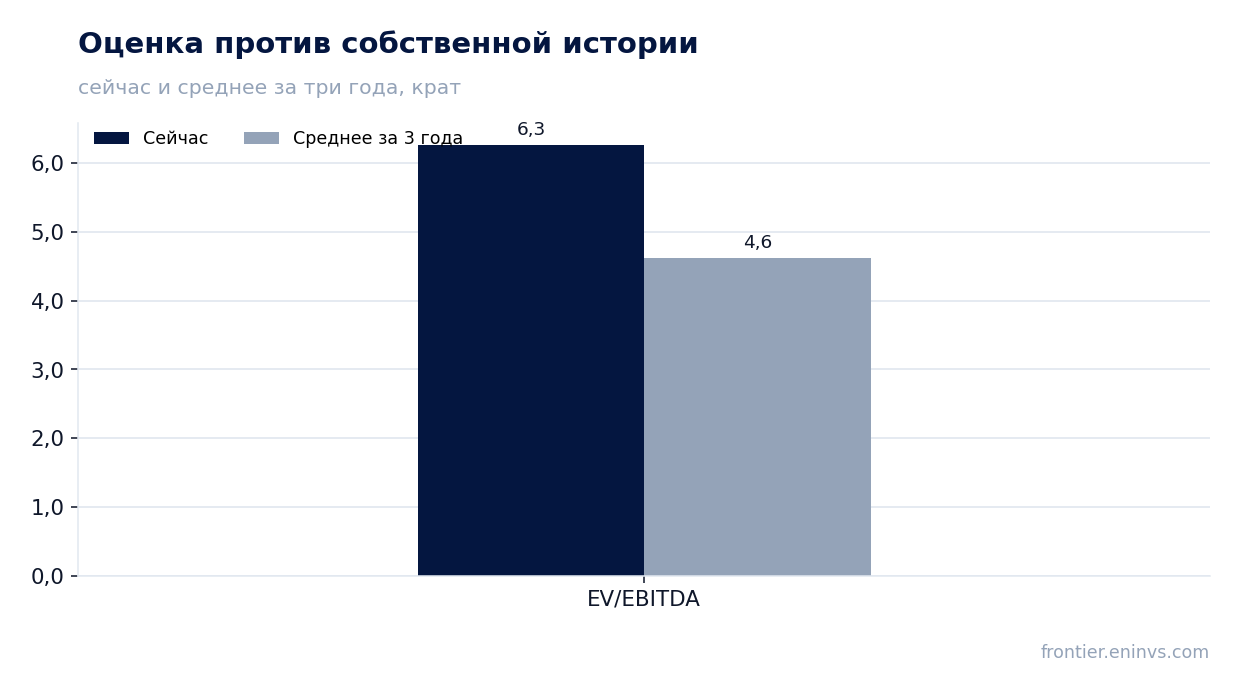
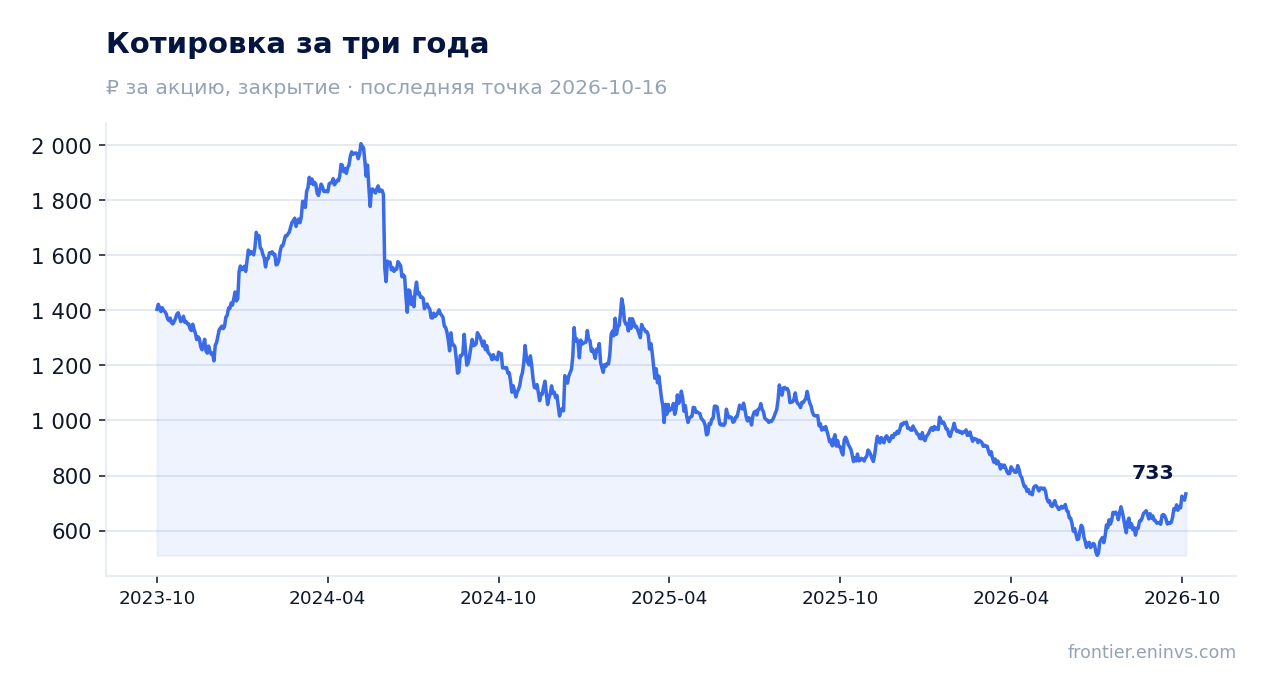
20 октября Северсталь раскрыла отчётность за девять месяцев и третий квартал 2026 года. Выручка квартала составила 173,5 млрд руб. (–7,0% год к году), EBITDA – 39,6 млрд руб. (+14,1%), чистая прибыль – 15,2 млрд руб. (+16,8%), а рентабельность по EBITDA поднялась до 22,8% с 18,6% годом ранее. При этом бумага торгуется дороже собственной истории: EV/EBITDA LTM 6,3 против среднего за три года 4,6, а по модели портала потенциал к справедливой стоимости отрицательный – –39%. Вердикт – нейтральный: маржа и денежный поток сильные, но оценка и отсутствие дивиденда перевешивают.
Главные тезисы
— Выручка сократилась на 7,0%, но темп падения скромнее, чем во втором квартале (–8,6%)
— EBITDA прибавила 14,1% при падающей выручке – маржа выросла до 22,8% с 18,6%
— Чистая прибыль квартала 15,2 млрд руб. держится на курсовых разницах, а не только на операционном результате
— Операционный денежный поток 64,5 млрд руб. за квартал – деньги пришли раньше прибыли
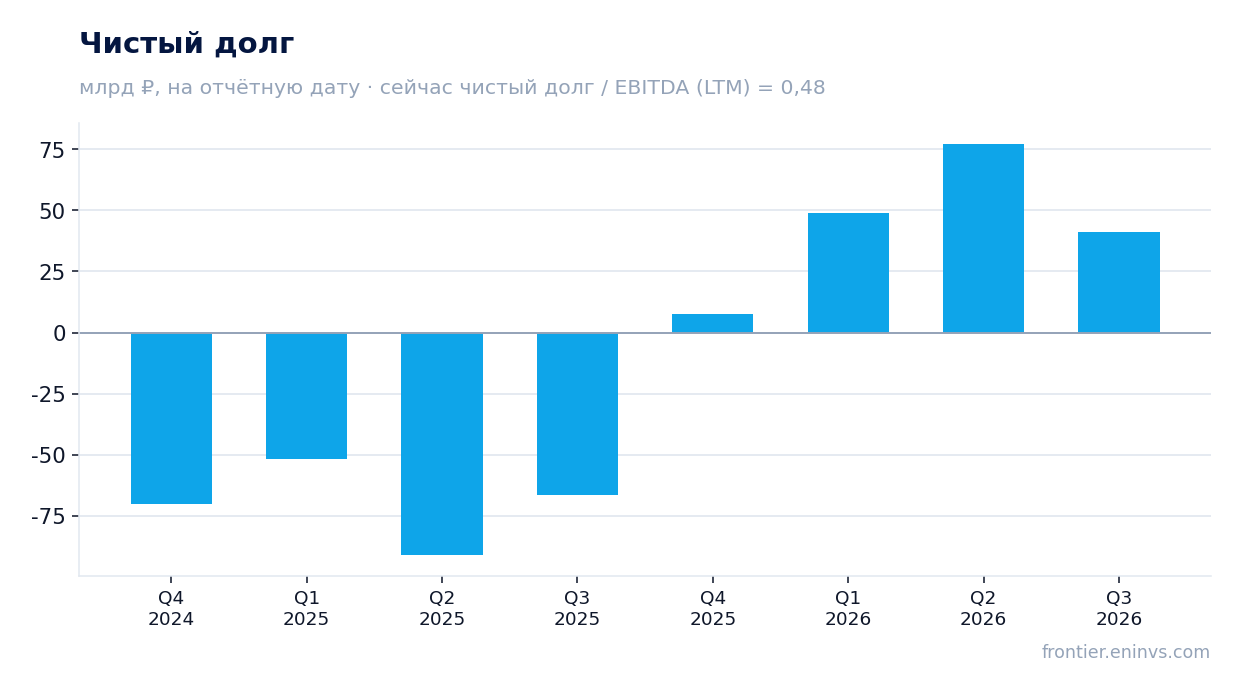
— Чистый долг снизился до 41,3 млрд руб. с 77,3 млрд руб. на конец июня, нагрузка 0,48 EBITDA
— Дивидендов за последние 12 месяцев не было, и на этот год выплата не заложена
— EV/EBITDA 6,3 выше собственного среднего 4,6 за три года – бумага дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 187 | 174 | -7,0% |
| EBITDA | 34,7 | 39,6 | +14,1% |
| Операционная прибыль | 23,3 | 27,3 | +17,5% |
| Чистая прибыль | 13,0 | 15,2 | +16,8% |
| Операционный денежный поток | 42,4 | 64,5 | +52,1% |
| Капзатраты | 4,22 | — | — |
| Рентабельность по EBITDA | 18,6% | 22,8% | +4,2 п.п. |
| Чистая маржа | 7,0% | 8,7% | +1,7 п.п. |
Выручка сократилась на 7,0%, но темп падения скромнее, чем во втором квартале (–8,6%)
Выручка третьего квартала составила 173,5 млрд руб. против 186,5 млрд руб. годом ранее. Падение на 7,0% оказалось меньше, чем 8,6% во втором квартале, – то есть темп сокращения замедлился, а не ускорился. Это первое улучшение квартальной динамики после четырёх кварталов подряд, когда падение только нарастало.
В разрезе продукции металлопродукция принесла 152,5 млрд руб. за квартал против 159,6 млрд руб. годом ранее, транспортные и складские услуги – 10,9 млрд руб. против 9,7 млрд руб., прочее – 10,1 млрд руб. против 9,8 млрд руб. Снижение сосредоточено в основном металлургическом сегменте, тогда как сервисные направления подросли.
В самом отчёте менеджмент объясняет слабость спроса высокой ключевой ставкой: конечные потребители металлопродукции не восстанавливают закупки в 2026 году. Пока этот фактор действует, выручка останется под давлением, и улучшение квартального темпа – скорее стабилизация, чем разворот.
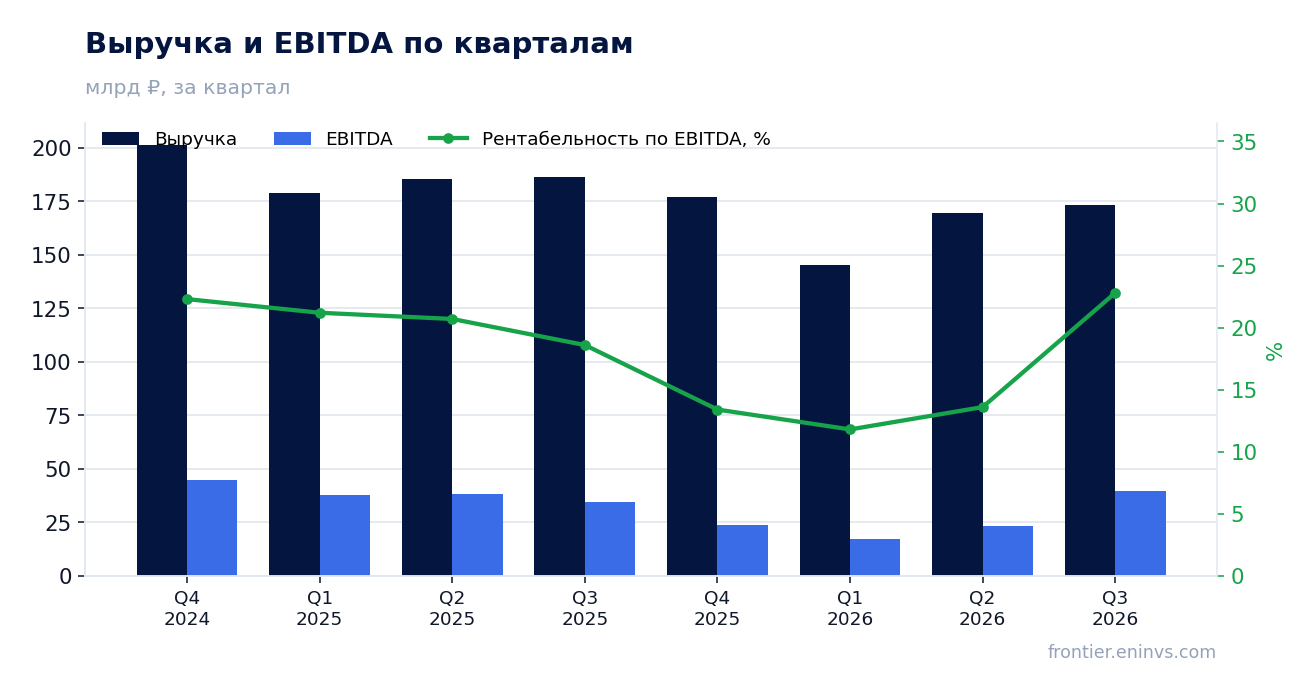
EBITDA прибавила 14,1% при падающей выручке – маржа выросла до 22,8% с 18,6%
EBITDA квартала составила 39,6 млрд руб. против 34,7 млрд руб. годом ранее, рост на 14,1%. Рентабельность по EBITDA поднялась до 22,8% с 18,6%, то есть на 4,2 процентного пункта. Операционная прибыль выросла до 27,3 млрд руб. с 23,3 млрд руб.
Такой разрыв между выручкой и EBITDA означает, что себестоимость сокращалась быстрее продаж. Прочие налоги и отчисления в себестоимости за квартал упали до 4,3 млрд руб. с 4,9 млрд руб. годом ранее, а амортизация производственных активов выросла до 12,3 млрд руб. с 11,4 млрд руб. – то есть экономия шла по денежным статьям затрат, а не за счёт учётных корректировок.
По сегментам EBITDA Северсталь Ресурс составила 9,2 млрд руб. против 14,1 млрд руб. годом ранее, Северсталь Российская Сталь – 31,8 млрд руб. против 19,4 млрд руб. Горнорудный дивизион просел, а металлургический удвоил результат – маржу вытянул перерабатывающий передел, а не сырьё.
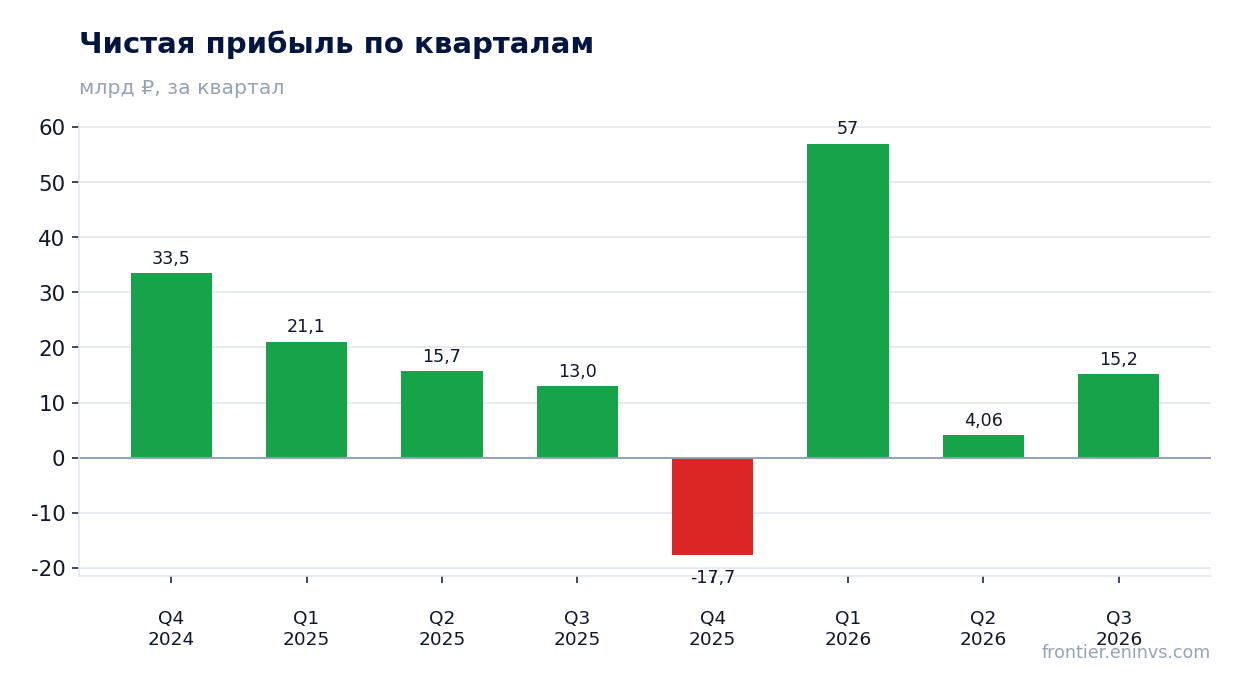
Чистая прибыль квартала 15,2 млрд руб. держится на курсовых разницах, а не только на операционном результате
Чистая прибыль третьего квартала составила 15,2 млрд руб. против 13,0 млрд руб. годом ранее, рост на 16,8%. Рентабельность по чистой прибыли поднялась до 8,7% с 7,0%. При этом прибыль до налога на прибыль и финансовых статей за девять месяцев составила 38,9 млрд руб. против 73,5 млрд руб. годом ранее – операционная база за три квартала заметно слабее прошлогодней.
Разрыв объясняют курсовые разницы. За квартал чистый убыток по курсовым разницам составил 3,7 млрд руб. против 5,7 млрд руб. годом ранее, то есть валютная переоценка давила на прибыль меньше. За девять месяцев убыток по курсовым разницам – 9,2 млрд руб. против 10,1 млрд руб. Это не операционный доход, и в следующем квартале знак может смениться.
За девять месяцев чистая прибыль составила 19,3 млрд руб. против 49,7 млрд руб. годом ранее. Квартальный рост прибыли на фоне слабого девятимесячного результата – это восстановление после провала начала года, а не устойчивый тренд.
Операционный денежный поток 64,5 млрд руб. за квартал – деньги пришли раньше прибыли
Операционный денежный поток квартала составил 64,5 млрд руб. – более чем в четыре раза больше чистой прибыли. За девять месяцев он сложился на уровне 46,8 млрд руб. после уплаты процентов и налога, тогда как годом ранее было 89,9 млрд руб. Квартальный всплеск частично отражает высвобождение оборотного капитала: за девять месяцев торговый кредит вырос на 20,6 млрд руб., а запасы прибавили 8,7 млрд руб.
Капитальные затраты за девять месяцев составили 72,3 млрд руб. против 122,2 млрд руб. годом ранее, то есть инвестиционная программа сокращена почти вдвое. Свободный денежный поток за девять месяцев вышел отрицательным – минус 27,6 млрд руб., но в третьем квартале он стал положительным: 42,6 млрд руб.
Сочетание сильного квартального потока и урезанной стройки дало деньги, которых не хватало в первом полугодии. Непризнанные обязательства по капитальным закупкам на 30 сентября – 41,7 млрд руб. против 72,5 млрд руб. на конец 2025 года, так что давление на инвестиции снижается.
Чистый долг снизился до 41,3 млрд руб. с 77,3 млрд руб. на конец июня, нагрузка 0,48 EBITDA
Чистый долг на 30 сентября составил 41,3 млрд руб. против 77,3 млрд руб. на 30 июня – снижение на 36,0 млрд руб. за квартал. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,48, то есть долговая нагрузка умеренная. Годом ранее, на 30 сентября 2025 года, чистый долг был отрицательным – минус 66,6 млрд руб., так что за 12 месяцев он вырос на 107,9 млрд руб.
Долговой портфель перестраивается: в марте погашены биржевые облигации серий БО-06 и БО-07 на 15,4 млрд руб., в июле выпущены двухлетние бумаги серии 002Р-01 на 25 млрд руб. с плавающей ставкой и спредом 110 базисных пунктов к ключевой. Краткосрочное долговое финансирование снизилось до 41,2 млрд руб. с 56,3 млрд руб. на конец 2025 года, долгосрочное выросло до 29,9 млрд руб. с 3,8 млрд руб.
Проценты уплаченные за девять месяцев – 15,3 млрд руб. против 24,0 млрд руб. годом ранее. При ключевой ставке 14,0% и плавающем купоне новый выпуск означает, что стоимость обслуживания долга будет следовать за ставкой: её снижение облегчит процентную нагрузку, повышение – нет.
Дивидендов за последние 12 месяцев не было, и на этот год выплата не заложена
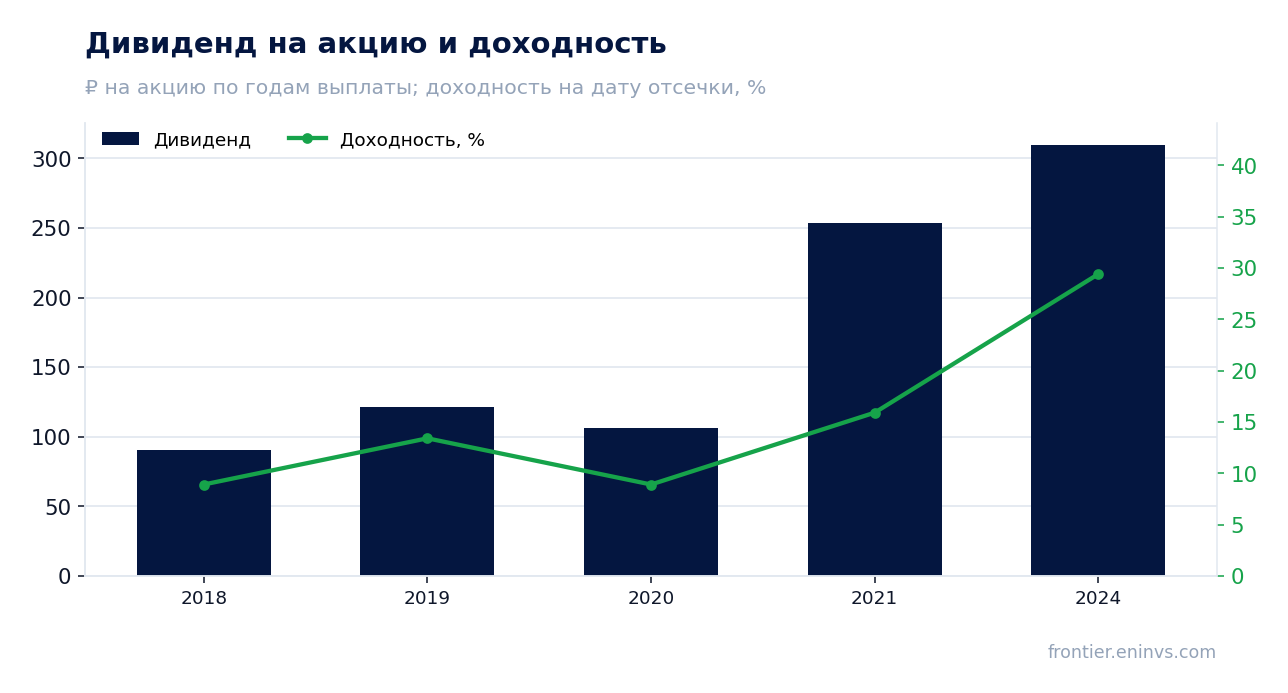
За последние 12 месяцев Северсталь не выплачивала дивидендов – 0,0 руб. на акцию, и на текущий календарный год дальнейшая выплата не заложена. Последняя выплата в истории приходится на 2024 год – 309,93 руб. на акцию при доходности 29,4% к цене отсечки. История доходностей неровная: 8,9% в 2018-м, 13,4% в 2019-м, 8,9% в 2020-м, 15,9% в 2021-м.
Наша оценка справедливой доходности для этой бумаги – 15,0%, что соответствует коэффициенту выплаты 0,72 от прибыли. При ключевой ставке 14,0% такая доходность даёт лишь небольшой премиум к безрисковой альтернативе, и то при условии, что прибыль восстановится. База для расчёта слабая: чистая прибыль за последние 12 месяцев – 58,5 млрд руб., но за девять месяцев 2026 года – лишь 19,3 млрд руб.
Выплату уменьшить может всё, что бьёт по прибыли: дальнейшее падение выручки, слабый рубль через курсовые разницы, рост процентных расходов по плавающему купону. Пока компания направляет деньги на сокращение долга и инвестиции, дивиденд остаётся вопросом следующего года, а не текущего.
EV/EBITDA 6,3 выше собственного среднего 4,6 за три года – бумага дороже своей истории
По мультипликатору EV/EBITDA за последние 12 месяцев бумага стоит 6,3 против среднего за три года 4,6 – на 35% выше собственной истории. P/E за последние 12 месяцев – 10,4, ROE – 3,7%. Рынок платит за восстановление маржи больше, чем она стоит по историческим меркам.
По модели портала, где EBITDA пересчитана по текущим ценам на сырьё при целевом EV/EBITDA, потенциал акции к справедливой стоимости отрицательный – –39%. Это наша собственная оценка, а не консенсус рынка, и она опирается на текущую конъюнктуру цен.
Оправдать премию к истории может только устойчивое восстановление EBITDA. Квартальная маржа 22,8% – шаг в эту сторону, но выручка всё ещё падает, а прибыль за девять месяцев втрое ниже прошлогодней. Пока оба условия не выполнены, оценка выглядит завышенной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 608 млрд ₽ |
| P/E (LTM) | 10,4 |
| EV/EBITDA (LTM) | 6,3 |
| P/B | 1,22 |
| Чистый долг / EBITDA | 0,48 |
| Операционный денежный поток (LTM) | 81,2 млрд |
| ROE | 3,7% |
| EV/EBITDA, среднее за 3 года | 4,6 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 90,33 | 8,9% |
| 2019 | 121,70 | 13,4% |
| 2020 | 106,39 | 8,9% |
| 2021 | 253,42 | 15,9% |
| 2024 | 309,93 | 29,4% |
Итог
Сильными в отчёте вышли маржа и деньги: EBITDA прибавила 14,1%, рентабельность поднялась до 22,8%, квартальный операционный поток составил 64,5 млрд руб., а чистый долг снизился до 41,3 млрд руб. при нагрузке 0,48 EBITDA. Но часть квартальной прибыли пришла от сокращения курсовых убытков, а не от операций, и за девять месяцев чистая прибыль втрое ниже прошлогодней. Дивидендов за последние 12 месяцев не было, и на этот год выплата не заложена. Главный вопрос для держателя – оправдает ли устойчивое восстановление маржи мультипликатор 6,3 против собственного среднего 4,6; пока ответа нет, вердикт нейтральный.
Перейти к финансовой карточке компании CHMF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций