Cian: прибыль выросла на 32%, а маржа подскочила до 29,6% — но дивиденд за год будет в разы меньше прошлогоднего
28 сентября Cian раскрыла результаты за второй квартал 2026 года. Выручка выросла на 22,8% год к году до 4425,0 млн руб., EBITDA — на 84,4% до 1311,0 млн руб., чистая прибыль — на 31,6% до 1040,0 млн руб. Рентабельность по EBITDA поднялась до 29,6% с 19,7% годом ранее. Бумага выглядит привлекательно на текущей цене: рост ускоряется, маржа расширяется, а оценка по EV/EBITDA ниже собственной трёхлетней средней, хотя дивидендная доходность в этом году будет заметно скромнее прошлогодней.
Главные тезисы
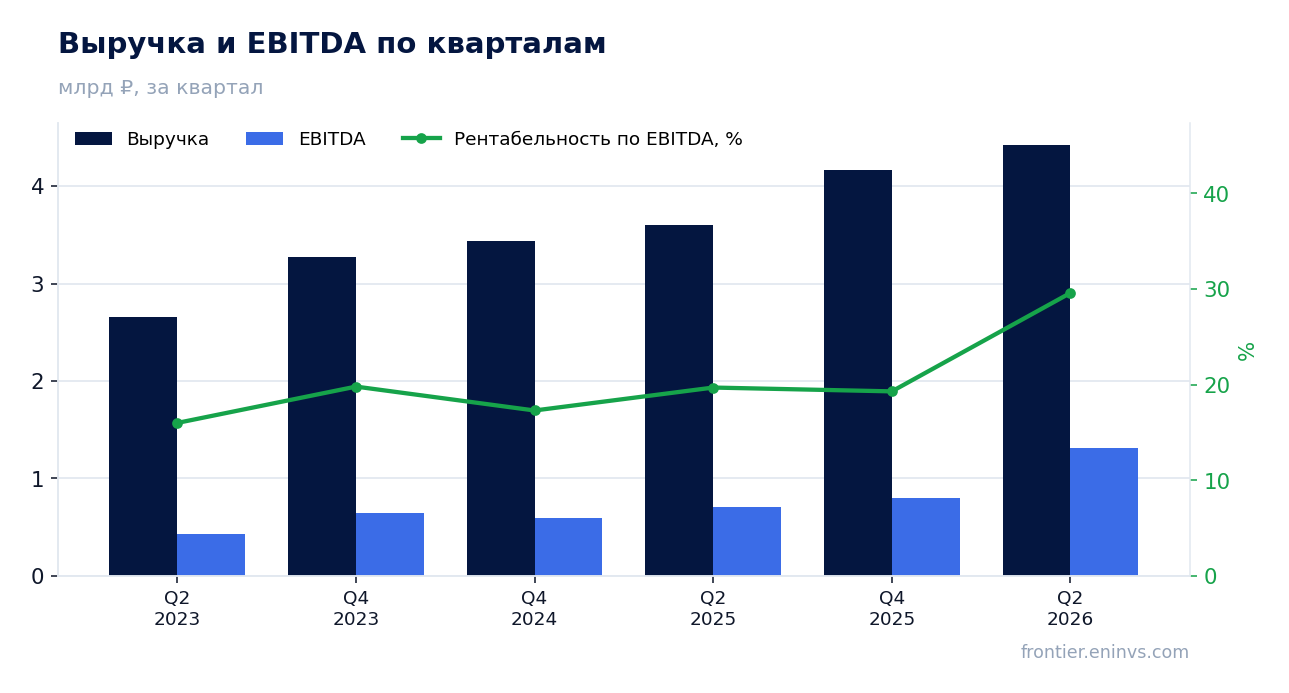
— Выручка выросла на 22,8% год к году, и это ускорение относительно 21,3% в четвёртом квартале 2025 года
— EBITDA прибавила 84,4%, а её маржа поднялась до 29,6% с 19,7% — расходы почти не росли
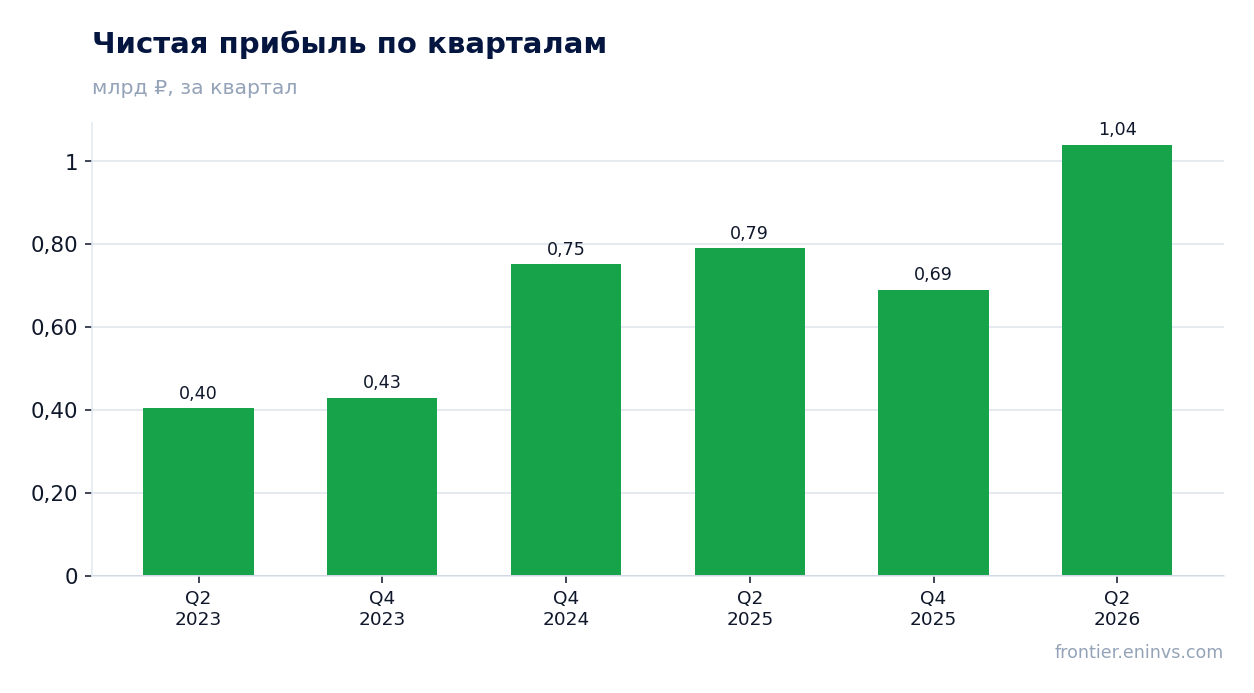
— Чистая прибыль выросла на 31,6% до 1040,0 млн руб., но часть этого роста могла быть разовой
— Операционный денежный поток за квартал составил 1223,0 млн руб. при капитальных затратах всего 61,0 млн руб.
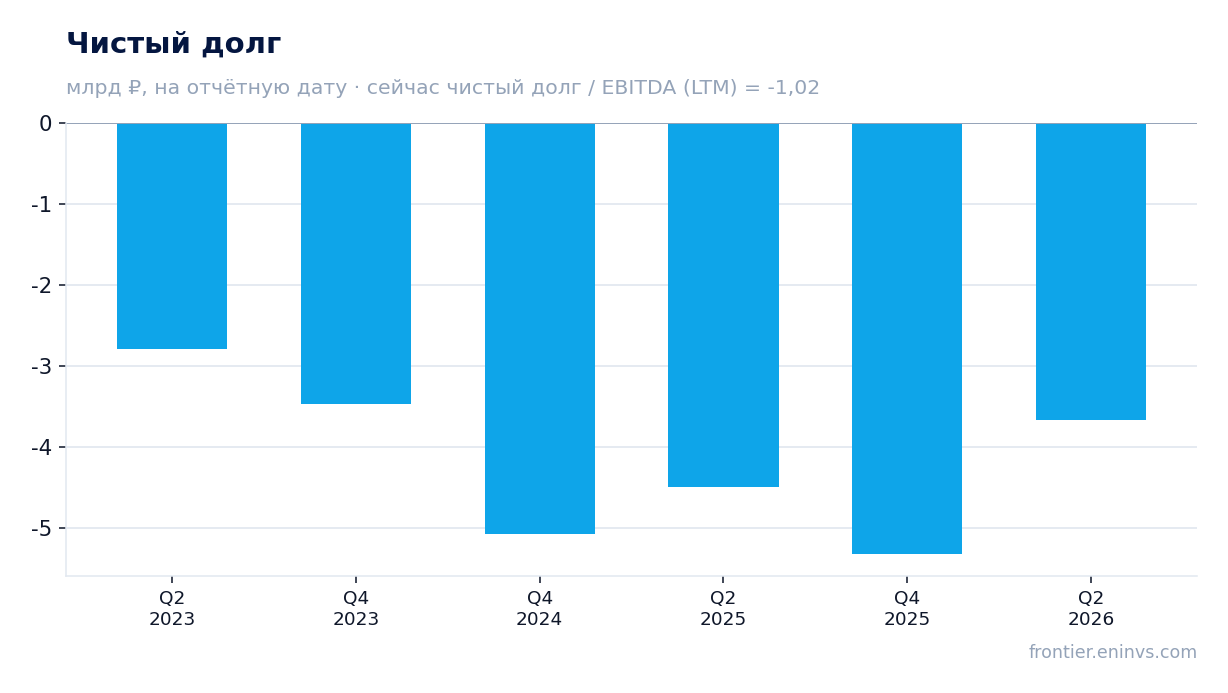
— Чистый долг остаётся отрицательным: на 30 июня 2026 года — минус 3670,0 млн руб., или минус 1,02 EBITDA за последние 12 месяцев
— Дивиденд за 2026 год, по нашей оценке, составит 40,07 руб. на акцию — это 6,2% на текущую цену против 24,1% по выплатам за последние 12 месяцев
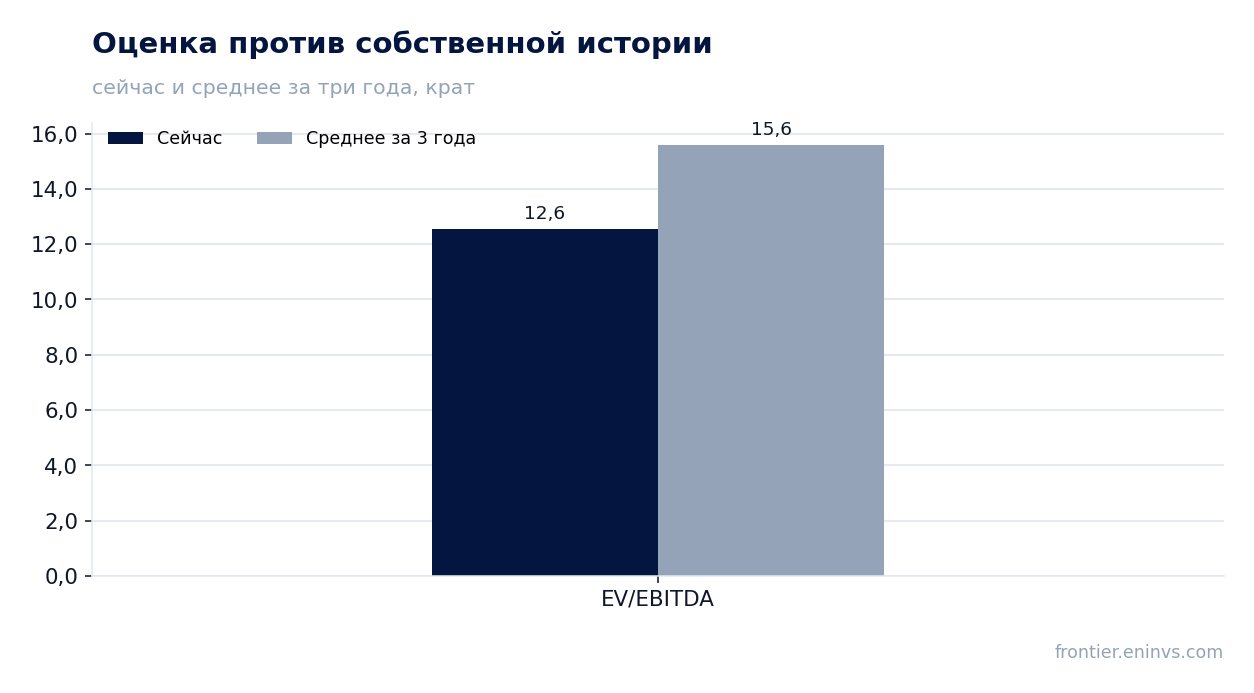
— EV/EBITDA за последние 12 месяцев — 12,56, что ниже собственной трёхлетней средней 15,60
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,60 | 4,42 | +22,8% |
| EBITDA | 0,71 | 1,31 | +84,4% |
| Операционная прибыль | 0,61 | 1,22 | +98,9% |
| Чистая прибыль | 0,79 | 1,04 | +31,6% |
| Операционный денежный поток | 1,18 | 1,22 | +3,5% |
| Капзатраты | 0,03 | 0,06 | +76,8% |
| Рентабельность по EBITDA | 19,7% | 29,6% | +9,9 п.п. |
| Чистая маржа | 21,9% | 23,5% | +1,6 п.п. |
Выручка выросла на 22,8% год к году, и это ускорение относительно 21,3% в четвёртом квартале 2025 года
Во втором квартале 2026 года выручка Cian составила 4425,0 млн руб., что на 22,8% больше, чем годом ранее. Это ускорение по сравнению с ростом на 21,3% в четвёртом квартале 2025 года. Компания растёт быстрее рынка недвижимости как по количеству сделок, так и по их стоимости.
Основной бизнес прибавляет быстрее группы: в первом квартале 2026 года его выручка выросла на 19,3% год к году, тогда как группа в целом — на 17,9%. Генерация лидов, ключевой сегмент, увеличила выручку на 18,4%, а выручка от медийной рекламы — на 10%. Разница объясняется тем, что в группе присутствует меньший по размеру снижающийся сегмент.
Ускорение роста выручки во втором квартале до 22,8% подтверждает, что спрос на платформу остаётся сильным. Компания сохраняет прогноз по росту выручки на весь 2026 год в диапазоне 17–22%.
EBITDA прибавила 84,4%, а её маржа поднялась до 29,6% с 19,7% — расходы почти не росли
EBITDA во втором квартале 2026 года выросла на 84,4% год к году до 1311,0 млн руб. Рентабельность по EBITDA составила 29,6% против 19,7% годом ранее. Такой рост маржи — результат опережающего роста выручки при почти неизменных операционных расходах.
В первом квартале 2026 года операционные расходы даже снизились на 0,4% год к году, что дало расширение маржи на 11,6 п.п. до 34,4%. Во втором квартале маржа оказалась ниже, чем в первом, но всё равно значительно выше прошлогодней. Компания подтверждает прогноз по рентабельности EBITDA на весь 2026 год на уровне не менее 30%.
Операционная прибыль во втором квартале составила 1223,0 млн руб., что близко к EBITDA, так как амортизация невелика. Это указывает на то, что бизнес почти не требует капитальных затрат для поддержания текущей операционной эффективности.
Чистая прибыль выросла на 31,6% до 1040,0 млн руб., но часть этого роста могла быть разовой
Чистая прибыль во втором квартале 2026 года составила 1040,0 млн руб., что на 31,6% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 23,5% с 21,9%. Рост прибыли отстаёт от роста EBITDA, что может объясняться разовыми факторами или изменением налоговой нагрузки.
В первом квартале 2026 года чистая прибыль выросла на 363% год к году до 1,0 млрд руб., что было связано с эффектом операционного рычага. Во втором квартале рост прибыли оказался скромнее, но всё равно двузначным. Часть прибыли могла быть получена за счёт разовых статей, которые не повторятся в следующих периодах.
За последние 12 месяцев чистая прибыль составила 3112,0 млн руб. Этот показатель используется для расчёта дивидендов и оценки по P/E, который равен 16,19.
Операционный денежный поток за квартал составил 1223,0 млн руб. при капитальных затратах всего 61,0 млн руб.
Операционный денежный поток во втором квартале 2026 года составил 1223,0 млн руб., практически совпав с операционной прибылью. Капитальные затраты были минимальными — 61,0 млн руб., что составляет менее 5% от операционного денежного потока. Это типично для платформенного бизнеса с низкой капиталоёмкостью.
Свободный денежный поток, таким образом, остаётся высоким и достаточным для финансирования дивидендов. За последние 12 месяцев операционный денежный поток составил 4375,5 млн руб., что покрывает дивидендные выплаты.
В первом квартале 2026 года операционный денежный поток снизился на 9% год к году из-за предоплаты корпоративного налога и неблагоприятного изменения оборотного капитала. Во втором квартале поток восстановился, что говорит о временном характере этих факторов.
Чистый долг остаётся отрицательным: на 30 июня 2026 года — минус 3670,0 млн руб., или минус 1,02 EBITDA за последние 12 месяцев
Чистый долг Cian на 30 июня 2026 года составил минус 3670,0 млн руб., то есть компания располагает чистой денежной позицией. Это соответствует минус 1,02 EBITDA за последние 12 месяцев. Отрицательный чистый долг означает, что денежные средства и эквиваленты превышают долговые обязательства.
С начала года чистый долг изменился с минус 5,3 млрд руб. на 31 декабря 2025 года до минус 3,7 млрд руб. на 30 июня 2026 года, то есть увеличился на 1,7 млрд руб. За 12 месяцев показатель изменился с минус 4,5 млрд руб. на 30 июня 2025 года до минус 3,7 млрд руб. на 30 июня 2026 года, рост на 0,8 млрд руб. Это может быть связано с выплатой дивидендов и сезонными факторами.
Долговая нагрузка отсутствует, что даёт компании свободу для инвестиций и выплат акционерам. Процентные расходы минимальны, так как долг фактически отрицательный.
Дивиденд за 2026 год, по нашей оценке, составит 40,07 руб. на акцию — это 6,2% на текущую цену против 24,1% по выплатам за последние 12 месяцев
За последние 12 месяцев Cian выплатила 157,0 руб. на акцию, что даёт дивидендную доходность 24,1% на текущую цену. В 2026 году уже был выплачен дивиденд 53,0 руб. на акцию с доходностью 8,2% на дату отсечки. Однако наш прогноз на текущий финансовый год (к выплате в следующем году) составляет 40,07 руб. на акцию, что соответствует доходности 6,2% на текущую цену. Это наша оценка, а не решение совета директоров.
Наш прогноз основан на выплате 100% чистой прибыли за последние 12 месяцев (3112,0 млн руб.) и текущем количестве акций. Дивидендная политика компании предполагает выплату не менее 100% скорректированной чистой прибыли, но финальное решение принимает совет директоров. Снижение прогноза относительно прошлогодних выплат связано с тем, что в прошлом году компания могла распределять накопленную прибыль.
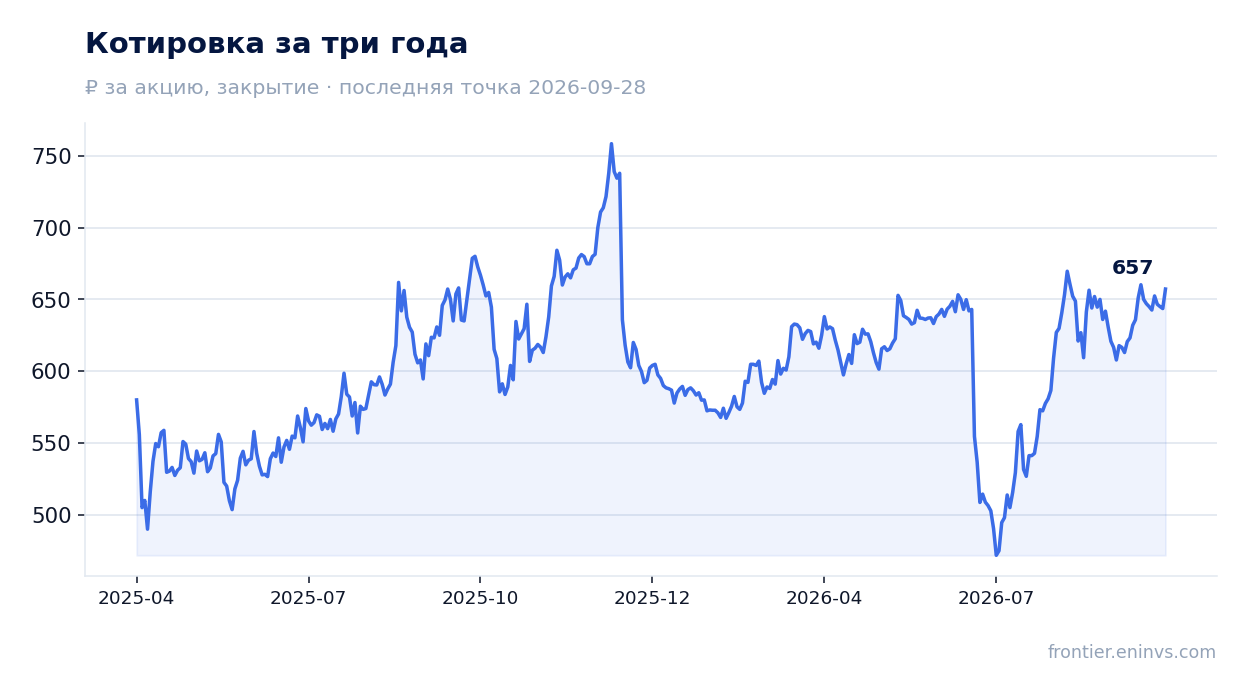
Справедливая, по нашему мнению, доходность для этой бумаги — 16,3%. Текущая доходность по нашим оценкам ниже справедливой, что ограничивает привлекательность бумаги как дивидендной истории. Ключевая ставка ЦБ составляет 14,0%, и доходность 6,2% ниже ставки, что также не в пользу бумаги.
Дивиденд может оказаться меньше, если компания увеличит капитальные затраты или если прибыль во втором полугодии окажется ниже ожиданий. Также риск связан с возможным изменением дивидендной политики.
EV/EBITDA за последние 12 месяцев — 12,56, что ниже собственной трёхлетней средней 15,60
EV/EBITDA за последние 12 месяцев составляет 12,56, что ниже собственной трёхлетней средней 15,60. Это указывает на то, что бумага торгуется дешевле, чем в среднем за последние три года. P/E за последние 12 месяцев равен 16,19.
По нашей фундаментальной модели, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости составляет +30%. Это наша собственная оценка, а не консенсус-прогноз.
Бумага входит в наши живые модельные стратегии «RU Dividend growers» (доход) и «RU GARP + acceleration». Это факт, а не аргумент в пользу вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 50,4 млрд ₽ |
| P/E (LTM) | 16,2 |
| EV/EBITDA (LTM) | 12,6 |
| P/B | 8,47 |
| Чистый долг / EBITDA | -1,02 |
| Операционный денежный поток (LTM) | 4,38 млрд |
| ROE | 102,8% |
| Дивидендная доходность (12 мес) | 24,0% |
| EV/EBITDA, среднее за 3 года | 15,6 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2025 | 104,00 | 14,1% |
| 2026 | 53,00 | 8,2% |
| Оценка за текущий год | 40,07 | 6,2% к текущей цене |
Итог
Cian показала сильный второй квартал 2026 года: выручка ускорилась до 22,8%, EBITDA выросла на 84,4%, а маржа поднялась до 29,6%. Компания сохраняет отрицательный чистый долг и генерирует значительный свободный денежный поток при минимальных капитальных затратах. Однако дивидендная доходность в этом году, по нашим оценкам, будет значительно ниже прошлогодней — около 6,2% против 24,1% за последние 12 месяцев. Оценка по EV/EBITDA ниже собственной трёхлетней средней, а модель портала указывает на потенциал роста +30%. Вердикт: бумага выглядит привлекательно на текущей цене, но главный вопрос для держателя — сможет ли компания поддерживать рост прибыли и дивидендов на фоне возможного замедления рынка.
Перейти к финансовой карточке компании CNRU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций