ДОМ.РФ: прибыль за третий квартал 2026 года выросла в 2,7 раза, но разовость этого рывка и есть главный вопрос
30 сентября ДОМ.РФ раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 62 280 млн руб., что на 168,8% больше, чем годом ранее, при капитальных затратах 2 264 млн руб.; за последние 12 месяцев прибыль накоплена в объёме 146 052 млн руб., а чистый процентный доход – 200 400 млн руб. При цене в 2,63 прибыли на прибыль за 12 месяцев и рентабельности капитала 16,8% бумага выглядит недооценённой, а дивидендная доходность в 11,5% поддерживает интерес, поэтому акция представляется скорее привлекательной, хотя устойчивость квартального рывка прибыли ещё предстоит подтвердить.
Главные тезисы
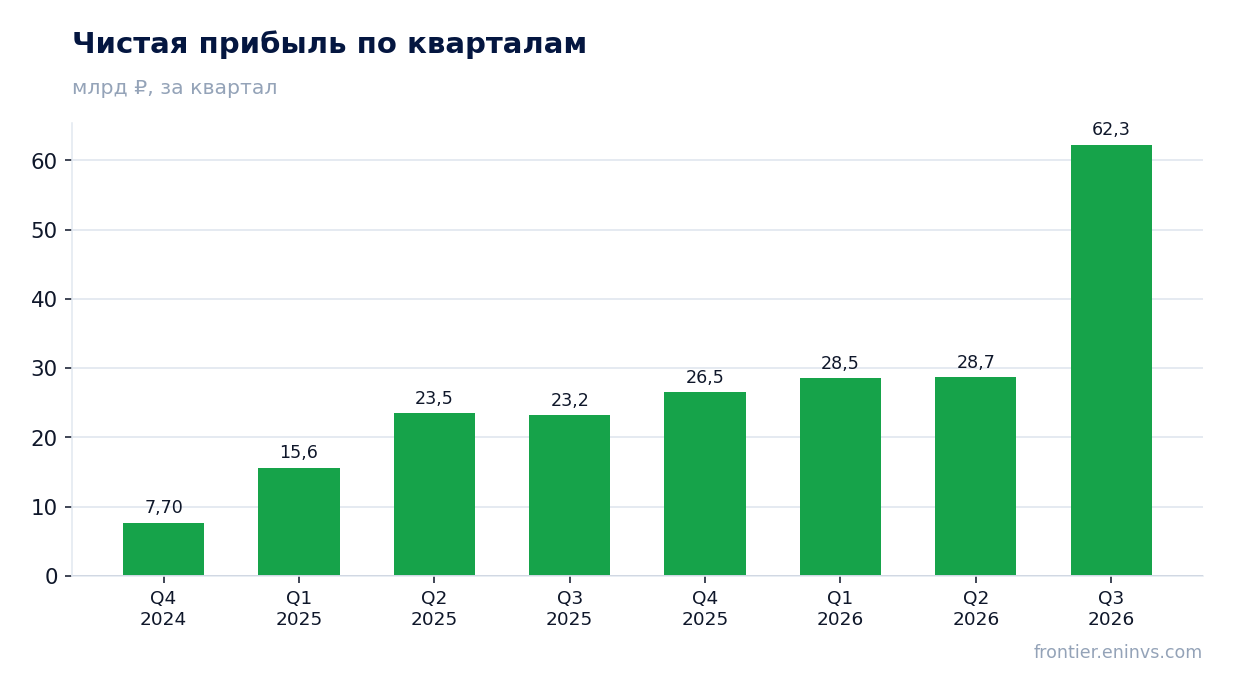
— Прибыль за третий квартал 2026 года выросла на 168,8% год к году, до 62 280 млн руб., и это лучший квартал в доступной истории
— Чистый процентный доход за 12 месяцев достиг 200 400 млн руб. и остаётся главным источником прибыли
— Рентабельность капитала в 16,8% при цене в 2,63 прибыли оставляет запас до справедливой оценки
— Дивиденд за последние 12 месяцев составил 246,88 руб. на акцию, что даёт 11,5% доходности
— Наш прогноз следующей выплаты – 297,66 руб. на акцию, то есть 13,9% доходности по текущей цене
— Капитальные затраты в 2 264 млн руб. за квартал невелики на фоне прибыли и не мешают выплатам
— По модели портала акция имеет потенциал роста к справедливой стоимости в 50%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 52,0 | — | — |
| Чистая прибыль | 23,2 | 62,3 | +168,8% |
| Капзатраты | 1,55 | 2,26 | +45,8% |
| Чистая маржа | 44,6% | — | — |
Прибыль за третий квартал 2026 года выросла на 168,8% год к году, до 62 280 млн руб., и это лучший квартал в доступной истории
Чистая прибыль ДОМ.РФ за третий квартал 2026 года составила 62 280 млн руб. против 23 168 млн руб. годом ранее – рост на 168,8%. Это самый высокий квартальный результат в доступной истории: предыдущий максимум был 28 705 млн руб. во втором квартале 2026 года, то есть новый уровень выше него более чем вдвое.
Такой разрыв нельзя объяснить только процентным бизнесом. Чистый процентный доход за последние 12 месяцев равен 200 400 млн руб., и он формирует базу прибыли, но не даёт скачка в 2,7 раза за один квартал. Значит, в отчётном квартале был заметный разовый вклад, природу которого раскрытый набор данных не уточняет; именно поэтому устойчивость результата – главный вопрос к отчёту.
Для держателя это означает, что прибыль квартала нельзя механически переносить на следующие периоды. Если разовый фактор не повторится, прибыль вернётся к уровню, близкому к 28–30 млрд руб. в квартал, что всё равно выше прошлогодних значений, но меняет оценку годового результата.
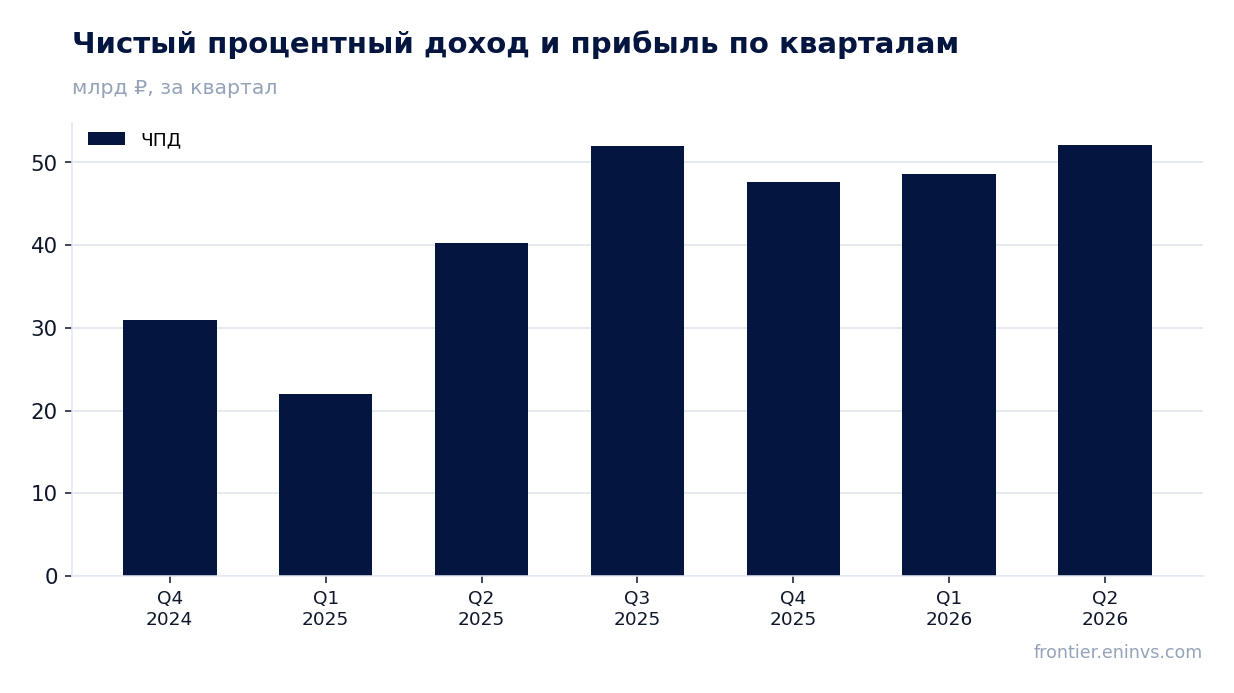
Чистый процентный доход за 12 месяцев достиг 200 400 млн руб. и остаётся главным источником прибыли
За последние 12 месяцев чистый процентный доход ДОМ.РФ составил 200 400 млн руб. Это основной доходный поток группы, и он заметно превышает накопленную за тот же период прибыль в 146 052 млн руб., то есть процентный бизнес покрывает расходы и формирует прибыль с запасом.
Квартальная динамика процентного дохода в доступной истории положительная: от 22 042 млн руб. в первом квартале 2025 года до 52 154 млн руб. во втором квартале 2026 года. Рост шёл последовательно, без провалов, и это устойчивая часть результата, в отличие от разового вклада в прибыль третьего квартала.
Для оценки бумаги важнее именно эта база: она определяет, сколько компания способна зарабатывать в обычном режиме. При ключевой ставке 14,0% процентная маржа остаётся широкой, и это поддерживает как прибыль, так и дивидендную базу.
Рентабельность капитала в 16,8% при цене в 2,63 прибыли оставляет запас до справедливой оценки
Рентабельность капитала ДОМ.РФ составляет 16,8%, а цена акции – 2,63 прибыли за последние 12 месяцев. Сочетание высокой отдачи на капитал и низкого мультипликатора – главный аргумент в пользу бумаги: рынок платит за рубль прибыли меньше, чем компания зарабатывает на рубль капитала.
По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, потенциал акции к справедливой оценке составляет +50%. Это наша собственная оценка, а не консенсус рынка и не целевая цена; она показывает, насколько текущая цена расходится с доходностью бизнеса.
Оговорка в том, что расчёт опирается на прибыль последних 12 месяцев, а в неё уже вошёл сильный третий квартал. Если его разовый вклад не повторится, прибыль базы снизится, и мультипликатор окажется выше 2,63. Запас до справедливой оценки при этом сохранится, но станет скромнее.
Дивиденд за последние 12 месяцев составил 246,88 руб. на акцию, что даёт 11,5% доходности
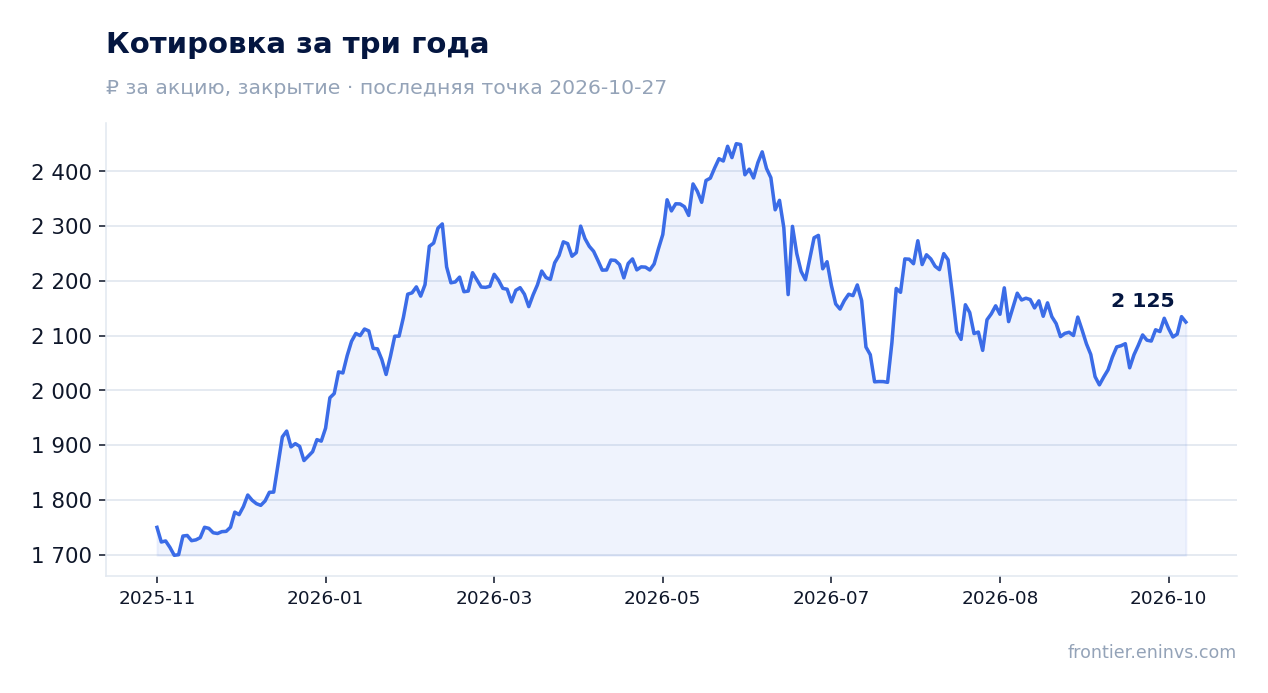
За последние 12 месяцев ДОМ.РФ выплатила 246,88 руб. на акцию; по цене отсечки 2 065,1 руб. это 12,0% доходности, а по текущей цене – 11,5%. Выплата за 2026 год уже прошла, и для держателя это основной источник возврата на вложенный капитал.
Наш прогноз следующей выплаты – 297,66 руб. на акцию, что по текущей цене даёт 13,9%. Оценка опирается на коэффициент выплаты около половины прибыли; при прибыли последних 12 месяцев в 146 052 млн руб. такой коэффициент даёт базу, достаточную для выплаты такого размера.
Доходность в 11,5–13,9% сопоставима с ключевой ставкой 14,0% и близка к справедливому для этого имени уровню 12,0%. Иными словами, рынок оценивает дивиденд почти нейтрально к ставке: премии за риск в цене почти нет, но и дисконта тоже.
Меньше выплата станет, если разовый вклад третьего квартала не повторится и прибыль базы снизится, либо если коэффициент выплаты будет уменьшен. При коэффициенте около половины прибыли и прибыли без разового квартала дивиденд может оказаться ниже нашего прогноза, и тогда доходность уйдёт к 10–11%.
Капитальные затраты в 2 264 млн руб. за квартал невелики на фоне прибыли и не мешают выплатам
Капитальные затраты ДОМ.РФ за третий квартал 2026 года составили 2 264 млн руб. На фоне прибыли в 62 280 млн руб. это незначительная величина – около 3,6% квартального результата, – и она не создаёт давления на дивидендную базу.
В предыдущие кварталы затраты были выше: 5 194 млн руб. во втором квартале 2026 года и 3 580 млн руб. в первом. Снижение в отчётном квартале означает, что компания не наращивала инвестиции и направила заработанное на прибыль и выплаты.
Для банковской модели это нормальная картина: капитальные затраты не являются основным ограничителем, им служит достаточность капитала. Поэтому связка «затраты – дивиденд» здесь слабее, чем у промышленных компаний, и выплата зависит прежде всего от прибыли.
По модели портала акция имеет потенциал роста к справедливой стоимости в 50%
По модели портала, сопоставляющей рентабельность капитала с ценой к балансовой стоимости, потенциал акции к справедливой оценке составляет +50%. При капитализации 384 476 млн руб. и прибыли последних 12 месяцев в 146 052 млн руб. рынок оценивает бизнес в 2,63 годовой прибыли.
Такая оценка ниже той, которую предполагает отдача на капитал в 16,8%: при устойчивой рентабельности на этом уровне рынок обычно платит за прибыль больше. Разрыв и создаёт запас, который фиксирует модель.
Однако запас держится на прибыли, включающей сильный третий квартал. Если прибыль вернётся к обычному уровню, справедливая оценка сместится вниз, и потенциал в 50% сократится. Именно устойчивость прибыли, а не сам мультипликатор, определит, реализуется ли этот запас.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 384 млрд ₽ |
| P/E (LTM) | 2,6 |
| P/B | 0,82 |
| ROE | 16,8% |
| Дивидендная доходность (12 мес) | 11,5% |
Итог
Сильной стороной отчёта остаётся процентный бизнес: чистый процентный доход за 12 месяцев в 200 400 млн руб. и рентабельность капитала 16,8% – устойчивая база, которая не зависит от одного квартала. Слабое место – прибыль третьего квартала в 62 280 млн руб.: рост на 168,8% почти наверняка содержит разовый вклад, и без него результат вернётся к 28–30 млрд руб. в квартал. Дивиденд в 246,88 руб. на акцию и прогноз в 297,66 руб. дают 11,5–13,9% доходности, что близко к ключевой ставке 14,0% и к справедливому уровню 12,0%. Вопрос для держателя теперь в том, повторится ли разовый фактор и удержит ли компания прибыль базы; при цене в 2,63 прибыли и потенциале модели в 50% акция выглядит скорее привлекательной, но без подтверждения устойчивости прибыли в следующем отчёте этот вывод останется под вопросом.
Перейти к финансовой карточке компании DOMRF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций