ФСК ЕЭС: прибыль за 2026 год рухнула на 97,5%, и дивидендов за последние 12 месяцев не было
Отчёт ФСК ЕЭС за 2026 год показал операционную прибыль 2,2 млрд руб. и чистую прибыль 2,4 млрд руб., тогда как годом ранее чистая прибыль была кратно выше – снижение на 97,5%. Дивиденды за последние 12 месяцев не выплачивались, а бумага торгуется с P/E LTM 62,9 при оценке EV/EBITDA в 3,0 от собственной трёхлетней средней. При текущей цене акция выглядит скорее непривлекательной: прибыль почти исчезла, дивидендного потока нет, а оценка по прибыли остаётся высокой.
Главные тезисы
— Чистая прибыль за 2026 год упала на 97,5% – до 2,4 млрд руб. с кратно более высокого уровня годом ранее
— Операционная прибыль за 2026 год составила лишь 2,2 млрд руб., и этого недостаточно, чтобы оправдать текущую оценку по прибыли
— P/E LTM в 62,9 раза – высокая цена за прибыль, которая практически обнулилась
— EV/EBITDA в 3,0 раза совпадает с собственной трёхлетней средней, то есть по этому мультипликатору бумага не выглядит переоценённой
— Дивиденды за последние 12 месяцев не выплачивались, а справедливая для бумаги доходность в 12,0% при ключевой ставке 14,0% остаётся недостижимой
— Чистый долг на конец 2026 года – 873,1 млрд руб., и он остаётся главным ограничением для возврата прибыли и выплат
— По модели портала потенциал роста к справедливой стоимости – +61%, но он опирается на восстановление EBITDA, а не на текущую прибыль
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | FY 2025 | FY 2026 | Изм. |
|---|---|---|---|
| Выручка | 1 834 | — | — |
| EBITDA | 488 | — | — |
| Операционная прибыль | 118 | 2,20 | -98,1% |
| Чистая прибыль | 96,2 | 2,40 | -97,5% |
| Операционный денежный поток | 581 | — | — |
| Капзатраты | 599 | — | — |
| Рентабельность по EBITDA | 26,6% | — | — |
| Чистая маржа | 5,2% | — | — |
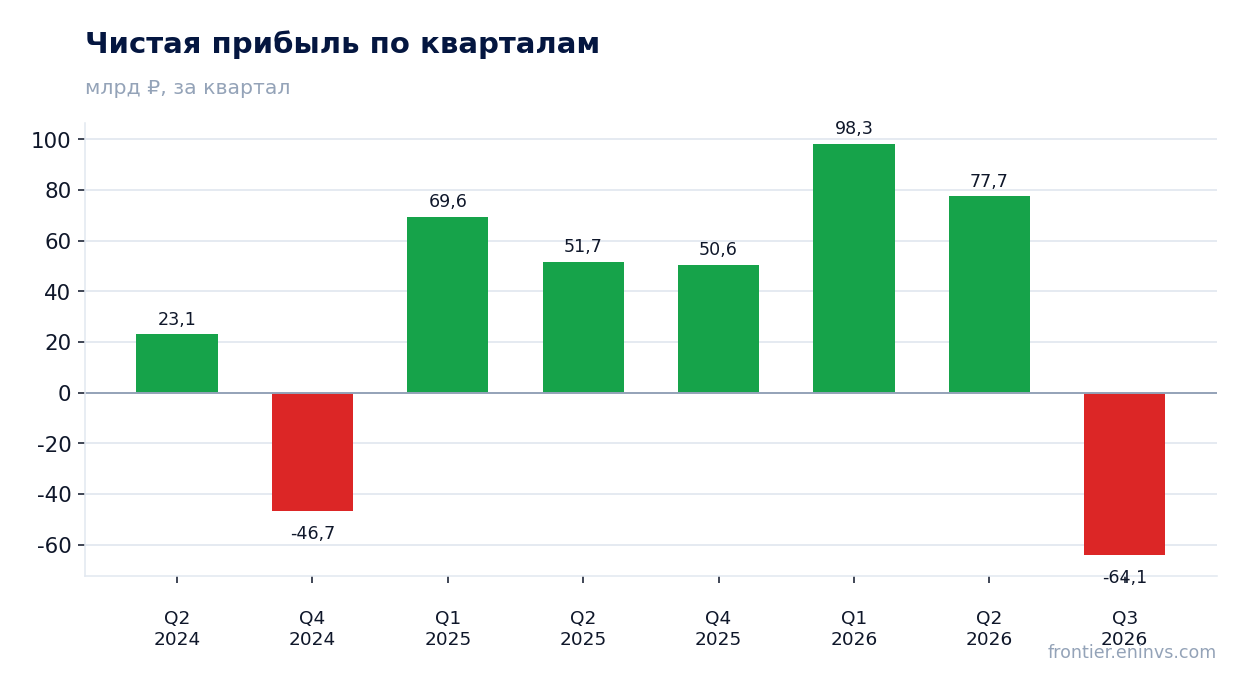
Чистая прибыль за 2026 год упала на 97,5% – до 2,4 млрд руб. с кратно более высокого уровня годом ранее
Чистая прибыль ФСК ЕЭС за 2026 год составила 2,4 млрд руб., что на 97,5% меньше, чем годом ранее. Это почти полное исчезновение прибыли при сохранении масштаба бизнеса: компания остаётся прибыльной, но зарабатывает на порядок меньше.
Операционная прибыль за тот же период – 2,2 млрд руб., то есть основная деятельность принесла лишь небольшую положительную величину. При такой базе любые разовые факторы – переоценки, резервы, финансовые статьи – способны изменить итог непропорционально сильно.
Для держателя это означает, что прибыль перестала быть опорой оценки. Прибыль на акцию в такой ситуации почти не поддаётся прогнозу, и ориентироваться приходится на денежные потоки и долговую нагрузку.
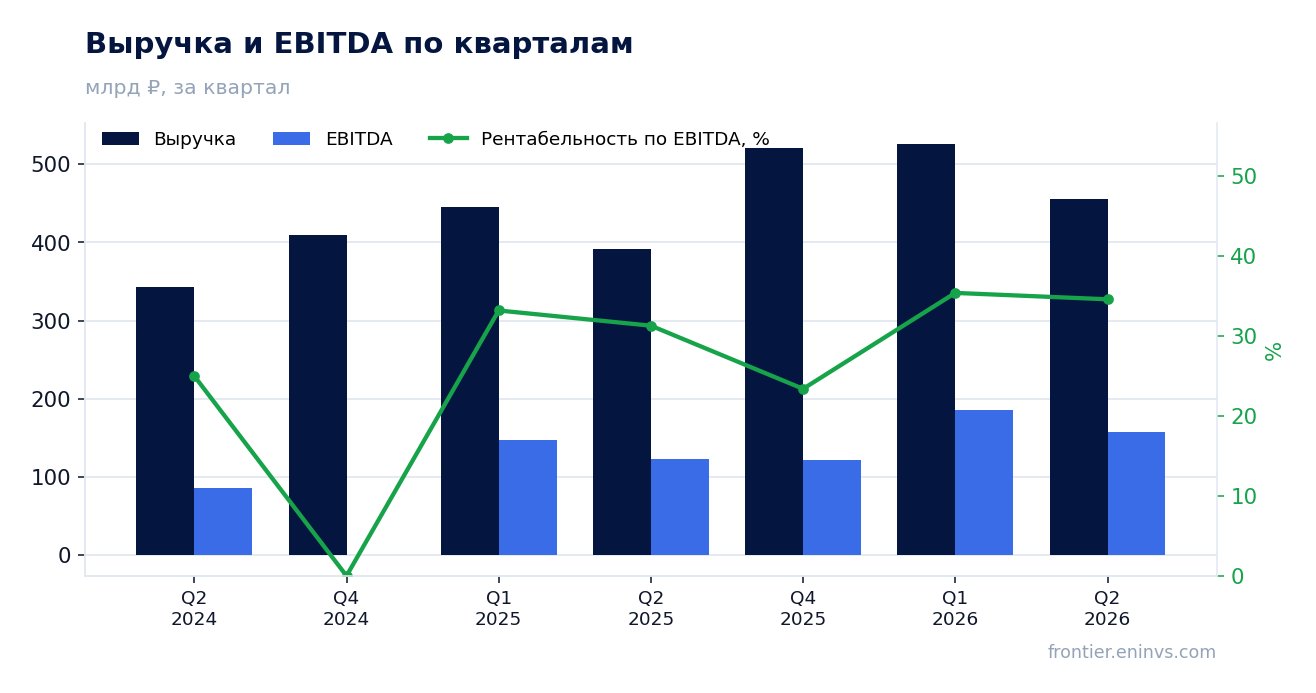
Операционная прибыль за 2026 год составила лишь 2,2 млрд руб., и этого недостаточно, чтобы оправдать текущую оценку по прибыли
Операционная прибыль в 2,2 млрд руб. за 2026 год – это тот уровень, с которого считается вся дальнейшая цепочка: проценты, налоги, чистая прибыль. При выручке, измеряемой сотнями миллиардов рублей, маржа операционной прибыли оказывается ничтожной.
Именно поэтому чистая прибыль в 2,4 млрд руб. не должна вводить в заблуждение: она близка к операционной, а значит, финансовые статьи не спасли результат. Прибыль держится на очень тонкой базе.
Для оценки это ключевой момент: мультипликаторы по прибыли в такой ситуации теряют информативность, и рынок вынужден смотреть на EBITDA и долг.
P/E LTM в 62,9 раза – высокая цена за прибыль, которая практически обнулилась
P/E LTM составляет 62,9 при прибыли за последние 12 месяцев в 2,4 млрд руб. и рыночной капитализации 151,0 млрд руб. Такой мультипликатор означает, что инвестор платит очень высокую цену за каждый рубль текущей прибыли.
Высокий P/E сам по себе не приговор – он может отражать ожидание восстановления прибыли. Но в данном случае прибыль упала на 97,5%, и мультипликатор вырос механически, а не потому, что бизнес стал дороже.
Сравнивать P/E с собственной историей по фактам нельзя: в них есть только трёхлетняя средняя для EV/EBITDA. Поэтому ограничимся констатацией: по прибыли бумага оценена дорого.
EV/EBITDA в 3,0 раза совпадает с собственной трёхлетней средней, то есть по этому мультипликатору бумага не выглядит переоценённой
EV/EBITDA в 3,0 раза – это ровно трёхлетняя средняя по этому мультипликатору. По данному показателю бумага находится на своём привычном уровне, а не выше него.
Это единственная метрика в фактах, которая позволяет сравнить текущую оценку с историей. И она говорит о том, что рынок не переплачивает за EBITDA, даже несмотря на провал прибыли.
Однако EV/EBITDA включает долг, а чистый долг на конец 2026 года – 873,1 млрд руб. При такой нагрузке низкий мультипликатор скорее отражает риск долга, чем дешевизну бизнеса.
Дивиденды за последние 12 месяцев не выплачивались, а справедливая для бумаги доходность в 12,0% при ключевой ставке 14,0% остаётся недостижимой
За последние 12 месяцев дивиденды не выплачивались: выплата на акцию составила 0,0 руб. В этом календарном году выплат также не было, и дальнейшие выплаты не заложены.
Наша оценка справедливой доходности для этой бумаги – 12,0%. При ключевой ставке 14,0% такая доходность должна была бы компенсировать риск, но фактически её нет.
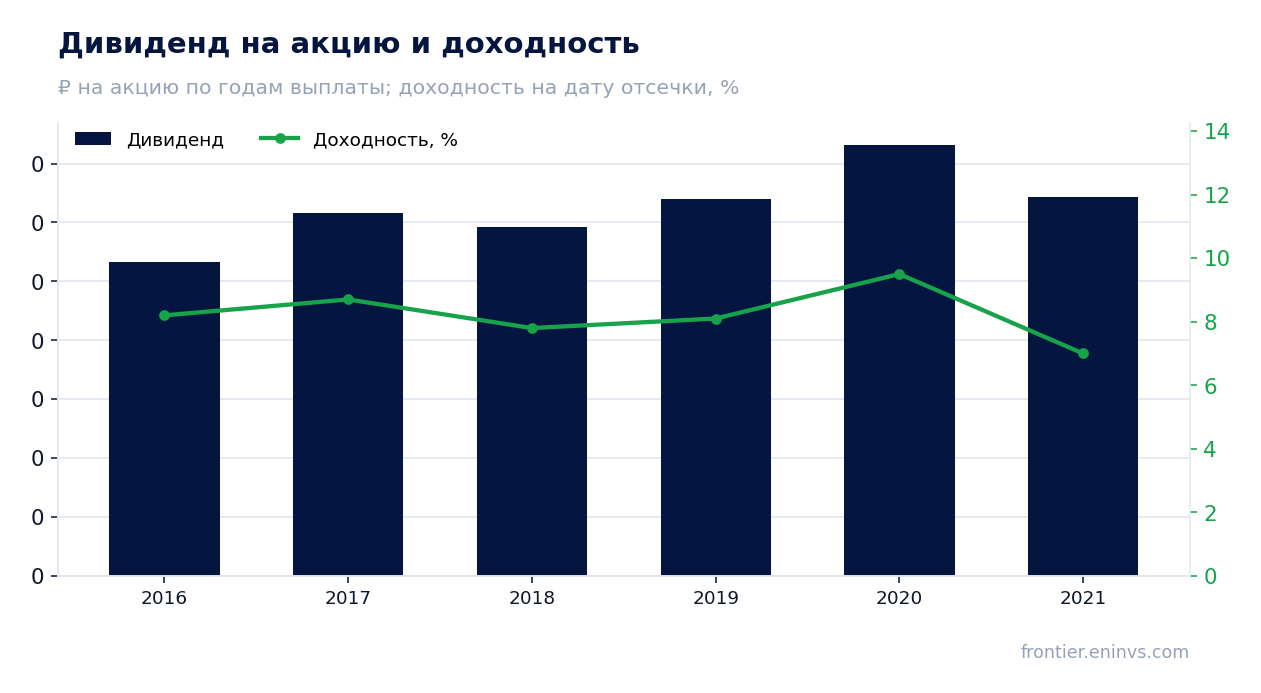
История выплат показывает, что раньше компания платила: с 2016 по 2021 год дивиденды составляли от 0,0133 до 0,0183 руб. на акцию при доходности 7,0–9,5%. Сейчас этот канал закрыт, и возврат к нему зависит от восстановления прибыли и снижения долга.
Меньшим выплата станет, если прибыль останется на уровне 2,4 млрд руб. или долговая нагрузка потребует направлять средства на обслуживание долга. При коэффициенте выплаты 0,37 от прибыли дивиденд был бы символическим.
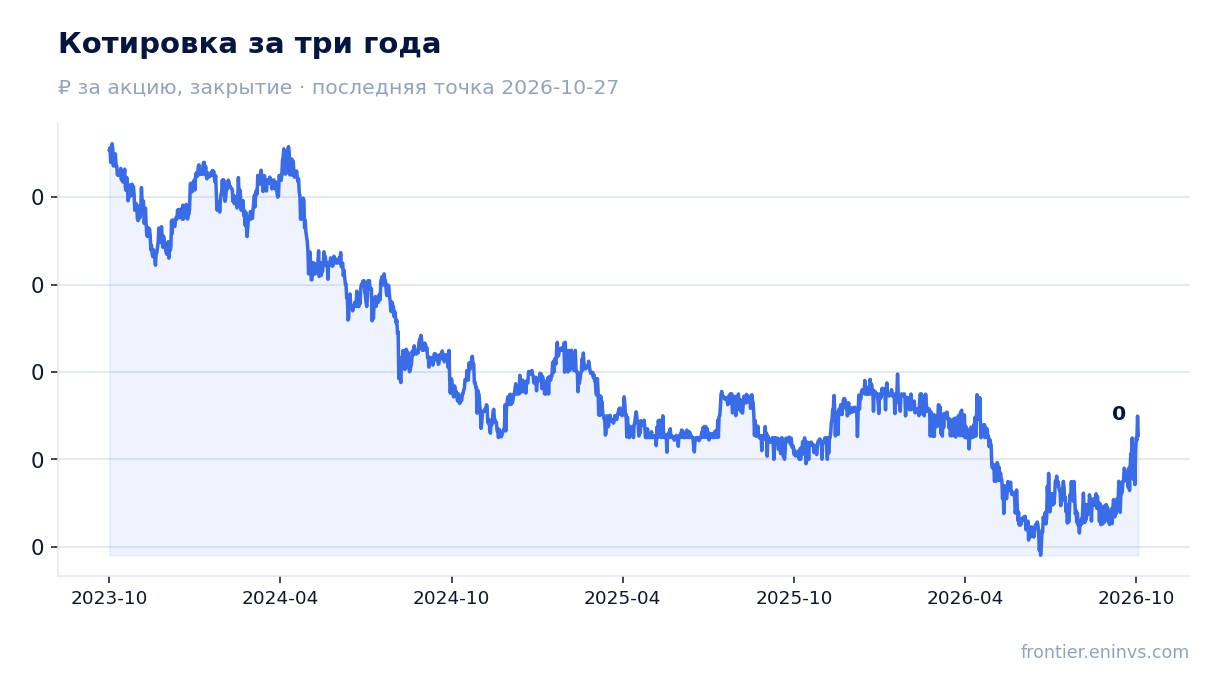
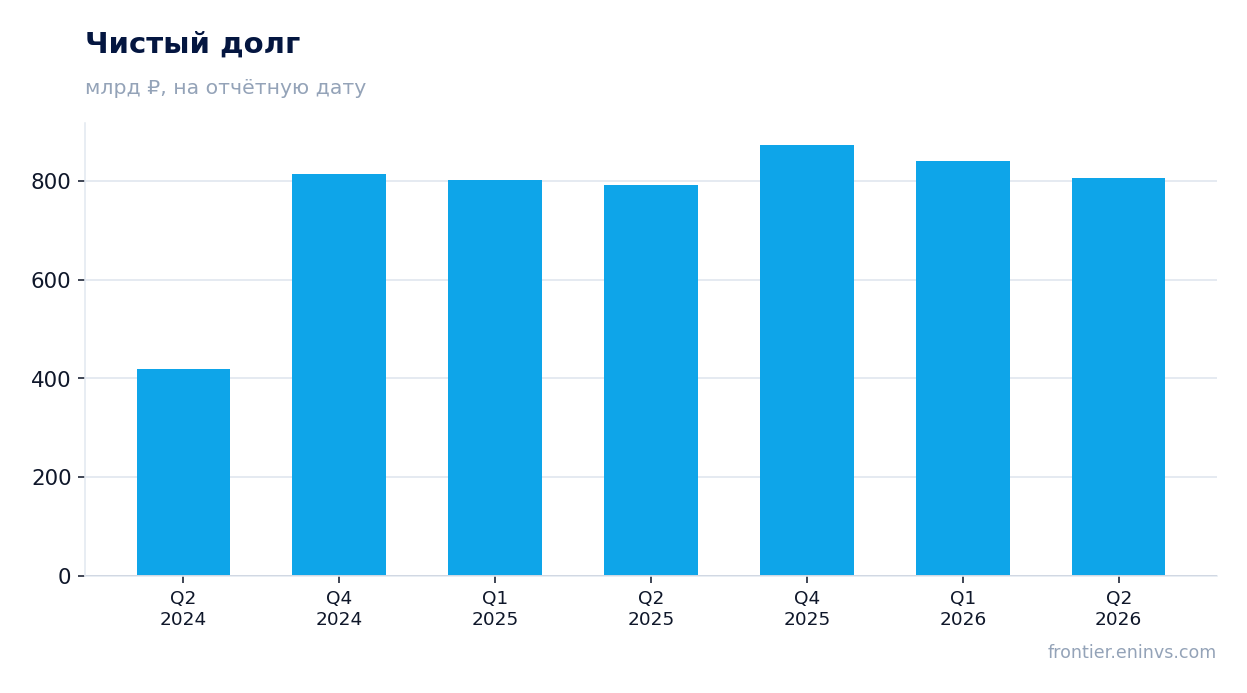
Чистый долг на конец 2026 года – 873,1 млрд руб., и он остаётся главным ограничением для возврата прибыли и выплат
Чистый долг на конец 2026 года составил 873,1 млрд руб. Это величина, сопоставимая с рыночной капитализацией в 151,0 млрд руб., и она определяет структуру баланса.
При операционной прибыли в 2,2 млрд руб. обслуживание такого долга становится центральным вопросом. Процентные расходы способны поглотить почти весь операционный результат, и именно поэтому чистая прибыль оказалась на уровне 2,4 млрд руб.
Снижение долга – необходимое условие для восстановления прибыли и возврата к дивидендам. Пока долг не сокращается, рассчитывать на устойчивый рост выплат не приходится.
По модели портала потенциал роста к справедливой стоимости – +61%, но он опирается на восстановление EBITDA, а не на текущую прибыль
По модели портала потенциал роста к справедливой стоимости оценивается в +61%. Это наша собственная модельная оценка, а не рыночный консенсус и не целевая цена.
Модель строится на росте EBITDA и целевом мультипликаторе. Это значит, что заложен сценарий восстановления операционной прибыли, а не сохранения текущего уровня в 2,2 млрд руб.
Если EBITDA не восстановится, потенциал роста останется теоретическим. Поэтому модель скорее указывает на чувствительность к восстановлению, чем на близкую переоценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 151 млрд ₽ |
| P/E (LTM) | 62,9 |
| P/B | 0,08 |
| ROE | 15,3% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2016 | 0,01 | 8,2% |
| 2017 | 0,02 | 8,7% |
| 2018 | 0,01 | 7,8% |
| 2019 | 0,02 | 8,1% |
| 2020 | 0,02 | 9,5% |
| 2021 | 0,02 | 7,0% |
Итог
Отчёт за 2026 год показал почти полное исчезновение прибыли: чистая прибыль 2,4 млрд руб., операционная – 2,2 млрд руб., падение на 97,5%. Единственное, что удерживает оценку, – EV/EBITDA в 3,0 раза на уровне собственной трёхлетней средней, но это скорее отражение долговой нагрузки в 873,1 млрд руб., чем дешевизны. Дивидендов за последние 12 месяцев не было, и при ключевой ставке 14,0% справедливая доходность в 12,0% недостижима. Модель портала даёт потенциал +61%, но он требует восстановления EBITDA. При текущей цене акция выглядит скорее непривлекательной; вердикт изменится, если прибыль и дивиденды начнут восстанавливаться.
Перейти к финансовой карточке компании FEES →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций