Черкизово: прибыль удвоилась при выручке плюс 3,5%, и почти весь рост дала маржа, а не объём
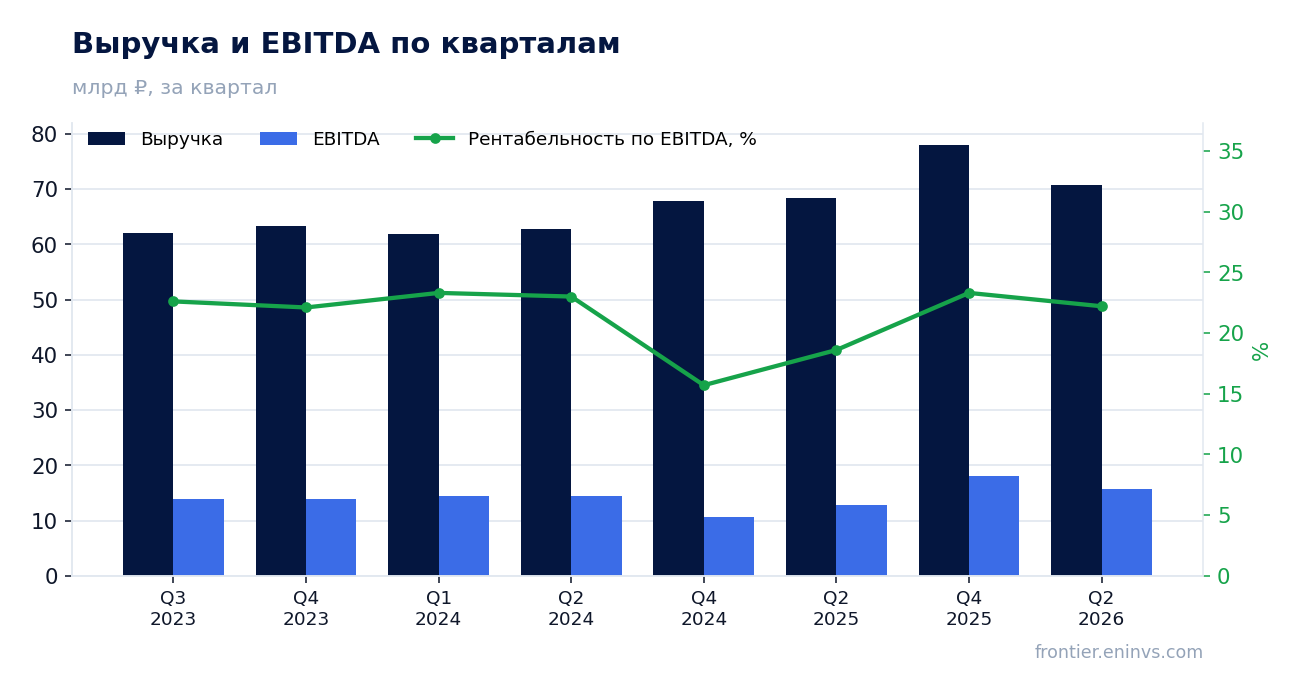
26 августа «Черкизово» раскрыло результаты за второй квартал 2026 года: выручка 70,8 млрд руб. (+3,5% год к году), EBITDA 15,7 млрд руб. (+23,5%), чистая прибыль 7,0 млрд руб. (+102,6%). При почти плоской выручке прибыль выросла вдвое за счёт себестоимости и процентных расходов, а не продаж. По мультипликатору акция дешевле собственной истории, дивидендная доходность двузначная, поэтому бумага выглядит скорее привлекательной, но рост держится на марже, которую ещё предстоит удержать.
Главные тезисы
— Выручка прибавила лишь 3,5%, и рост прибыли пришёл не от продаж
— EBITDA-маржа выросла до 22,2% на снижении себестоимости продаж
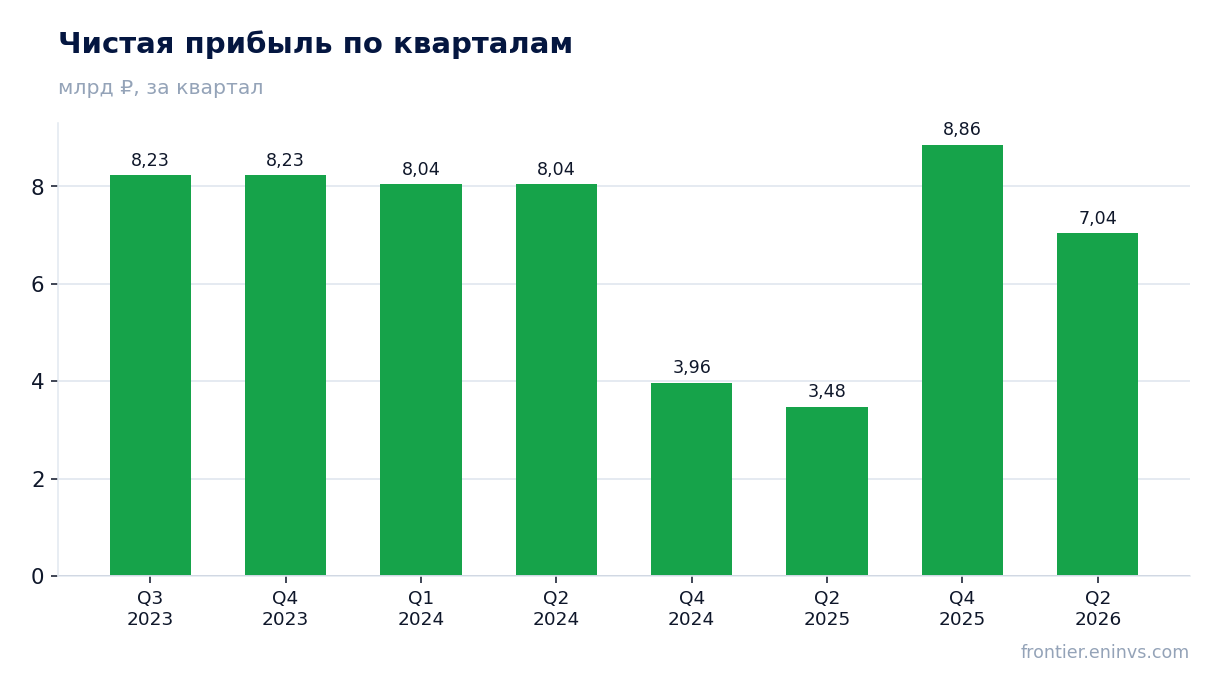
— Чистая прибыль удвоилась ещё и потому, что процентные расходы упали
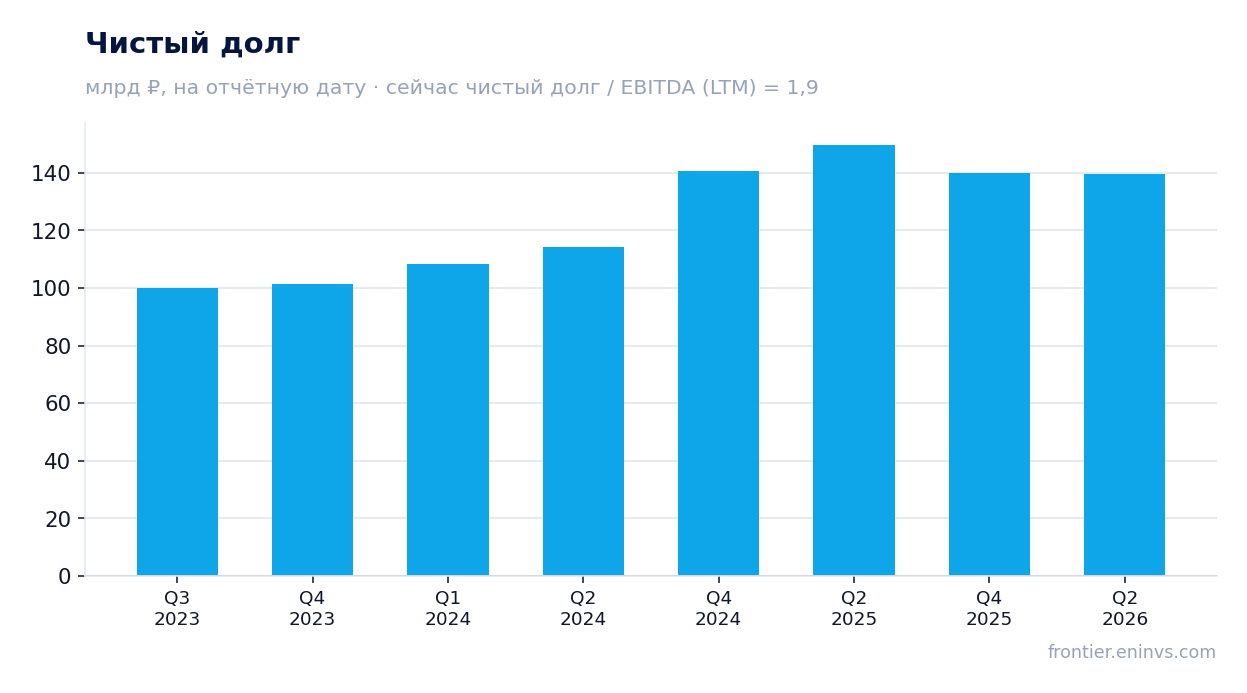
— Долг в 1,9 EBITDA LTM – умеренный уровень при процентных расходах 9,3 млрд руб. за полугодие
— Операционный поток 9,9 млрд руб. за квартал покрывает капитальные затраты 4,6 млрд руб. с запасом
— Дивидендная доходность 10,0% заметно выше справедливых для бумаги 7,0%
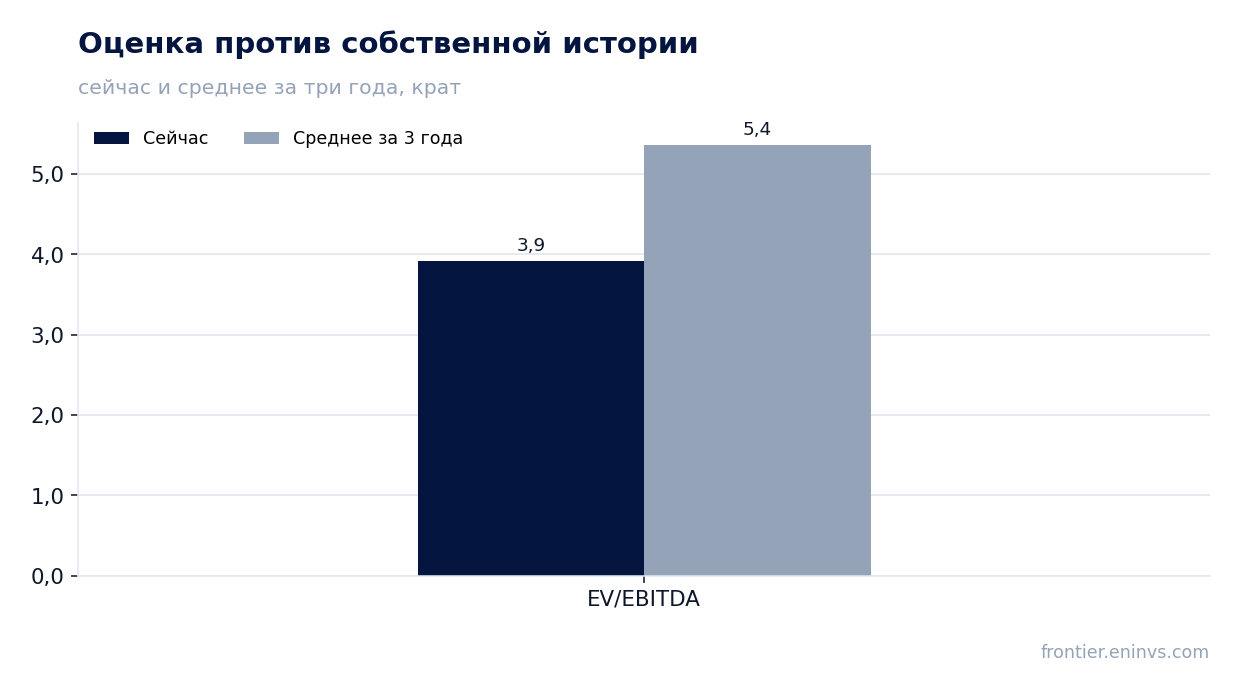
— EV/EBITDA 3,9 против собственной трёхлетней средней 5,4 – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 68,4 | 70,8 | +3,5% |
| EBITDA | 12,7 | 15,7 | +23,5% |
| Операционная прибыль | 8,72 | 11,5 | +31,8% |
| Чистая прибыль | 3,48 | 7,04 | +102,6% |
| Операционный денежный поток | 3,86 | 9,91 | +156,4% |
| Капзатраты | 5,35 | 4,61 | -13,9% |
| Рентабельность по EBITDA | 18,6% | 22,2% | +3,6 п.п. |
| Чистая маржа | 5,1% | 9,9% | +4,8 п.п. |
Выручка прибавила лишь 3,5%, и рост прибыли пришёл не от продаж
Выручка второго квартала 2026 года составила 70,8 млрд руб., это на 3,5% больше, чем годом ранее. Для компании с вертикальной интеграцией такой темп скромнее, чем в предыдущие годы, и он задаёт потолок для операционного рычага: при почти неизменном объёме продаж прибыль может расти только за счёт цены и издержек.
За первое полугодие выручка достигла 141,6 млрд руб. против 136,9 млрд руб. годом ранее. В сегментном разрезе крупнейшим остаётся курица – 89,3 млрд руб. внешних продаж за полугодие, далее мясопереработка с 31,5 млрд руб. и свинина с 10,8 млрд руб. Растениеводство дало лишь 1,0 млрд руб. внешней выручки, поскольку основная часть его продаж приходится на второе полугодие.
Слабая динамика верхней строки означает, что весь прирост прибыли в этом отчёте – история маржи и финансовых расходов. Для держателя это важное различие: если цены на мясо птицы и свинину не растут, следующий квартал будет держаться на той же экономии издержек, а не на новом объёме.
EBITDA-маржа выросла до 22,2% на снижении себестоимости продаж
EBITDA второго квартала составила 15,7 млрд руб., на 23,5% больше, чем годом ранее, а маржа поднялась до 22,2% с 18,6%. При выручке, выросшей лишь на 3,5%, такой скачок маржи и дал почти весь прирост EBITDA.
Источник виден в отчёте о прибылях: за первое полугодие себестоимость продаж снизилась до 100,9 млрд руб. со 102,2 млрд руб. годом ранее, то есть упала в абсолютном выражении при выросшей выручке. Валовая прибыль за полугодие выросла до 43,1 млрд руб. с 37,7 млрд руб. Коммерческие, общехозяйственные и административные расходы остались почти неизменными – 20,5 млрд руб. против 20,3 млрд руб.
Часть валовой прибыли носит оценочный характер: чистое изменение справедливой стоимости биологических активов добавило 4,1 млрд руб. за полугодие, а чистая переоценка непроданного урожая отняла 1,7 млрд руб. Это бухгалтерские переоценки, а не деньги, и они делают квартальную маржу менее устойчивой, чем выглядит.
Операционная прибыль за полугодие составила 23,0 млрд руб. против 17,4 млрд руб. годом ранее. Устойчивость этой маржи – главный вопрос к следующему отчёту: себестоимость уже низко, и повторять такое снижение из квартала в квартал будет труднее.
Чистая прибыль удвоилась ещё и потому, что процентные расходы упали
Чистая прибыль второго квартала составила 7,0 млрд руб. против 3,5 млрд руб. годом ранее, рост на 102,6%. Маржа чистой прибыли поднялась до 9,9% с 5,1%. Половина этого удвоения – операционная, вторая половина – финансовые расходы.
За первое полугодие процентные расходы после вычета государственных субсидий снизились до 9,3 млрд руб. с 11,2 млрд руб. годом ранее, тогда как процентные доходы выросли до 1,1 млрд руб. с 0,9 млрд руб. Прибыль до налогообложения за полугодие составила 14,8 млрд руб. против 7,2 млрд руб. годом ранее.
Снижение процентных расходов при ключевой ставке 14,0% отражает и удешевление долга, и его структуру: долгосрочные кредиты и займы на 30 июня 2026 года составляли 77,5 млрд руб. против 85,0 млрд руб. на конец 2025 года, краткосрочные – 71,7 млрд руб. против 71,5 млрд руб. Это не разовый эффект, но и не бесконечный: дальнейшее снижение ставки будет поддерживать прибыль, а её рост – давить.
Долг в 1,9 EBITDA LTM – умеренный уровень при процентных расходах 9,3 млрд руб. за полугодие
Чистый долг на 30 июня 2026 года составил 139,5 млрд руб., отношение к EBITDA за последние 12 месяцев – 1,9. Это умеренный уровень для агропромышленной компании, и он оставляет пространство для выплат акционерам без наращивания заимствований.
Динамика долга за полугодие небольшая: с 139,9 млрд руб. на 31 декабря 2025 года до 139,5 млрд руб. на 30 июня 2026 года, снижение на 0,4 млрд руб. За 12 месяцев долг сократился с 149,8 млрд руб. на 30 июня 2025 года до 139,5 млрд руб. на 30 июня 2026 года, то есть на 10,2 млрд руб.
Обслуживание долга стоит дорого: 9,3 млрд руб. процентных расходов за полугодие – это сопоставимо с 40% операционной прибыли за тот же период. При ключевой ставке 14,0% рефинансирование остаётся чувствительным, и именно поэтому снижение долгосрочного долга на 7,5 млрд руб. за полугодие важно не меньше, чем сама прибыль.
Операционный поток 9,9 млрд руб. за квартал покрывает капитальные затраты 4,6 млрд руб. с запасом
Операционный денежный поток второго квартала составил 9,9 млрд руб., капитальные затраты – 4,6 млрд руб. Разница в 5,3 млрд руб. – это свободный поток, из которого финансируются дивиденды и снижение долга.
За первое полугодие картина ещё сильнее: чистые денежные средства от операционной деятельности составили 19,8 млрд руб. против 7,7 млрд руб. годом ранее. Приобретение основных средств за полугодие – 8,3 млрд руб., нематериальных активов – 1,0 млрд руб., то есть инвестиции остаются умеренными относительно потока.
Разрыв между прибылью и потоком объясняется амортизацией 8,5 млрд руб. за полугодие и изменениями оборотного капитала, которые в этом периоде работали в плюс. Свободный поток такого размера – главный аргумент в пользу дивидендов: он покрывает выплаты без нового долга.
Дивидендная доходность 10,0% заметно выше справедливых для бумаги 7,0%
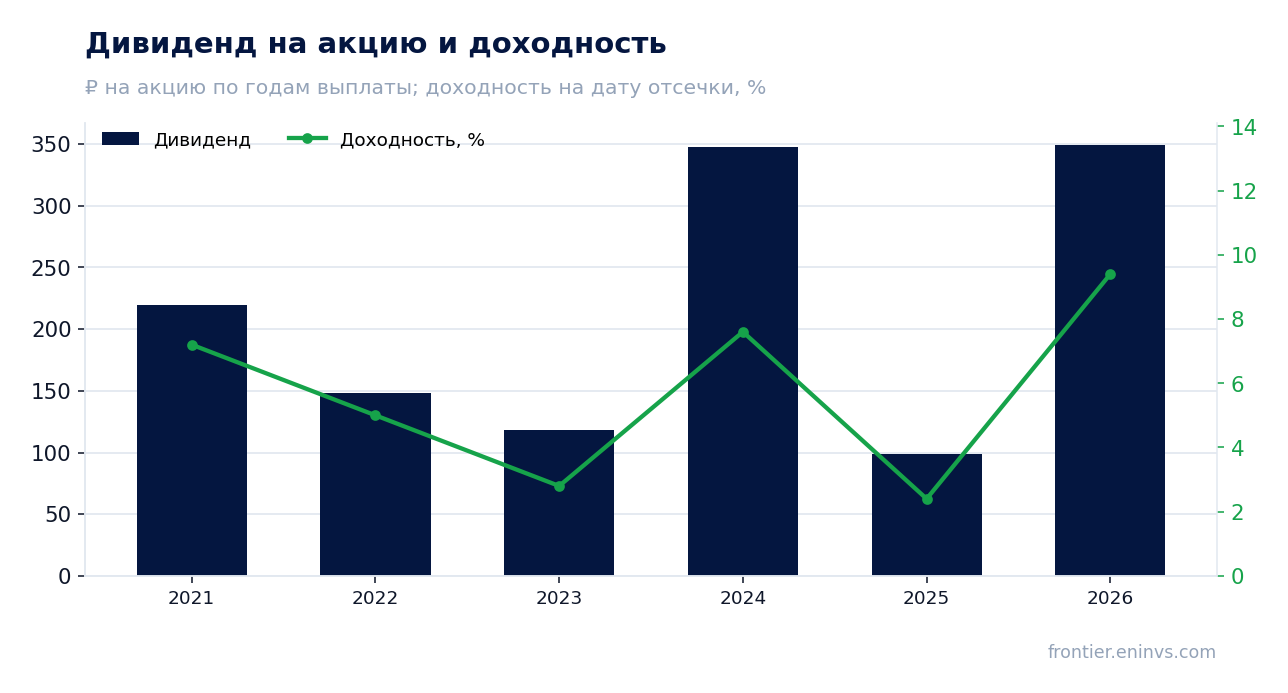
За последние 12 месяцев «Черкизово» выплатило 349,56 руб. на акцию, что даёт доходность 10,0% к текущей цене. По календарным годам выплаты неровные: 347,49 руб. на акцию в 2024 году, 98,92 руб. в 2025 году и 349,56 руб. в 2026 году. Такая амплитуда – свойство политики, а не разового сбоя.
Наша оценка годового дивиденда – те же 349,56 руб. на акцию, то есть 10,0% вперёд по текущей цене. Она опирается на модель дивидендного потенциала с коэффициентом выплаты 0,38 от прибыли и базой прибыли 30,0 млрд руб. Свободный денежный поток не ограничивает выплату. Оценка – наша, а не прогноз компании, и решение остаётся за советом директоров.
Доходность в 10,0% заметно выше справедливых для бумаги 7,0% и выше ключевой ставки 14,0% с поправкой на риск: спред положительный, но не огромный. История доходностей показывает, что рынок не всегда платит за дивиденд: в 2023 году доходность на дату отсечки была 2,8%, в 2025 году – 2,4%.
Меньше выплата станет, если прибыль упадёт ниже базы 30,0 млрд руб. или совет директоров снизит коэффициент выплаты. Учитывая, что половина прироста прибыли пришла от снижения процентных расходов, а не от операций, риск пересмотра базы вниз реален, и дивидендная доходность – не гарантия, а следствие текущей прибыли.
EV/EBITDA 3,9 против собственной трёхлетней средней 5,4 – акция дешевле своей истории
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 3,9 против собственной трёхлетней средней 5,4, то есть на 27% ниже своей истории. P/E LTM – 4,0, ROE – 18,1%. Это дешёвая оценка для компании с такой рентабельностью капитала.
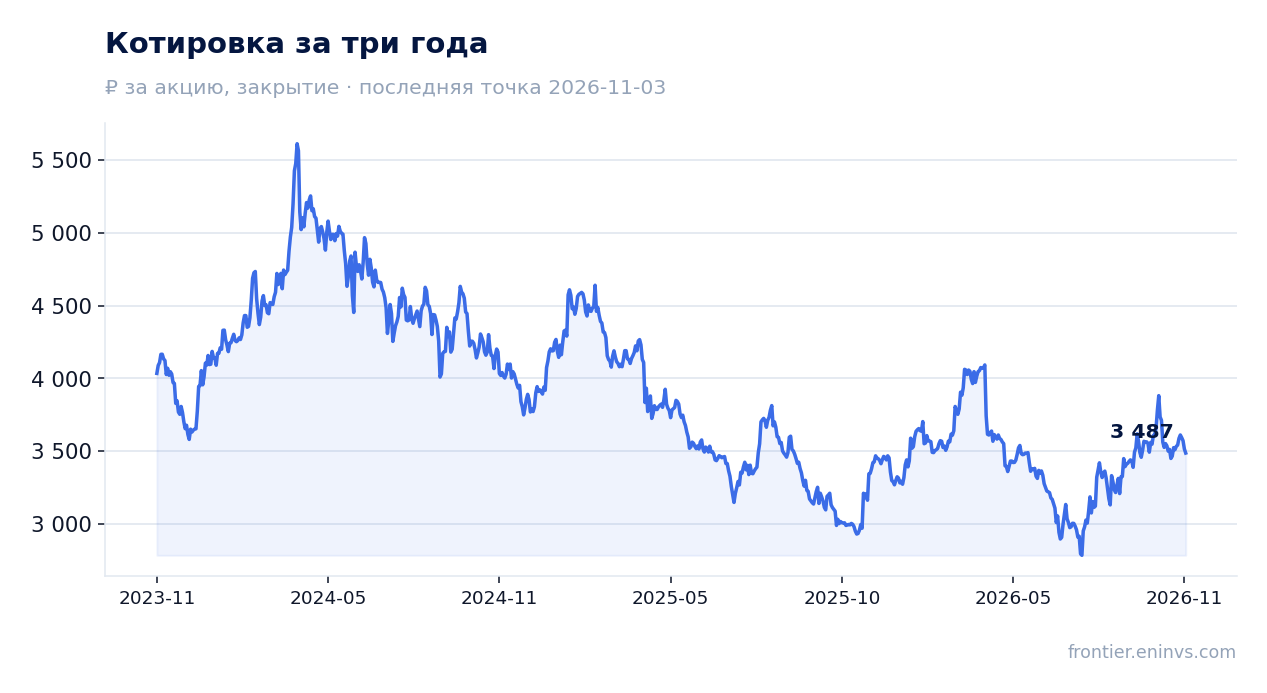
Рынок отреагировал на отчёт сдержанно: в день публикации акция потеряла 3,1%, но с даты отчёта до 3 ноября 2026 года прибавила 5,3%. Цена перед публикацией – 3313,0 руб. Такая динамика говорит, что инвесторы ждали большего от выручки, но оценили прибыль и дивиденд.
По модели портала, где EBITDA переоценена по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет -1%. То есть рынок уже близок к нашей оценке, и дальнейший рост зависит от того, удержится ли маржа и сохранится ли дивиденд.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 147 млрд ₽ |
| P/E (LTM) | 4,0 |
| EV/EBITDA (LTM) | 3,9 |
| P/B | 0,98 |
| Чистый долг / EBITDA | 1,90 |
| Операционный денежный поток (LTM) | 43,9 млрд |
| ROE | 18,1% |
| Дивидендная доходность (12 мес) | 10,0% |
| EV/EBITDA, среднее за 3 года | 5,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 219,27 | 7,2% |
| 2022 | 148,05 | 5,0% |
| 2023 | 118,43 | 2,8% |
| 2024 | 347,49 | 7,6% |
| 2025 | 98,92 | 2,4% |
| 2026 | 349,56 | 9,4% |
Итог
Сильным в отчёте было всё, что ниже выручки: EBITDA-маржа 22,2%, чистая маржа 9,9%, операционный поток 19,8 млрд руб. за полугодие и снижение долга до 139,5 млрд руб. при 1,9 EBITDA. Удвоение прибыли – не разовый эффект, но и не чисто операционный: половину дали упавшие процентные расходы, а часть валовой прибыли – переоценка биологических активов. Для держателя главный вопрос теперь не в оценке – EV/EBITDA 3,9 против 5,4 по истории, – а в том, удержится ли маржа при выручке, растущей лишь на 3,5%. Дивидендная доходность 10,0% против справедливых 7,0% и свободный поток, покрывающий выплаты, делают бумагу скорее привлекательной, но вердикт держится на марже и дивиденде, а не на росте продаж.
Перейти к финансовой карточке компании GCHE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций