Норникель: прибыль выросла вдвое, но весь рост сделала маржа, а не металл
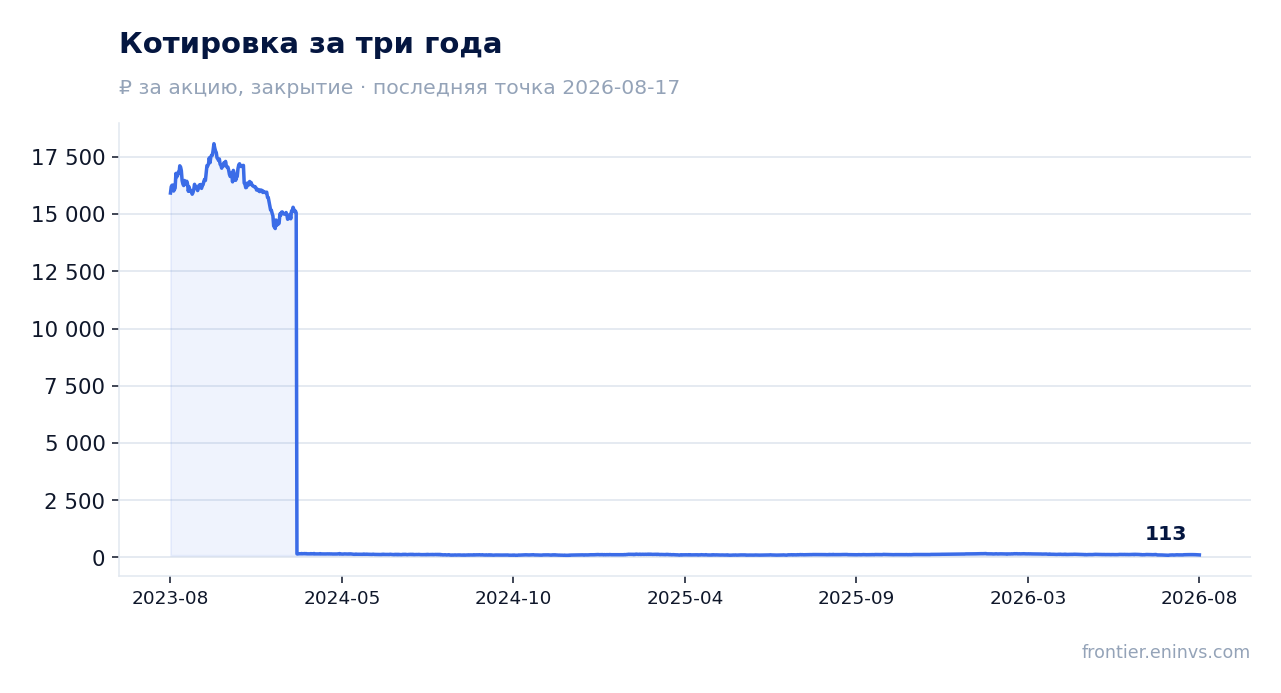
31 июля «Норникель» раскрыл отчётность за первое полугодие 2026 года. Выручка выросла на 12,6% год к году до 635,6 млрд руб., EBITDA – на 49,9% до 293,9 млрд руб., чистая прибыль – на 108,4% до 153,3 млрд руб. Рентабельность по EBITDA поднялась до 46,2% против 34,7% годом ранее, и именно маржа, а не объёмы, обеспечила почти весь прирост прибыли. При мультипликаторе EV/EBITDA 5,4 против собственного трёхлетнего среднего 6,3 и оценке дивиденда за текущий год в 11,1% доходности бумага выглядит скорее привлекательно, чем нейтрально.
Главные тезисы
— Выручка прибавила 12,6%, но металл в этом приросте – меньшая часть
— EBITDA выросла на 49,9% при выручке плюс 12,6% – разрыв сделала маржа
— Чистая прибыль выросла вдвое, и часть этого – эффект низкой базы прошлого года
— Операционный денежный поток 255,0 млрд руб. покрывает капзатраты 107,1 млрд руб. более чем вдвое
— Чистый долг 911,2 млрд руб. – это 1,76 EBITDA за последние 12 месяцев
— Дивиденд за текущий год мы оцениваем в 14,14 руб. на акцию – 11,1% доходности
— EV/EBITDA 5,4 против собственного трёхлетнего среднего 6,3 – дисконт к своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 565 | 636 | +12,6% |
| EBITDA | 196 | 294 | +49,9% |
| Операционная прибыль | 139 | 235 | +69,5% |
| Чистая прибыль | 73,5 | 153 | +108,4% |
| Операционный денежный поток | 244 | 255 | +4,5% |
| Капзатраты | 97,2 | 107 | +10,2% |
| Рентабельность по EBITDA | 34,7% | 46,2% | +11,5 п.п. |
| Чистая маржа | 13,0% | 24,1% | +11,1 п.п. |
Выручка прибавила 12,6%, но металл в этом приросте – меньшая часть
Выручка за первое полугодие 2026 года составила 635,6 млрд руб., что на 12,6% больше, чем годом ранее. Выручка от реализации металлов в долларовом выражении выросла с 6 100 до 7 862 млн долл. США, то есть на 28,9%. Разница между рублёвым и долларовым приростом объясняется укреплением рубля: средний курс за полугодие составил 76,39 руб. за доллар против 87,03 руб. годом ранее.
Внутри металлической выручки основной вклад дал Норильский сегмент: 3 225 млн долл. США против 2 581 млн долл. США годом ранее, рост на 25,0%. Кольский сегмент прибавил 29,2% – с 2 767 до 3 575 млн долл. США. Забайкальский вырос на 45,5% – с 730 до 1 062 млн долл. США. Все три сегмента показали двузначный рост в долларах, то есть рост обеспечили и цены, и объёмы, а не только пересчёт.
Однако в рублях картина скромнее: укрепление рубля съело часть долларового роста. Компания продаёт металлы за валюту, а отчитывается в рублях, поэтому при укреплении рубля рублёвая выручка растёт медленнее долларовой. Это не разовый фактор – курс остаётся ключевой переменной для рублёвых результатов «Норникеля».
EBITDA выросла на 49,9% при выручке плюс 12,6% – разрыв сделала маржа
EBITDA за первое полугодие 2026 года составила 293,9 млрд руб., что на 49,9% больше, чем годом ранее. При росте выручки на 12,6% такой разрыв означает, что почти весь прирост EBITDA обеспечен не объёмами, а рентабельностью. Маржа по EBITDA поднялась до 46,2% против 34,7% годом ранее – рост на 11,5 процентного пункта.
Что дало такой скачок маржи? В отчёте видно, что себестоимость реализованных металлов выросла с 3 244 до 3 761 млн долл. США, то есть на 15,9%, – медленнее выручки от металлов, которая прибавила 28,9%. Это и есть операционный рычаг: при росте цен на металлы затраты растут медленнее, и маржа расширяется. Денежные операционные расходы в составе себестоимости выросли с 2 555 до 3 216 млн долл. США, но их доля в выручке снизилась.
Отдельно стоит отметить, что в прошлом году маржа была подавлена убытком от обесценения нефинансовых активов в 389 млн долл. США. В этом году обесценение составило 102 млн долл. США – на 287 млн долл. США меньше. Это разовый фактор, который улучшил сравнение, но не является устойчивым драйвером. Без него рост EBITDA был бы скромнее, хотя маржа всё равно расширилась бы за счёт цен.
Чистая прибыль выросла вдвое, и часть этого – эффект низкой базы прошлого года
Чистая прибыль за первое полугодие 2026 года составила 153,3 млрд руб., что на 108,4% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 24,1% против 13,0% годом ранее. Такой рост выглядит впечатляюще, но важно понимать, из чего он сложился.
Помимо уже упомянутого сокращения обесценения, на прибыль повлияло снижение финансовых расходов: с 553 до 373 млн долл. США. Процентные расходы за вычетом капитализированных снизились с 362 до 157 млн долл. США – компания снизила долговую нагрузку и рефинансировала долг под более низкие ставки. Это устойчивое улучшение, но оно ограничено: ставка капитализации упала с 16,1% до 10,2%, что отражает общее снижение ставок в экономике.
Курсовые разницы сработали против прибыли: убыток 94 млн долл. США против дохода 105 млн долл. США годом ранее. Это разворот на 199 млн долл. США, который частично компенсировал улучшение по обесценению и процентам. Эффективная налоговая ставка осталась на уровне 25%, соответствующем законодательной ставке в России.
Таким образом, рост чистой прибыли вдвое – это сочетание трёх факторов: расширения маржи на операционном уровне, сокращения обесценения и снижения процентных расходов. Первый фактор устойчив, пока цены на металлы высоки; второй – разовый; третий – результат работы с долгом.
Операционный денежный поток 255,0 млрд руб. покрывает капзатраты 107,1 млрд руб. более чем вдвое
Операционный денежный поток за первое полугодие 2026 года составил 255,0 млрд руб., а капитальные затраты – 107,1 млрд руб. Соотношение более чем два к одному означает, что компания генерирует достаточно денег для финансирования инвестиций без наращивания долга. Это важный показатель качества прибыли: EBITDA может быть высокой, но если она не конвертируется в деньги, дивиденды платить нечем.
В долларовом выражении операционный денежный поток составил 2 507 млн долл. США против 2 532 млн долл. США годом ранее – небольшое снижение на 1,0%. Это контрастирует с ростом EBITDA на 49,9% и объясняется ростом оборотного капитала: дебиторская задолженность выросла на 476 млн долл. США, запасы – на 224 млн долл. США. Компания наращивала продажи, и часть выручки осела в дебиторке.
Капитальные затраты в долларовом выражении выросли с 1 095 до 1 361 млн долл. США, то есть на 24,3%. Это соответствует заявленной стратегии развития, но важно, что даже при таком росте свободный денежный поток остаётся солидным. Приобретение основных средств и нематериальных активов по сегментам показывает, что основной объём инвестиций идёт в Норильский сегмент – 842 млн долл. США из 1 398 млн долл. США.
Свободный денежный поток после капзатрат, таким образом, составляет около 148 млрд руб. за полугодие. Этого достаточно для выплаты дивидендов, но не с большим запасом, учитывая, что часть прибыли уходит на обслуживание долга и налоги.
Чистый долг 911,2 млрд руб. – это 1,76 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 911,2 млрд руб. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,76. Это умеренный уровень для металлургической компании: он ниже 2,0, что обычно считается комфортным, но выше 1,0, что дало бы запас на случай падения цен.
Динамика долга: на 31 декабря 2025 года чистый долг был 904,4 млрд руб., то есть за полгода он вырос на 6,8 млрд руб. – незначительно. За 12 месяцев, с 30 июня 2025 года, чистый долг вырос с 819,5 млрд руб. до 911,2 млрд руб., то есть на 91,7 млрд руб. Рост долга за год объясняется инвестиционной программой и выплатами дивидендов, но он не выглядит угрожающим на фоне роста EBITDA.
Структура долга: долгосрочные кредиты и займы составляют 5 946 млн долл. США, краткосрочные – 4 503 млн долл. США. Денежные средства и эквиваленты – 1 917 млн долл. США. Компания имеет значительный объём краткосрочного долга, который нужно рефинансировать, но доступ к рынку у неё есть, о чём говорит снижение процентных расходов.
Процентные расходы за вычетом капитализированных упали до 157 млн долл. США с 362 млн долл. США годом ранее. Это результат как снижения долга в абсолютном выражении, так и снижения ставок. При ключевой ставке 14,0% компания занимает под ставку ниже, что говорит о её высоком кредитном качестве.
Дивиденд за текущий год мы оцениваем в 14,14 руб. на акцию – 11,1% доходности
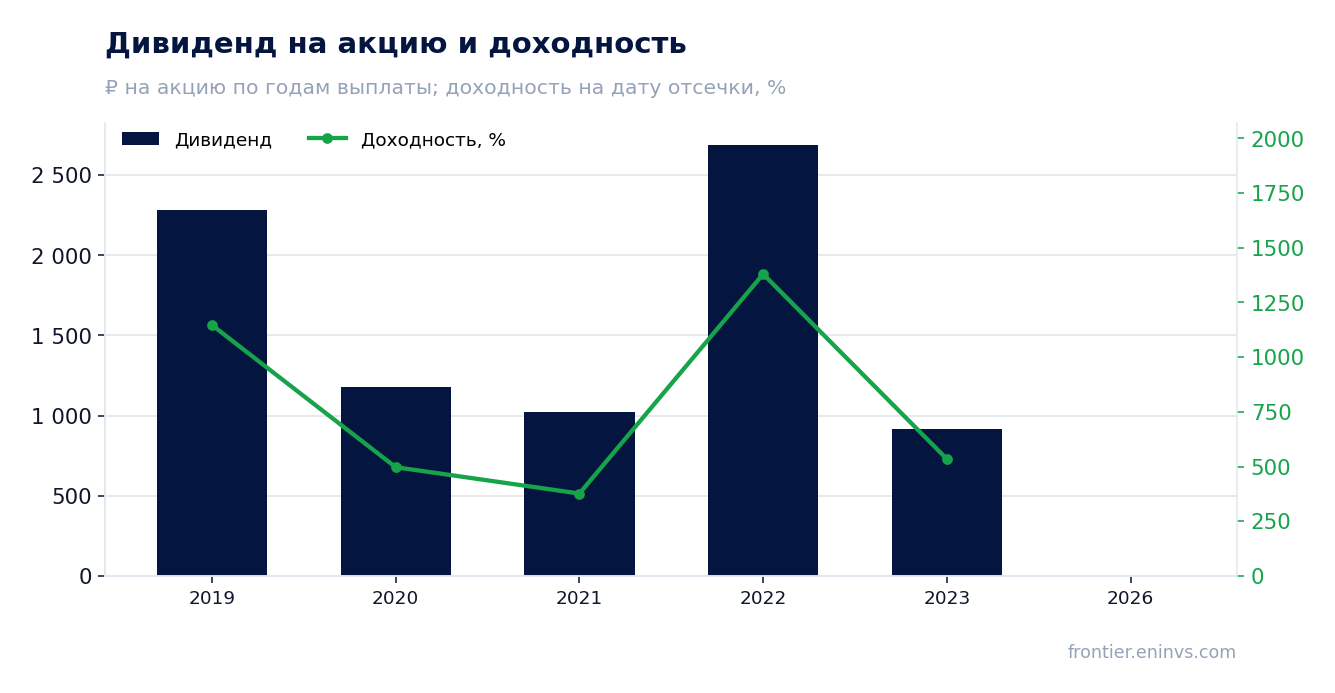
За последние 12 месяцев «Норникель» не выплачивал дивидендов – выплата за последний год составила 0,0 руб. на акцию. Однако в текущем календарном году уже было выплачено 1,85 руб. на акцию. Это создаёт необычную ситуацию: текущая дивидендная доходность по фактическим выплатам нулевая, но компания возвращается к выплатам.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 14,14 руб. на акцию. Мы исходим из прибыли за последние 12 месяцев (277,9 млрд руб.), коэффициента выплаты 0,778, который заложен в нашей модели, и количества акций. Это наша оценка, а не решение совета директоров; совет будет принимать решение по фактической прибыли и денежному потоку. При текущей цене 114,44 руб. это даёт доходность 11,1%.
Справедливая, по нашему мнению, доходность для этой бумаги – 12,0%. Таким образом, оценка дивиденда даёт доходность чуть ниже справедливой, но всё равно выше ключевой ставки 14,0%? Нет, 11,1% ниже 14,0%. Это означает, что по текущей цене дивиденд не покрывает безрисковую ставку. Однако историческая дивидендная доходность «Норникеля» была крайне высокой: в 2019–2023 годах выплаты давали от 376% до 1380% на акцию в год выплаты, что отражает как высокие прибыли, так и низкие цены акций в отдельные периоды.
Что может сделать выплату меньше? Снижение прибыли из-за падения цен на металлы, рост капитальных затрат, необходимость направлять больше денег на обслуживание долга. Коэффициент выплаты 0,778 – это наша модель; компания может принять иное решение. Также важно, что дивиденд за текущий год ещё не объявлен, и наша оценка может не совпасть с фактическим решением.
EV/EBITDA 5,4 против собственного трёхлетнего среднего 6,3 – дисконт к своей истории
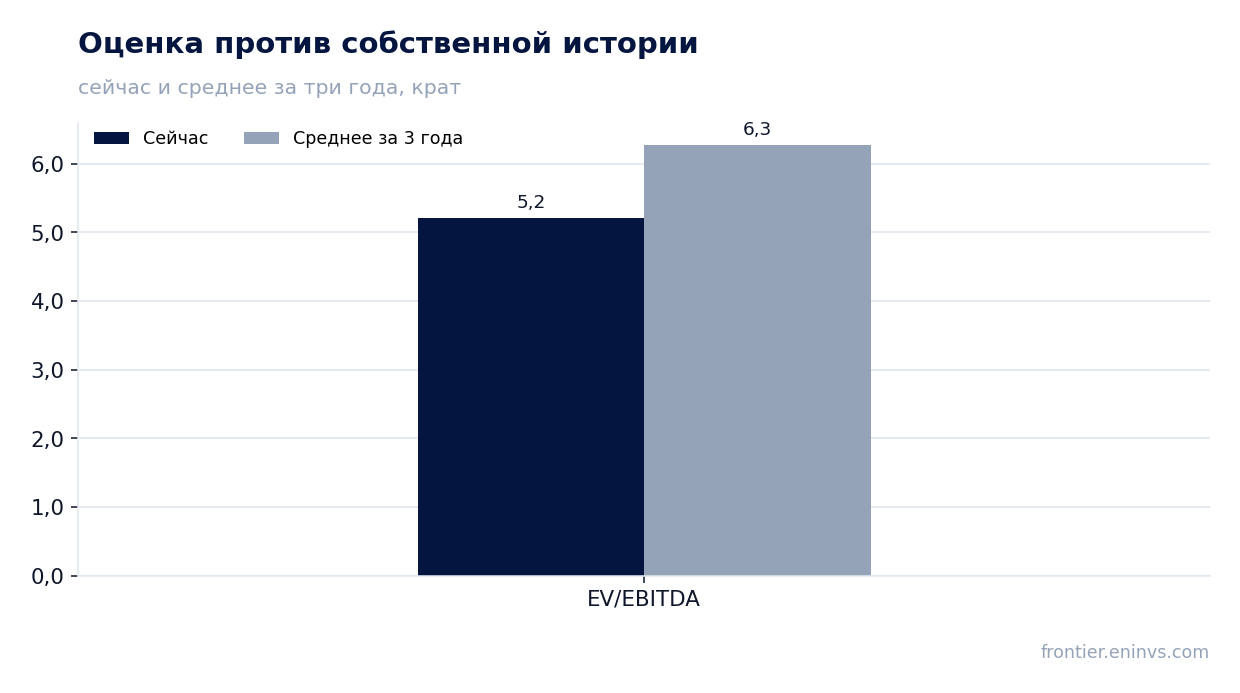
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,4. Среднее значение этого мультипликатора за три года – 6,3. Это означает, что бумага торгуется ниже своей исторической нормы: рынок оценивает каждый рубль EBITDA дешевле, чем в среднем за последние три года. Разрыв составляет около 14%.
Мультипликатор P/E за последние 12 месяцев – 7,0. При чистой прибыли за последние 12 месяцев 277,9 млрд руб. и рыночной капитализации 1 945,6 млрд руб. это невысокий уровень, особенно с учётом рентабельности по чистой прибыли 24,1% за первое полугодие. Рентабельность собственного капитала (ROE) – 32,1%, что говорит об эффективном использовании капитала.
Наша модель справедливой стоимости, основанная на переоценке EBITDA по текущим товарным ценам и целевому EV/EBITDA, даёт потенциал роста цены акции -1%. Это означает, что по нашей модели бумага оценена справедливо, и текущая цена близка к расчётной. Модель не является консенсусом рынка или целевой ценой; это наш собственный инструмент.
Сравнение с историей показывает, что дисконт к среднему EV/EBITDA может быть связан с ожиданиями рынка относительно будущих цен на металлы или с рисками, которые рынок закладывает в оценку. Однако текущий уровень мультипликатора ниже среднего, что создаёт предпосылки для переоценки, если компания продолжит показывать сильные результаты.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 946 млрд ₽ |
| P/E (LTM) | 7,0 |
| EV/EBITDA (LTM) | 5,4 |
| P/B | 2,78 |
| Чистый долг / EBITDA | 1,76 |
| Операционный денежный поток (LTM) | 522 млрд |
| ROE | 32,1% |
| EV/EBITDA, среднее за 3 года | 6,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2019 | 2280,54 | 1146,6% |
| 2020 | 1180,55 | 496,9% |
| 2021 | 1021,22 | 376,4% |
| 2022 | 2689,39 | 1379,9% |
| 2023 | 915,33 | 534,3% |
| 2026 | 1,85 | — |
| Оценка за текущий год | 14,14 | 11,1% к текущей цене |
Итог
«Норникель» показал сильное первое полугодие 2026 года: выручка выросла на 12,6%, EBITDA – на 49,9%, чистая прибыль – на 108,4%. Однако рост прибыли вдвое – это не только операционный успех: часть его обеспечена сокращением обесценения на 287 млн долл. США и снижением процентных расходов. Устойчивый драйвер – расширение маржи до 46,2% за счёт операционного рычага при высоких ценах на металлы. Долговая нагрузка умеренная – 1,76 EBITDA за последние 12 месяцев, а операционный денежный поток более чем вдвое покрывает капитальные затраты. Дивиденд за текущий год мы оцениваем в 14,14 руб. на акцию, что даёт 11,1% доходности – ниже справедливой, по нашему мнению, доходности 12,0%, но выше исторических уровней. При EV/EBITDA 5,4 против трёхлетнего среднего 6,3 бумага торгуется с дисконтом к своей истории. Вопрос для держателя сейчас: сохранится ли маржа на текущем уровне, если цены на металлы скорректируются, и сможет ли компания удержать денежный поток на уровне, достаточном для выплаты дивидендов.
Перейти к финансовой карточке компании GMKN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций