Лента за 3 кв. 2026: выручка +34% на покупках, рентабельность 6,1%, цели года под вопросом
Лента – четвёртый по выручке продуктовый ритейлер России: гипермаркеты "Лента" и "Гипер Лента", супермаркеты "Супер Лента", магазины у дома "Монетка", дрогери "Улыбка Радуги", с этого года еще купленные сети "О'КЕЙ" (гипермаркеты), "Реми" и "Дом Лента" (бывшая "ОБИ Россия"). 30 октября 2026 года компания опубликовала операционные и финансовые результаты за 3 квартал и 9 месяцев. Акция стоит 1 866 руб. (Мосбиржа, 30.10.2026, 12:18 МСК, +2,4% к закрытию накануне), капитализация 216 млрд руб. при 116,0 млн акций.
Вывод: нейтрально. Сопоставимые продажи ускорились до +8,1%, а EBITDA впервые в этом году выросла двузначно, на 12,5%. Но рентабельность упала до 6,1%, чистая прибыль снизилась на 30%, и менеджмент впервые написал, что по итогам 2026 года показатели могут отклониться от ориентиров стратегии (рентабельность EBITDA не ниже 7%). При 3,9 годовой EBITDA акция стоит дороже своей медианы и дороже X5. Наша взвешенная оценка 2 324 руб. на конец 2027 года (+25% за 14 месяцев) близка к доходности, которую стоит требовать от акций при ключевой ставке 14%.
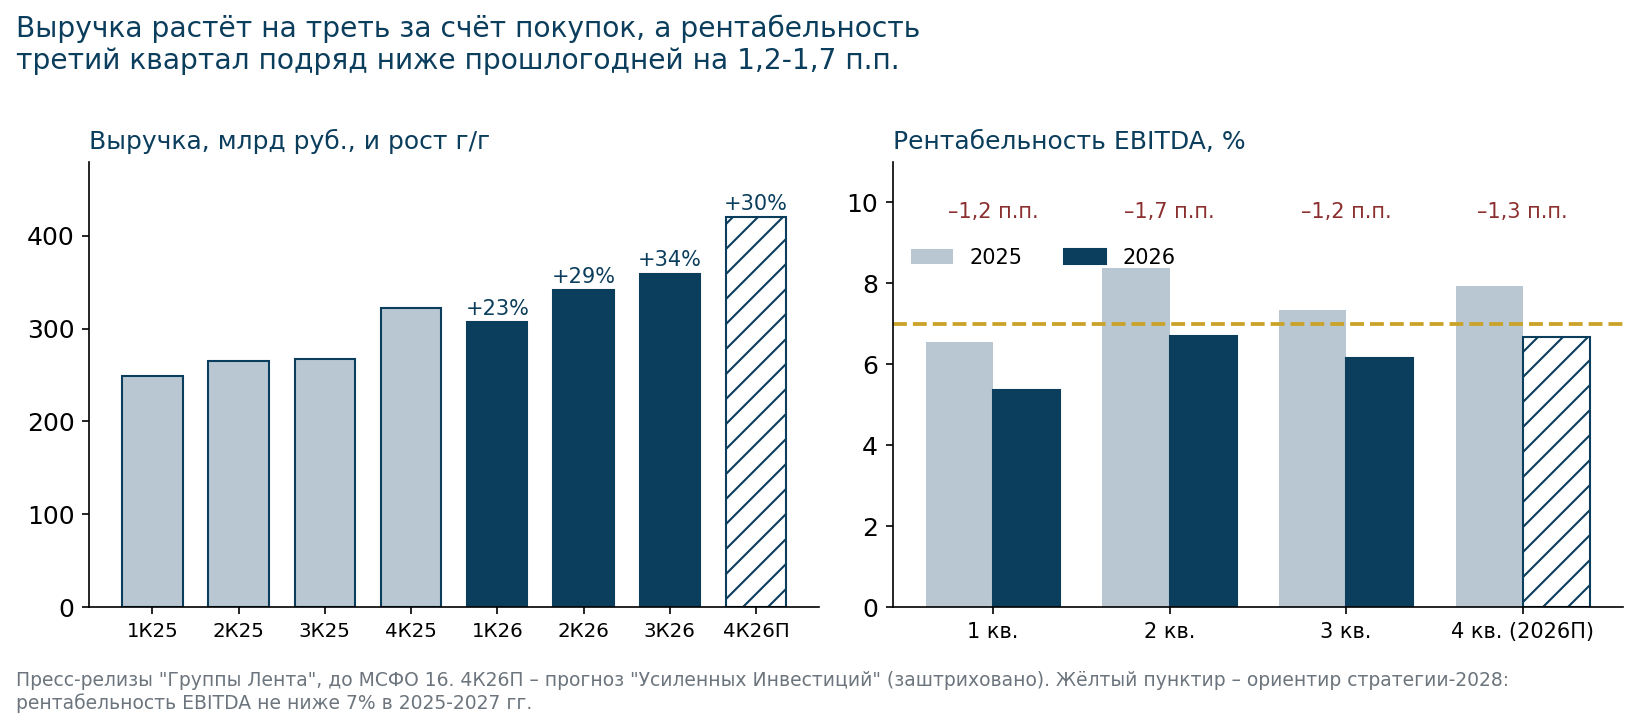
- Выручка 359,3 млрд руб., +34,3% год к году: около половины прироста дали купленные сети, органический рост около 16% (расчёт авторов).
- Сопоставимые продажи (LFL) +8,1% после +6,5% во 2 квартале, трафик +4,2% во всех форматах, супермаркеты +17,3%.
- EBITDA 22,1 млрд руб. (+12,5%), рентабельность 6,1% против 7,3% год назад: новые активы, по нашей оценке, пока работают около нуля, плюс цены в малых форматах и аренда.
- Чистая прибыль 5,7 млрд руб. (-29,8%): чистые процентные расходы выросли в 2,8 раза, до 5,1 млрд руб.
- Чистый долг 124,3 млрд руб., 1,4x EBITDA; свободный денежный поток квартала -4,8 млрд руб.
- Ориентир рентабельности не ниже 7% за 2026 год требует от 4 квартала 9,2%. Мы ждём 6,7%, а за год 6,3%.
Выручка выросла на треть, но около половины прироста купленные сети
Все цифры ниже – до применения МСФО 16, на этой базе Лента ставит цели и сравнивает себя сама. По МСФО 16 аренда магазинов учитывается как долг, а платежи по ней уходят из операционных расходов, поэтому EBITDA выше, а долг больше. Для ритейлеров мы используем базу до МСФО 16: аренда остаётся в расходах, и EBITDA считается после неё. Цифры по МСФО 16 приводим справочно.
| Показатель, млрд руб. | 3 кв. 2026 | 3 кв. 2025 | Изменение | 9 мес. 2026 | Изменение |
|---|---|---|---|---|---|
| Выручка | 359,3 | 267,5 | +34,3% | 1 007,8 | +29,0% |
| Валовая прибыль | 79,8 | 61,3 | +30,1% | 224,9 | +26,6% |
| Валовая рентабельность | 22,2% | 22,9% | -0,7 п.п. | 22,3% | -0,4 п.п. |
| EBITDA | 22,1 | 19,6 | +12,5% | 61,3 | +5,5% |
| Рентабельность EBITDA | 6,1% | 7,3% | -1,2 п.п. | 6,1% | -1,4 п.п. |
| Операционная прибыль | 12,9 | 12,9 | -0,3% | 36,3 | -5,4% |
| Чистые процентные расходы | 5,1 | 1,8 | +179% | 10,2 | +76% |
| Чистая прибыль | 5,7 | 8,2 | -29,8% | 18,7 | -21,9% |
| Чистая прибыль по МСФО 16, справочно | 5,1 | 7,1 | -27,5% | 15,8 | -26,2% |
EBITDA компании совпадает с нашей формулой "операционная прибыль плюс амортизация" с точностью до обесценения: 12,9 + 9,0 = 21,9 млрд руб. против 22,1 млрд у компании, разницу дают 0,16 млрд руб. убытка от обесценения. Поэтому берём цифру компании.
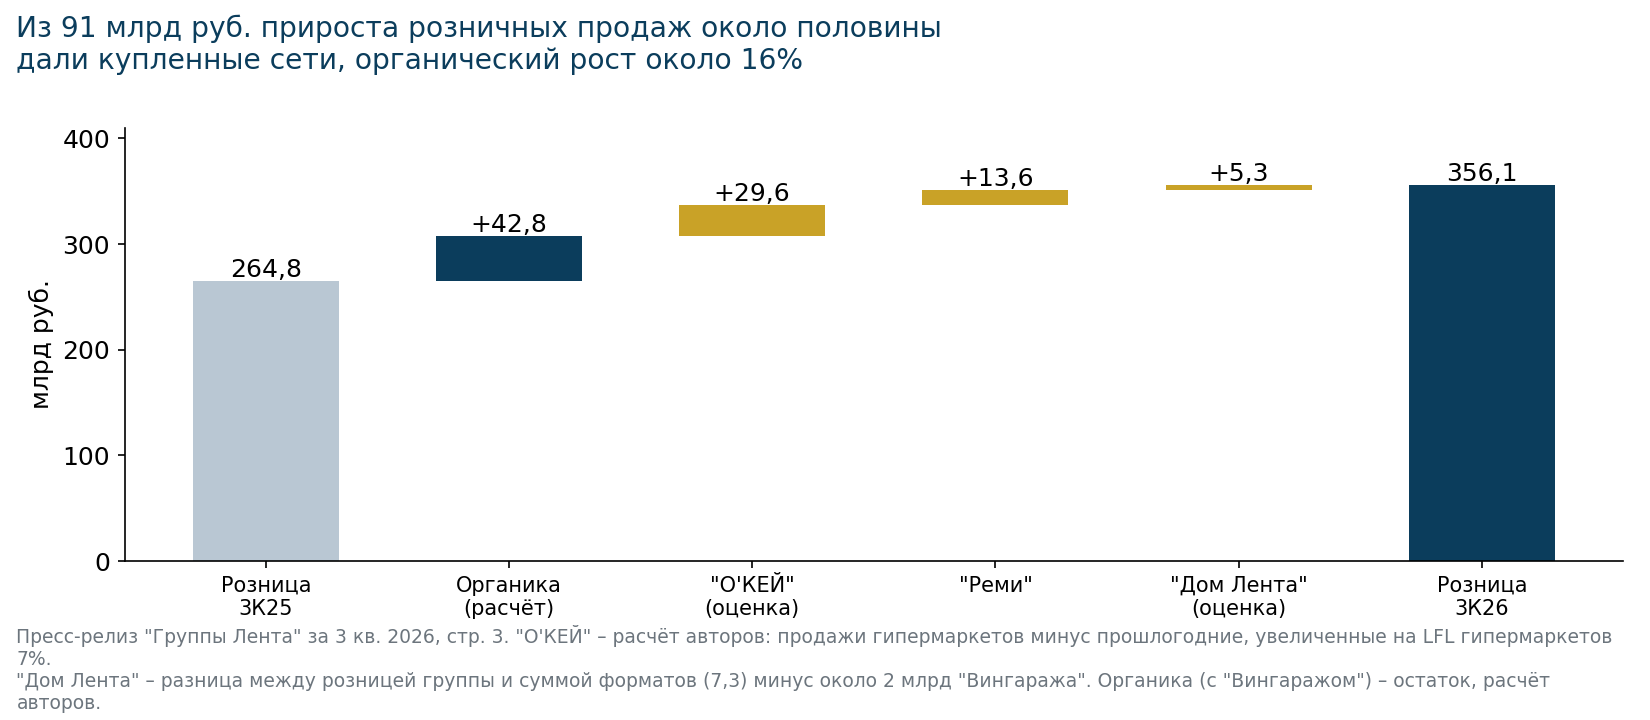
Розничные продажи выросли на 91,3 млрд руб., до 356,1 млрд. Компания не раскрывает, сколько из них дали новые сети по отдельности, кроме "Реми" (13,6 млрд руб.). Остальное мы оценили сами:
- "О'КЕЙ" (75 гипермаркетов, в группе со 2 июня): продажи гипермаркетов выросли на 39,2 млрд руб., до 175,6 млрд. Если без "О'КЕЙ" гипермаркеты выросли бы на свои LFL 7,0%, это 146,0 млрд руб., и на "О'КЕЙ" приходится 29,6 млрд руб. (расчёт авторов).
- "Дом Лента": сумма продаж пяти форматов в таблице компании на 7,3 млрд руб. меньше розницы группы. В этой разнице "Дом Лента" и "Вингараж", о котором компания пишет "почти 2 млрд руб." за квартал. На "Дом Ленту" остаётся 5,3 млрд руб. (расчёт авторов).
- Органика: 91,3 - 29,6 - 13,6 - 5,3 = 42,8 млрд руб., или +16% к прошлому году (расчёт авторов). Это LFL +8,1% и рост собственной торговой площади.
Купленные сети заметны по чеку: средний чек гипермаркетов упал на 8,1%, до 1 410 руб., а число чеков выросло на 40%. У "О'КЕЙ" покупки мельче, чем в гипермаркетах Ленты.
Органика ускорилась: LFL +8,1%, трафик растёт во всех форматах
Сопоставимые продажи (выручка магазинов, работающих больше года, без купленных сетей и без НДС) выросли на 8,1% после 6,5% во 2 квартале. Трафик дал +4,2%, средний чек +3,8%. С НДС, ставку которого с 1 января подняли до 22%, рост составил 9,2%.
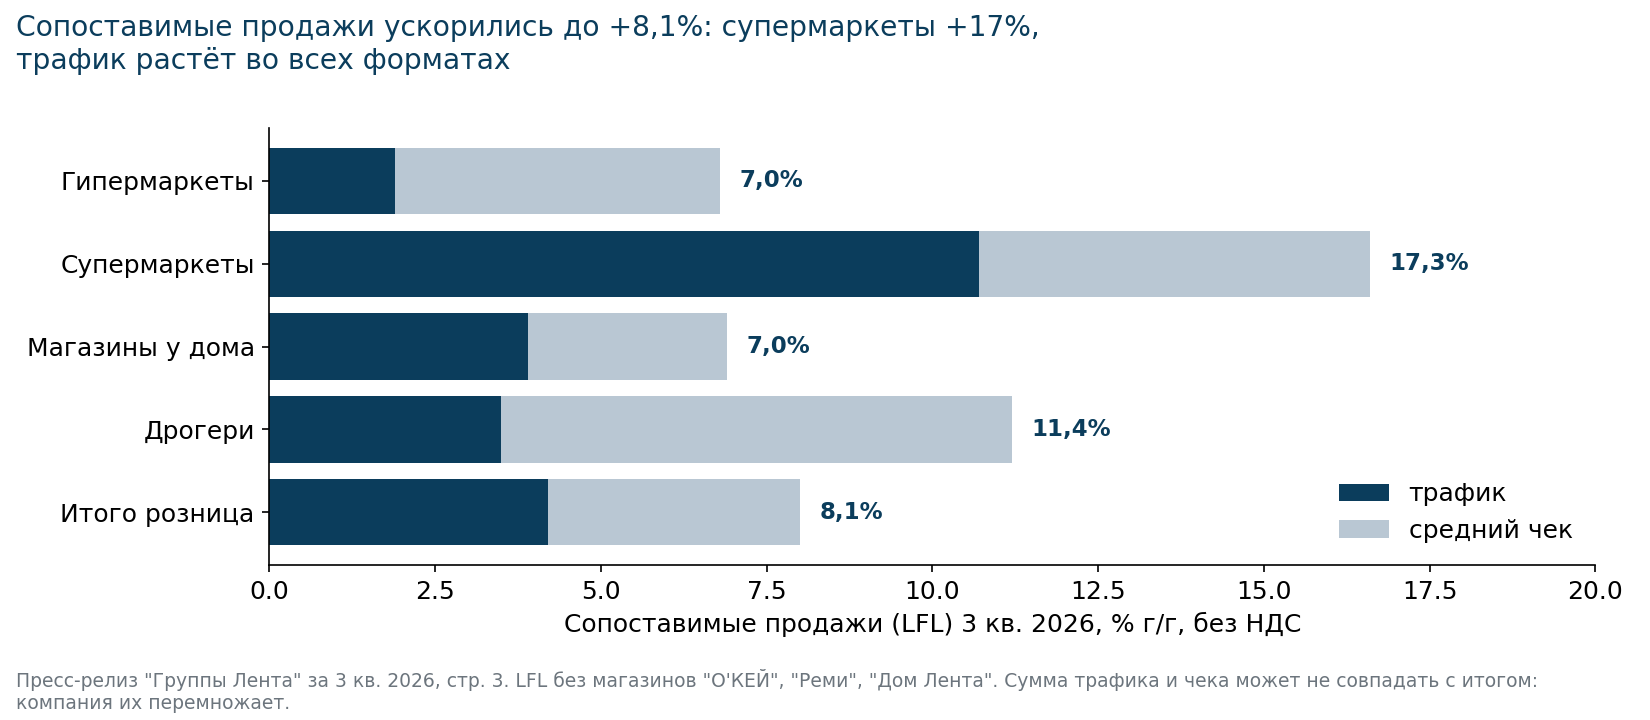
- Супермаркеты – лучший формат: LFL +17,3%, трафик +10,7%, выручка +24,8%, до 35,5 млрд руб. Сеть превысила 400 магазинов.
- Гипермаркеты – LFL +7,0% при трафике +1,9%. По словам компании, к 30 сентября под бренд "Гипер Лента" переведен 31 магазин "О'КЕЙ", большинство остальных переведут до конца ноября. Менеджмент пишет, что первые обновленные гипермаркеты показывают положительную динамику, но цифр не приводит.
- Магазины у дома ("Монетка") – LFL +7,0%, трафик +3,9%, выручка +25,4%, до 109,5 млрд руб. Открытия замедлились: чистый прирост за квартал 214 магазинов против 301 год назад, за 9 месяцев 682 против 807. Компания объясняет это более тщательным выбором мест. В стратегии, представленной в ноябре 2025 года, Лента планировала открывать больше 1 000 "Монеток" в год.
- Дрогери ("Улыбка Радуги") – LFL +11,4%, выручка +19,9%, до 14,7 млрд руб. План открытий на 2026 год снижен до 200 магазинов, в 3 квартале сеть сократилась на 10 точек.
Онлайн отстаёт: выручка выросла на 6,7%, до 18,0 млрд руб. Собственные сервисы прибавили 21%, до 13,8 млрд руб. (77% онлайна), продажи через партнёров упали на 23%. Менеджмент во 2 квартале объяснял падение партнёрского канала удалением приложений с цифровых площадок.
Рентабельность: минус 1,2 п.п. – новые активы около нуля, цены и аренда
Рентабельность EBITDA снизилась на 1,19 п.п., до 6,1%. По статьям видно, откуда снижение:
- Валовая рентабельность -0,73 п.п., до 22,2%. Компания объясняет это адаптацией цен в малых форматах к спросу. Во 2 квартале снижение было в 2,4 раза меньше, -0,30 п.п.
- Аренда +0,44 п.п., до 3,5% выручки. Доля собственных площадей упала с 38% до 33%: у "Монетки", "О'КЕЙ", "Реми" и "Дома Ленты" большая часть магазинов арендована. Рентабельность до аренды (EBITDAR) снизилась меньше, на 0,75 п.п., до 9,7%.
- Персонал +0,11 п.п., коммунальные услуги +0,15 п.п., расходы на магазины +0,22 п.п. Реклама и прочее, наоборот, сэкономили 0,24 п.п.
Компания называет главной причиной консолидацию новых активов. Проверяем это расчётом. Если бы органическая часть (307 млрд руб. розницы) сохранила прошлогодние 7,3%, она дала бы 22,6 млрд руб. EBITDA. У группы всего 22,1 млрд. Значит, 48 млрд руб. продаж купленных сетей принесли EBITDA около нуля (расчёт авторов). Это верхняя оценка вклада новых сетей: органическая часть тоже теряла валовую маржу из-за цен в малых форматах. Отсюда и потенциал: если интеграция "О'КЕЙ" закончится в ноябре, а купленные сети выйдут хотя бы на 3-4% рентабельности, это добавит 1,5-2 млрд руб. EBITDA в квартал (предположение авторов).
Динамика внутри года обнадеживает сильнее, чем отчёт за 9 месяцев. EBITDA год к году: +0,7% в 1 квартале, +2,9% во 2-м, +12,5% в 3-м. Падение рентабельности сократилось с 1,69 п.п. во 2 квартале до 1,19 п.п.
Прибыль съели проценты: 5,1 млрд руб. за квартал против 1,8 млрд год назад
Операционная прибыль осталась на уровне прошлого года, 12,9 млрд руб. Чистая прибыль упала на 29,8% из-за процентов. Чистые процентные расходы за год выросли в 2,8 раза: 1,8 млрд руб. в 3 квартале 2025 года, 1,8 млрд в 1 квартале 2026-го, 3,3 млрд во 2-м и 5,1 млрд в 3-м.
Причина – долг на покупку "О'КЕЙ". Валовой долг вырос с 99,9 млрд руб. на начало года до 143,4 млрд. Средневзвешенная ставка за 12 месяцев составила 13,8%, ставки по большинству кредитов фиксированные. В годовом выражении проценты 3 квартала дают 20 млрд руб., или 23% EBITDA за 12 месяцев. Покрытие процентов EBITDA упало с 10,7x до 4,3x (расчёт авторов). Компания сообщила, что в 3 квартале рефинансировала большую часть кредитов "О'КЕЙ" по более низким ставкам Ленты. Сколько это сэкономит, не раскрыто.
Деньги: оборотный капитал забрал 5,2 млрд руб., свободный поток -4,8 млрд
| Денежный поток, млрд руб. | 3 кв. 2026 | 3 кв. 2025 | 9 мес. 2026 | 9 мес. 2025 |
|---|---|---|---|---|
| EBITDA | 22,1 | 19,6 | 61,3 | 58,1 |
| Операционный поток до оборотного капитала | 22,0 | 19,4 | 61,2 | 57,8 |
| Изменение оборотного капитала | -5,2 | -0,9 | -24,3 | -11,4 |
| Проценты и налог уплаченные | -6,4 | -5,3 | -14,0 | -12,2 |
| Операционный денежный поток | 10,3 | 13,2 | 22,8 | 34,2 |
| Инвестиции (с покупками сетей) | -15,1 | -15,6 | -53,6 | -42,7 |
Операционный поток до оборотного капитала мы посчитали как прибыль до налога плюс корректировки (7,7 + 14,3 = 22,0 млрд руб.). Он почти равен EBITDA, расхождения между прибылью и деньгами на этом уровне нет. Деньги ушли в оборотный капитал: 5,2 млрд руб. за квартал и 24,3 млрд за 9 месяцев, вдвое больше, чем год назад. Компания пишет об "инвестициях в оборотный капитал", но баланс с запасами и кредиторкой в релизе не приводит. Проверить, сокращается ли кредиторка "О'КЕЙ" после смены условий с поставщиками или растут запасы, можно будет только по отчётности МСФО.
Капзатраты выросли до 15,0 млрд руб. против 12,0 млрд год назад (4,2% выручки при потолке стратегии 5,5%). Свободный поток по расчёту компании (операционный поток минус капзатраты) составил -4,8 млрд руб. Чистый долг за квартал вырос на 6,8 млрд руб. Разницу около 2 млрд руб. составили прочие финансовые платежи, компания их не расшифровывает.
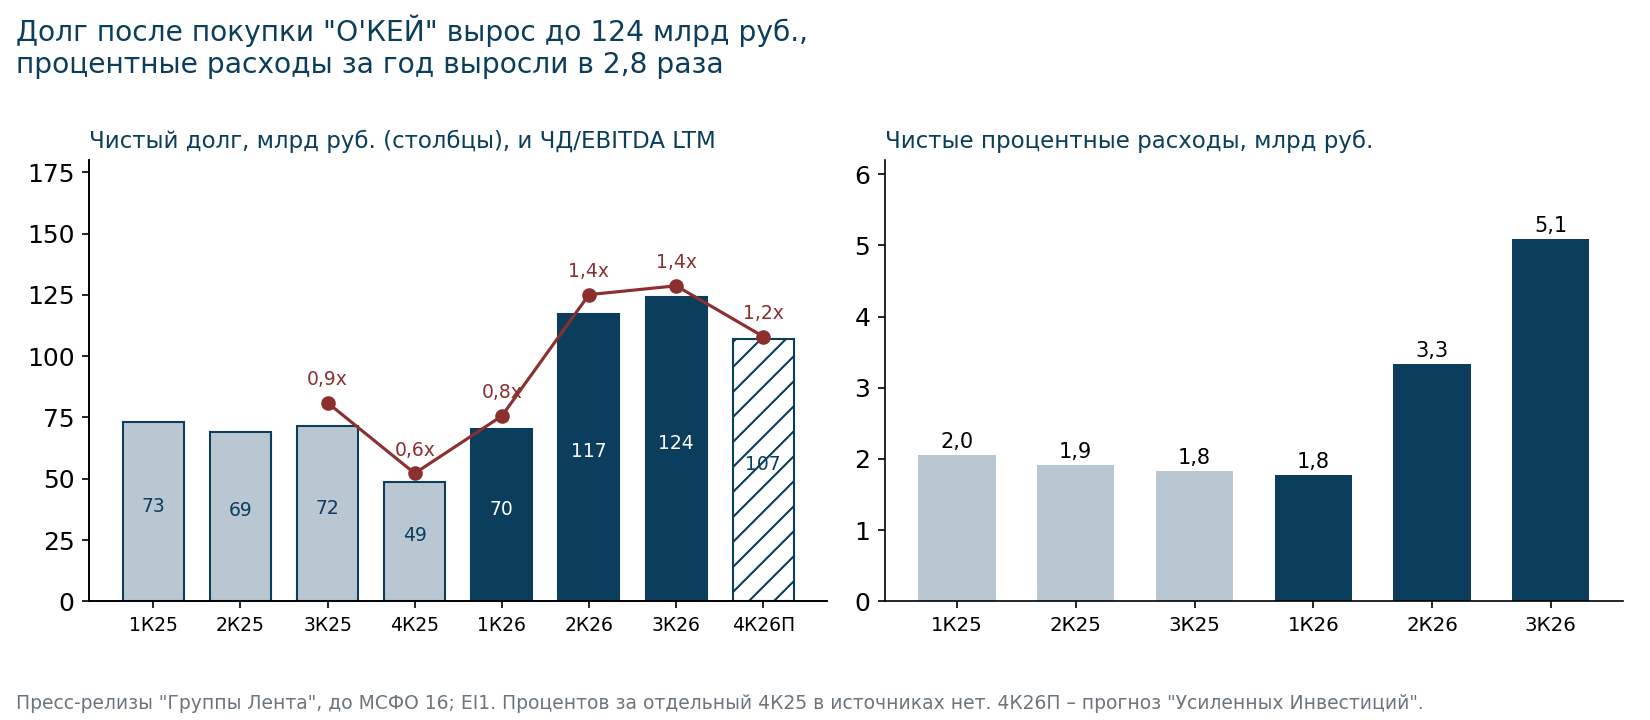
Чистый долг на 30 сентября – 124,3 млрд руб., 1,4x EBITDA за 12 месяцев. Компания называет это целевым диапазоном. По стратегии нормальный уровень 1,5x, при сделках слияний допускается 2,0x. С арендой (МСФО 16) чистый долг 289,2 млрд руб., арендные обязательства за 9 месяцев выросли со 119,5 до 164,9 млрд, нагрузка 2,3x EBITDA по МСФО 16 (расчёт авторов). Деньги на счетах сократились с 25,2 до 19,1 млрд руб. за квартал.
4 квартал у ритейлеров сезонно сильный по деньгам: в 4 квартале 2025 года чистый долг Ленты снизился на 22,7 млрд руб. Мы закладываем снижение на 17 млрд руб., до 107 млрд, и нагрузку 1,2x на конец года (прогноз авторов).
Ориентир не ниже 7% за 2026 год почти недостижим, и компания впервые допустила отклонение
В ноябре 2025 года Лента представила стратегию до 2028 года: выручка 2,2 трлн руб. в 2028 году, рентабельность EBITDA не ниже 7% в 2025-2027 годах и около 8% в 2028-м, чистый долг до 1,5x EBITDA (до 2,0x при покупках), капзатраты без покупок не выше 5,5% выручки. Дивиденды стратегия допускает при снижении долговой нагрузки (данные Retail.ru и Financial One, 27.11.2025).
За 9 месяцев рентабельность составила 6,1%. Чтобы выйти на 7% за год при нашей оценке выручки 4 квартала 420 млрд руб., нужна EBITDA 4 квартала 38,6 млрд руб., или 9,2% выручки. Лучшим кварталом Ленты по рентабельности за два года был 2 квартал 2025-го, до покупок: 8,4% (расчёт авторов).
Менеджмент это видит. Во 2 квартале генеральный директор писал, что уверен в достижении целей стратегии. В 3 квартале формулировка другая: по итогам 2026 года показатели могут отклониться от ориентиров стратегии, но стратегические цели не пересматриваются, а влияние новых активов компания считает временным. Количественного прогноза на 2026 год в релизе нет.
Наш прогноз на 4 квартал: выручка 420 млрд руб. (+30%), EBITDA 28 млрд руб. (+10%), рентабельность 6,7% против 7,9% год назад. За год выйдет 1 428 млрд руб. выручки и 89,3 млрд руб. EBITDA, рентабельность 6,3% (прогноз авторов). Выручка 2,2 трлн руб. к 2028 году потребует ещё +24% в год в 2027-2028 годах. Без новых покупок это вряд ли получится: органика сейчас растёт примерно на 16%.
Оценка: 3,9 годовой EBITDA – дороже своей истории и дороже X5
Стоимость компании (EV) – капитализация плюс чистый долг: 216,4 + 124,3 = 340,7 млрд руб. EBITDA за 12 месяцев (4 кв. 2025 года плюс 9 мес. 2026-го) – 25,5 + 61,3 = 86,9 млрд руб.
| Мультипликатор | Лента | X5 (29.10.2026) |
|---|---|---|
| EV/EBITDA за 12 месяцев, до МСФО 16 | 3,9x | 3,1x |
| EV/EBITDA 2026П | 3,6x | – |
| EV/EBITDA 2027П (базовый сценарий) | 3,0x | 2,8x |
| P/E за 12 месяцев, МСФО | 8,7x | 7,1x |
| Рентабельность EBITDA 3 кв. 2026 | 6,1% | 6,6% |
| LFL 3 кв. 2026 | +8,1% | +7,4% |
| Дивидендная доходность, 12 месяцев вперёд | 0 | около 12,6% |
P/E посчитан по прибыли МСФО за 4 кв. 2025 и 9 мес. 2026 года: 9,2 + 15,8 = 25,0 млрд руб. Цифры X5 – из нашего разбора от 29.10.2026, база та же. LFL компании считают по-разному (Лента без НДС), сравнение ориентировочное.
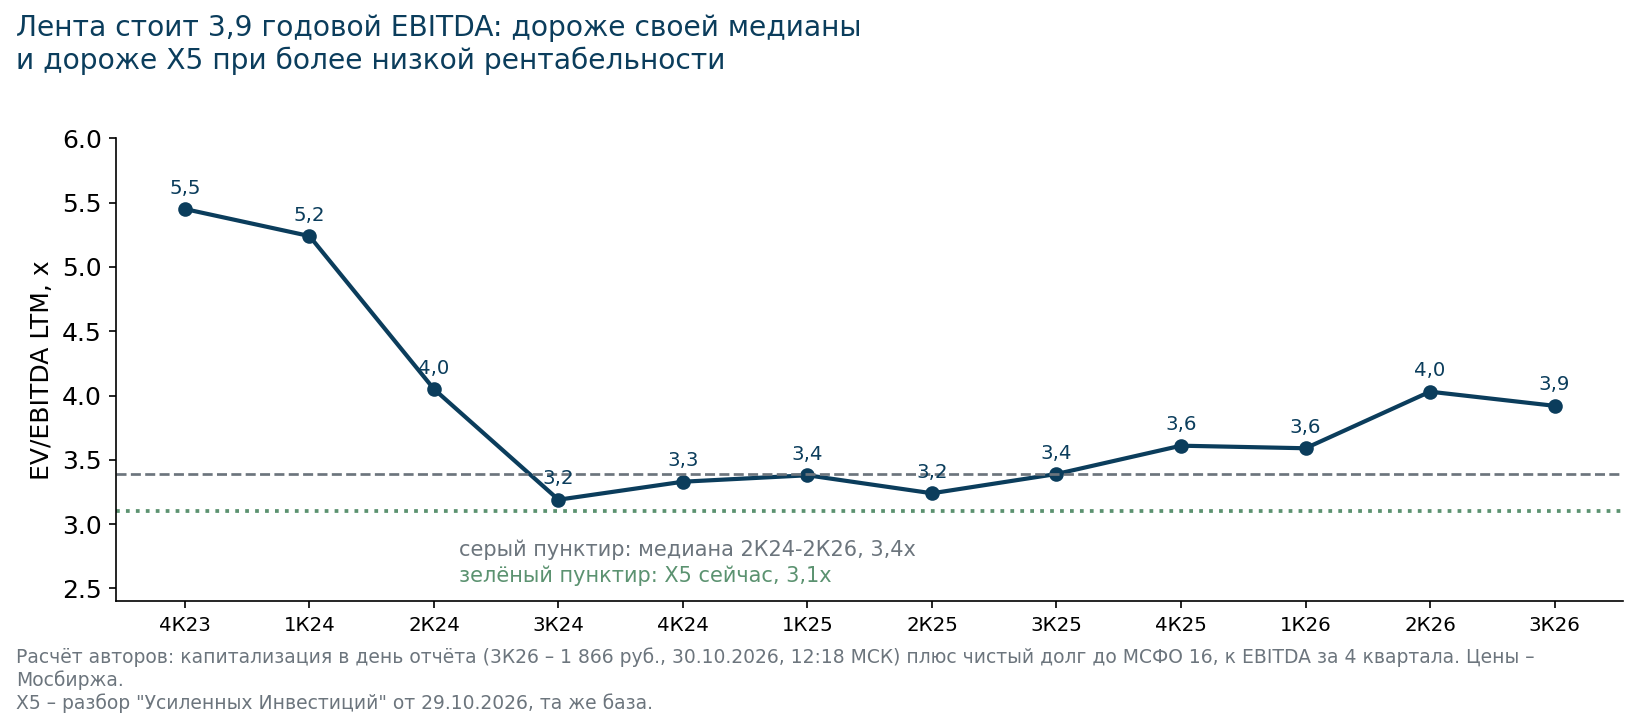
С середины 2024 года Лента обычно стоила 3,2-3,6 EBITDA, медиана на датах отчётов – 3,4x. Сейчас 3,9x: EBITDA за 12 месяцев с отчёта за 3 кв. 2025 года выросла на 9% (с 79,5 до 86,9 млрд руб.), а чистый долг – на 53 млрд руб. Рынок уже платит за то, что купленные сети выйдут на нормальную рентабельность. С начала года акция подешевела на 6,0%, индекс Мосбиржи – на 10,0%. С отчёта за 2 квартал (3 августа) Лента потеряла 2,9%, а индекс вырос на 10,0%.
Сценарии на конец 2027 года (предположения авторов): выручка 2027 года +17% (органика 14% и полный год "О'КЕЙ"), дивидендов нет.
- Пессимистичный (30%): интеграция затягивается, рентабельность EBITDA 6,0%, EV/EBITDA 3,0x, чистый долг 97 млрд руб. Оценка 1 756 руб. (-6%).
- Базовый (50%): рентабельность восстанавливается частично, 6,4%, мультипликатор 3,4x (медиана), долг 93 млрд руб. Оценка 2 332 руб. (+25%).
- Оптимистичный (20%): Лента возвращается к цели стратегии 7%, мультипликатор 3,9x, долг 88 млрд руб. Оценка 3 173 руб. (+70%).
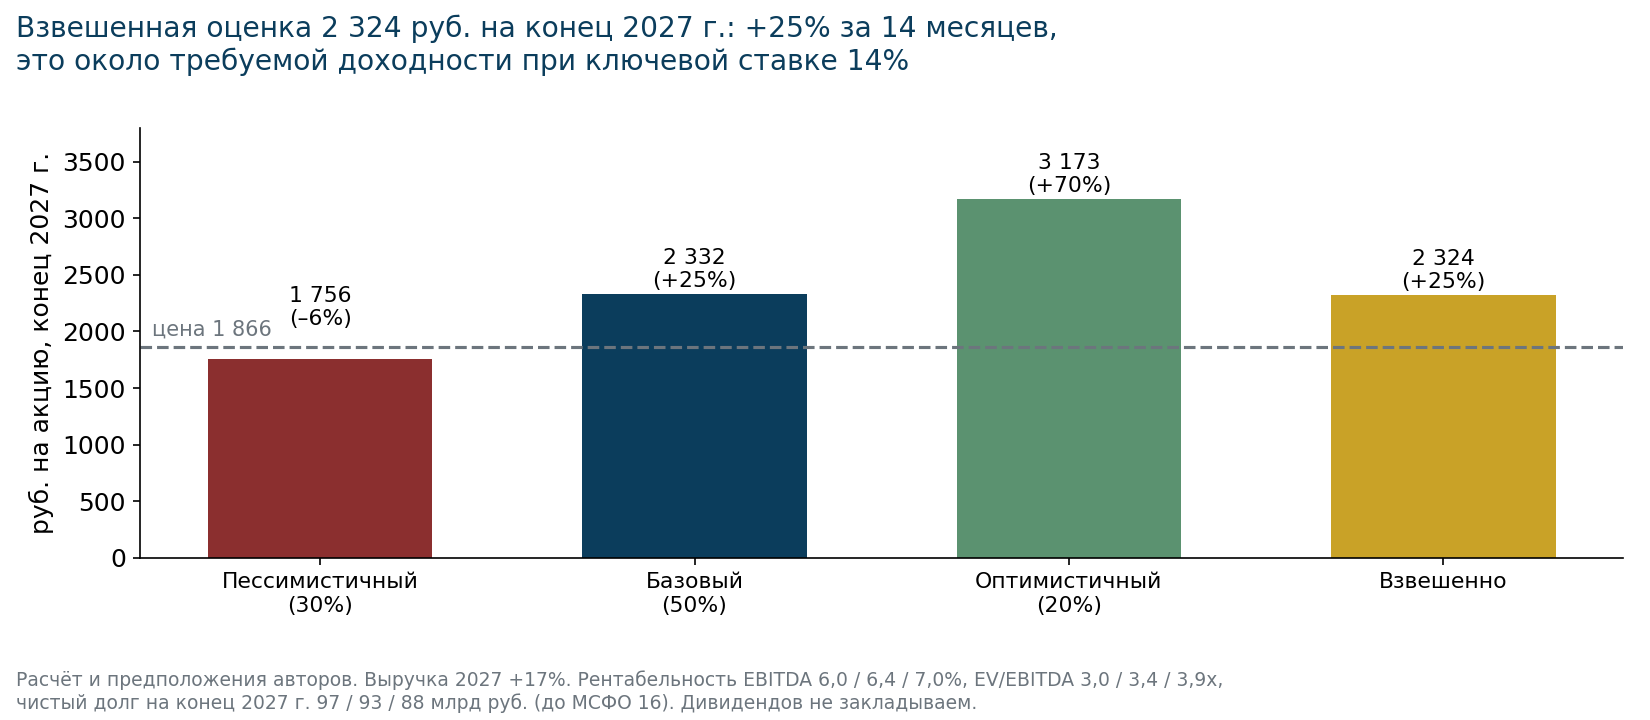
Взвешенная оценка составляет 2 324 руб., +25% за 14 месяцев, или 21% годовых. При ключевой ставке 14% от акции без дивидендов разумно требовать 20% годовых и выше (ставка плюс премия за риск, предположение авторов). Запас есть только в оптимистичном сценарии, и для него нужна рентабельность, которую компания сама в этом году не обещает.
Риски: рентабельность новых сетей, проценты, замедление открытий
- Интеграция "О'КЕЙ" – главный риск и главный источник роста. Если купленные сети останутся около нуля по EBITDA в 2027 году, рентабельность группы застрянет около 6%.
- Ценовые инвестиции в малых форматах. Валовая рентабельность снижается быстрее, чем во 2 квартале. Компания покупает трафик ценой, и пока неясно, временно ли это.
- Проценты. 20 млрд руб. в год при 87 млрд EBITDA. Снижение ключевой ставки помогает медленно: долг в основном с фиксированной ставкой.
- Оборотный капитал. 24 млрд руб. оттока за 9 месяцев без расшифровки. Если это нормализация кредиторки купленных сетей, отток разовый. Если растут запасы, это риск для денег 2027 года.
- Новые покупки. Цель в 2,2 трлн руб. выручки к 2028 году без сделок не достигается, долг при этом может вырасти до 2x EBITDA. Это откладывает дивиденды.
Итог
Квартал лучше, чем показывают заголовки про падение прибыли. LFL ускорились до 8%, EBITDA растёт двузначно, падение рентабельности сужается. Но Лента впервые предупредила о возможном отклонении от целей стратегии, процентные расходы съедают рост, а свободного потока нет. Оценка в 3,9 годовой EBITDA уже предполагает, что интеграция "О'КЕЙ" пройдёт успешно. Поэтому оцениваем акцию нейтрально. Взгляд улучшат два сигнала: рентабельность EBITDA 4 квартала не ниже 7% (год назад 7,9%) и возврат оборотного капитала в плюс по итогам года. Следующая проверка придёт с операционными результатами 4 квартала в январе и финансовыми в марте 2027 года.
Источники
- "Группа Лента", пресс-релиз "Группа Лента объявляет о росте выручки на 34,3% и росте LFL-продаж на 8,1% в 3 квартале 2026 года", 30.10.2026 (lentagroup.ru).
- "Группа Лента", пресс-релиз о результатах за 2 квартал и 1 полугодие 2026 года, 03.08.2026.
- Стратегия Ленты до 2028 года: Retail.ru и Financial One, 27.11.2025.
- Цены акций и индекса – Мосбиржа; история показателей – база EI1 "Усиленных Инвестиций".
- X5 – разбор "Усиленных Инвестиций" за 3 кв. 2026 года, 29.10.2026.
Перейти к финансовой карточке компании LENT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций