ЛУКОЙЛ: держим ради дивиденда 13,6-15,8% на год вперёд, хотя цена уже дошла до нашей оценки
Содержание
ЛУКОЙЛ (LKOH) занимает 4,4% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Позицию открыли 18 сентября 2026 года по 5 112 руб. До этого бумага долго была в портфеле, ту позицию закрыли в январе-феврале 2025 года по 7 080-7 280 руб. На закрытии 5 ноября акция стоила 6 031 руб., на 18% выше цены покупки. Ожидаемая дивидендная доходность на 12 месяцев вперёд составляет 13,6-15,8% при ключевой ставке 14%.
Коротко: на 12 месяцев вперёд ЛУКОЙЛ заплатит 820-950 руб. на акцию, и 535 руб. из них совет директоров уже объявил. Одна эта выплата даёт 8,9% к текущей цене, отсечка 9 декабря. Модель портала даёт −4%, и наша сентябрьская оценка цены (5 900 руб.) тоже уже пройдена: акция с тех пор выросла на 12%. Поэтому дальше держим бумагу ради дивиденда, а не ради роста цены.
Что за компания
ЛУКОЙЛ – второй по добыче нефти в России и крупнейший частный нефтяник страны. В 2025 году компания добыла 74,9 млн т нефти и переработала на российских заводах 41,7 млн т, то есть 56% добычи. Поэтому прибыль компании сильно зависит от маржи переработки.
С ноября 2025 года зарубежного бизнеса в отчётности нет. После санкций США компания потеряла над ним контроль и списала его. Всего выпущено 693 млн акций, на балансе компании лежат 107 млн собственных, 15,4% капитала, их так и не погасили. В обращении 585,9 млн акций, на них считаем капитализацию и оценку на акцию: при цене 6 031 руб. это 3,53 трлн руб.
Запасов по последнему раскрытому аудиту, на конец 2021 года, хватает больше чем на 20 лет добычи. С тех пор компания данные о запасах не публикует.
На чём держится бизнес
Нефтяник зарабатывает на рублёвой цене нефти и на марже переработки. Рублёвая цена Urals за год почти не изменилась, около 5 200 руб. за баррель: Brent подорожал, но рубль укрепился и дисконт Urals вырос. Весь рост 2026 года дала переработка. Разница между корзиной нефтепродуктов и Urals вместе с демпфером выросла с 2 470 до 4 230 руб. за баррель. Демпфер – доплата бюджета нефтяникам за поставки топлива на внутренний рынок.
Из-за кризиса вокруг Ормузского пролива дизель в 2026 году подорожал сильнее нефти. Маржа переработки ЛУКОЙЛа с демпфером в сентябре, по данным портала, составила около 7 800 руб. за баррель против 3 400 в среднем за три года. Это и главный драйвер, и главный риск.
От нефти компания зависит слабее, чем кажется. Плюс-минус 10 $ за баррель Brent меняют EBITDA 2027 года примерно на 120 млрд руб., или на 7%. Основную часть прироста цены забирают налоги и снижение демпфера. Укрепление рубля на 5 руб. за доллар отнимает около 81 млрд руб. EBITDA (расчёт авторов).
Последние результаты: 1 полугодие 2026 года по МСФО
- Выручка российского бизнеса – 2 059 млрд руб., +8% год к году.
- EBITDA – 815 млрд руб. против 422 млрд, рентабельность 39,6%. Без разового расхода прошлого года на программу акционирования сотрудников (141 млрд руб.) рост составил 45%.
- Чистая прибыль акционеров – 431 млрд руб. против 88 млрд.
- Чистые деньги на 30 июня – 378 млрд руб., долговой нагрузки нет.
- Скорректированный свободный денежный поток, база для дивиденда, – 519 млрд руб.
ЛУКОЙЛ не публикует отчётность за 9 месяцев, промежуточный дивиденд считается по полугодию. Во втором полугодии, по данным Reuters, после атак дронов останавливались все три крупных НПЗ компании: Волгоградский, НОРСИ и Пермский.
Подробный разбор: https://frontier.eninvs.com/region/ru/article/lkoh-h12026
Почему держим
Выплата 535 руб. уже объявлена и даёт 8,9% к цене. Совет директоров рекомендовал её 8 октября, собрание акционеров голосует заочно до 20 ноября. Отсечка 9 декабря, последний день покупки с дивидендом 8 декабря.
Вместе с финальным дивидендом за 2026 год выходит 13,6-15,8% на 12 месяцев. Это на уровне ключевой ставки 14%, а дивиденд платит компания без долга, с 378 млрд руб. чистых денег на балансе.
Компания отдаёт акционерам почти весь свободный поток. По политике на дивиденды идёт не менее 100% скорректированного свободного потока. На деле доля ниже и колеблется, но за год в среднем это около 73% потока.
Акция дешевле других нефтяников. На 26 сентября EV/EBITDA за 12 месяцев, по данным портала, была около 2,1 против 3,2 у Роснефти и около 4 у Газпром нефти и Татнефти. Дисконт объясним: санкции, потеря зарубежья, закрытое раскрытие и непогашенный пакет собственных акций.
Дивиденды: сколько ждём
За 2024 год ЛУКОЙЛ заплатил 1 055 руб. на акцию, за 2025 год – 675 руб. (397 руб. промежуточных и 278 руб. финальных). К цене последнего дня с дивидендом каждая выплата последних трёх лет давала 5-8%, две выплаты за год вместе – 12-16%.
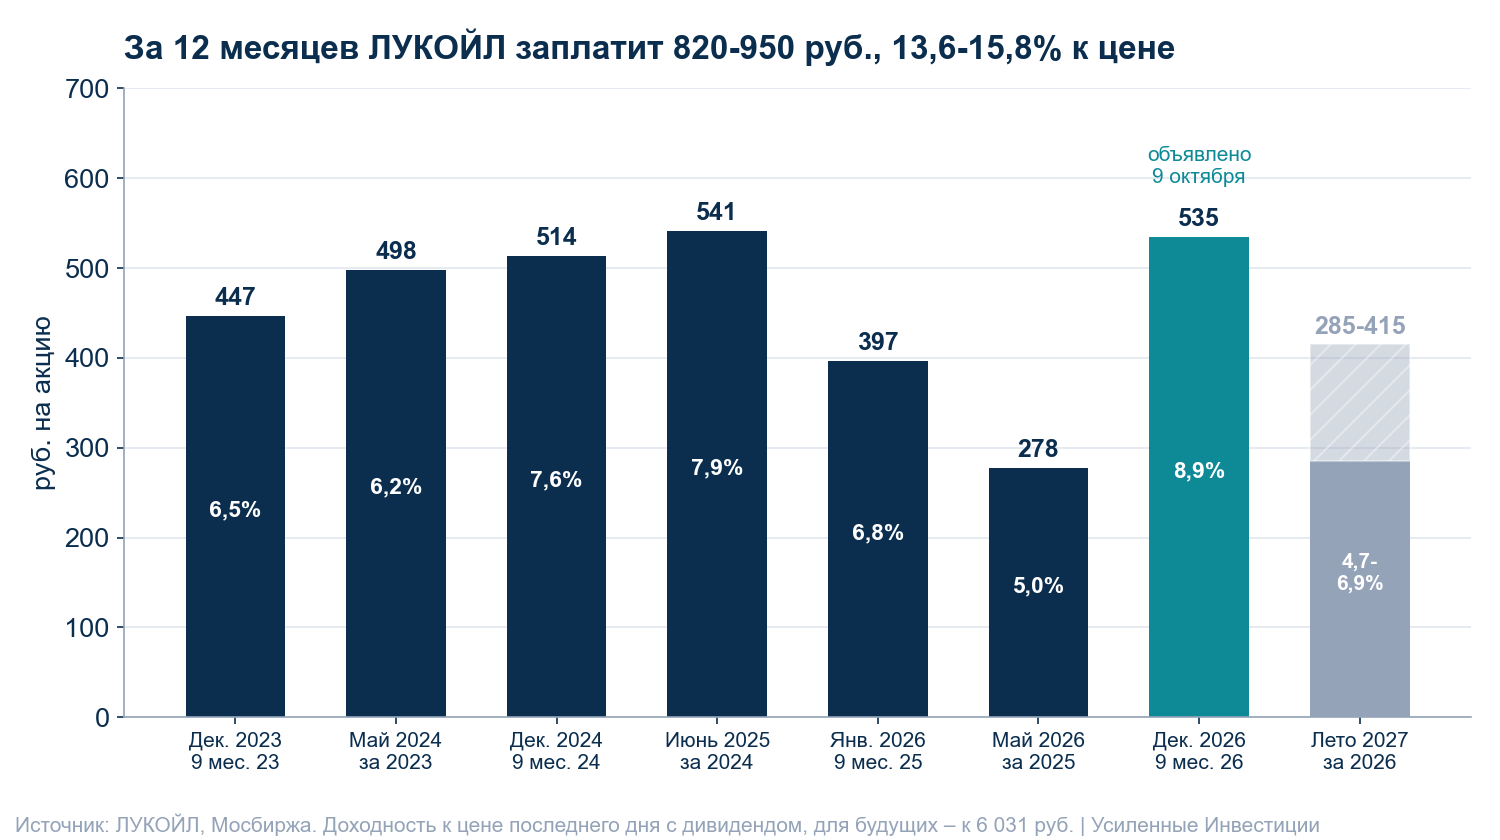
За 9 месяцев 2026 года совет рекомендовал 535 руб., на 35% больше, чем годом раньше. Мы ждали больше, 715-785 руб.: в прошлые годы промежуточная выплата составляла 80-88% потока первого полугодия. В этот раз совет направил на дивиденд около 311 млрд руб., или 60% базы 519 млрд. Около 115 млрд руб. потока полугодия пришли от роста налогов и кредиторской задолженности к уплате. Без них база 404 млрд руб., и от неё 535 руб. дают 77%. Возможно, совет считал именно так, но причину компания не назвала.
Финальный дивиденд за 2026 год будет зависеть от второго полугодия. По нашей модели его поток составит 235-345 млрд руб., при доле 70% это 285-415 руб. на акцию с выплатой летом 2027 года (расчёт авторов). Итого на 12 месяцев вперёд 820-950 руб., 13,6-15,8% к цене 6 031 руб. В сентябре мы оценивали дивиденд за 2026 год около 1 000 руб. Оценка снизилась, потому что промежуточная выплата оказалась меньше ожиданий.
Откуда потенциал −4% и чего ждём от цены
Модель портала даёт ЛУКОЙЛу −4% и целевую цену 5 777 руб. Для сырьевых компаний она берёт EBITDA последних 12 месяцев и пересчитывает её на текущие цены нефти, нефтепродуктов и курс. Если текущие цены выше средних за три года, модель берёт среднее между ними, чтобы не переносить на год пиковые цены. Сейчас это 1,52 трлн руб. EBITDA. Дальше EBITDA умножается на исторический мультипликатор компании, 2,08 годовой EBITDA: выходит 3,16 трлн руб. К результату модель добавляет чистые деньги, но не 378 млрд руб. на 30 июня, а 223 млрд руб.: из денег на 30 июня она вычитает объявленный дивиденд 535 руб. на акцию, около 313 млрд руб., и добавляет свою оценку потока, заработанного после 30 июня. Получается 3,38 трлн руб. на акционеров. Делим на 585,9 млн акций в обращении, без 107 млн собственных: 5 777 руб. на акцию, на 4% ниже цены 6 031 руб.
Наш разбор 26 сентября по той же логике дал 5 900 руб., тогда это было +10%. С тех пор акция выросла с 5 372 до 6 031 руб., и к текущей цене та же оценка даёт −2%. В сценарии, где сегодняшние цены держатся весь год, цель 6 800 руб. (+13% к текущей цене). При ценах последних трёх лет – 5 020 руб. (−17%).
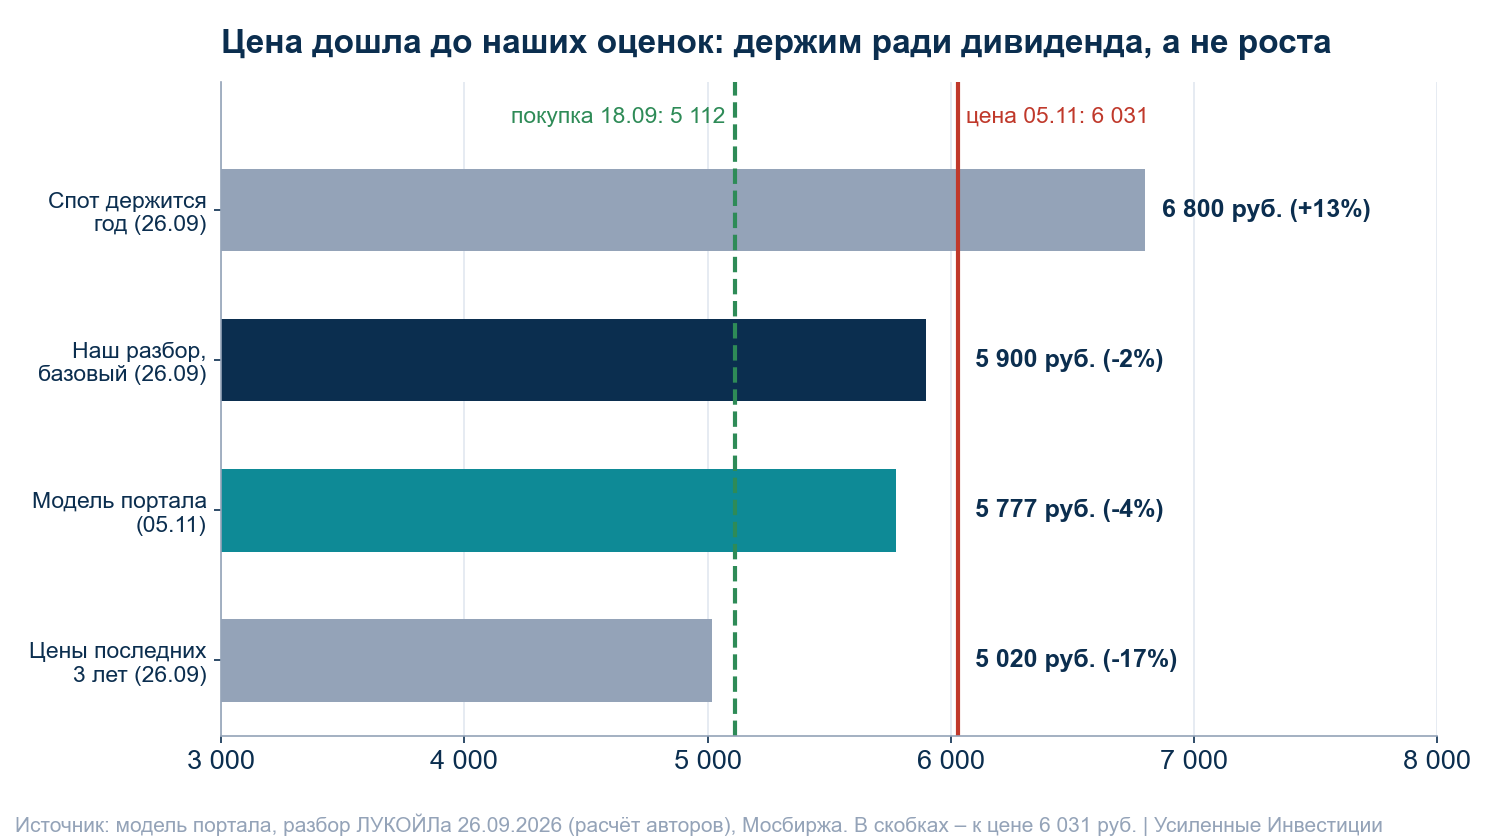
Модель даёт −4%, и наш расчёт с ней согласен: по прибыли акция оценена справедливо. Держим, потому что ЛУКОЙЛ – дивидендная бумага. 535 руб. уже объявлены и придут в декабре, а финальная выплата за 2026 год почти наполовину заработана: три квартала из четырёх прошли на высоких ценах. Вместе это 13,6-15,8% за год без долга на балансе компании. Рост цены сверх этого мы не закладываем.
Риски, которые мы видим
Простои НПЗ. Во втором полугодии все три крупных завода останавливались после атак. Каждые минус 10% переработки стоят около 67 млрд руб. EBITDA и 61 руб. дивиденда в год при нынешних ценах. Указ от 24 августа 2026 года позволяет государству вводить временное управление объектами, которые собственник не защитил или вовремя не восстановил.
Маржа переработки может быстро нормализоваться. Сделка США и Ирана вернула бы Brent к 75-85 $ и сжала бы маржу дизеля. На дивиденд за 2026 год это почти не повлияет, а дивиденд за 2027 год может упасть вдвое. При Brent 60 $ и нормальной марже выплата за 2027 год составит около 410 руб.
Совет платит меньше, чем позволяет политика. Промежуточная выплата составила 60% базы против 80-88% в прошлые годы. Если тот же подход применят к финальному дивиденду, выплата окажется у нижней границы нашего диапазона или ниже.
Правила для нефтяников меняются каждые несколько месяцев. Высокая маржа доходит до компании через демпфер и запреты экспорта. Дефицит бюджета 2026 года ожидается около 3% ВВП, и риск новых налоговых изъятий из отрасли высок.
Санкции, крепкий рубль и непогашенный пакет собственных акций. 107 млн акций на балансе, 15,4% капитала, на дивиденд на акцию не влияют. Но пока пакет не погашен, остаётся риск его продажи на рынок.
Чего ждём и когда пересмотрим идею
Ближайшие события – собрание акционеров 20 ноября и отсечка 9 декабря, последний день покупки с дивидендом 8 декабря. В этот день цена механически снизится примерно на размер дивиденда. Годовую отчётность по МСФО ждём в конце марта 2027 года: в 2026 году она вышла 20 марта. Рекомендацию финального дивиденда за 2026 год – весной, отсечку – в мае. Смотрим на три вещи:
- поток второго полугодия: идея держится, если он не ниже 235 млрд руб.;
- долю потока, которую совет направит на финальный дивиденд: 70% и выше подтверждают нашу оценку, около 60% сдвигают её к нижней границе;
- маржу переработки и загрузку НПЗ: от них зависит дивиденд за 2027 год.
Идею пересмотрим, если ожидаемая доходность на 12 месяцев опустится заметно ниже ключевой ставки, например из-за роста цены выше 6 800 руб. без роста дивидендной базы. Ещё один повод – решения, которые изымут маржу переработки из отрасли, или продажа пакета собственных акций в рынок. Добавлять имеет смысл после отсечки, если цена опустится, а оценка финального дивиденда сохранится.
Итог
ЛУКОЙЛ держим как дивидендную бумагу. На 12 месяцев вперёд ждём 820-950 руб., 13,6-15,8% к цене при ключевой ставке 14%, и 535 руб. из них уже объявлены. Модель портала и наш сентябрьский расчёт сходятся в том, что по прибыли акция оценена справедливо, поэтому рост цены мы не закладываем. Главный драйвер и главный риск один – маржа переработки, которая сейчас более чем вдвое выше нормы.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv