Ленэнерго: прибыль за полугодие выросла на 19,8%, но рынок встретил отчёт скачком на 37,4%
28 сентября Ленэнерго раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 17,7% год к году, до 80,6 млрд руб., EBITDA – на 20,2%, до 41,1 млрд руб., чистая прибыль – на 19,8%, до 24,5 млрд руб. Рентабельность по EBITDA поднялась до 51,0% с 49,9%, а чистая маржа – до 30,3% с 29,8%. При этом бумага выглядит привлекательно: EV/EBITDA LTM 1,78 против средней за три года 3,21, дивидендная история прерывистая, но потенциал переоценки по модели портала оценивается в +34%.
Главные тезисы
— Выручка прибавила 17,7% год к году, до 80,6 млрд руб., – рост заметно быстрее, чем в среднем по отрасли, но без разбивки по сегментам в отчёте источник этого ускорения не раскрыт
— EBITDA выросла на 20,2%, до 41,1 млрд руб., а маржа поднялась до 51,0% с 49,9% – операционный рычаг сработал сильнее, чем рост выручки
— Чистая прибыль за полугодие составила 24,5 млрд руб., +19,8% год к году, при чистой марже 30,3% против 29,8% годом ранее
— Свободный денежный поток остаётся под давлением: операционный поток 30,9 млрд руб. почти полностью поглощён капитальными вложениями в 30,2 млрд руб.
— Чистый долг отрицательный – 23,2 млрд руб. на 30 июня 2026 года, – и это подушка, а не нагрузка: соотношение net debt / EBITDA LTM составляет -0,33
— Дивиденды за последние 12 месяцев не выплачивались, но наша оценка выплаты за текущий год – 0,46 руб. на акцию, что даёт 3,4% доходности на текущую цену
— Оценка по EV/EBITDA LTM – 1,78 против средней за три года 3,21, и по модели портала акция недооценена на 34%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 68,5 | 80,6 | +17,7% |
| EBITDA | 34,2 | 41,1 | +20,2% |
| Операционная прибыль | 24,1 | 30,1 | +25,0% |
| Чистая прибыль | 20,4 | 24,5 | +19,8% |
| Операционный денежный поток | 30,7 | 30,9 | +0,8% |
| Капзатраты | 24,8 | 30,2 | +21,8% |
| Рентабельность по EBITDA | 49,9% | 51,0% | +1,1 п.п. |
| Чистая маржа | 29,8% | 30,3% | +0,5 п.п. |
Выручка прибавила 17,7% год к году, до 80,6 млрд руб., – рост заметно быстрее, чем в среднем по отрасли, но без разбивки по сегментам в отчёте источник этого ускорения не раскрыт
Выручка Ленэнерго за первое полугодие 2026 года составила 80,6 млрд руб., что на 17,7% больше, чем за аналогичный период прошлого года. Это заметно быстрее, чем в среднем по отрасли, но в отчёте нет разбивки по сегментам, поэтому источник ускорения остаётся нераскрытым.
Рост выручки сопровождался ещё более быстрым увеличением EBITDA – на 20,2%, до 41,1 млрд руб., – что говорит о положительном операционном рычаге. Однако без детализации по статьям затрат невозможно понять, какой именно фактор – тарифы, объёмы или структура – дал такой эффект.
Для инвестора важнее не столько абсолютный рост выручки, сколько его устойчивость. Если он обеспечен разовыми факторами, следующий отчёт может показать замедление. Пока же динамика выглядит сильной, но требует подтверждения в следующих периодах.
EBITDA выросла на 20,2%, до 41,1 млрд руб., а маржа поднялась до 51,0% с 49,9% – операционный рычаг сработал сильнее, чем рост выручки
EBITDA за первое полугодие 2026 года составила 41,1 млрд руб., увеличившись на 20,2% год к году. Это быстрее роста выручки, что привело к расширению рентабельности по EBITDA до 51,0% с 49,9% годом ранее.
Рост маржи на 1,1 процентного пункта говорит о том, что операционные расходы росли медленнее выручки. Однако в отчёте не раскрыто, какие именно статьи затрат внесли вклад в этот эффект – возможно, это экономия на постоянных издержках или изменение структуры выручки.
Для оценки устойчивости маржи важно понять, является ли этот рост разовым или отражает структурное улучшение. Без дополнительной информации из отчёта мы можем лишь констатировать факт: маржа выросла, и это позитивно для прибыли.
Чистая прибыль за полугодие составила 24,5 млрд руб., +19,8% год к году, при чистой марже 30,3% против 29,8% годом ранее
Чистая прибыль Ленэнерго за первое полугодие 2026 года составила 24,5 млрд руб., что на 19,8% больше, чем годом ранее. Чистая маржа поднялась до 30,3% с 29,8%, что немного выше роста EBITDA – вероятно, за счёт снижения эффективной налоговой ставки или процентных расходов.
Рост прибыли на 19,8% близок к росту EBITDA на 20,2%, что говорит об отсутствии значительных разовых факторов ниже операционной линии. Это качественный результат: прибыль растёт вместе с операционной эффективностью, а не за счёт продажи активов или других нерегулярных статей.
Для акционеров важна не только абсолютная прибыль, но и то, как она конвертируется в дивиденды. Пока прибыль растёт, но дивидендная политика остаётся неопределённой – за последние 12 месяцев выплат не было.
Свободный денежный поток остаётся под давлением: операционный поток 30,9 млрд руб. почти полностью поглощён капитальными вложениями в 30,2 млрд руб.
Операционный денежный поток за первое полугодие 2026 года составил 30,9 млрд руб., а капитальные вложения – 30,2 млрд руб. Разница между ними минимальна, что означает почти нулевой свободный денежный поток. Это ключевое ограничение для дивидендов.
Столь высокие капитальные вложения объясняются инвестиционной программой электросетевой компании. Однако без комментариев менеджмента о планах на год сложно оценить, сохранится ли такой уровень capex во втором полугодии.
Для инвестора это означает, что даже при росте прибыли свободные деньги остаются ограниченными. Дивидендные выплаты, если они состоятся, будут финансироваться либо из прибыли прошлых лет, либо из новых заимствований, что нежелательно при текущей долговой нагрузке.
Чистый долг отрицательный – 23,2 млрд руб. на 30 июня 2026 года, – и это подушка, а не нагрузка: соотношение net debt / EBITDA LTM составляет -0,33
Чистый долг Ленэнерго на 30 июня 2026 года составил -23,2 млрд руб., то есть компания имеет чистую денежную позицию. За полгода чистый долг снизился с -21,1 млрд руб. на 31 декабря 2025 года до -23,2 млрд руб. на 30 июня 2026 года, изменение -2,1 млрд руб.
Соотношение net debt / EBITDA LTM составляет -0,33, что подтверждает отсутствие долговой нагрузки. Это редкость для инфраструктурных компаний и даёт запас прочности на случай ухудшения конъюнктуры.
Отрицательный чистый долг означает, что денежные средства на балансе превышают долговые обязательства. Это позволяет финансировать инвестиции без привлечения дорогих займов и сохранять финансовую устойчивость.
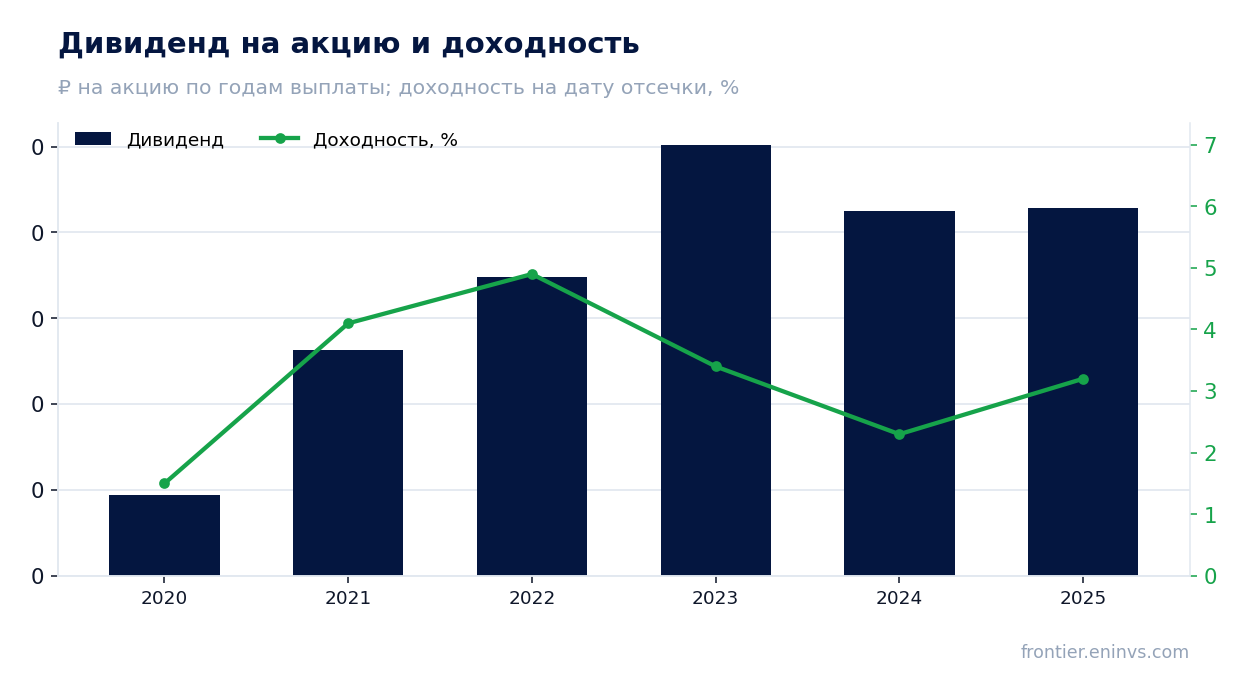
Дивиденды за последние 12 месяцев не выплачивались, но наша оценка выплаты за текущий год – 0,46 руб. на акцию, что даёт 3,4% доходности на текущую цену
За последние 12 месяцев Ленэнерго не выплачивала дивидендов. Последняя выплата была за 2025 год – 0,4281 руб. на акцию с доходностью 3,2% на дату отсечки. История выплат нерегулярна: в 2020–2023 годах дивиденды росли, но в 2024–2025 годах снизились.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 0,46 руб. на акцию, что даёт 3,4% доходности на текущую цену. Это наш собственный прогноз, основанный на предположении, что payout ratio сохранится на уровне 10% от прибыли, как в прошлом году. Решение принимает совет директоров.
Для сравнения: доходность по нашей оценке ниже ключевой ставки ЦБ (14,0%) и значительно ниже справедливой для этого имени доходности в 10,5%. Это означает, что дивиденд не является основным фактором привлекательности акции – ставка делается на переоценку капитала.
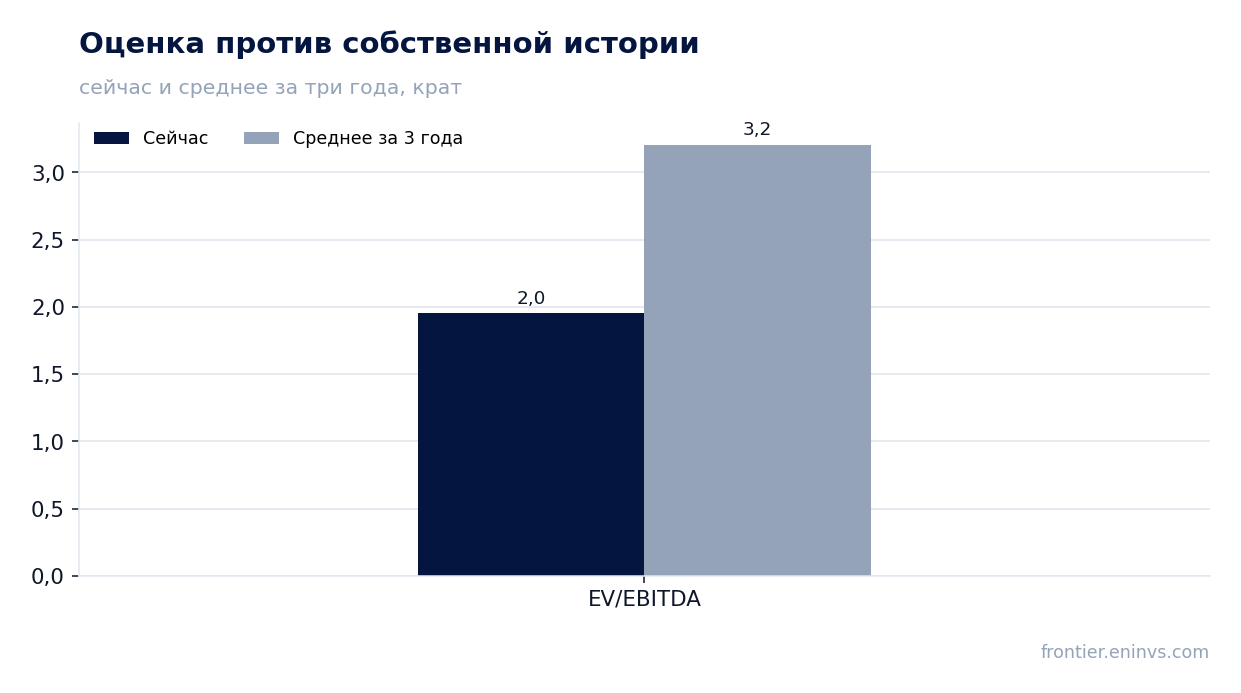
Оценка по EV/EBITDA LTM – 1,78 против средней за три года 3,21, и по модели портала акция недооценена на 34%
EV/EBITDA LTM Ленэнерго составляет 1,78 против средней за три года 3,21. Это означает, что акция торгуется значительно ниже своей исторической оценки. Разрыв объясняется как ростом EBITDA, так и снижением рыночной капитализации в предыдущие периоды.
P/E LTM равен 3,77, что также указывает на низкую оценку. По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста акции до справедливой стоимости оценивается в +34%. Это наша собственная модель, а не консенсус рынка.
Низкая оценка может быть следствием неопределённости вокруг дивидендной политики и высоких капитальных вложений. Однако если компания сможет поддерживать рост прибыли и улучшать свободный денежный поток, мультипликаторы могут вернуться к историческим уровням.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 147 млрд ₽ |
| P/E (LTM) | 3,8 |
| EV/EBITDA (LTM) | 1,8 |
| P/B | 0,64 |
| Чистый долг / EBITDA | -0,33 |
| Операционный денежный поток (LTM) | 66,7 млрд |
| ROE | 20,7% |
| EV/EBITDA, среднее за 3 года | 3,2 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 0,09 | 1,5% |
| 2021 | 0,26 | 4,1% |
| 2022 | 0,35 | 4,9% |
| 2023 | 0,50 | 3,4% |
| 2024 | 0,42 | 2,3% |
| 2025 | 0,43 | 3,2% |
| Оценка за текущий год | 0,46 | 3,4% к текущей цене |
Итог
Ленэнерго показала сильные результаты за первое полугодие 2026 года: выручка выросла на 17,7%, EBITDA – на 20,2%, чистая прибыль – на 19,8%. Маржа улучшилась, а чистый долг остаётся отрицательным, что даёт финансовую устойчивость. Однако свободный денежный поток практически нулевой из-за высоких капитальных вложений, и дивиденды за последние 12 месяцев не выплачивались. Оценка по EV/EBITDA LTM 1,78 против средней за три года 3,21 и потенциал +34% по модели портала делают акцию привлекательной для инвесторов, готовых ждать переоценки. Ключевой вопрос – сможет ли компания конвертировать рост прибыли в свободный денежный поток и дивиденды.
Перейти к финансовой карточке компании LSNG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций