МГТС выкупает свои привилегированные акции по 1501 рублю. Стоит ли участвовать
*Обновление 10 сентября: брокеры закрыли приём поручений 8 сентября, цена упала до 1340. Что это значит для тех, кто подал и кто не успел, и почему принудительный выкуп из этой оферты не следует: [telegra.ph/MGTS-buyback-update-09-10-09-10](https://telegra.ph/MGTS-buyback-update-09-10-09-10).*
*Обновлено 28 августа: добавлен ответ IR МТС о неучастии, пересчитаны вероятность и порог покупки (прежние значения - 70% и 1410 рублей). Исправлен пункт про плечо: утверждение, что бумаги с плечом подать нельзя, проверку не прошло.*
Идея простая. Купить акцию на бирже за 1432 рубля, подать её на выкуп и через месяц получить от компании 1501 рубль. Участвовать имеет смысл, если удаётся купить дешевле 1445 рублей. Дороже премия перестаёт окупать главный риск. Компания может выкупить не всю поданную заявку, а только её часть.
Ниже пять тезисов, из которых складывается этот вывод.
Урезать заявку может только сама МТС, и места у неё хватает, чтобы этого не делать. Выкупают до 9,52 млн акций, а у всех миноритарных акционеров вместе их около 4,70 млн. МТС может забрать ещё 4,82 млн и никого при этом не задеть.
В IR МТС на прямой вопрос ответили, что участвовать не планируют. Публично компания такого не заявляла: в мае финансовый директор сказал, что решения не приняли и, возможно, придут позже. Обязательством ответ IR не является, но вероятность благополучного исхода поднимает.
Лучшее объяснение, почему выкуп появился именно сейчас, – решение Конституционного суда осенью 2025 года. По уставу МГТС владельцам префов причитается 10% чистой прибыли, а с сентября 2025-го невыплаченное стало можно взыскивать через суд. Выкуп с последующим погашением убирает класс акций, который только что получил защиту.
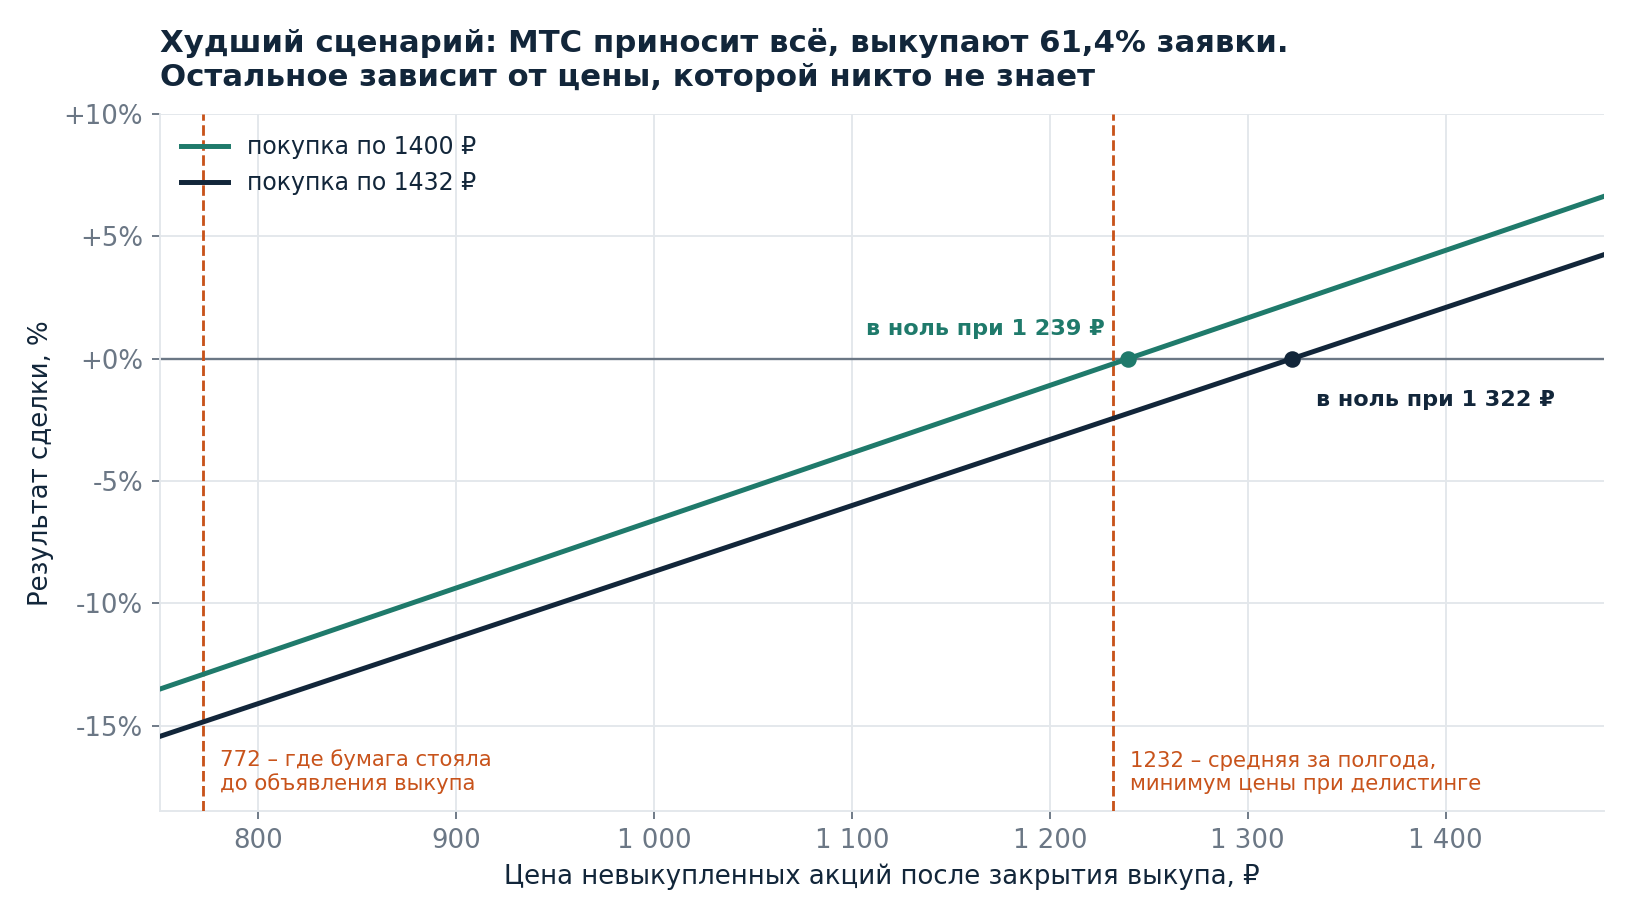
Если МТС всё же принесёт весь пакет, выкупят 61,4% заявки, а остальное останется в бумаге. Сколько эти акции будут стоить потом, не знает никто, поэтому опираться стоит не на прогноз цены, а на точку безубыточности. При покупке по 1432 это 1322 рубля.
По 1400 сделка обыгрывает денежный рынок при любом разумном предположении о цене остатка, по 1432 – только при удачном. Отсюда и порог для покупки.
Что происходит
МГТС – московский оператор проводной связи и домашнего интернета, дочерняя компания МТС. На Мосбирже торгуются два вида её акций, и вся история касается привилегированных, тикер MGTSP.
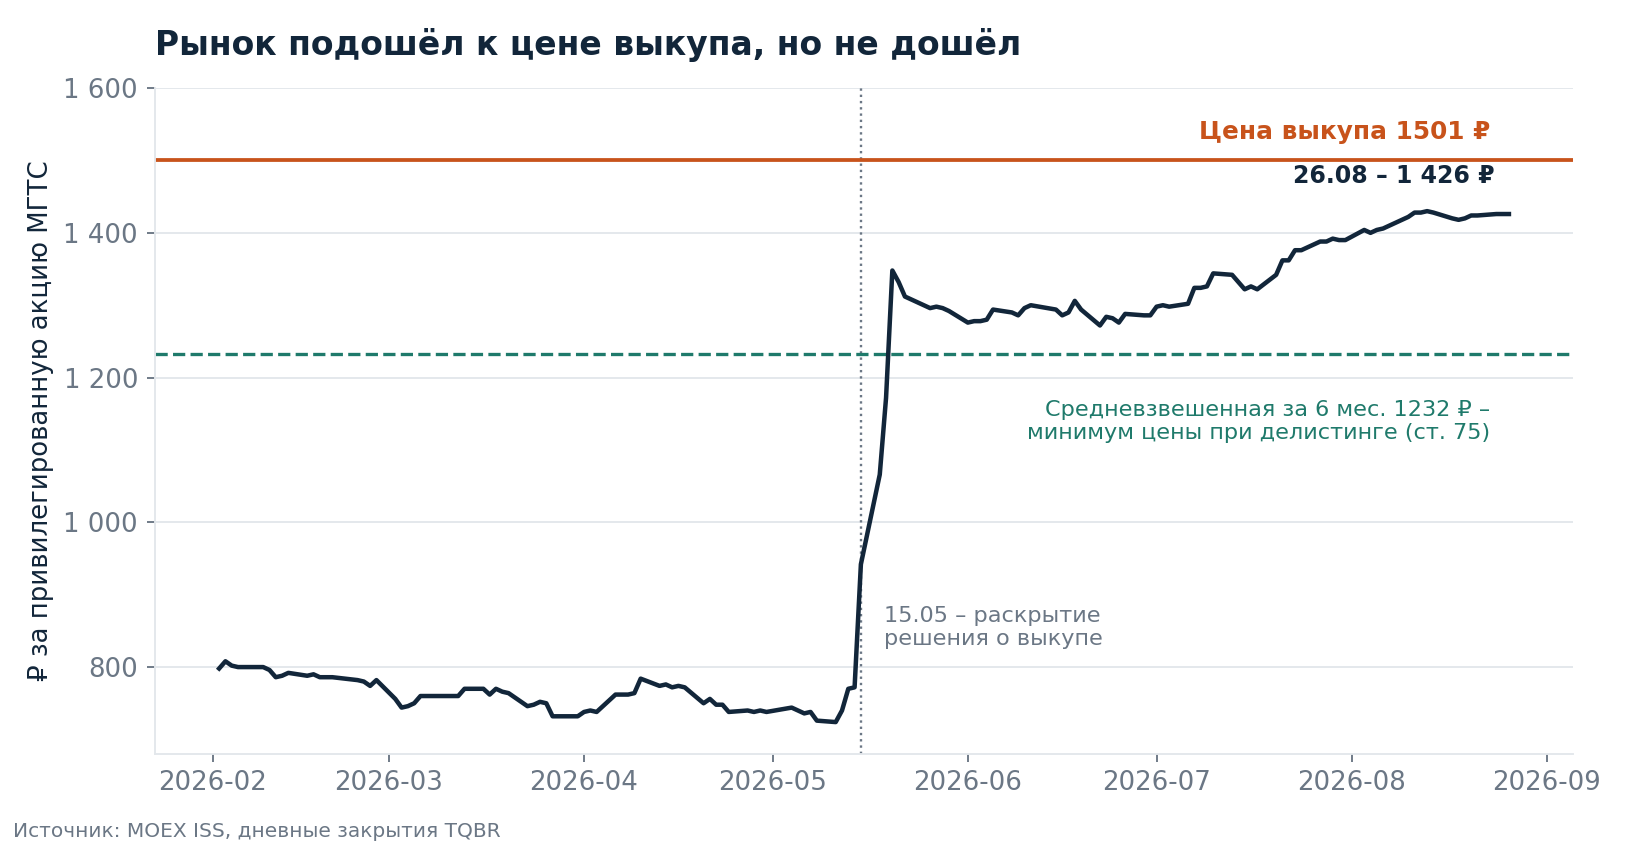
Совет директоров МГТС 14 мая решил выкупить у акционеров до 9 522 279 привилегированных акций по 1501 рублю за штуку, раскрыли решение 15-го. В день до раскрытия бумага стоила 772 рубля, то есть цену назначили вдвое выше рынка. Определял её независимый оценщик, а само решение мотивировали недооценённостью акций на бирже при низких объёмах торгов.
Заявления на продажу принимают с 10 июня по 13 сентября, деньги обещают перечислить к 28 сентября. На момент написания акция стоит 1432 рубля.
В чём идея
Купить акцию на бирже за 1432 рубля, подать её на выкуп, получить от компании 1501. Разница составляет 4,8%, или 4,2% после налога. До расчётов остаётся 33 дня, в пересчёте на год это около 53% годовых.
Первый вопрос, который стоит задать: почему рынок не подтянул цену вплотную к 1501, если деньги обещаны уже через месяц. Три месяца бумага ползёт вверх, но упорно не доходит до цены выкупа. Значит, рынок видит риск. Разобраться, какой именно, и есть вся работа по этой идее.
Риск ровно один: заявку могут выкупить не целиком
Выкуп идёт по ст. 72 закона об акционерных обществах. Она разрешает компании выкупить не больше 10% собственных акций, и если акционеры принесут больше этого объёма, заявки удовлетворяют пропорционально.
На практике это выглядит так. Подали на выкуп 1000 акций, а всего компании принесли вдвое больше, чем она готова купить. Значит, деньги придут за 500 акций, а остальные 500 останутся в портфеле. Продавать их придётся на бирже по той цене, которая там будет.
Здесь важно не спутать три разных механизма, которые в разговоре все называют одним словом "оферта".
- Обязательное предложение (ст. 84.2) выставляет тот, кто перешагнул порог владения в компании. Там выкупают всё, что принесли, урезания не бывает.
- Выкуп у несогласных (ст. 75) возникает при реорганизации или крупной сделке. Право есть только у тех, кто голосовал против или вовсе не голосовал, а объём ограничен 10% чистых активов. Так был устроен разобранный ранее случай ГЛОРАКС, где урезание заявок было предрешено арифметикой.
- Выкуп компанией собственных акций (ст. 72), как у МГТС. Предложение адресовано всем владельцам привилегированных акций, ограничение считается от уставного капитала, а при переподписке заявки режут пропорционально.
Дальше разбирается только один вопрос: насколько вероятна переподписка у МГТС.
Создать переподписку может только сама МТС
Всего у МГТС 15 514 042 привилегированные акции. МТС принадлежит около 69,7% из них, порядка 10,81 млн штук. У всех остальных держателей остаётся примерно 4,70 млн.
Проверка с другой стороны даёт ту же картину. МТС напрямую и через дочернюю компанию владеет 94,7% всех ценных бумаг МГТС. Значит, у миноритарных акционеров вместе взятых, по обоим видам акций, не больше 5,05 млн штук из 95,22 млн. А выкупают до 9,52 млн.
Компания готова купить почти вдвое больше акций, чем их вообще существует за пределами группы МТС. Если заявки подадут только миноритарные акционеры, все их удовлетворят целиком и место ещё останется.
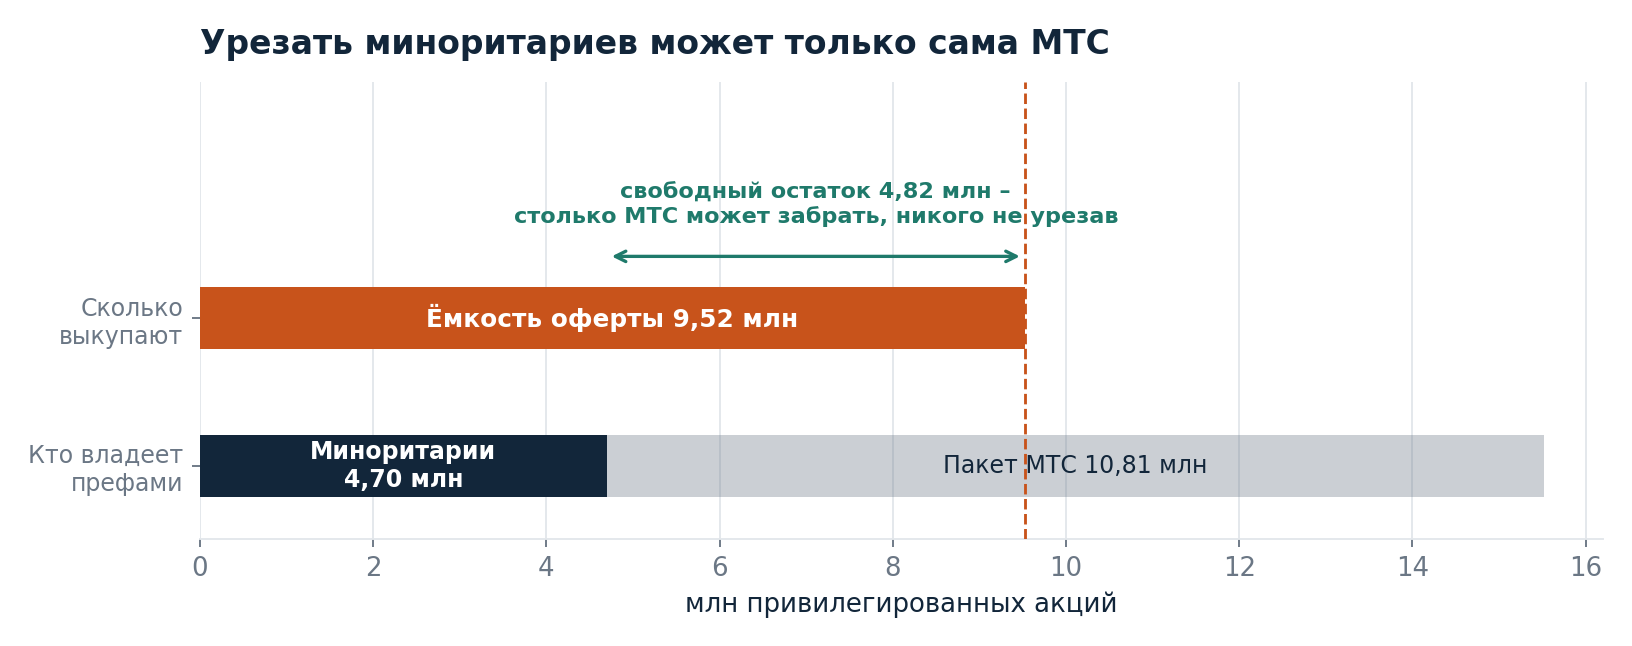
Реальная явка, скорее всего, будет ещё ниже. С 15 мая через биржу прошло 834 тыс. привилегированных акций – 18% от миноритарного пакета. Реестр МГТС наполнялся приватизацией девяностых, и заметная часть держателей на такие предложения не откликается вовсе. Разумная оценка явки – 3–4 млн акций.
МТС сказала, что решения по своему пакету не приняла
Единственное публичное высказывание по главному вопросу прозвучало 22 мая, когда МТС комментировала отчёт за первый квартал. Финансовый директор Алексей Катунин сказал, что предложение адресовано в основном миноритарным акционерам, что прийти со своим пакетом может любой владелец бумаг МГТС, а сама МТС на тот момент не приходила и решения для себя не приняла, допустив, что придёт позже.
Вес этих слов стоит понимать правильно. Сказаны они 22 мая, то есть за две с лишним недели до открытия приёма заявлений 10 июня, так что "не приходили" на тот момент было верно просто по календарю. Содержательная часть там одна - решение не принято, и компания сама допускает, что придёт.
Вечером 27 августа мы задали этот вопрос напрямую в отдел по работе с инвесторами МТС. Ответ: участвовать не планируют. Оценивать его стоит трезво. Это не раскрытие и не обязательство, планы могут поменяться до 13 сентября, и публичного заявления с тех пор не появилось. Но как ориентир он ценен, и расчёт ниже сделан уже с его учётом.
Формально ей ничто не мешает. Ст. 72 адресует предложение каждому владельцу привилегированных акций, исключений для материнской компании там не сделано. Ст. 81 выводит выкуп компанией собственных акций из-под правил о сделках с заинтересованностью, поэтому отдельного одобрения от остальных акционеров не потребуется. На повторный вопрос "Коммерсанта" в конце мая МТС не ответила.
Но деньги из МГТС она забирает другим способом, и он дешевле
Здесь главный довод в пользу того, что свой пакет МТС не понесёт.
МГТС не платит дивиденды с 2020 года, и нераспределённая прибыль к концу 2024 года дошла почти до 136 млрд рублей. В самой компании эти деньги не лежат. Они уходят наверх займами материнской МТС: порядка 110-115 млрд рублей по ставке ключевая плюс 0,15 процентного пункта, тогда как в рынке такой заёмщик платит ключевую плюс 4-5 пунктов. Проценты по этим займам МТС деньгами не гасит, они копятся в дебиторской задолженности МГТС и выросли с 1,2 млрд рублей в 2023 году до 19,4 млрд в 2025-м.
Канал вывода денег наверх у МТС уже есть, он отлажен и почти бесплатен. Выкупать на этом фоне привилегированные акции по двойной цене ради живых денег незачем. Экономический смысл выкупа тогда другой - собрать миноритарный блок префов, который из-за невыплаты дивидендов стал голосующим по ст. 32 и остаётся единственным заметным пакетом голосов вне контроля МТС.
Отсюда же следует, что свободных денег в самой МГТС немного. Полный выкуп на 14,3 млрд рублей потребовал бы вернуть часть займов наверх, а выкуп только у миноритариев обошёлся бы примерно в 7 млрд. Это уже авторское наблюдение, компания об этом ничего не говорила.
Обратный довод тоже есть. Баланс самой МТС напряжён, дивиденды она финансирует новыми займами, и стеснённый в деньгах акционер вполне может предъявить префы, чтобы разово забрать 7-10 млрд рублей. Мотивы тянут в разные стороны, поэтому вопрос и остаётся открытым.
У префов есть уставное право на 10% прибыли, и осенью 2025 года его защитили
Это самая недооценённая часть истории, и она же лучше всего объясняет, почему выкуп появился именно сейчас.
По уставу МГТС владельцам привилегированных акций причитается дивиденд в размере 10% чистой прибыли по РСБУ, и не меньше, чем платят по обыкновенным. За 2025 год 10% прибыли – это 2,8 млрд рублей, около 180 рублей на акцию, то есть 12-13% к нынешней биржевой цене. Не платится ничего: устав отдельным пунктом разрешает общему собранию решить о неполной выплате по префам, и собрание пользуется этим правом с 2020 года. Плата за это – префы стали голосующими.
25 сентября 2025 года Конституционный суд признал не соответствующими Конституции нормы закона об акционерных обществах, которые оставляли владельцев префов без работающей защиты (постановление № 31-П). Смысл решения такой: платить дивиденды по обыкновенным акциям, игнорируя привилегированные, больше нельзя, а если такое решение всё же исполнено, владельцы префов вправе взыскать причитающееся через суд как неосновательное обогащение. До правки закона постановление действует напрямую.
К МГТС эта норма пока не применяется буквально, потому что здесь не платят никому – ни обыкновенным акциям, ни привилегированным. Но она закрывает для МТС удобный сценарий на будущее: возобновить дивиденды в МГТС, не заплатив префам, теперь не получится.
Отсюда и правдоподобный ответ на вопрос "почему сейчас". Голосующими префы стали давно, и это не могло быть спусковым крючком. А вот работающий механизм взыскания появился в сентябре 2025-го, за восемь месяцев до объявления выкупа. Выкуп с последующим погашением снимает класс акций, который только что получил зубы. Это авторская реконструкция мотива, компания таких объяснений не давала.
Для сделки отсюда следует важное. Цель "убрать миноритарные префы" достигается, только если МТС свои префы не сдаёт. Сдать свои означает урезать миноритариев и оставить их в капитале с той же претензией.
Забрать 4,82 млн акций она может, никого при этом не урезав
Если миноритарные акционеры принесут весь свой пакет в 4,70 млн акций, свободного места в выкупе останется ещё на 4,82 млн. По цене выкупа это 7,2 млрд рублей, которые МТС получает, не задев ни одну чужую заявку.
Заявления собирает регистратор МГТС, подконтрольная группе структура. Сколько заявок уже подано, группе видно, а подать своё заявление в последние дни приёма ничто не мешает.
Отсюда основной сценарий. МТС либо не приходит вовсе, либо забирает свободный остаток, а заявки остальных удовлетворяют целиком. Вероятность такого исхода оценивается в 85%, и цифра эта авторская: до ответа IR в расчёте стояло 70%. Полной уверенности не даёт и она, потому что раскрытия по-прежнему нет, а вслух компания говорила только "не приняли, возможно, придём позже".
Цену невыкупленного остатка не знает никто, поэтому считаем безубыточность
Худший вариант считается точно. К выкупу тогда заявлено 15,51 млн акций при готовности купить 9,52 млн, коэффициент удовлетворения составляет 61,4%. Из заявки на 1000 акций деньги придут за 614, а 386 останутся в портфеле.
Здесь начинается место, где легче всего выдать догадку за расчёт. Почём будут торговаться эти 386 акций после закрытия выкупа, не знает никто – ни мы, ни рынок, ни, скорее всего, сама компания. Поэтому вместо прогноза цены здесь уместнее обратный вопрос: при какой цене остатка сделка не принесёт убытка. При покупке по 1432 рубля это 1322 рубля, на 8% ниже сегодняшней биржевой цены.
Ориентиры, между которыми эта цена окажется, – факты, а не прогноз.
- 772 рубля – столько бумага стоила до объявления выкупа в мае. Нижняя граница воображения, возврат ровно туда дал бы минус 15%.
- 1232 рубля – средняя биржевая цена за последние полгода. Если компания когда-нибудь пойдёт на делистинг, возникнет право требовать выкупа по ст. 75, а цена там по закону не может быть ниже этой средней. Окно расчёта едет вперёд, дешёвые майские дни из него выпадают, и к ноябрю планка поднимется до 1350-1400 рублей.
- Около 180 рублей на акцию в год – уставное право на 10% чистой прибыли, если выплату когда-нибудь разморозят.
Доводы за низкую цену остатка: после закрытия выкупа исчезнет спрос, который тянул бумагу вверх три месяца, а ликвидность станет хуже прежней. Довод за высокую: после сентября 2025 года эта бумага юридически стоит больше, чем стоила раньше, и сокращение класса префов приближает развязку, какой бы она ни была. Отметим честно и обратное – до объявления выкупа рынок уставное право на 180 рублей в год не оценивал вовсе, торгуя бумагу по 772.
Чего в расчёт точно не стоит закладывать, так это надежду на принудительный выкуп остатка по 1501 рублю. Погашение выкупленного пакета, по позиции юристов, не считается приобретением по ст. 84, поэтому обязанность выставить оферту всем остальным может и не возникнуть.
Покупать имеет смысл до 1445 рублей
Ожидаемый результат упирается в два числа, которых не знает никто: вероятность полного выкупа и цену невыкупленного остатка. Первое взято как 85% после ответа IR, это авторская оценка. Второе не угадывается, поэтому ниже сразу три варианта. В таблице – ожидаемая доходность в пересчёте на год, до налога.
| Цена покупки, руб. | Остаток упал до 900 | Остаток 1125 | Остаток 1250 |
|---|---|---|---|
| 1400 | +52% | +63% | +68% |
| 1432 | +26% | +36% | +42% |
| 1445 | +16% | +26% | +32% |
| 1460 | +5% | +15% | +20% |
| 1480 | -10% | -1% | +5% |
Отсюда и порог. При ключевой ставке 14% фонд денежного рынка даёт свои 14% годовых без риска, без блокировки денег и без неликвида. Платить за место в этой сделке имеет смысл, пока запас над ставкой не зависит от того, угадали ли мы цену остатка. Такой запас держится примерно до 1445 рублей: выше него пессимистичный вариант с остатком по 900 уже не окупает ставку.
До ответа IR тот же порог считался как 1410. Разница в 35 рублей и есть цена одного вопроса, заданного вовремя.
Гнаться за ценой в стакане всё равно не надо. Чем ближе покупка к 1501, тем меньше остаётся и премии, и запаса на ошибку в оценке вероятности.
Что будет с бумагой после выкупа
Выкупленные акции компания по закону должна продать в течение года по цене не ниже рыночной, иначе собрание акционеров обязано уменьшить уставный капитал и погасить их. Продать 9,5 млн привилегированных акций в стакан, где за день проходит 3–25 млн рублей, невозможно. Остаётся погашение.
После него привилегированных акций у МГТС останется около 6 млн, доля бумаг в свободном обращении опустится ниже 5%, а торговать ими станет ещё труднее, чем сейчас. Тем, кто останется в бумаге не по своей воле, продавать её будет тяжелее.
Пять вещей, которые ломают расчёт на практике
Плечо опасно не запретом, а расчётами. Расхожее утверждение, что бумаги с плечом на выкуп подать нельзя, документами не подтверждается: единого правила нет, порядок задаёт конкретный брокер. Что подтверждается – заявление исполняется по состоянию счёта на дату расчётов, и если бумаг там окажется меньше заявленного, поручение отменят. Для позиции с плечом это и есть главный риск: принудительное закрытие до 28 сентября оставит и без бумаг, и без выкупа, а платить за перенос позиции придётся всё это время. Как устроено именно у вашего брокера – только у него и спрашивать.
Срок у брокера заканчивается раньше законного. 13 сентября приходится на воскресенье, последний рабочий день 11-е, а приём заявлений брокеры закрывают ещё раньше. Уточнять точную дату в поддержке нужно сейчас, а не в сентябре.
С момента подачи бумаги блокируются до расчётов. Продать их на бирже, если появятся новости об участии МТС, уже не получится. Отозвать заявление до конца срока приёма можно, но результат станет известен позже.
Кто удержит налог, надо уточнить заранее. Если деньги идут напрямую от компании через регистратора, брокер может не выступить налоговым агентом, и декларацию придётся подавать самостоятельно.
Размер позиции ограничен жёстко. За день по привилегированным акциям МГТС проходит 3–25 млн рублей. При позиции в 50 млн и урезании до 61,4% в бумаге остаётся невыкупленный остаток на 19 млн, а это несколько дней всех торгов по этой бумаге.
Что смотреть дальше
Наблюдаемых сигналов до 11 сентября немного. Сужение разрыва между биржевой ценой и 1501 рублём означает, что рынок всё больше верит в полный выкуп, расширение говорит об обратном. Итоги МГТС раскроет после закрытия приёма заявлений, расчёты пройдут к 28 сентября.
Источники: MOEX ISS (котировки, объёмы, расчёт средней цены), Банк России (ключевая ставка), сообщения МГТС от 15 мая 2026 года в изложении CNews и ComNews, "Коммерсантъ" от 18 мая 2026 года и материал о шестом годе без дивидендов, комментарии МТС по итогам первого квартала от 22 мая 2026 года, отчётность ПАО МГТС по РСБУ за 2025 год, ст. 32, 72, 75 и 81 Федерального закона "Об акционерных обществах".
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций