МРСК Волги: прибыль выросла в 2,3 раза, но денежный поток за квартал оказался вдвое меньше EBITDA
28 сентября МРСК Волги раскрыла результаты за второй квартал 2026 года. Выручка прибавила 25,0% год к году, до 34,7 млрд руб., EBITDA выросла на 95,4%, до 7,0 млрд руб., чистая прибыль – на 134,5%, до 3,5 млрд руб. Рентабельность по EBITDA поднялась до 20,3% против 13,0% годом ранее, а операционный денежный поток за квартал составил лишь 2,5 млрд руб. при капитальных вложениях 4,1 млрд руб. При мультипликаторе EV/EBITDA 1,47 против собственного трёхлетнего среднего 1,34 и оценке дивиденда 0,01 руб. на акцию бумага выглядит скорее привлекательной, но разрыв между прибылью и денежным потоком требует подтверждения в следующем отчёте.
Главные тезисы
— Выручка ускорилась до 25,0% год к году с 15,7% кварталом ранее
— EBITDA выросла почти вдвое, а её маржа поднялась до 20,3%
— Чистая прибыль выросла в 2,3 раза, но денежный поток за квартал вдвое меньше EBITDA
— Долговая нагрузка минимальна: 0,03 EBITDA при чистом долге 0,9 млрд руб.
— Дивиденд за последние 12 месяцев не выплачивался, а наш прогноз – 0,01 руб. на акцию
— Оценка ниже собственной истории: EV/EBITDA 1,47 против среднего 1,34 за три года
— Модель портала оценивает потенциал роста к справедливой стоимости в 68%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 27,7 | 34,7 | +25,0% |
| EBITDA | 3,60 | 7,04 | +95,4% |
| Операционная прибыль | 1,93 | 4,63 | +140,2% |
| Чистая прибыль | 1,50 | 3,51 | +134,5% |
| Операционный денежный поток | 1,07 | 2,46 | +129,0% |
| Капзатраты | 2,47 | 4,08 | +65,6% |
| Рентабельность по EBITDA | 13,0% | 20,3% | +7,3 п.п. |
| Чистая маржа | 5,4% | 10,1% | +4,7 п.п. |
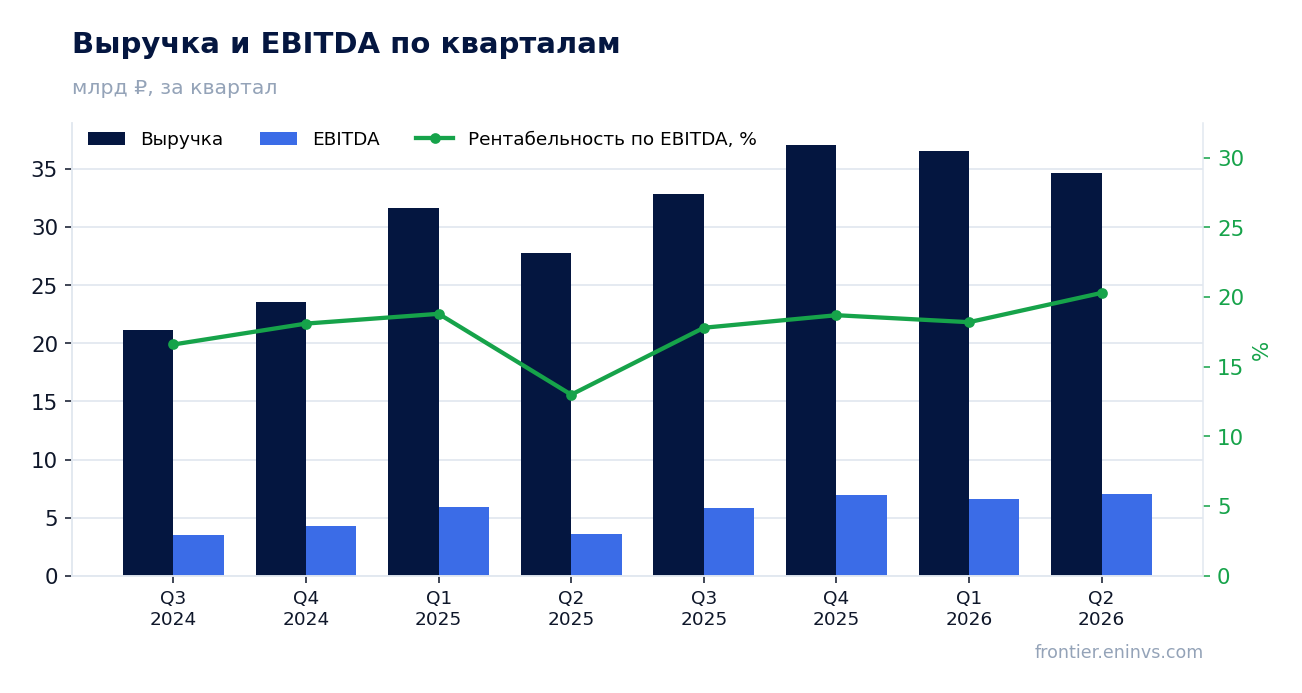
Выручка ускорилась до 25,0% год к году с 15,7% кварталом ранее
Во втором квартале 2026 года выручка МРСК Волги составила 34,7 млрд руб., что на 25,0% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом, когда рост составлял 15,7%. Кварталом ранее компания показала более скромную динамику, теперь темпы увеличились.
Рост выручки в электроэнергетике традиционно связан с тарифными решениями и объёмами передачи, но в предоставленных фактах нет детализации по этим драйверам. Мы можем лишь констатировать, что компания наращивает выручку быстрее, чем в начале года, и это позитивно сказывается на операционном рычаге.
Стоит учитывать, что годом ранее рост был значительно выше – 53,7% во втором квартале 2025 года. Текущее ускорение происходит на фоне уже повышенной базы, что делает его более ценным сигналом устойчивости спроса на услуги компании.
EBITDA выросла почти вдвое, а её маржа поднялась до 20,3%
EBITDA во втором квартале 2026 года составила 7,0 млрд руб., что на 95,4% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 20,3% с 13,0% во втором квартале 2025 года. Такой рост маржи при выручке плюс 25,0% говорит о существенном улучшении операционной эффективности.
Операционная прибыль выросла до 4,6 млрд руб. против 1,9 млрд руб. годом ранее. Разница между EBITDA и операционной прибылью – это амортизация, которая, вероятно, осталась на прежнем уровне или выросла незначительно, поскольку основной рычаг улучшения лежит в контроле над операционными расходами.
Мы не располагаем детализацией по статьям затрат, поэтому не можем точно сказать, какая именно статья обеспечила такой скачок маржи. Однако сам факт роста рентабельности на 7,3 процентного пункта год к году – сильный сигнал, который может быть устойчивым, если компания продолжит оптимизацию.
Чистая прибыль выросла в 2,3 раза, но денежный поток за квартал вдвое меньше EBITDA
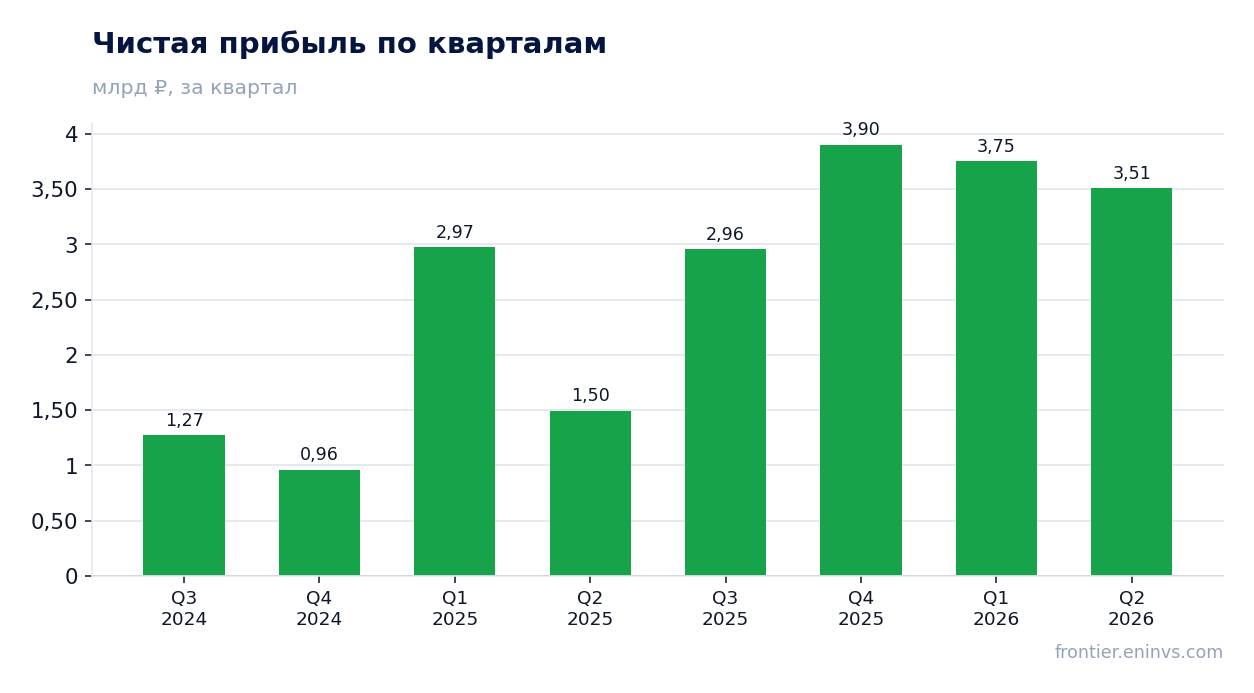
Чистая прибыль во втором квартале 2026 года составила 3,5 млрд руб., что на 134,5% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 10,1% с 5,4%. Однако операционный денежный поток за квартал оказался лишь 2,5 млрд руб., что вдвое меньше EBITDA.
Разрыв между прибылью и денежным потоком может объясняться ростом оборотного капитала или сезонными факторами, но в фактах нет деталей. Важно, что капитальные вложения за квартал составили 4,1 млрд руб., превысив операционный денежный поток. Это означает, что компания финансировала инвестиции из других источников, возможно, из остатков денежных средств.
За последние 12 месяцев операционный денежный поток составил 21,4 млрд руб., что существенно выше квартального показателя. Это говорит о том, что второй квартал может быть нетипичным по конверсии прибыли в деньги. Следующий отчёт покажет, был ли это разовый всплеск оборотного капитала или устойчивая тенденция.
Долговая нагрузка минимальна: 0,03 EBITDA при чистом долге 0,9 млрд руб.
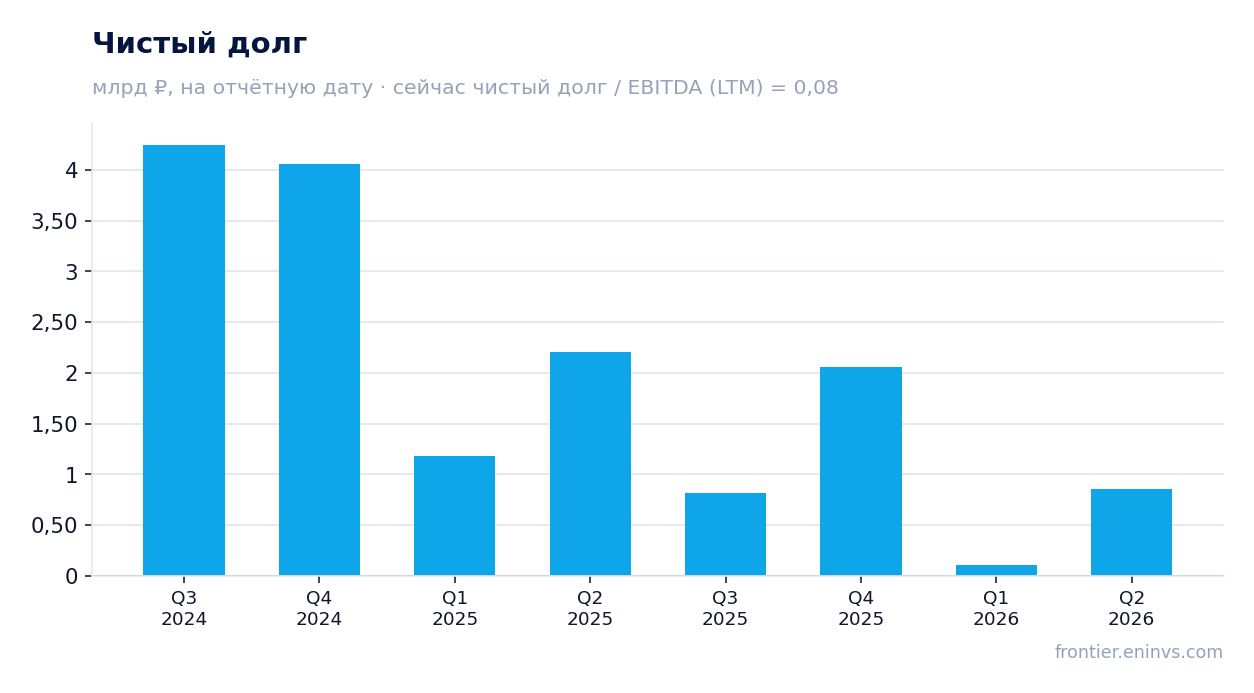
Чистый долг на 30 июня 2026 года составил 0,9 млрд руб. Это менее 0,03 годовой EBITDA за последние 12 месяцев. Такой уровень долга практически не создаёт рисков для финансовой устойчивости компании.
По сравнению с 31 марта 2026 года чистый долг вырос с 0,1 млрд руб. до 0,9 млрд руб., то есть на 0,7 млрд руб. Однако за 12 месяцев, с 30 июня 2025 года, чистый долг снизился с 2,2 млрд руб. до 0,9 млрд руб., то есть на 1,3 млрд руб. Это снижение произошло на фоне роста EBITDA, что дополнительно укрепляет кредитные метрики.
Столь низкая долговая нагрузка даёт компании свободу для финансирования инвестиционной программы без существенного увеличения долга. Вопрос в том, сохранится ли такая политика, если капитальные вложения продолжат расти.
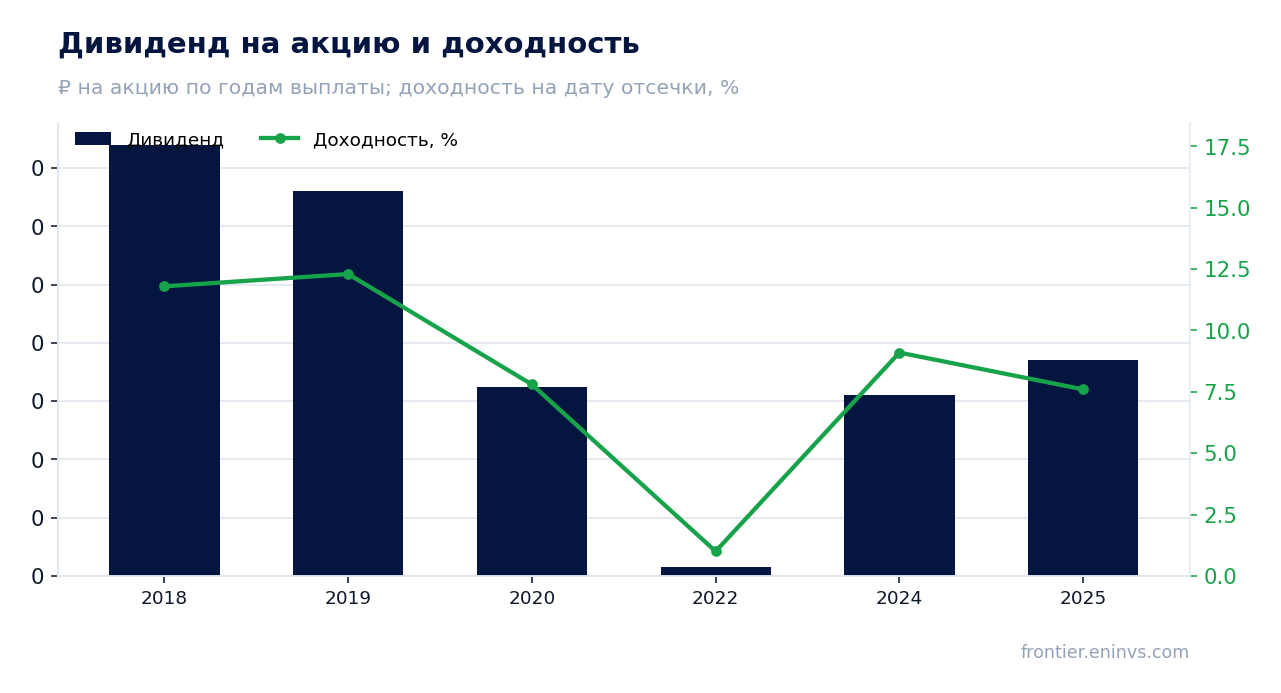
Дивиденд за последние 12 месяцев не выплачивался, а наш прогноз – 0,01 руб. на акцию
За последние 12 месяцев дивиденды не выплачивались. Наша оценка дивиденда за текущий финансовый год, который будет выплачен в следующем году, составляет 0,01 руб. на акцию. Это наш собственный прогноз, основанный на доле прибыли, направляемой на дивиденды в прошлом году (17%), и прибыли за последние 12 месяцев. Решение принимает совет директоров.
При текущей цене 0,1943 руб. за акцию ожидаемая дивидендная доходность составляет 5,9% на наш прогноз. Это ниже справедливой для нас доходности в 10,5% и ниже ключевой ставки 14,0%. История выплат показывает, что доходность в отдельные годы достигала 11,8% (2018 год) и 12,3% (2019 год), но в последние годы она была скромнее: 9,1% в 2024 году и 7,6% в 2025 году.
Дивиденд может оказаться меньше, если прибыль снизится или компания увеличит капитальные вложения. Пока же прогнозная доходность не дотягивает до справедливого уровня, что ограничивает привлекательность бумаги для income-ориентированных инвесторов.
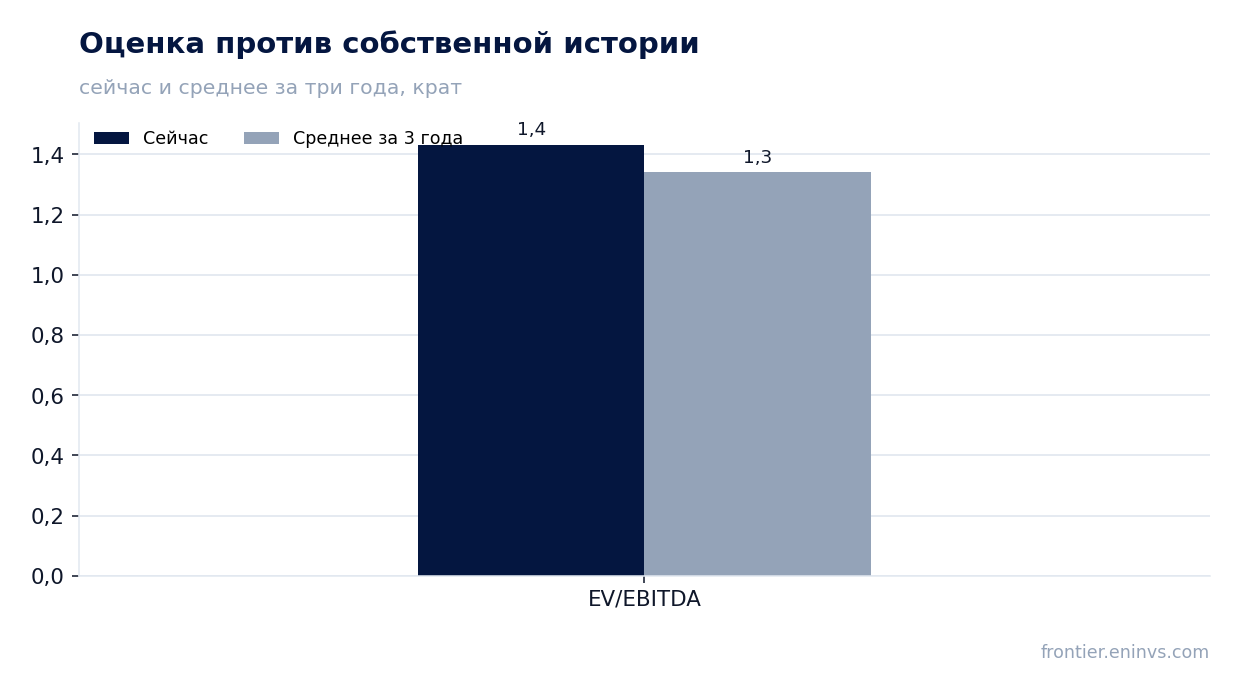
Оценка ниже собственной истории: EV/EBITDA 1,47 против среднего 1,34 за три года
Текущий мультипликатор EV/EBITDA составляет 1,47. Это выше среднего значения за последние три года, равного 1,34. Таким образом, бумага торгуется немного дороже своей исторической нормы, но всё ещё на очень низком абсолютном уровне.
Мультипликатор P/E за последние 12 месяцев равен 2,70. Это крайне низкое значение, которое отражает либо высокую прибыль, либо низкую оценку рынком. Рентабельность собственного капитала (ROE) составляет 24,2%, что указывает на эффективное использование капитала.
Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста к справедливой стоимости в 68%. Это наша собственная модель, а не консенсус-прогноз. Рынок, судя по текущим мультипликаторам, закладывает очень консервативные ожидания относительно будущих денежных потоков компании.
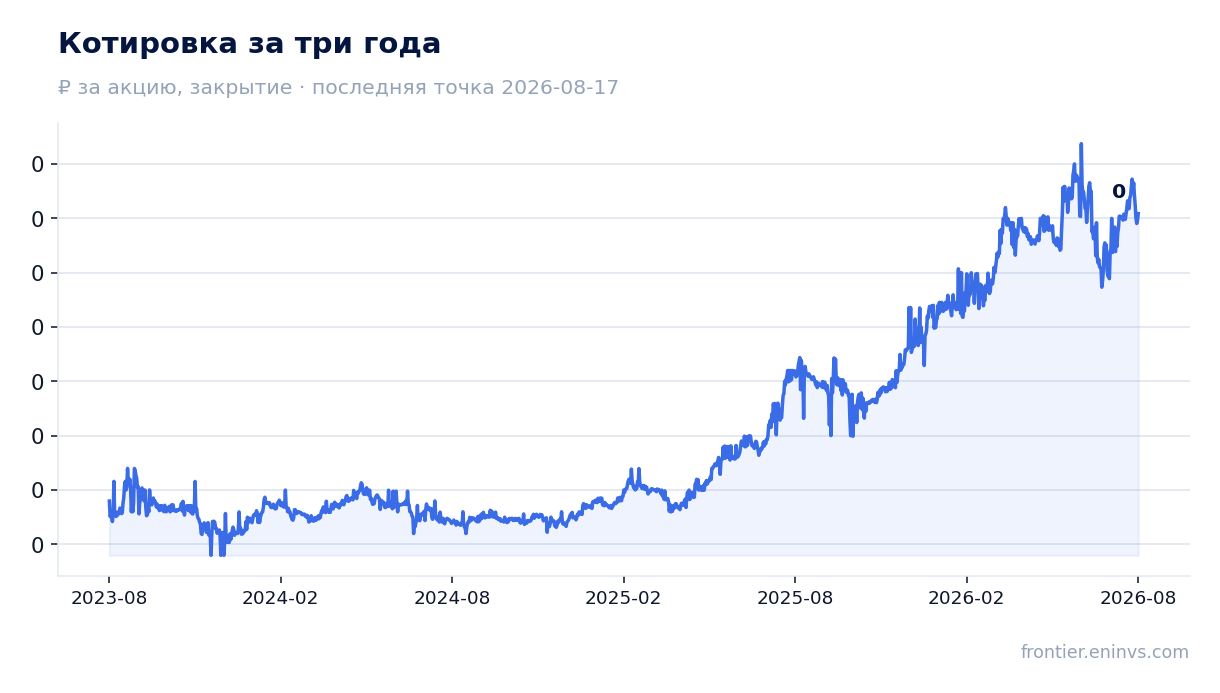
Модель портала оценивает потенциал роста к справедливой стоимости в 68%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции к справедливой стоимости составляет 68%. Это наша внутренняя оценка, и она существенно выше текущей рыночной цены.
Такой разрыв объясняется прежде всего низкой базой оценки: при рыночной капитализации 38,1 млрд руб. и EBITDA за последние 12 месяцев 27,3 млрд руб. компания выглядит недооценённой. Если мультипликатор вернётся к среднему за три года (1,34), это само по себе не даст роста, так как текущий 1,47 уже выше. Однако модель закладывает рост EBITDA, который может привести к переоценке.
Стоит помнить, что модель – это не прогноз цены, а инструмент оценки. Рынок может долго игнорировать фундаментальную стоимость, особенно в компаниях с государственным участием и низкой ликвидностью. Тем не менее, сочетание низкого долга, растущей прибыли и скромной оценки создаёт предпосылки для роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 38,1 млрд ₽ |
| P/E (LTM) | 2,7 |
| EV/EBITDA (LTM) | 1,5 |
| P/B | 0,70 |
| Чистый долг / EBITDA | 0,03 |
| Операционный денежный поток (LTM) | 21,4 млрд |
| ROE | 24,2% |
| EV/EBITDA, среднее за 3 года | 1,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 0,01 | 11,8% |
| 2019 | 0,01 | 12,3% |
| 2020 | 0,01 | 7,8% |
| 2022 | 0,00 | 1,0% |
| 2024 | 0,01 | 9,1% |
| 2025 | 0,01 | 7,6% |
| Оценка за текущий год | 0,01 | 6,3% к текущей цене |
Итог
Итог: во втором квартале 2026 года МРСК Волги показала сильное ускорение выручки до 25,0% год к году и почти удвоение EBITDA, что привело к росту чистой прибыли в 2,3 раза. Однако операционный денежный поток оказался вдвое меньше EBITDA, а капитальные вложения превысили его, что ставит вопрос о качестве прибыли. Долговая нагрузка минимальна (0,03 EBITDA), а оценка по EV/EBITDA (1,47) немного выше собственного трёхлетнего среднего (1,34). Дивидендная доходность на наш прогноз (5,9%) не дотягивает до справедливой (10,5%). Вердикт – «скорее привлекательно»: бумага недооценена по мультипликаторам и имеет потенциал роста по модели портала (68%), но для подтверждения нужен устойчивый денежный поток и более щедрые дивиденды.
Перейти к финансовой карточке компании MRKV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций