МРСК СЗ: прибыль выросла втрое, но весь квартальный рост EBITDA пришёлся на низкую базу прошлого года
28 сентября МРСК СЗ раскрыла результаты за второй квартал 2026 года. Выручка составила 19,6 млрд руб., прибавив 12,7% год к году, EBITDA выросла до 2,5 млрд руб., а чистая прибыль – до 0,6 млрд руб. против убытка годом ранее. Рост EBITDA на 119,7% объясняется низкой базой второго квартала 2025 года, когда показатель составлял 1,2 млрд руб.; к уровню первого квартала 2026 года результат заметно скромнее. При этом темп роста выручки замедлился с 21,1% в первом квартале до 12,7% во втором, а операционный денежный поток ушёл в минус на 0,4 млрд руб. На текущей цене акция выглядит привлекательно: EV/EBITDA LTM 0,76 против среднего за три года 1,14, а модель портала даёт потенциал +138%.
Главные тезисы
— Рост выручки замедлился с 21,1% в первом квартале до 12,7% во втором
— EBITDA выросла на 119,7% за счёт низкой базы прошлого года, а не за счёт улучшения бизнеса
— Маржа EBITDA поднялась до 13,0% с 6,7% годом ранее, но остаётся далека от уровней первого квартала
— Операционный денежный поток ушёл в минус на 0,4 млрд руб. при капитальных затратах 2,3 млрд руб.
— Чистый долг сократился с 5,3 млрд руб. на 30 июня 2025 года до 0,6 млрд руб. на 30 июня 2026 года
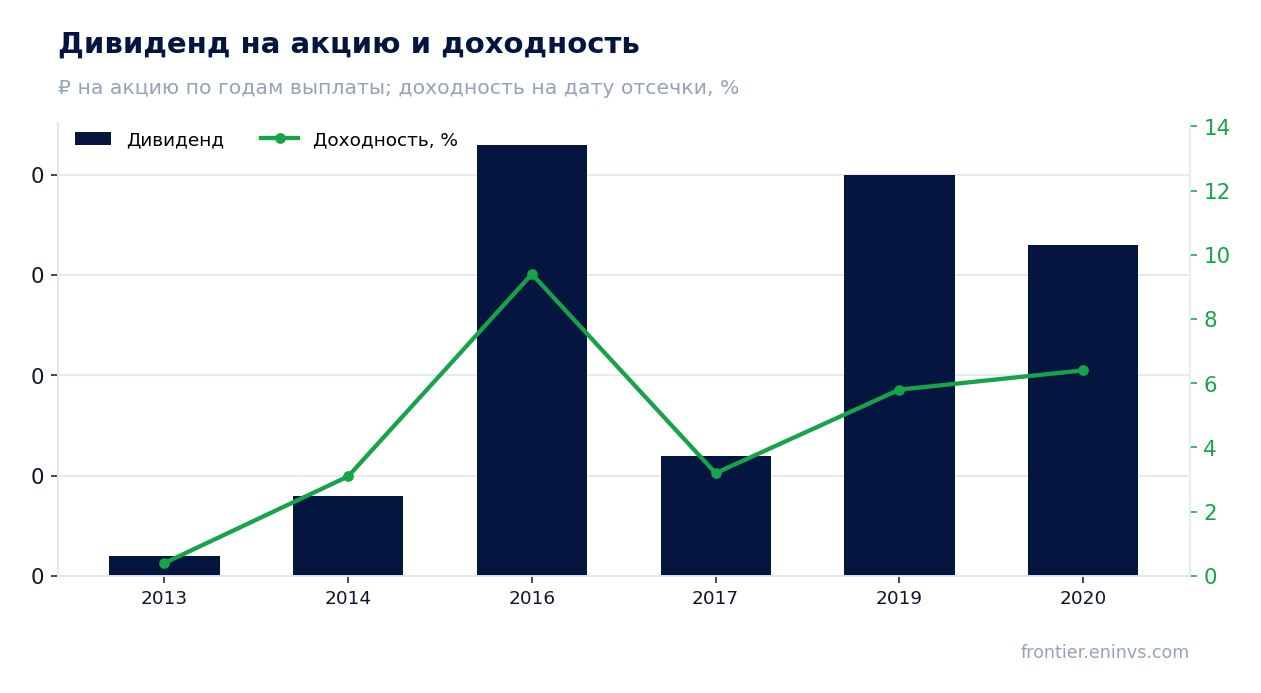
— Дивиденды за последние 12 месяцев не выплачивались, а наша оценка следующей выплаты – 0,0 руб. на акцию
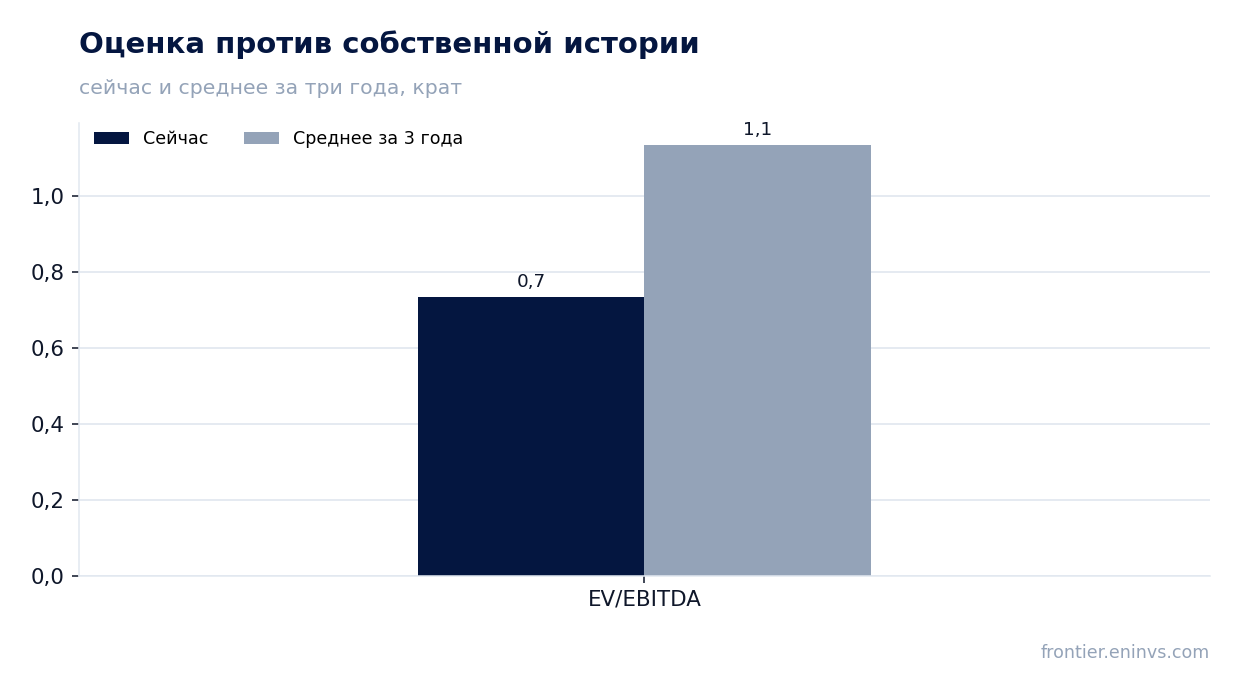
— EV/EBITDA LTM 0,76 против среднего за три года 1,14 – акция торгуется ниже своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 17,4 | 19,6 | +12,7% |
| EBITDA | 1,16 | 2,54 | +119,7% |
| Операционная прибыль | -0,21 | 0,98 | в прибыль |
| Чистая прибыль | -0,27 | 0,58 | в прибыль |
| Операционный денежный поток | 0,65 | -0,41 | -163,5% |
| Капзатраты | 1,55 | 2,33 | +50,4% |
| Рентабельность по EBITDA | 6,7% | 13,0% | +6,3 п.п. |
| Чистая маржа | -1,6% | 3,0% | +4,6 п.п. |
Рост выручки замедлился с 21,1% в первом квартале до 12,7% во втором
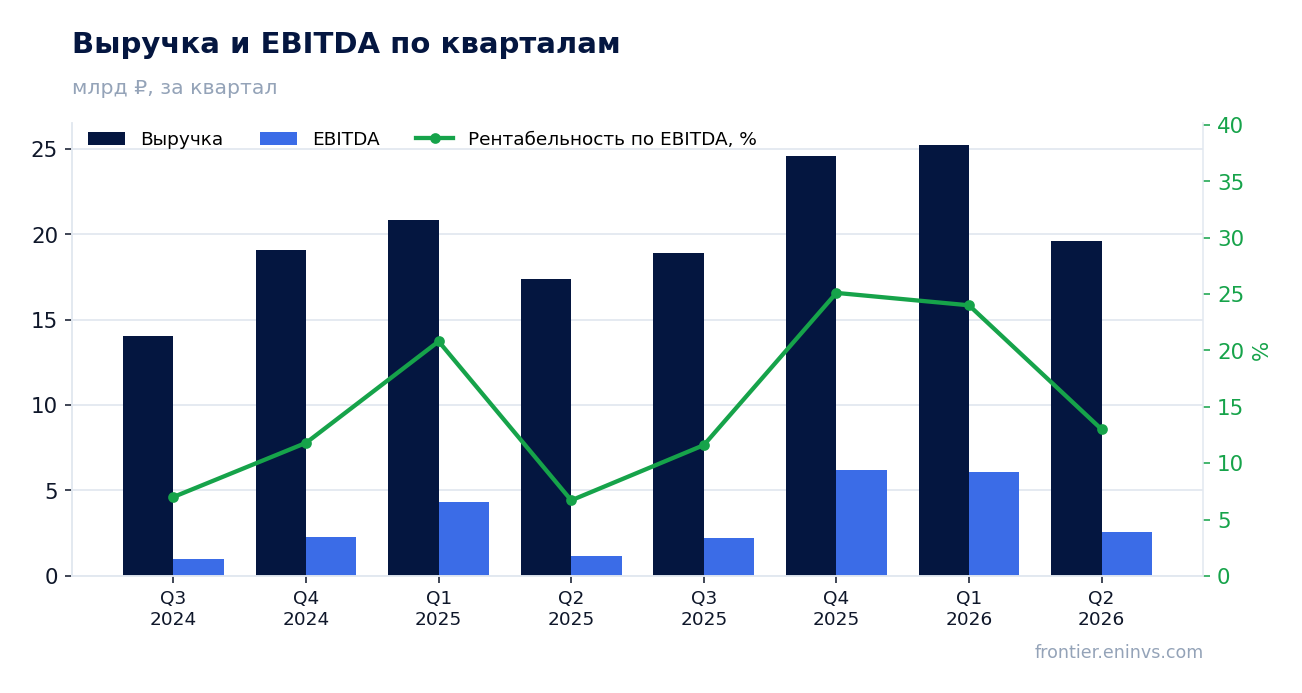
Выручка во втором квартале 2026 года составила 19,6 млрд руб., что на 12,7% больше, чем годом ранее. Это заметно скромнее, чем в первом квартале, когда рост достигал 21,1%. Замедление происходит на фоне высокой базы второго квартала 2025 года, но и абсолютный уровень выручки во втором квартале оказался ниже, чем в первом (25,2 млрд руб.).
Динамика выручки по кварталам показывает, что после сильного первого квартала компания вернулась к более умеренным темпам. В четвёртом квартале 2025 года выручка была 24,6 млрд руб., в первом квартале 2026 года – 25,2 млрд руб., а во втором – 19,6 млрд руб. Снижение относительно предыдущего квартала может быть связано с сезонностью, но в отсутствие пояснений компании мы отмечаем только сам факт замедления.
Для инвестора важно, что замедление роста выручки происходит одновременно с ростом капитальных затрат и отрицательным операционным денежным потоком. Это создаёт давление на свободный денежный поток и ограничивает возможности для дивидендных выплат.
EBITDA выросла на 119,7% за счёт низкой базы прошлого года, а не за счёт улучшения бизнеса
EBITDA во втором квартале 2026 года составила 2,5 млрд руб., что на 119,7% больше, чем во втором квартале 2025 года, когда показатель был всего 1,2 млрд руб. Такой рост объясняется исключительно низкой базой прошлого года: тогда EBITDA оказалась минимальной за последние несколько кварталов.
Если сравнивать с первым кварталом 2026 года, когда EBITDA достигала 6,1 млрд руб., то результат второго квартала выглядит значительно скромнее. Это говорит о том, что улучшение не является устойчивым трендом, а скорее отражает восстановление после слабого периода.
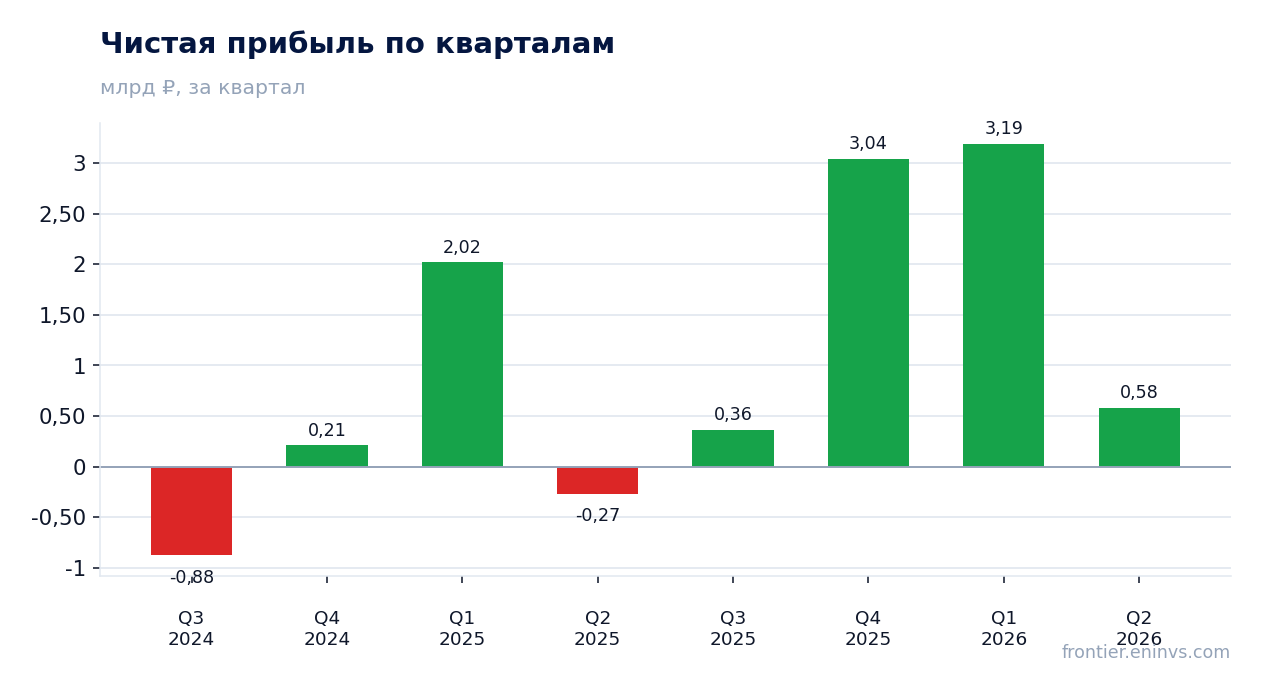
Операционная прибыль во втором квартале составила 1,0 млрд руб. против убытка в 0,2 млрд руб. годом ранее. Рост операционной прибыли также связан с низкой базой, но её абсолютный уровень остаётся невысоким относительно выручки.
Маржа EBITDA поднялась до 13,0% с 6,7% годом ранее, но остаётся далека от уровней первого квартала
Рентабельность по EBITDA во втором квартале 2026 года составила 13,0%, что почти вдвое выше показателя годичной давности (6,7%). Улучшение маржи объясняется тем, что выручка росла быстрее, чем затраты, но в значительной степени это следствие низкой базы прошлого года.
В первом квартале 2026 года маржа EBITDA была около 24,0% (6,1 млрд руб. EBITDA при выручке 25,2 млрд руб.). Таким образом, во втором квартале маржа существенно ниже, что говорит о неустойчивости улучшения.
Чистая маржа во втором квартале составила 3,0% против отрицательной маржи годом ранее (-1,6%). Выход в положительную зону – позитивный факт, но абсолютное значение остаётся низким.
Операционный денежный поток ушёл в минус на 0,4 млрд руб. при капитальных затратах 2,3 млрд руб.
Операционный денежный поток во втором квартале 2026 года оказался отрицательным – минус 0,4 млрд руб., тогда как годом ранее он был положительным (0,7 млрд руб.). Это тревожный сигнал, учитывая, что компания несёт значительные капитальные затраты.
Капитальные затраты во втором квартале составили 2,3 млрд руб., что сопоставимо с уровнем прошлого года (1,6 млрд руб.). При отрицательном операционном потоке компания финансирует инвестиции за счёт долга или сокращения денежных остатков.
За последние 12 месяцев операционный денежный поток составил 10,5 млрд руб., что всё ещё значительно выше капитальных затрат за тот же период. Однако квартальная динамика показывает ухудшение, и это требует внимания.
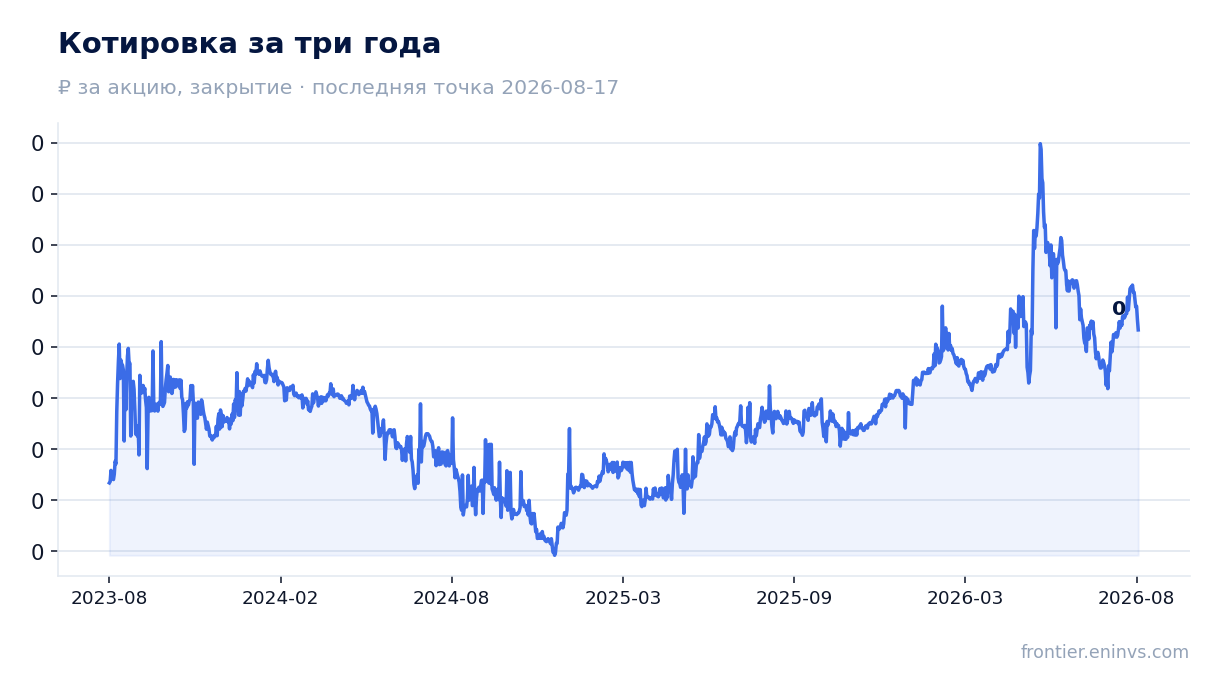
Чистый долг сократился с 5,3 млрд руб. на 30 июня 2025 года до 0,6 млрд руб. на 30 июня 2026 года
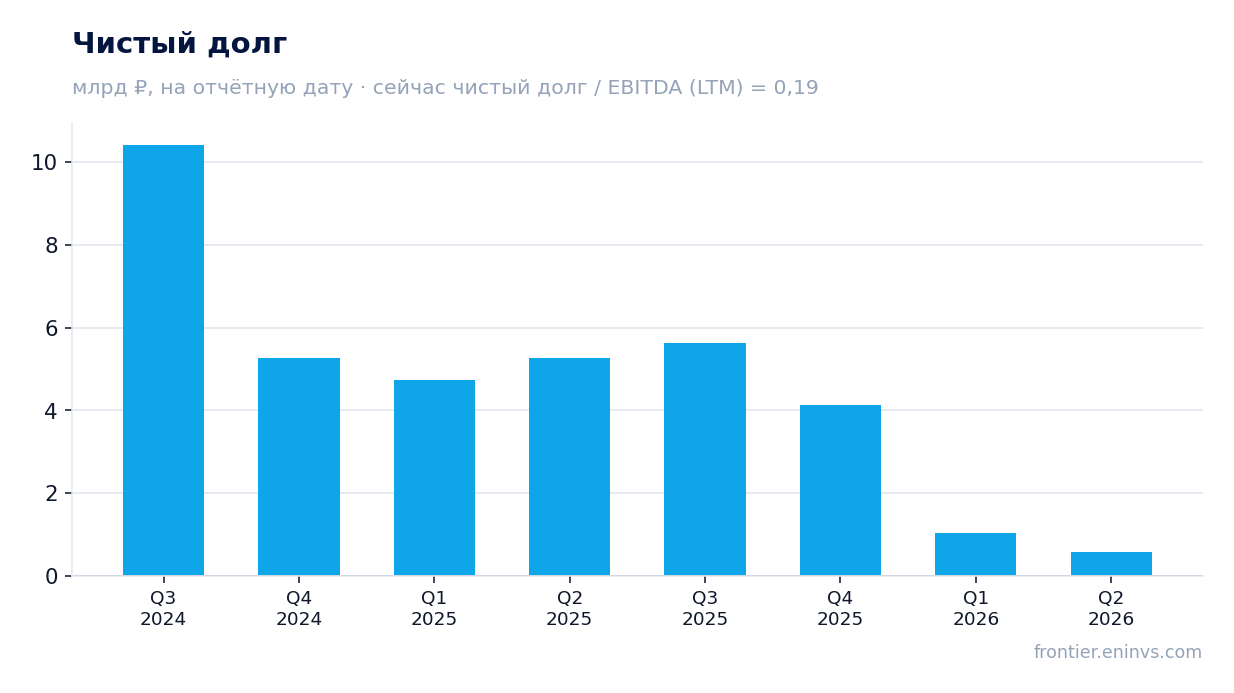
Чистый долг на 30 июня 2026 года составил 0,6 млрд руб., сократившись с 5,3 млрд руб. на 30 июня 2025 года. Снижение за год составило 4,7 млрд руб. Это позитивный факт, который снижает долговую нагрузку.
Отношение чистого долга к EBITDA LTM составляет 0,03, что является крайне низким уровнем. Компания практически не имеет долговой нагрузки, что даёт ей финансовую устойчивость.
Сокращение долга произошло на фоне отрицательного операционного денежного потока во втором квартале, что может указывать на использование денежных резервов или рефинансирование. Однако уровень долга остаётся комфортным.
Дивиденды за последние 12 месяцев не выплачивались, а наша оценка следующей выплаты – 0,0 руб. на акцию
За последние 12 месяцев компания не выплачивала дивиденды. Наша модель оценивает следующую выплату также в 0,0 руб. на акцию. Это означает, что дивидендная доходность остаётся нулевой.
Справедливая, по нашей оценке, доходность для этой бумаги составляет 12,0%, что значительно выше текущей. При этом ключевая ставка ЦБ – 14,0%, то есть даже справедливая доходность ниже ставки, что делает акцию менее привлекательной для income-инвесторов.
Исторически компания платила дивиденды, но они были символическими: например, в 2020 году – 0,0033 руб. на акцию при доходности 6,4%. Последние годы выплат не было, и в ближайшее время они не ожидаются из-за отрицательного свободного денежного потока и высоких капитальных затрат.
EV/EBITDA LTM 0,76 против среднего за три года 1,14 – акция торгуется ниже своей истории
EV/EBITDA LTM составляет 0,76, что ниже среднего за три года значения 1,14. Это указывает на то, что акция оценена дешевле, чем обычно за последние три года.
P/E LTM равен 1,71, что также очень низко. Рыночная капитализация – 12,2 млрд руб., а EV/EBITDA LTM – 0,76. Низкие мультипликаторы могут отражать риски, связанные с отрицательным денежным потоком и отсутствием дивидендов.
Наша модель оценки стоимости (модель портала) даёт потенциал роста акции до справедливой стоимости +138%. Это существенный апсайд, но он основан на предположении о восстановлении денежных потоков и росте EBITDA.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12,2 млрд ₽ |
| P/E (LTM) | 1,7 |
| EV/EBITDA (LTM) | 0,8 |
| P/B | 0,51 |
| Чистый долг / EBITDA | 0,03 |
| Операционный денежный поток (LTM) | 10,5 млрд |
| ROE | 8,4% |
| EV/EBITDA, среднее за 3 года | 1,1 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2013 | 0,00 | 0,4% |
| 2014 | 0,00 | 3,1% |
| 2016 | 0,00 | 9,4% |
| 2017 | 0,00 | 3,2% |
| 2019 | 0,00 | 5,8% |
| 2020 | 0,00 | 6,4% |
Итог
Итог: во втором квартале 2026 года МРСК СЗ показала рост выручки на 12,7% и значительное увеличение EBITDA на 119,7%, но этот рост в основном обусловлен низкой базой прошлого года. Маржа EBITDA улучшилась до 13,0%, однако остаётся ниже уровней первого квартала. Операционный денежный поток ушёл в минус, а дивиденды не выплачиваются. При этом чистый долг сократился до 0,6 млрд руб., а мультипликатор EV/EBITDA LTM (0,76) ниже среднего за три года (1,14). На текущей цене акция выглядит привлекательно для инвесторов, готовых принять риски отсутствия дивидендов и нестабильности денежного потока, но для консервативных инвесторов она вряд ли подходит.
Перейти к финансовой карточке компании MRKZ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций