Новатэк: выручка и EBITDA растут, но чистая прибыль снижается из-за налогов
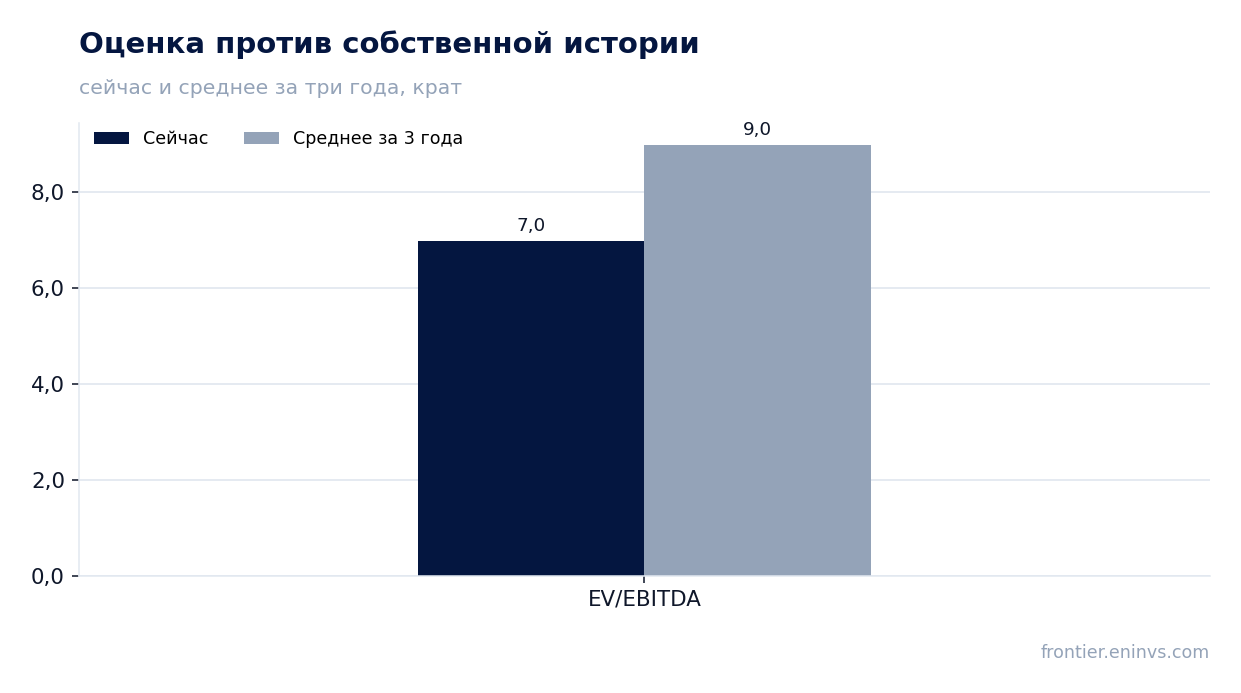
24 июля «Новатэк» раскрыл результаты за первое полугодие 2026 года. Выручка выросла на 4,0% до 836,3 млрд руб., EBITDA – на 5,3% до 225,9 млрд руб., однако чистая прибыль снизилась на 2,8% до 218,7 млрд руб. из-за роста налоговых платежей. При текущей цене акции выглядят привлекательно: мультипликатор EV/EBITDA (7,5x) ниже собственного трёхлетнего среднего (9,0x), а дивидендная доходность (8,5%) близка к справедливой (10,5%), что поддерживает потенциал роста по модели портала.
Главные тезисы
— Выручка за первое полугодие выросла на 4,0% до 836,3 млрд руб. за счёт увеличения продаж углеводородов
— EBITDA увеличилась на 5,3% до 225,9 млрд руб., маржа составила 27,0% против 26,7% годом ранее
— Чистая прибыль снизилась на 2,8% до 218,7 млрд руб. из-за роста налогов, не связанного с операционной деятельностью
— Операционный денежный поток за полугодие составил 172,2 млрд руб., что ниже прошлогодних 195,7 млрд руб.
— Долговая нагрузка остаётся отрицательной: чистый долг составляет -39,3 млрд руб., а отношение к EBITDA за 12 месяцев – -0,1
— Дивидендная доходность за 12 месяцев – 8,5%, что ниже справедливой для компании в 10,5%
— По модели портала акция имеет потенциал роста к справедливой стоимости на 104%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 804 | 836 | +4,0% |
| EBITDA | 215 | 226 | +5,3% |
| Операционная прибыль | 155 | 171 | +10,1% |
| Чистая прибыль | 227 | 221 | -2,8% |
| Операционный денежный поток | 196 | 172 | -12,0% |
| Рентабельность по EBITDA | 26,7% | 27,0% | +0,3 п.п. |
| Чистая маржа | 28,3% | 26,4% | -1,9 п.п. |
Выручка за первое полугодие выросла на 4,0% до 836,3 млрд руб. за счёт увеличения продаж углеводородов
За первое полугодие 2026 года выручка «Новатэка» составила 836,3 млрд руб., что на 4,0% больше, чем за тот же период годом ранее. Основной вклад внесла реализация углеводородов – 816,6 млрд руб., прибавив 4,3% к прошлогоднему уровню. Прочая выручка сократилась на 7,1% до 19,7 млрд руб., но её доля в общем объёме незначительна.
Рост продаж углеводородов отражает как ценовую конъюнктуру, так и увеличение объёмов реализации. Компания не раскрывает детализацию по сегментам в промежуточной отчётности, но динамика выручки согласуется с умеренным ростом цен на газ и жидкие углеводороды на экспортных рынках.
EBITDA увеличилась на 5,3% до 225,9 млрд руб., маржа составила 27,0% против 26,7% годом ранее
EBITDA за первое полугодие достигла 225,9 млрд руб., что на 5,3% выше прошлогоднего уровня. Маржа по EBITDA расширилась с 26,7% до 27,0%, что говорит об эффективном контроле над операционными расходами. Рост EBITDA опережает рост выручки, что обеспечило улучшение рентабельности.
Основным фактором стало замедление роста себестоимости: материалы, услуги и прочие расходы выросли на 15,9% до 40,5 млрд руб., но это компенсировалось снижением прочих операционных расходов на 9,5% до 416,2 млрд руб. В результате операционная прибыль увеличилась на 10,1% до 170,7 млрд руб.
Чистая прибыль снизилась на 2,8% до 218,7 млрд руб. из-за роста налогов, не связанного с операционной деятельностью
Несмотря на рост операционных показателей, чистая прибыль за первое полугодие сократилась на 2,8% до 218,7 млрд руб. Причина – резкое увеличение налоговых платежей: налоги, кроме налога на прибыль, и прочие платежи в бюджет выросли на 51,7% до 153,5 млрд руб., а расходы по текущему налогу на прибыль увеличились на 43,2% до 60,1 млрд руб.
Рост налоговых отчислений, вероятно, связан с изменениями в налоговом законодательстве или разовыми факторами, но компания не раскрывает деталей. В результате чистая маржа снизилась с 28,3% до 26,4%, хотя операционная эффективность улучшилась.
Операционный денежный поток за полугодие составил 172,2 млрд руб., что ниже прошлогодних 195,7 млрд руб.
Операционный денежный поток за первое полугодие 2026 года составил 172,2 млрд руб., что на 12,0% меньше, чем годом ранее (195,7 млрд руб.). Снижение связано с ростом налоговых выплат и изменением оборотного капитала, что отразилось на денежной позиции.
Инвестиционные расходы сократились до 43,9 млрд руб. с 70,9 млрд руб., что частично компенсировало снижение операционного потока. Финансовый поток был отрицательным в размере 154,9 млрд руб. из-за дивидендных выплат, что привело к уменьшению денежных средств на 26,3 млрд руб. за полугодие.
Долговая нагрузка остаётся отрицательной: чистый долг составляет -39,3 млрд руб., а отношение к EBITDA за 12 месяцев – -0,1
На конец первого полугодия 2026 года чистый долг «Новатэка» составил -39,3 млрд руб., что означает превышение денежных средств над долговыми обязательствами. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,1, что указывает на крайне низкую долговую нагрузку.
За последние 12 месяцев чистый долг сократился на 149,8 млрд руб., что отражает сильный денежный поток и умеренные капитальные затраты. Компания сохраняет финансовую устойчивость, что позволяет поддерживать щедрую дивидендную политику.
Дивидендная доходность за 12 месяцев – 8,5%, что ниже справедливой для компании в 10,5%
За последние 12 месяцев «Новатэк» выплатил дивиденды в размере 82,73 руб. на акцию, что обеспечило доходность 8,5%. Наш модельный прогноз предполагает аналогичный размер выплаты в следующем периоде, что даёт форвардную доходность 8,5%.
Однако справедливая доходность для этой бумаги, по нашей оценке, составляет 10,5%, что выше текущей. Это означает, что рынок оценивает акцию с премией к нашему целевому уровню доходности, и для достижения справедливой доходности цена должна снизиться или дивиденды должны вырасти.
По модели портала акция имеет потенциал роста к справедливой стоимости на 104%
Наша модель портала, основанная на пересчёте EBITDA по текущим ценам на сырьё и целевом мультипликаторе EV/EBITDA, показывает, что акция имеет потенциал роста к справедливой стоимости в 104%. Это значительно превышает текущую рыночную цену, что делает бумагу привлекательной для долгосрочных инвесторов.
Акция входит в состав стратегии «RU Commodity-Upside» на нашем портале, что отражает её соответствие критериям отбора по сырьевому потенциалу. Однако следует учитывать, что модель основана на наших допущениях и не является рыночным консенсусом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 047 млрд ₽ |
| P/E (LTM) | 17,0 |
| EV/EBITDA (LTM) | 7,5 |
| P/B | 1,07 |
| Чистый долг / EBITDA | -0,10 |
| Операционный денежный поток (LTM) | 480 млрд |
| ROE | 15,3% |
| Дивидендная доходность (12 мес) | 8,1% |
| EV/EBITDA, среднее за 3 года | 9,0 |
Итог
В первом полугодии 2026 года «Новатэк» продемонстрировал уверенный рост выручки и EBITDA, чему способствовало расширение маржинальности. Однако чистая прибыль снизилась из-за роста налоговых платежей, что является разовым фактором, не связанным с операционной деятельностью. Долговая нагрузка остаётся отрицательной, а денежный поток покрывает инвестиции и дивиденды. При текущей цене акция торгуется с дисконтом к собственной истории по EV/EBITDA, а дивидендная доходность близка к справедливой. Наш вердикт – акция привлекательна, потенциал роста по модели портала составляет 104%, но ключевым риском остаётся налоговая политика.
Перейти к финансовой карточке компании NVTK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций