Новатэк: выручка и EBITDA выросли, но прибыль подрезал налог, а не газ
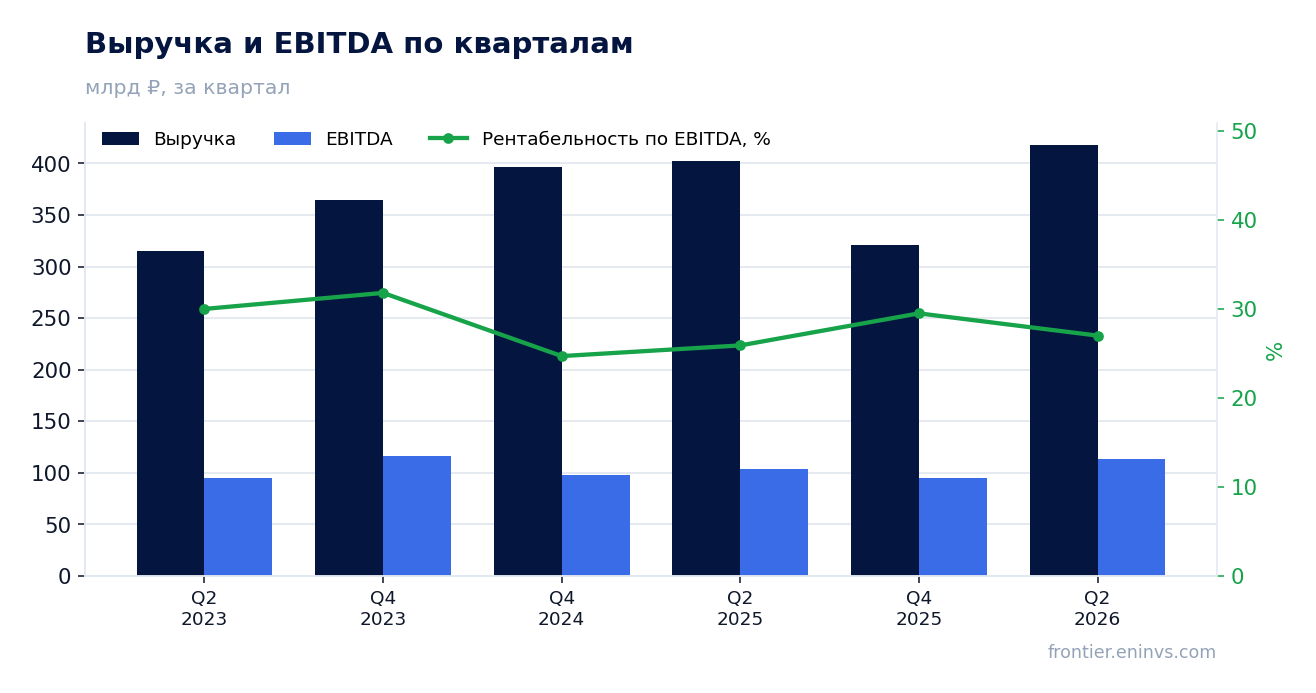
24 июля Новатэк раскрыл результаты за второй квартал 2026 года. Выручка составила 418,2 млрд руб. (+4,0% год к году), EBITDA – 113,1 млрд руб. (+8,6%), чистая прибыль – 110,5 млрд руб. (-2,8%). Маржа по EBITDA поднялась до 27,0% с 25,9%, но чистая маржа снизилась до 26,4% с 28,3%: рост операционных показателей не дошёл до прибыли из-за налога. При цене 1001,5 руб. бумага торгуется дешевле собственной истории по EV/EBITDA, а дивидендная доходность 7,5% ниже той, что мы считаем справедливой, поэтому взгляд на акцию – скорее позитивный, но без запаса по дивиденду.
Главные тезисы
— Выручка прибавила 4,0% на фоне роста EBITDA на 8,6% – маржа поднялась до 27,0%
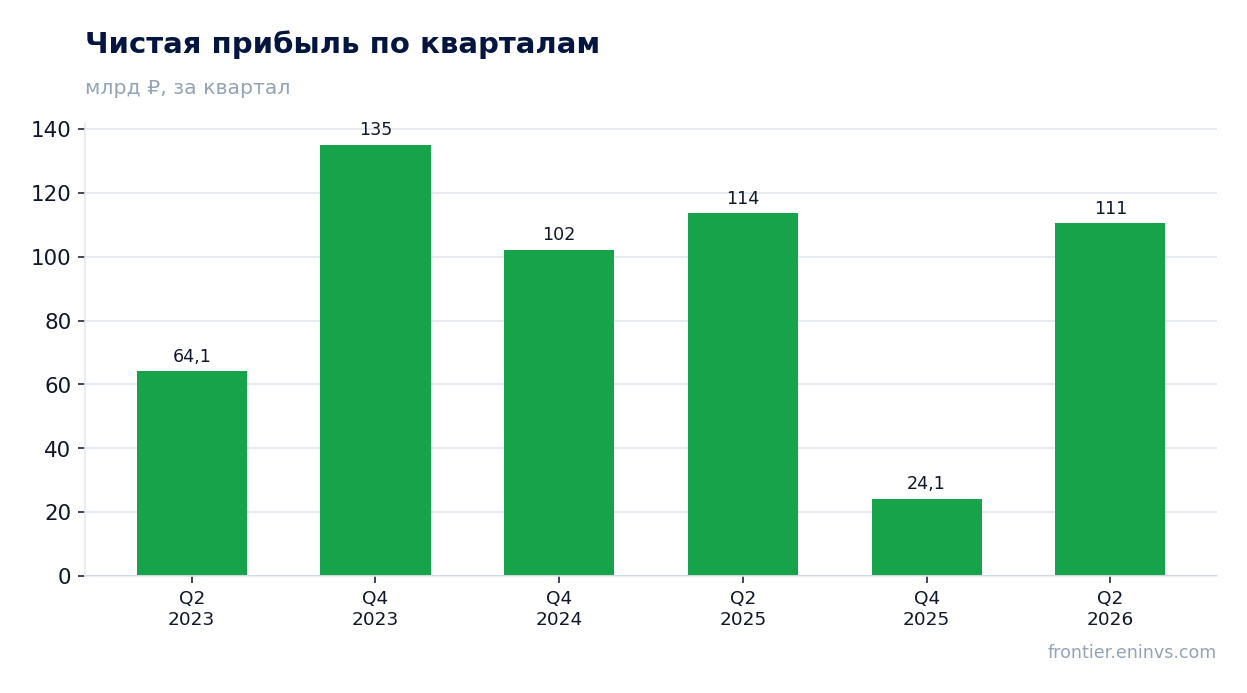
— Чистая прибыль снизилась на 2,8%, хотя операционная прибыль выросла: разрыв создал налог на прибыль
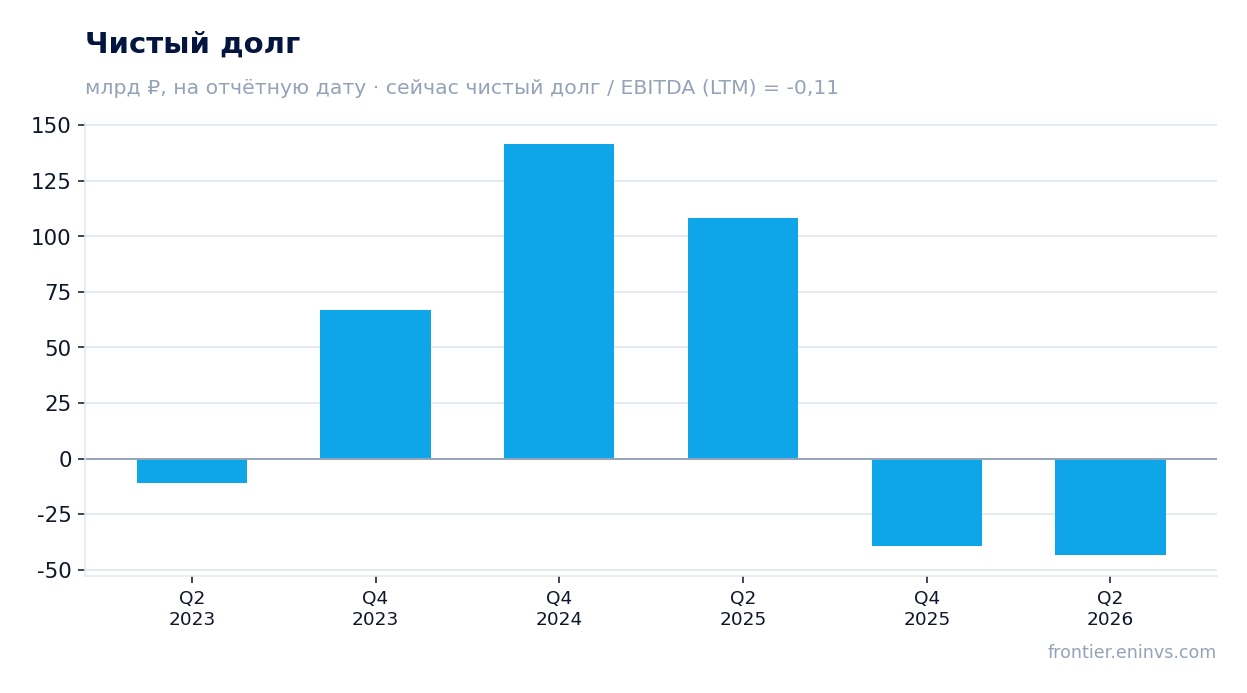
— Чистый долг ушёл в минус: с 108,4 млрд руб. на 30 июня 2025 года до -43,5 млрд на 30 июня 2026 года
— Денежный поток от операций за полугодие составил 172,2 млрд руб. при инвестициях 43,9 млрд
— Дивиденд за 2026 год по нашей оценке – 82,73 руб. на акцию, доходность 7,4% против справедливых 10,5%
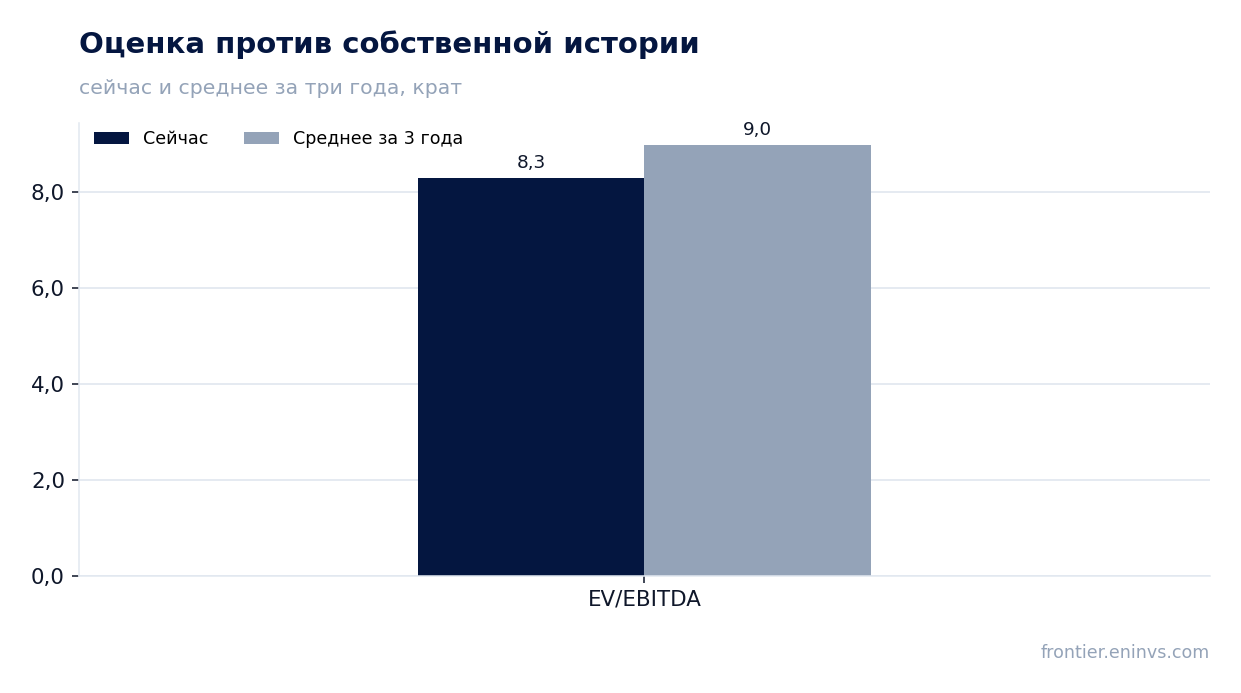
— EV/EBITDA 8,3 ниже собственной трёхлетней средней 9,0 – бумага дешевле своей истории
— Модель портала даёт потенциал роста к справедливой стоимости +31%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 402 | 418 | +4,0% |
| EBITDA | 104 | 113 | +8,6% |
| Операционная прибыль | 77,5 | 85,3 | +10,1% |
| Чистая прибыль | 114 | 111 | -2,8% |
| Операционный денежный поток | 97,8 | 86,1 | -12,0% |
| Рентабельность по EBITDA | 25,9% | 27,0% | +1,1 п.п. |
| Чистая маржа | 28,3% | 26,4% | -1,9 п.п. |
Выручка прибавила 4,0% на фоне роста EBITDA на 8,6% – маржа поднялась до 27,0%
Выручка за второй квартал 2026 года составила 418,2 млрд руб., что на 4,0% больше, чем годом ранее. Рост скромный, но устойчивый: компания продаёт газ и жидкие углеводороды на внутреннем и внешнем рынках, и квартал не принёс резких ценовых скачков.
EBITDA выросла на 8,6% до 113,1 млрд руб., обогнав выручку. Это значит, что расходы росли медленнее доходов, и маржа по EBITDA поднялась до 27,0% с 25,9% годом ранее. Операционный рычаг сработал в плюс.
Операционная прибыль составила 85,3 млрд руб., также выше прошлогоднего уровня. Основной вклад в рост маржи дал контроль над издержками, а не разовые статьи: в отчёте за полугодие амортизация выросла умеренно, до 55,4 млрд руб. с 53,1 млрд, а материалы и услуги – до 40,5 млрд с 35,0 млрд.
Чистая прибыль снизилась на 2,8%, хотя операционная прибыль выросла: разрыв создал налог на прибыль
Чистая прибыль за второй квартал составила 110,5 млрд руб., на 2,8% меньше, чем годом ранее, при росте операционной прибыли. Причина – налог на прибыль: в отчёте за полугодие текущий налог вырос до 60,1 млрд руб. с 42,0 млрд годом ранее, а экономия по отложенному налогу сократилась до 13,6 млрд с 20,4 млрд.
Из-за этого чистая маржа снизилась до 26,4% с 28,3%, хотя маржа по EBITDA выросла. Разрыв между операционным и чистовым результатом – не ухудшение бизнеса, а рост налоговой нагрузки.
Прибыль, относящаяся к акционерам Новатэка, за полугодие составила 218,7 млрд руб. против 225,7 млрд годом ранее. Это подтверждает, что давление на чистую прибыль идёт со стороны налога, а не операционной деятельности.
Чистый долг ушёл в минус: с 108,4 млрд руб. на 30 июня 2025 года до -43,5 млрд на 30 июня 2026 года
На 30 июня 2026 года чистый долг составил -43,5 млрд руб., то есть денежные средства превышают долговые обязательства. Годом ранее, на 30 июня 2025 года, чистый долг был положительным – 108,4 млрд руб. Изменение за 12 месяцев – минус 151,9 млрд руб.
С начала года чистый долг снизился с -39,3 млрд руб. на 31 декабря 2025 года до -43,5 млрд на 30 июня 2026 года, изменение – минус 4,2 млрд руб. Компания наращивает денежную подушку: на конец полугодия денежные средства и эквиваленты составили 311,7 млрд руб. против 234,3 млрд годом ранее.
Отношение чистого долга к EBITDA LTM – -0,11, то есть компания работает с чистой денежной позицией. Это снимает долговой риск и даёт свободу для инвестиций и выплат.
Денежный поток от операций за полугодие составил 172,2 млрд руб. при инвестициях 43,9 млрд
За первое полугодие 2026 года операционный денежный поток составил 172,2 млрд руб., что ниже прошлогодних 195,7 млрд. Снижение связано с ростом налоговых платежей и изменением оборотного капитала: прочие движения денежных средств от операционной деятельности дали минус 59,5 млрд руб. против минус 38,0 млрд годом ранее.
Инвестиции за полугодие составили 43,9 млрд руб. против 70,9 млрд годом ранее. Снижение капитальных вложений освободило деньги: свободный денежный поток за полугодие превысил 128 млрд руб.
Финансовая деятельность забрала 154,9 млрд руб. – это выплаты акционерам и погашение обязательств. Несмотря на это, денежные средства на конец периода выросли до 311,7 млрд руб. с 337,9 млрд на начало года, то есть компания потратила часть подушки, но сохранила её значительной.
Дивиденд за 2026 год по нашей оценке – 82,73 руб. на акцию, доходность 7,4% против справедливых 10,5%
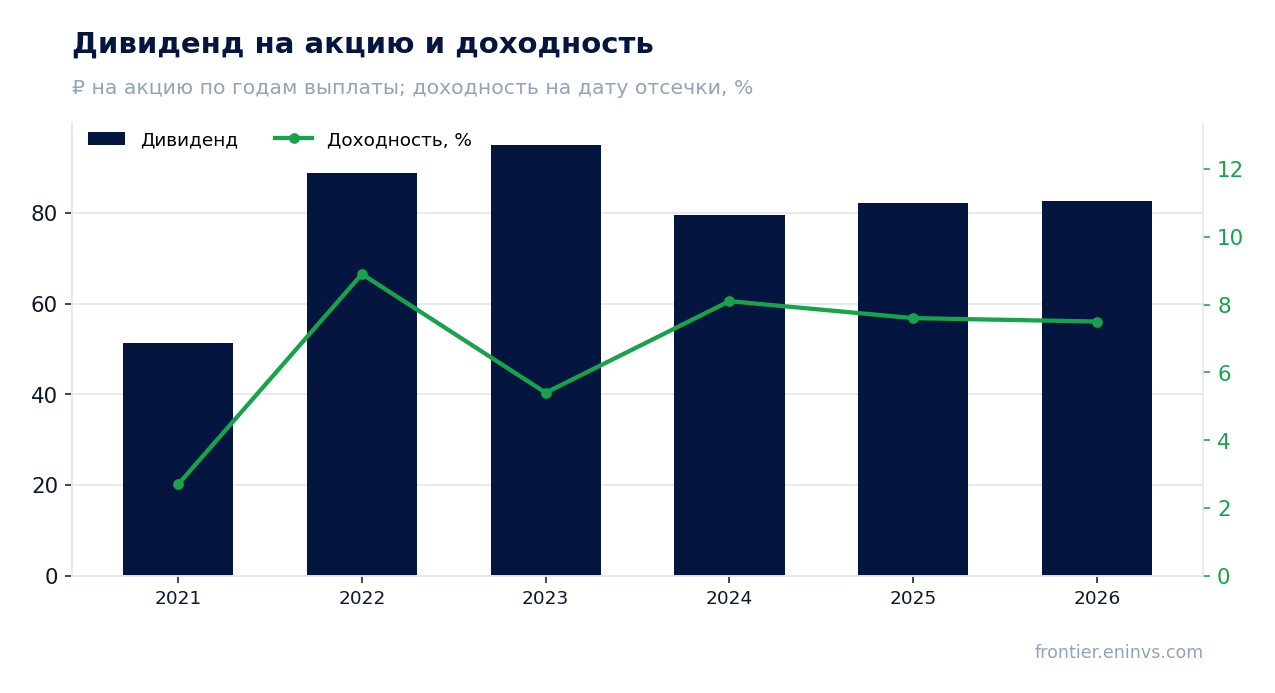
Последняя выплата за календарный 2026 год – 82,73 руб. на акцию, доходность на дату отсечки 7,5%. Это соответствует нашей оценке годового дивиденда, рассчитанной по модели выплат: 82,73 руб. на акцию при коэффициенте выплаты 0,55 от прибыли.
На текущей цене 1001,5 руб. форвардная доходность по нашей оценке – 7,4%. Это ниже, чем доходность, которую мы считаем справедливой для этой бумаги, – 10,5%, и ниже ключевой ставки 14,0%. История выплат показывает, что компания платит стабильно: 82,15 руб. в 2025 году, 79,59 руб. в 2024-м, 95,08 руб. в 2023-м.
Дивиденд опирается на прибыль и денежный поток. При чистой прибыли LTM 179,8 млрд руб. и свободном денежном потоке, покрывающем выплаты, риск снижения payout невысок. Но если прибыль упадёт из-за налогов или цен на газ, коэффициент выплаты может быть пересмотрен в сторону понижения.
EV/EBITDA 8,3 ниже собственной трёхлетней средней 9,0 – бумага дешевле своей истории
По мультипликатору EV/EBITDA LTM 8,3 бумага торгуется ниже своей трёхлетней средней 9,0 – на 8% дешевле. Это единственное корректное сравнение: с сектором или аналогами мы не сравниваем, таких данных в фактах нет.
P/E LTM составляет 19,0, что при чистой марже 26,4% и ROE 15,1% выглядит умеренно. Рынок оценивает компанию в 3,4 трлн руб. – это крупнейший независимый газовый производитель России.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости +31%. Это наша собственная оценка, а не консенсус рынка.
Модель портала даёт потенциал роста к справедливой стоимости +31%
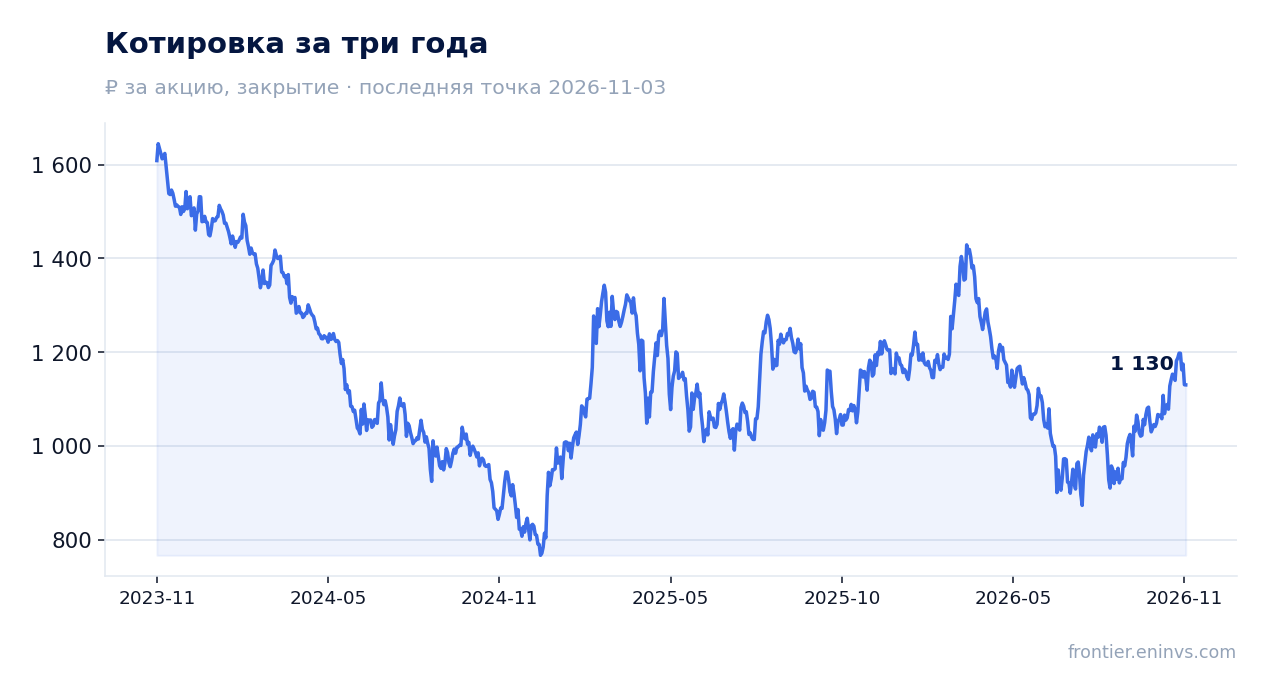
Наша модель оценивает справедливую стоимость акции на 31% выше текущей цены 1001,5 руб. Расчёт опирается на текущие товарные цены и целевой мультипликатор EV/EBITDA, а не на консенсус аналитиков.
С момента публикации отчёта акция выросла на 12,9% – рынок отреагировал на результаты положительно. До публикации цена была 1001,5 руб., в день отчёта бумага прибавила 1,7%.
Бумага входит в живую модельную стратегию портала RU Commodity-Upside. Это факт, а не аргумент в пользу вердикта: membership определяется скринингом стратегии.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 412 млрд ₽ |
| P/E (LTM) | 19,0 |
| EV/EBITDA (LTM) | 8,3 |
| P/B | 1,20 |
| Чистый долг / EBITDA | -0,11 |
| Операционный денежный поток (LTM) | 480 млрд |
| ROE | 15,1% |
| Дивидендная доходность (12 мес) | 7,5% |
| EV/EBITDA, среднее за 3 года | 9,0 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 51,41 | 2,7% |
| 2022 | 88,77 | 8,9% |
| 2023 | 95,08 | 5,4% |
| 2024 | 79,59 | 8,1% |
| 2025 | 82,15 | 7,6% |
| 2026 | 82,73 | 7,5% |
Итог
Сильная сторона отчёта – рост EBITDA на 8,6% и маржи до 27,0%, а также чистая денежная позиция: чистый долг -43,5 млрд руб. против 108,4 млрд годом ранее. Слабая – падение чистой прибыли на 2,8% из-за налога и снижение операционного денежного потока за полугодие. Дивидендная доходность 7,4% ниже справедливых 10,5%, что ограничивает привлекательность для держателя, ориентированного на выплаты. Но мультипликатор EV/EBITDA 8,3 ниже собственной истории, а модель портала даёт потенциал +31%. Вердикт – скорее привлекательно: бумага дешевле своей истории и имеет запас по долгу, но дивиденд не даёт достаточной премии к ставке.
Перейти к финансовой карточке компании NVTK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций