Ozon: держим половину портфеля в площадке, чей оборот растёт на 42% в остывающем рынке и стоит 5,5 годовой EBITDA
Содержание
Ozon (OZON) – крупнейшая позиция российской стратегии, 50,2% капитала. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Акция в портфеле с весны 2024 года. Последний раз позицию наращивали с 22 июля по 6 августа 2026 года по 2 743-3 153 руб. После роста часть зафиксировали: 22 октября по 3 475 руб. и 30 октября по 3 820 руб. На закрытии 5 ноября акция стоила 3 784 руб. За последние 12 месяцев компания выплатила 213,55 руб. дивидендов, это 5,6% к текущей цене.
Коротко: Ozon забирает долю у Wildberries и ускоряет рост, а рынок оценивает его в 5,5 годовой EBITDA. В 3 квартале 2026 года выручка выросла на 62,7%, хотя весь рынок онлайн-торговли за год замедлился. EBITDA растёт быстрее выручки даже после 30,1 млрд руб. убытков от ударов беспилотников по складам. Главный риск идеи внешний: удары продолжаются, и в 4 квартал войдут новые потери.
Что за компания
Ozon – одна из двух крупнейших площадок онлайн-торговли в России. Вместе с Wildberries они держат около двух третей российской интернет-торговли. Через Ozon торгуют сторонние продавцы, а компания зарабатывает на комиссии, рекламе, логистике и доставке. Оборот площадки с учётом услуг (GMV, стоимость всех проданных через неё товаров) в 3 квартале 2026 года – 1,56 трлн руб.
Второй бизнес группы – финтех. Это Озон Банк, кредиты покупателям и продавцам, платежи. В 3 квартале на электронную коммерцию пришлось 65,4 из 93,0 млрд руб. скорректированной EBITDA группы, оставшиеся около 28 млрд руб., почти 30%, дал в основном финтех. Его выручка выросла на 57%, до 85,2 млрд руб., прибыль до налога – тоже на 57%, до 27,1 млрд. Площадка приводит банку клиентов, а банк удерживает покупателей и продавцов на площадке.
На чём держится бизнес: комиссия растёт быстрее оборота, а доставка заказа дешевеет
Компания зарабатывает долю с каждого рубля оборота. Эта доля, take rate, во 2 квартале выросла до 16,1% с 14,7% годом ранее (за 3 квартал компания её в релизе не назвала, но выручка росла быстрее оборота: +63% против +42%, в том числе из-за повышения комиссий). Одновременно доставка одного заказа подешевела на 12%, до 156 руб., за счёт автоматизации складов. Годы вложений в логистику начали окупаться: EBITDA растёт быстрее выручки, а с конца 2025 года компания платит дивиденды.
В 2026 году к этому добавился передел рынка. С 18 июля удары беспилотников вывели из строя, по разным оценкам, от 8% до 17% складских мощностей Wildberries. У конкурента выросли сроки доставки и задержались расчёты с продавцами. Наш сентябрьский разбор проверил переток по четырём независимым замерам: оборот рынка, посещаемость сайтов, поисковые запросы и продажи продавцов, которые торгуют на обеих площадках. Все четыре показали сдвиг в сторону Ozon.
Разбор: https://frontier.eninvs.com/region/ru/article/wb-ozon-share-shift
Последние результаты: 3 квартал 2026 года
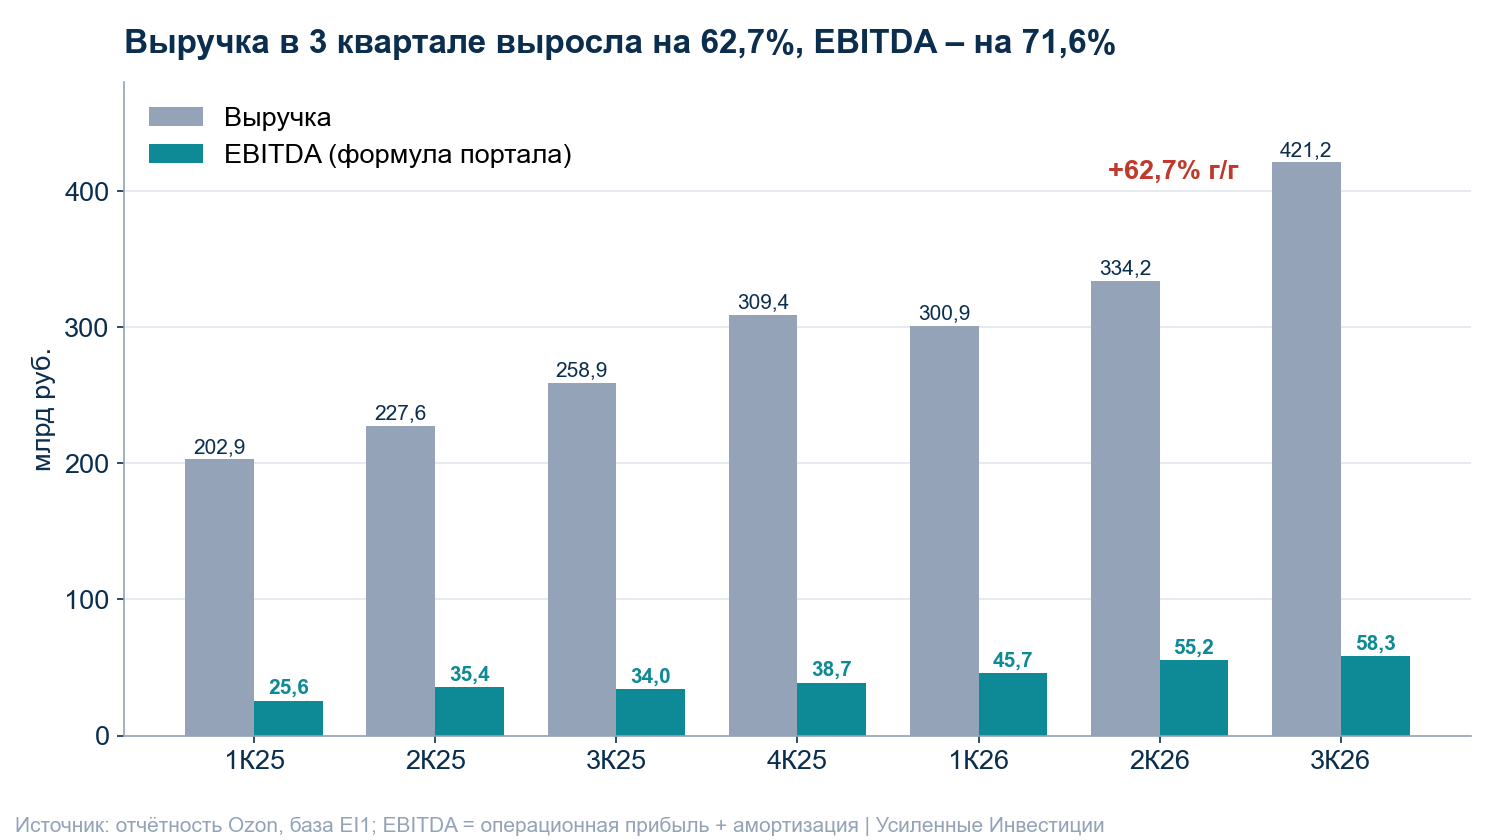
- Выручка – 421,2 млрд руб., +62,7% год к году. В 1-м и 2-м кварталах рост был 47-49%.
- Оборот площадки – 1,56 трлн руб., +42%, число заказов – +76%. В сентябре мы считали подтверждением тезиса оборот около 1 455 млрд руб., факт оказался выше.
- EBITDA по строгой формуле портала (операционная прибыль плюс амортизация) – 58,3 млрд руб., +71,6%, рентабельность 13,8% против 13,1%. Скорректированная EBITDA компании – 93,0 млрд руб.: в неё не включены убытки от атак и выплаты акциями.
- Чистая прибыль – 3,7 млрд руб. Компания отразила 30,1 млрд руб. убытков от атак беспилотников на 11 своих складов, ещё 16,3 млрд руб. забрали чистые финансовые расходы.
- Чистый долг по мере портала – 278,8 млрд руб., 1,41 годовой EBITDA. Средства клиентов Озон Банка в эту меру не входят.
Разбор отчёта: https://frontier.eninvs.com/region/ru/article/ozon-q32026?lang=ru
Почему держим
Рост ускорился до 62,7%, хотя рынок замедлился вдвое. По данным СберИндекса, траты россиян на маркетплейсах росли на 28,4% в год до середины июля и замедлились до 13,6% к середине сентября. Ozon за то же время ускорил рост выручки с 47% до 63%. Компания растёт в основном за счёт чужой доли.
Доля перетекает и обратно возвращается медленно. По нашей оценке из сентябрьского разбора, за 3 квартал доля Ozon в интернет-торговле прибавит 4-6 процентных пунктов год к году. Продавец, который перестроил поставки под склады Ozon, обратно переезжает неохотно: это стоит тех же денег и времени. Покупатель выбирает площадку по сроку доставки, а у Wildberries он, по оценкам отраслевых экспертов, вырос на 3-5 дней.
Бизнес стоит 5,5 годовой EBITDA при её росте на 72%. Капитализация 819 млрд руб., чистый долг 278,8 млрд руб., EBITDA за 12 месяцев по строгой формуле портала – 197,8 млрд руб. В этой EBITDA убытки от атак уже вычтены. P/E за 12 месяцев, равный 37, выглядит дорого, но прибыль сейчас занижают разовые убытки и процентные расходы.
Площадка растёт быстрее банка. Во 2 квартале EBITDA электронной коммерции выросла на 54%, финтеха – на 37%. Доля финтеха в скорректированной EBITDA группы снизилась с трети во 2 квартале до 30% в 3-м, а прибыль площадки рынок обычно оценивает дороже банковской.
Дивиденды: 5,6% за год, но размер выплат компания не фиксирует
Ozon заплатил 143,55 руб. на акцию за 9 месяцев 2025 года (последний день покупки под выплату – 19 декабря 2025 года) и 70 руб. за 2025 год (25 мая 2026 года). Вместе это 213,55 руб., 5,6% к цене 3 784 руб. Ключевая ставка сейчас 14%, поэтому дивиденд здесь служит дополнением к идее роста.
Фиксированной доли прибыли в дивидендной политике Ozon нет, в релизе за 3 квартал о выплатах не сказано. Своей оценки следующего дивиденда мы не даём. Год назад решение о выплате за 9 месяцев пришлось на декабрь, поэтому ближайший сигнал ждём в ближайшие недели.
Откуда потенциал +55% и чего ждём от цены
Модель портала считает для Ozon не целевую цену, а стоимость, которую компания создаёт за год. Расчёт идёт в три шага.
Первый шаг – прирост EBITDA. В 3 квартале она выросла с 34,0 до 58,3 млрд руб. Модель переводит этот прирост на годовую базу: прирост умножается на отношение EBITDA за 12 месяцев к EBITDA квартала. Получается 82 млрд руб. дополнительной EBITDA за год.
Второй шаг – оценка этого прироста. Модель умножает его на мультипликатор, средний между текущим (5,5) и базовым для растущих российских компаний (6,5), то есть на 6,0. Это 497 млрд руб.
Третий шаг – деньги. Модель прибавляет свободный денежный поток за 12 месяцев. У Ozon он отрицательный, -47 млрд руб. Компания вкладывает в склады и наращивает оборотный капитал. Итог составляет 450 млрд руб., или 55% от капитализации в 819 млрд руб. Расчёт сходится с цифрой на карточке до десятых долей процента.
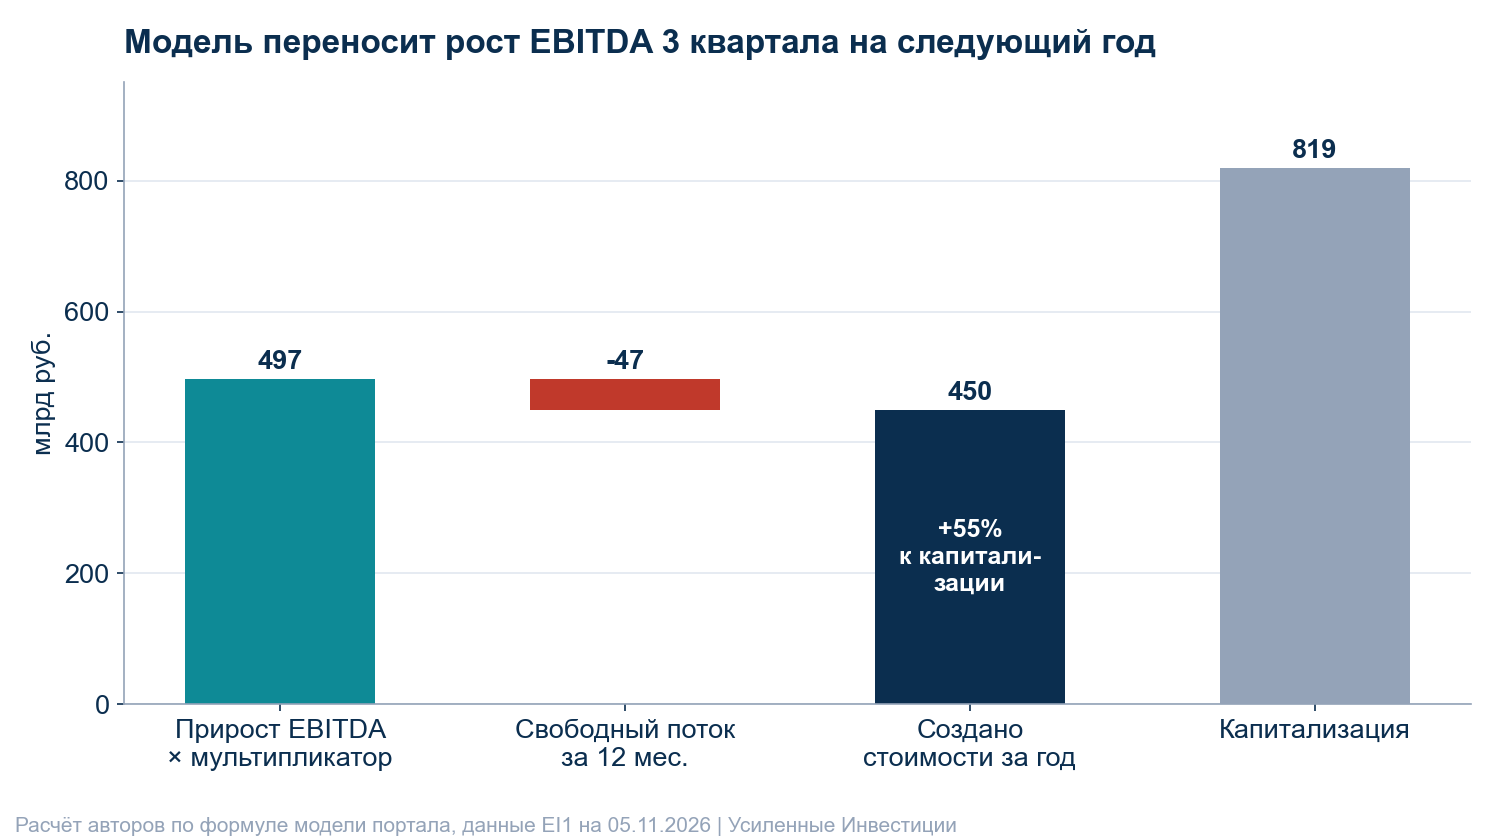
Слабое место модели в том, что она переносит на следующий год темп лучшего квартала: +71,6% по EBITDA. Наш разбор после отчёта даёт акции оценку "скорее привлекательна". Направление у нас с моделью общее, но размер ожиданий мы закладываем меньше.
Наш расчёт цены через год такой. Предположим, что EBITDA вырастет на 30%, до 257 млрд руб., а чистый долг увеличится ещё на 50 млрд руб. из-за отрицательного денежного потока. Если рынок продолжит платить 5,5 годовой EBITDA, акция будет стоить около 5 000 руб., это +32%. Если мультипликатор сожмётся до 4,5 из-за ударов по складам, цена останется около 3 800 руб. Цифры – расчёт авторов, не прогноз компании.
Риски, которые мы видим
Удары по складам продолжаются, и страховка их не покрывает. С 22 августа атаки затронули логистику самого Ozon: в 3 квартале компания отразила 30,1 млрд руб. убытков. В 4 квартал войдут потери от ударов по объектам в Петербурге и Омске. Страховые выплаты, по словам компании, могут оказаться несопоставимы с убытками. Этот риск не хеджируется, принимать его приходится как есть.
Финтех дорожает по риску. Стоимость риска в финтехе (доля кредитов, которая за год уходит в резервы) выросла до 14,3% с 10,6% годом ранее. Банковская прибыль зависит от ключевой ставки и заслуживает меньшего мультипликатора, чем прибыль площадки.
Свободный денежный поток отрицательный, а долг растёт. За 12 месяцев поток составил -47 млрд руб., чистый долг за квартал вырос с 239,3 до 278,8 млрд руб. Пока рост это оправдывает, но дивиденды при таком потоке платятся в долг.
Рынок остывает. Ozon компенсирует замедление рынка захватом доли у конкурента. Этот запас не бесконечный: когда склады Wildberries восстановятся, переток замедлится.
Чего ждём и когда пересмотрим идею
Ближайшие события:
- решение о дивидендах за 9 месяцев 2026 года: год назад последний день покупки под выплату пришёлся на 19 декабря;
- ущерб от атак в 4 квартале;
- отчёт за 4 квартал и весь 2026 год: год назад компания отчиталась 26 февраля, ждём в конце февраля 2027 года.
Идея держится, пока оборот растёт быстрее 30% год к году, а стоимость риска в финтехе перестаёт расти. Пересмотрим её, если рост оборота замедлится ниже 25%, если убытки от атак станут регулярными и будут съедать заметную часть EBITDA каждый квартал, или если оценка уйдёт к 7-8 годовым EBITDA без ускорения прибыли.
Итог
Ozon в портфеле как ставка на компанию, которая в остывающем рынке ускоряет рост и забирает долю у главного конкурента. Стоит она при этом 5,5 годовой EBITDA. Отчёт за 3 квартал тезис подтвердил: оборот вырос сильнее, чем мы закладывали в сентябре. Модель портала даёт +55%, наш более осторожный расчёт даёт от нуля до +32% за год плюс дивиденды. Главный риск составляют удары по складам. Он уже реализуется, поэтому следим за ущербом в 4 квартале.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv